

Категория косвенных налогов, что к ним относится
Система налогообложения РФ далеко не самая простая в мире, поскольку налогов много, по каждому налогу ставки дифференцированы. Региональным и даже муниципальным органам власти предоставлены полномочия по изменению размеров налоговых платежей.
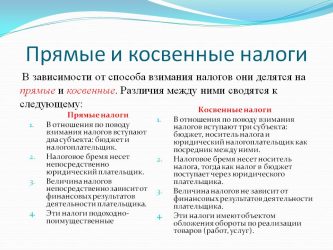
Для простоты изучения налоговой системы России все налоги можно систематизировать, один из признаков классификации – по способу взимания налоговых платежей.
Разновидности налогов
Выделяют два типа налогов по способу их взимания: прямые и косвенные. Прямые налоги государство получает непосредственно с доходов или имущества налогоплательщика, то есть человек или фирма является конечным плательщиком прямых налогов. Пример: налог на имущество или налог на прибыль организаций. Налог, который уплачивают почти все жители нашей стране, – НДФЛ, тоже прямой.
Классификация налогов: прямые и косвенные
Косвенный налог включается в цену товара или услуги, то есть производитель продает населению товары или оказывает услуги по цене, включающей надбавку, равную сумме налога, которую впоследствии производитель заплатит в бюджет. То есть в случае с косвенными налогами производитель является сборщиком налога, а покупатель – плательщиком. Самый яркий пример такого налога – НДС, им облагаются почти все товары и услуги.
Классификация косвенных налогов
Внутри косвенных налогов существует своя классификация:
- индивидуальные косвенные налоги – это акцизы. Акцизным сбором облагаются спиртные напитки (и спиртосодержащая продукция), сигареты, бензин и легковые автомобили (мощнее 150 л.с.). Акцизы государство устанавливает на товары, приносящие большую прибыль, – для пополнения бюджета страны сверхдоходами. Акцизы несут в себе и социальную составляющую – ими облагаются товары, употребление которых приносит вред населению, – алкоголь и сигареты. Увеличивая акцизы, государство пытается уменьшить число курильщиков и злоупотребляющих спиртным.
- универсальные – самый известный налог данного типа – налог на добавленную стоимость. В России основная ставка НДС – 18%, по социально-значимым товарам – 10% и 0% . И есть ряд товаров и услуг, не облагаемых налогом на добавленную стоимость. Впервые НДС ввели в практику в французской колонии Кот-д’ Ивуар (на тот момент) в 1954 году, в России НДС взимается с 1992 года. К универсальным налогам относится и налог с продаж, в 2014 году шла речь о его возращении в российскую практику. Налог с продаж действовал в нашей стране с 1998 по 2003 год включительно. Налог с продаж исчисляется как процентная доля стоимости реализованного товара.
- лицензионные – плата за выдачу разрешений на осуществление какой-либо деятельности, например, выдача лицензии на владение огнестрельным оружием.
- таможенные – сборы и пошлины, взимаемые государством в момент пересечения товаров через границу страны. В России таможенные налоги взимает Федеральная таможенная служба, а суммы платежей рассчитываются согласно Таможенного тарифа РФ и зависят от типа товара, страны его изготовления и прочих условий ввоза или вывоза товара. Пошлины бывают импортные, то есть ввозные, и экспортные – ими облагается вывоз товаров. Таможенные сборы бывают адвалорные – составляют определенный процент от стоимости товара; специфические – фиксированная денежная сумма за единицу измерения товара; комбинированные – совмещение двух видов, например, 5% от стоимости, но не меньше 1 доллара за килограмм. Таможенными пошлинами и сборами государство регулирует рынок товаров как внутри страны, не допуская засилия импорта, так и за рубежом, поощряя собственных производителей низкими экспортными пошлинами.
Назначение и виды косвенных налогов рассмотрены в следующем видео сюжете:
Если Вы еще не зарегистрировали организацию, то проще всего это сделать с помощью онлайн сервисов, которые помогут бесплатно сформировать все необходимые документы:
- для регистрации ИП
- регистрации ООО
Если у Вас уже есть организация, и Вы думаете над тем, как облегчить и автоматизировать бухгалтерский учет и отчетность, то на помощь приходят следующие онлайн-сервисы, которые полностью заменят бухгалтера на Вашем предприятии и сэкономят много денег и времени. Вся отчетность формируется автоматически, подписывается электронной подписью и отправляется автоматически онлайн.
- Ведение бухгалтерии для ИП
- Ведение бухгалтерии для ООО
Он идеально подходит для ИП или ООО на УСН, ЕНВД, ПСН, ТС, ОСНО.
Все происходит в несколько кликов, без очередей и стрессов. Попробуйте и Вы удивитесь, как это стало просто!
Преимущества для государства сбора данной категории налогов
Почему косвенные налоги так широко используются в экономической деятельности государства? Главное преимущество косвенных налогов – большая собираемость, то есть косвенные платежи в бюджет предпринимателям и компаниям намного тяжелее занизить. Еще одно преимущество косвенных налогов в том, что даже в кризисной ситуации, когда предприятия закрываются и перестают платить прямые налоги, населения продолжает покупать товары, заказывать услуги. То есть косвенные налоги все равно взимаются с населения, пусть и в меньшем объеме.
Особенности налогообложения косвенными налогами
Косвенное налогообложение имеет собственную специфику.
Эти налоги наиболее подвержены изменениям (например, ставки акцизов в нашей стране пересматриваются практически каждый год), поскольку косвенное налогообложение – эффективный инструмент налоговой политики государством, с помощью которого можно стимулировать собственное производство: снижая ставки косвенных налогов в определенных отраслях, повышая ввозные пошлины.
А можно и ограничивать производство каких-либо товаров, например, алкогольных напитков и сигарет, устанавливая высокие акцизные платежи. В целях стимулирования развития малого бизнеса законодатели вводят в действие специальные налоговые режимы, применяя которые бизнес освобождается от уплаты НДС – это упрощенка, вмененка, патентная система налогообложения. НДС могут не платить также и те фирмы и коммерсанты, чья выручка за три последовательных календарных месяца меньше 2 миллионов рублей.
Косвенные налоги во многих странах являются одной из крупнейших статей пополнения бюджета государства, например, в России один только налог на добавленную стоимость приносит четверть бюджетных доходов.
Особенности взимания налога на добавленную стоимость рассмотрены в данном видео уроке:
Источник: http://www.DelaSuper.ru/view_post.php?id=4609
Прямые и косвенные налоги: примеры, отличия (таблица)
Обязательные платежи юридических и физических лиц в бюджет можно разделить на прямые и косвенные налоги. Такое разделение позволяет упорядочить платежи, обеспечить оптимальное распределение нагрузки на плательщиков и налоговый контроль.
Налоги — обязательные платежи, которые уплачиваются гражданами и юридическими лицами в бюджет с целью формирования его доходной части, могут быть классифицированы по разным признакам. В статье рассмотрим подробнее разделение платежей на прямые и косвенные.
Прямые и косвенные налоги: примеры
Этот тип платежей возникают там, где есть доход и иные материальные блага (недвижимость, транспорт, природные ресурсы). В случае прямого налогообложения суммы платежей поступают непосредственно от плательщика (прямо) в бюджет. Смотрите таблицу примеров.
| Прямые налоги | ||
| Реальные Взимаются в силу факта владения имуществом. Не зависят от финансового положения или доходов плательщика | Имущественный | Организации обязаны платить налог с недвижимого имущества, числящееся на балансе как основное средство (ст. 374 НК). С 1 января 2019 движимое имущество не считается объектом обложения.Плательщиками налога на имущество физлиц признаются граждане, которым на праве собственности принадлежит: дом, квартира, комната, гараж, машино-место и другие объекты согласно ст. 401 НК. |
| Земельный | Взимается с организаций и граждан, у которых есть земельные наделы на праве собственности, праве постоянного или бессрочного пользования или праве пожизненного наследуемого владения. Участок должен соответствовать критериям ст. 389 кодекса. | |
| Транспортный | Если организация или физлицо владеют транспортным средством, то оно облагается налогом. База зависит от мощности двигателя в л.с. Для воздушного и водного транспорта налоговая база — это единица транспорта. | |
Другие:
|
||
| ЛичныеОбъект налогообложения в данном случае определяют индивидуально с учетом льгот. Зависят от доходов и финансового положения плательщика | На прибыль | Плательщики — юридические лица. Сумма прямо пропорциональна финансовому результату деятельности компании (гл. 26 НК). |
| НДФЛ | Начисляется на совокупный доход физических лиц, в т.ч. предпринимателей (ст. 217 НК). Уменьшается на сумму подтвержденных расходов. |
Косвенные налоги входят в стоимость приобретаемых товаров, работ, услуг и устанавливаются в виде надбавок к цене или тарифу. Оплачивает эту надбавку покупатель в момент совершения покупки, а перечисляет средства в бюджет продавец из выручки. Продавец выступает агентом (посредником) в процессе перечисления денег полученных им в счет уплаты налога государству.
| Косвенные налоги: виды | ||
| Акцизы | Универсальные (устанавливаются на весь объем реализации)Налог на добавленную стоимость (НДС) | Уплата НДС происходит на всех стадиях производства и реализации. На ставку налога влияет категория товара. |
| Индивидуальные(устанавливаются на определенные виды товаров — подакцизную продукцию) | Акцизы включены в стоимость алкоголя, табачной продукции, автомобилей и мотоциклов, топлива, керосина и бензина, масел для двигателей, природного газа и топлива для печей | |
| Фискальные монополии | Облагаются товары и услуги, производство и реализация которых сосредоточена в госструктурах | Плата за государственные лицензии, разрешения |
| Пошлины и сборы | Таможенные (экспортные и импортные) | Основанием для взимания является перемещение товаров за пределами государства. Существуют пошлины на ввоз и вывоз товаров |
| Государственные | Взимаются в случаях, требующих государственной регистрации: регистрация юридического лица или в качестве предпринимателя, внесение изменений в реестр и т.д. |
Прямые и косвенные налоги: отличия
| Признак по которому сравниваем | Прямые | Косвенные |
| Поступление в бюджет | Прямое | Через посредника (продавца) |
| Объект | Доходы и имущество (движимое и недвижимое) налогоплательщика | Реализуемые товары, работы, услуги |
| Плательщик | Непосредственно владелец дохода, имущества | Конечный потребитель товара, работы, услуги |
| Факторы, которые влияют на размер налога | Величина дохода, материальное положение, размер земельных участков или метраж недвижимости, мощность транспортных средств | Цена товара или работы, тарифные ставки |
| Участие в формировании конечной цены | Цена зависит от производства | Влияют на конечную стоимость товаров и услуг (например, повышение НДС до 20% сказалось на росте цен) |
| Степень открытости для | Налогоплательщик знает какими ставками облагается доход, имущество и т.д. | Зачастую потребители не имеют представления о том, сколько и каких налогов входит в цену товара |
| Зависимость от сопутствующих факторов | Имеется | Отсутствует |
| Сложность взимания | Сложно (базу для исчисления налога можно искусственно занизить) | Легче |
Соотношение прямых и косвенных налогов
Для разработки эффективной государственной налоговой политики определяют вклад каждого вида налога.
На сегодняшний день основное налоговое бремя несет бизнес (порядка 70% общих поступлений). И сместить нагрузку на рядовых граждан представляется невозможным в виду низкой покупательной способности населения.
Основным достоинством косвенных налогов считается их стабильность, быстрое поступление в бюджет в связи с тем, что налогом облагаются реализация и потребление. Негативные экономические факторы не влияют на изъятие этих платежей. И при снижении темпов роста экономики государство именно за счет них пополняет бюджет. Собственно, повышение ставки НДС на 2 процентных пункта с начала 2019 года яркий тому пример.
Основным недостатком непрямого налогообложения справедливо считают отсутствие диференцированных ставок для разных категорий плательщиков. К примеру, при заправке машины бензином, и человек со среднестатистической зарплатой и топ менеджер заплатят одинаковую сумму налога. То есть налицо обременительность такого налогообложения для малообеспеченных граждан.
К недостаткам прямого изъятия платежей относят возможность плательщика скрыть доходы — не сдать декларацию, занизить налогооблагаемую базу. Поэтому такой способ пополнения бюджета носит периодических характер. Задача государства состоит в создании мотивирующих условий для налогоплательщиков для вывода из тени своих доходов.
Считается, что в РФ сложилась латиноамериканская налоговая модель с элементами евроконтинентальной.
Латиноамериканская модель характеризуется большой долей косвенных платежей. С ростом цен по причине инфляции увеличиваются отчисления налогов в бюджет, что в какой-то мере его защищает.
Для евроконтинентальной модели характерна социально-ориентированная государственная политика с высокой долей отчислений на нужды соцстрахования.
В идеале же нужно получить взвешенную систему, которая позволит не только пополнять бюджет, но и обеспечит условия для развития бизнеса и предпринимательства, особенно с сфере производства. Важно, чтобы налоговая система не стала антистимулом для развития.
Источник: https://www.gazeta-unp.ru/articles/52364-pryamye-i-kosvennye-nalogi
Косвенные налоги в РФ
ВВЕДЕНИЕ
Налоги являются необходимым звеном экономических отношений в обществе с момента возникновения государства. Развитие и изменение форм государственного устройства всегда сопровождаются преобразованием налоговой системы. В современном цивилизованном обществе налоги — основная форма доходов государства.
Помимо этой сугубо финансовой функции налоговый механизм используется для экономического воздействия государства на общественное производство, его динамику и структуру, на состояние научно-технического прогресса. В условиях рыночной экономики любое государство широко использует налоговую политику в качестве определенного регулятора воздействия на негативные явления рынка.
Налоги, как и вся налоговая система, являются мощным инструментом управления экономикой в условиях рынка.
Формирование эффективной налоговой системы для России -экономическая проблема общегосударственного значения.
Налоговая система — важный элемент экономики государства — служит также мощным стимулирующим или, наоборот, угнетающим фактором деятельности любого экономического субъекта.
Налог это обязательный взнос, осуществляемый плательщиком в бюджет определенного уровня или во внебюджетные фонды. Порядок внесения и размер суммы взноса устанавливается законодательством. С помощью налогов определяются взаимоотношения предпринимателей, предприятий всех форм собственности с бюджетами всех уровней. При помощи налогов регулируется внешнеэкономическая деятельность, включая привлечение иностранных инвестиций, а также формируется хозрасчетный доход и прибыль предприятия.
Применение налогов является одним из экономических методов управления и обеспечения взаимосвязи общегосударственных интересов с коммерческими интересами предпринимателей, предприятий независимо от ведомственной подчиненности, форм собственности и организационно-правовой формы предприятия.
Налоги призваны формировать финансовые ресурсы государства, в бюджетной системе и внебюджетных фондах и необходимых для осуществления собственных функций (оборонных, социальных, природоохранных и др.), в этом заключается их основная роль.
Градация налогов на прямые и косвенные напрямую зависит от порядка и исчисления и определения объекта налогообложения, при том именно косвенные налоги формируют большую часть российского налогового бюджета, что само по себе предопределяет пристальное внимание к проблемам механизма их функционирования и направлениям его совершенствования.
Целью настоящей работы является исследование косвенных налогов в РФ и перспектив их развития в условиях рыночной экономики РФ.
Для достижения поставленной цели поставлены следующие задачи:
-раскрыть сущность и значение косвенного налогообложения;
— рассмотреть ставки и порядок исчисления косвенных налогов;
— обоснование оптимизации косвенного налогообложения.
Теоретической и методической основой послужили постановления правительства РФ, Министерства по налогам и сборам, Министерства финансов, труды российских и зарубежных ученых по проблемам косвенного налогообложения.
1. КОСВЕННЫЕ НАЛОГИ
1.1 ОБЩАЯ ХАРАКТЕРИСТИКА КОСВЕННЫХ НАЛОГОВ.
Косвенные налоги — это налоги, перекладываемые путем надбавки в цене на потребителя товара, который становится окончательным плательщиком. Они не связаны с доходом или имуществом непосредственного плательщика — потребителя продукции — или услуги, и уклониться от него невозможно, так как практически весь объем продукции (услуг) широкого потребления содержит в себе косвенные налоги. Закон возлагает юридическую обязанность внесения этого налога в казну на предприятие после реализации продукции (услуг). К косвенным налогам относятся, например, налог на добавленную стоимость и налог с продаж;акцизы; таможенные пошлины и платежи и т. д
Виды косвенных налогов представлены на рис.1.
Рис.1. Основные виды косвенных налогов
1.2. РОЛЬ КОСВЕННЫХ НАЛОГОВ В ДОХОДЕ ФЕДЕРАЛЬНОГО БЮДЖЕТА.
Бюджет играет важную роль в жизни каждого государства. Он является статьей доходов и расходов государства, в большей или меньшей степени волнующей каждого гражданина, оказывающей влияние на благосостояние каждого.
Функционирование государственного бюджета происходит посредством особых экономических форм — доходов и расходов, выражающих последовательные этапы перераспределения стоимости общественного продукта, концентрируемого в руках государства. Доходы служат финансовой базой государства, а расходы — удовлетворению общественных потребностей. Доходы бюджета выражают экономические отношения, возникающие у государства с организациями, предприятиями и гражданами в процессе формирования бюджетного фонда страны.
Фискальная политика является ключевым элементом государственного финансового регулирования. Применение косвенных налогов является одним из экономических методов управления и обеспечения взаимосвязи общегосударственных интересов с коммерческими интересами предпринимателей и предприятий, независимо от ведомственной подчиненности, форм собственности и организационно-правовой формы предприятия.
С помощью косвенных налогов определяются взаимоотношения предпринимателей, предприятий всех форм собственности с государственными и местными бюджетами, с банками, а также с вышестоящими организациями. При помощи косвенных налогов регулируется внешнеэкономическая деятельность, включая привлечение иностранных инвестиций, формируется хозрасчетный доход и прибыль предприятия.
С помощью косвенных налогов государство получает в свое распоряжение ресурсы, необходимые для выполнения своих общественных функций. За счет них финансируются также расходы по социальному обеспечению, которые изменяют распределение доходов. Система налогового обложения определяет конечное распределение доходов между людьми.
2. НАЛОГ НА ДОБАВЛЕННУЮ СТОИМОСТЬ.
2.1. ХАРАКТЕРИСТИКА НДС.
Налог на добавленную стоимость представляет собой форму изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях процесса производства товаров, работ и услуг, и определяемый как разница между выручкой от реализации и стоимостью материальных затрат отнесенных на издержки производства.
В России НДС был введен в 1992г., взамен налога с оборота и налога с продаж в период экономического кризиса и по самой высокой ставке в размере 28%, что еще больше усилило инфляционные тенденции.
В настоящее время налог взымается на основе главы 21 НК, введенной с 1го января 2001г.
Налогоплательщиками налога на добавленную стоимость признаются:
— организации;
— индивидуальные предприниматели;
— лица, ввозящие товары на таможенную территорию РФ.
Постановка на учет организаций и индивидуальных предпринимателей в качестве налогоплательщиков осуществляется налоговыми органами самостоятельно в течение 15 дней с момента их государственной регистрации на основании данных и сведений, сообщаемых налоговым органам органами, осуществляющими государственную регистрацию организаций, органами, осуществляющими государственную регистрацию физических лиц, осуществляющих предпринимательскую деятельность без образования юридического лица, либо органами, выдающими лицензии, свидетельства или иные аналогичные документы частным детективам и частным охранникам, а также на основании данных, предоставляемых налогоплательщиками.
Иностранные организации имеют право встать на учет в налоговых органах в качестве налогоплательщиков по месту нахождения своих постоянных представительств в Российской Федерации. Постановка на учет в качестве налогоплательщика осуществляется налоговым органом на основании письменного заявления иностранной организации.
Организации и индивидуальные предприниматели могут быть освобождены от уплаты налога, если в течение предшествующих трех последовательных налоговых периодов налоговая база этих организаций и индивидуальных предпринимателей, исчисленная по операциям, признаваемым объектом налогообложения, без учета налога на добавленную стоимость и налога с продаж не превысила 2 млн. рублей.
Лица, претендующие на освобождение от исполнения обязанностей налогоплательщика НДС, должны представить соответствующее письменное заявление и сведения, подтверждающие право на такое освобождение, в налоговый орган по месту своего учета.
Указанные заявление и сведения представляются не позднее 20-го числа того налогового периода, начиная с которого эти лица претендуют на освобождение от исполнения обязанностей налогоплательщика.
Источник: https://mirznanii.com/a/244032/kosvennye-nalogi-v-rf
Прямые и косвенные налоги. Свойства, виды
Классификация налогов может отличаться в зависимости от основания. Чаще всего налоги подразделяют на прямые и косвенные, эта дифференциация зависит от того, где именно формируется источник их выплаты.
В чем состоит их главное отличие для предпринимателя, какие налоги относятся к прямым, а какие к косвенным, и могут ли эти два вида переходить один в другой, стараемся разобраться ниже.
Прямые налоги – исторически первые
Когда в мире появился прообраз налоговой системы, первыми податями, которыми облагались люди, были как раз прямые налоги. Их нужно было платить со своего имущества или всего того, что составило прибыль за тот или иной период.
В принципе, основной смысл прямого налога и сегодня остался таким же.
Прямой налог – это платеж, производимый физическим или юридическим лицом в пользу государства с полученного дохода и/или имущества.
Плательщиком такого налога является лицо, получившее доход или владеющее имуществом, если этот доход или имущество составляют налоговую базу.
Налоговый агент (лицо, перечисляющее налог в государственную систему) и фактический плательщик в случае прямого налога полностью совпадают.
Свойства прямых налогов
Прямым налогам присущи:
- обязательность – их взимают независимо от воли плательщика;
- непосредственность – прямая связь между государством и предпринимателем: налоговое бремя ощущается плательщиком постоянно и регулярно;
- направленность – сразу по перечислении средства от этих налогов получает федеральный, региональный или местный бюджет;
- расчетность – вычисляются по специальной формуле: произведение процентной налоговой ставки на количественный эквивалент законодательно установленной базы;
- диференцированность – для определенных категорий плательщиков возможны налоговые льготы или даже возможность не уплачивать определенный налог;
- декларированность – государственные органы заранее имеют информацию о сумме перечисляемого налога, так как предприниматель подает соответствующую налоговую декларацию или другой отчетный документ;
- прямое влияние на экономику – от прямого налогообложения во многом зависит управление экономическими процессами: от поддержки приоритетных отраслей бизнеса до подавления менее приемлемых.
Виды прямых налогов
- По факту получения прибыли прямые налоги могут быть разделены на:
- налогообложение фактического дохода: плательщик отчисляет процент с реально полученной прибыли, исходя из своей платежеспособности (например, налог на прибыль, подоходный налог и т.п.);
- налогообложение предполагаемой прибыли: объект, облагаемый налогом, потенциально представляет собой источник прибыли, с которой и будет снят определенный процент (налог на имущество, земельный, транспортный и др. налоги).
- Определив, подлежит ли плательщик к специальному режиму налогообложения, можно выделить:
- реальные налоги – уплачиваемые на общих основаниях, в зависимости от реальных доходов (например, НДФЛ, налог на добычу полезных ископаемых и пр.);
- личные – начисляемые с учетом индивидуальных особенностей плательщика, если ему предоставляются какие-либо льготы (например, подоходный налог с населения, налог с наследства или дарения, налог на прирост капитала и др.).
- От того, кто именно будет плательщиком, зависит, предназначен налог для:
- физических лиц – например, НДФЛ, на воду, транспортный, на земельный участок и др.;
- юридических лиц (организаций) – НДФЛ с сотрудников, на водные ресурсы и т.п.;
- уплаты как теми, так и другими.
Косвенные налоги: кто платит, их свойства и виды
Другая форма налогов, в отличие от прямых, имеет отношение к реализации товаров, услуг, работ. Источник его находится в составе другого платежа, который будет производить потребитель. Предприниматель закладывает в стоимость определенную наценку, в которую включает, помимо себестоимости и доли прибыли, еще и часть на уплату налога.
Таким образом, косвенный налог – это платеж, взимающийся с реализации товаров, услуг или выполнения работ, заложенный в виде той или иной надбавки, включенной в цену или тариф.
Плательщиком налога считается собственник предприятия – производитель или организатор оказания услуг, но формироваться налог будет из средств потребителей, то есть на самом деле плательщиком является покупатель товара или услуги. Сам предприниматель в случае косвенного налога выступает налоговым агентом (сборщиком).
ОБРАТИТЕ ВНИМАНИЕ! Существуют варианты, когда косвенный налог не перекладывается на потребителя. Например, покупатель заложил в цену товара НДС, но такая цена вызвала понижение спроса, и ее пришлось снизить. В таком случае, косвенный налог будет выплачен частично из прибыли предпринимателя, тем самым став в какой-то степени прямым.
Свойства косвенных налогов
Косвенные налоги обладают следующими особенностями:
- полная или частичная включенность – в надбавку может быть включен как весь налог полностью, так и его определенная часть;
- ответственность предпринимателя – на самом деле, предприниматель является посредником между государством и фактическим плательщиком налога, но именно с него спросят за несвоевременность или неполную уплату налога;
- закрытость – потребитель не знает, какую именно сумму из цены товара или услуги он платит государству;
- неуклонность – не уплатить такой налог невозможно, так как потребитель автоматически дает на него средства, заплатив за товар или услугу;
- неравномерность – такие налоги распределяются неодинаково, они вводятся большей частью на товары и услуги, спрос на которые повышен.
Виды косвенных налогов
- Индивидуальные налоги (их еще называют акцизами) – установлены на товары повышенного спроса, чтобы государство могло получить в свой бюджет процент от сверхприбыли реализаторов или производителей. Также ими облагаются товары, неумеренное потребление которых может причинить вред здоровью, чтобы ограничить их реализацию, например, алкогольные и табачные изделия.
Распространены они и на некоторые предметы роскоши. Индивидуальный налог представляет собой процент от цены, по которой продается товар.
- Универсальные налоги – начисляются, исходя из той наценки, которая устанавливается на товар (услугу) на разных этапах ее производства и реализации. Облагаются все товары, кроме отдельно оговоренных социально-значимых групп. Примером является налог на добавленную стоимость.
Не подлежат обложению НДС:
- некоторые медицинские товары и услуги;
- сдача в аренду помещений иностранцам;
- услуги по воспитанию детей дошкольного возраста;
- услуги архивов;
- организация питания в медицинских и образовательных учреждениях;
- пассажирские перевозки внутри города или другой территориальной единицы;
- ритуальные услуги;
- некоторые другие виды услуг, перечисленные в п.9-30 ст.149 НК РФ.
- Фискальная монополия – взнос, который платит физическое лицо или организация за определенные правовые действия государственных органов (оказание ими предусмотренных законом услуг). Примером может служить сбор за лицензию, разрешение, регистрацию, оформление документов, а также налоги с оборота.
Сочетание прямых и косвенных налогов составляет систему налогообложения Российской Федерации.
Скопировать урл
Распечатать
Источник: https://assistentus.ru/nalogi-i-uchet/pryamoj-i-kosvennyj-nalog/
Какие налоги являются косвенными
Косвенные налоги — это налоговое обязательство, которое рассчитывается не напрямую к налоговой базе, а включается в стоимость реализованного или купленного товара, работы, услуги. Примеры рассмотрим в нашей статье.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
Налоговые обязательства — это платежи в бюджетную систему, которые взимаются с доходов, имущества и иных объектов, признанных налогооблагаемыми. Все обязательства перед бюджетом можно разделить на прямые и косвенные налоги.
Общая характеристика
Ключевая группировка налоговых обязательств подразумевает разделение всех бюджетных платежей на две большие группы: прямые и косвенные налоги, перечень которых приведем ниже. Разберемся, с ключевыми понятиями.
Так, к прямым обязательствам следует относить все платежи, которые взимаются напрямую с имущественных активов налогоплательщика либо с полученных им доходов. Иными словами, налогоплательщик самостоятельно исчисляет и уплачивает транши в бюджет. Причем перечисления осуществляются за счет собственных средств собственника имущества или доходов. Примерами таких НО могут выступать: НДФЛ, ННО, обязательства по имуществу, транспорту, земельным участкам и прочим активам.
К косвенным налогам относится обязательство, которое рассчитывается не напрямую к налоговой базе, а включается в стоимость реализованного или купленного товара, работы, услуги. Простыми словами, продавец при определении конечной цены реализации товара закладывает определенный тариф налогового обязательства. Следовательно, косвенные налоги взимаются с покупателя при осуществлении расчетов за приобретенный товар. Именно покупатель оплачивает учтенный в цене дополнительный тариф. После чего этот тариф, оплаченный покупателем, продавец товаров перечисляет в бюджет.
Иными словами, ключевое отличие заключается в характере изъятия. То есть прямые сборы применяются именно к имущественным или доходным активам налогоплательщика. А непрямые исчисляются как определенная надбавка. В большинстве случаев надбавка устанавливается к стоимости реализуемых активов или услуг. Однако к КН можно отнести и фиксированные платежи, которые определяются независимо от налогооблагаемой базы.
Что такое косвенный налог: определение
Фактически, косвенным налогом является дополнительный тариф, который продавец включил в стоимость реализуемых ценностей или услуг. Однако оплачивать эту наценку приходится покупателю. Продавец — всего лишь посредник, который устанавливает наценку и уплачивает ее в бюджет по окончании расчетов.
Также можно сказать, что к косвенным налогам относят обязател2ьства на потребление. То есть такие платежи в бюджет уплачиваются с объектов, приобретаемых для собственных нужд, то есть для нужд потребления. Такие обязательства еще называют сборы за потребление.
Теперь определим, какой налог является косвенным?
НДС
Самое распространенное налоговое обязательство, которое устанавливается практически на все виды товаров, работ или услуг, реализуемых на территории нашей страты. Также НДС применяют при определении стоимости товаров при ввозе их на территорию России из других государств.
Ставка НДС имеет три ключевых значения: 0 % — льготная, 10 % — для определенного рода продукции, 20 % — распространяется на все остальные товары.
Как мы отметили выше, обязательства оплачивают покупатели реализуемых товаров, работ, услуг. Однако у данного НО имеется обязательное условие — наличие посредника между покупателем и государственным бюджетом. В роли этого посредника выступает продавец.
Акциз
Обязательство, которое распространяется только на определенные виды товаров и произведенной продукции. Например, акцизы включаются в стоимость:
- бензина;
- этилового спирта;
- сигарет;
- алкоголя;
- легковых автомобилей;
- спиртосодержащей продукции;
- дизельного топлива.
Единой ставки по акцизам не существует, так как значение устанавливается в индивидуальном порядке. То есть отдельно для каждой группы подакцизной продукции. Причем значения утверждаются на календарный год и на 2 последующих.
Таможенные сборы
Платежи, которые уплачивают компании и индивидуальные предприниматели, осуществляющие ввоз товаров на территорию РФ. Для косвенного налога не характерно наличие фиксированной тарифной ставки. Объем платежей по таможенным пошлинам определяется исключительно из действующих условий соглашений, заключенных между РФ и странами-импортерами.
Расчеты осуществляются на основании деклараций, которые заполняют импортеры. Напомним, что при ввозе продукции в нашу страну необходимо подать декларацию в установленной форме не позднее 15 дней с момента ввоза.
Лицензирование бизнеса
Косвенные налоги, наряду с прочими, включают в себя лицензирование бизнеса. Что это такое? Определенный вид обязательств, который нельзя отнести к прямым. Так, например, для осуществления определенного рода деятельности компания обязана получить соответствующее разрешение. Простыми словами, пройти лицензирование.
Государственные пошлины
Данный вид сборов также можно отнести к непрямым платежам в бюджет. Почему? Государственная пошлина взимается за определенную юридическую услугу, которая оказывается госорганом. Платеж не является обязательным, то есть он оплачивается только тогда, когда налогоплательщику требуется оформить определенное юридическое действие. Значит, к прямым бюджетным траншам отнести госпошлину никак нельзя.
Также размер госпошлины имеет фиксированные значения, которые устанавливаются вне зависимости от имущественных и материальных характеристик экономического субъекта.
Источник: https://ppt.ru/art/nalogi/kosvennie
Прямые и косвенные налоги — примеры и описание
Банки Сегодня Лайв
Статьи, отмеченные данным знаком всегда актуальны. Мы следим за этим
А на комментарии к данной статье ответы даёт квалифицированный юрист а также сам автор статьи.
В Налоговом кодексе не разъясняется, что такое косвенные и прямые налоги. В действительности такое разделение существует. Если вы прочтете эту статью, то поймете в чем разница между ними.
В законодательстве нет четкого разграничения налогов на определенные группы, но условно их подразделяют на прямые и косвенные. Принадлежность к той или иной категории зависит от способа взимания. А более подробно в их отличиях будем разбираться.
Что подразумевается под прямыми и косвенными налоговыми обязательствами
Чтобы иметь ясное представление об рассматриваемых категориях налогов, следует раскрыть понятия каждой.
Под прямыми налогами понимаются законодательно установленные обязательства граждан по отчислению в пользу государства определенной мзды от своего имущества и всех доходов. Здесь установлены единые ставки или платежи. При этом налогообязанный субъект сам высчитывает и выплачивает налог из своих средств.
Косвенные налоги не берутся напрямую с граждан, а прибавляются к стоимости продаваемых товаров или предоставляемых услуг. Поэтому налоговая нагрузка падает на потребителей, расплачивающихся с государством через посредника (продавца). Последний и производит отчисление налога в бюджет страны.
Систематизация прямых и косвенных налогов
Как уже выяснилось, основное отличие одного вида сборов от другого – это порядок взыскания.
По этому признаку и происходит распределение. Подробнее можно посмотреть в таблице:
| Налог на доходы физических лиц (НДФЛ) | Исчисляется с доходной части россиян. Наиболее распространенный пример – это отчисления из заработной платы. Стандартная ставка – 13% (в отдельных случаях взимается – 9, 15 и 35%). Обычно подобными удержаниями занимается работодатель, которого именуют налоговым агентом. | НДС | Потребительская накрутка в пределах РФ на все виды товарной продукции и сервиса. НДС также участвует в ценообразовании товаров, поставляемых из-за рубежа. Базовая ставка – 18%, за исключением льготных ставок в 0 и 10%. |
| Налог на прибыль организации (ННПО) | Под расчет подпадает прибыль, поступившая в кассу организации за определенный срок. Размер отчислений – 20%. Из налоговой базы вычитаются производственные расходы. | Акцизы | Фиксированная наценка на конкретную продукцию – ГСМ, алкоголь и спирт, табак. Для каждой категории товаров идет своя надбавка. |
| Имущественный | Представляет собой фиксированный процент на стоимость имущества, находящегося во владении частных граждан или юридических структур. Для каждого субъекта размер отчислений в казну устанавливается индивидуально на региональном уровне. | Таможенные пошлины | Начисляются на ввозимые в страну товарные позиции, независимо от каких-либо факторов. Величина устанавливается в соответствии с договором между Россией и импортируемой страной. Показатель подсчитывается на основании поданной декларации. |
| Земельный и водный | Применяется к земельным и водным объектам, которыми владеют физические лица и компании. Налогообложение проходит на муниципальном уровне. | Государственные пошлины | Отчисления в пользу государства, взимаемые за определенные операции юридического плана. |
| Транспортный | Региональный сбор, который берется с автовладельцев (к ним относятся частники и предприятия). Величина налога зависит от мощности ТС. | Лицензирование бизнеса | Государственный сбор, необходимый к уплате для получения лицензии на ведение определенного вида деятельности. |
Сравнительный обзор
Чтобы полностью разобраться, чем различаются ПН и КН, надо сделать их сравнительный анализ:
| Субъект, принимающий налоговую нагрузку | Непосредственно налогоплательщик | Покупатель |
| Координирование с государством | Непосредственное | Через промежуточное лицо (продавца, производителя) |
| Налогооблагаемый объект | Личное имущество, разного рода доходы | Реализуемая продукция, предоставляемые услуги |
| Показатели, влияющие на размер налога | Величина доходов или прибыли, семейный статус, род деятельности и прочее | Тарифы на услуги и работы, цена на продукцию и ее вид |
| Взаимосвязь с финансовой и хозяйственной деятельностью | Прямая | Нет никакой |
| Сложность подсчета | Достаточно непростая | Легкая |
| Степень сбора | Сложная | Быстрая |
| Роль в ценообразовании | Начисляются на стадии производства | Включаются в стоимость при реализации |
| Открытость | Налогоплательщик знает сколько ему надо будет заплатить | Покупатель порой не ведает, что переплачивает из-за торговой надбавки |
Достоинства и недостатки каждого вида налогов
Обе категории налоговых платежей имеют как достоинства, так и недостатки. Легче будет ориентироваться, если данную информацию изложить в таблице:
| Достоинства |
|
|
| Недостатки |
|
|
На сегодняшний день в России ведется тенденция к переходу на смешанную налоговую модель, где соотношение этих двух типов сборов будет практически уравнено. Таким образом удастся сгладить налоговую нагрузку, исключая зависимость государственного бюджета от определенной разновидности налогов. Но пока прямые обязательные платежи от физлиц преобладают над теми, что уплачиваются организациями. А вот доля косвенных налогов в общем объеме выше где-то в 2 раза.
Источник: https://bankstoday.net/last-articles/pryamye-i-kosvennye-nalogi-harakteristika-i-ih-razlichiya







