

Справочник Бухгалтера
Приведенный на рис. 10.5 алгоритм формирования бухгалтерской прибыли отражает ее расчет согласно бухгалтерским регулятивам. Однако конечный финансовый результат зависит не только от внутренней финансовой политики (в смысле оптимизации затрат как фактора формирования прибыли), но и от некоторых факторов внешнего порядка, основным из которых является налоговая политика государства.
Очевидно, что любые налоги для предпринимателя не желательны, однако он вынужден с ними мириться, а роль государства заключается в том, чтобы налоговая нагрузка не была удушающей для бизнеса. Рассчитывая роль и влияние факторов изменения конечного финансового результата, менеджеры и бухгалтеры фирмы вынуждены принимать во внимание требования пе только бухгалтерского, но и налогового законодательств.
Поскольку соответствующие регулятивы готовят разные ведомства и их целевые установки не всегда идентичны, возникают проблемы приоритетности требований того или иного законодательства.
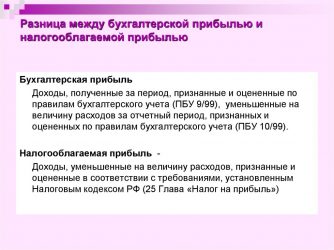
С 2003 г. в нашей стране введены регулятивы, позволяющие в отчете о прибылях и убытках демонстрировать как бухгалтерскую, так и налогооблагаемую прибыль. Разница между ними в том, что первая исчислена в соответствии с бухгалтерскими, а вторая — в соответствии с налоговыми регулятивами. Первая ориентирована в основном на участников бизнеса, вторая — на фискальные органы.
Не принимать во внимание требования налоговых органов в отношении расчета прибыли нельзя по многим очевидным причинам, в частности и потому, что именно принципы расчета налогооблагаемой прибыли сказываются на движении денежных средств, т. е. на реальных денежных потоках, связывающих предприятие и бюджет.
Различие в величинах бухгалтерской и налоговой прибыли определяется двумя факторами.
Во-первых, расходы (по видам и сумме), признаваемые затратами в отчетном периоде и влияющие на величину конечного финансового результата, в бухгалтерских и налоговых регулятивах различаются. Чаще всего речь идет о том, что либо некоторые расходы не признаются в качестве затрат, либо они признаются, но в меньшей сумме. Иными словами, величина налогооблагаемой прибыли, исчисленная бухгалтерами, должна быть в целях налогообложения увеличена на сумму излишне, по мнению налоговых ре-
294 • Глава 10. Индикаторы оценки результативности деятельности фирмы
гулятивов, начисленных затрат. Эта сумма называется постоянными налоговыми разницами.
Согласно ПБУ 18/02 «Учет расчетов по налогу на прибыль» постоянные разницы возникают, например, в результате превышения фактических расходов, учитываемых при формировании бухгалтерской прибыли (убытка), над расходами, принимаемыми для целей налогообложения, по которым предусмотрены ограничения по расходам; непризнания для целей налогообложения расходов, связанных с передачей имущества на безвозмездной основе, и др.
Во-вторых, благодаря предоставленной предприятию свободе в применении разных методов оценки и учета в целях исчисления бухгалтерской и налогооблагаемой прибыли возникает возможность уплатить в бюджет большую или меньшую сумму налога на прибыль, нежели учтено при расчете бухгалтерской, т. е. публично объявляемой прибыли. Если уплачено больше, т. е.
по сути бюджет временно проавансирован, в балансе появляется отложенный налоговый актив, который в дальнейшем будет постепенно трансформироваться (в неявной форме) в денежные средства путем уменьшения суммы очередных платежей в бюджет. Если уплачено меньше, т. е. бюджет временно профинансировал предприятие, появляется отложенное налоговое обязательство, т. е.
задолженность перед бюджетом, которая будет погашена предприятием позднее путем увеличения суммы очередных платежей в бюджет.
Итак, в отчетности появляются данные о бухгалтерской и налогооблагаемой прибылях, а также о взаимных текущих и отложенных налоговых обязательствах, возникающих между предприятием и бюджетом. Для иллюстрации рассмотрим простейший пример.
Предположим, что выручка за проданную продукцию составляет 800 тыс. руб., совокупные затраты — 500 тыс. руб., ставка налога на прибыль — 24%, сумма начисленной годовой амортизации для целей бухгалтерского учета 25 тыс. руб., для целей определения налогооблагаемой базы по налогу на прибыль — 34 тыс. руб.
Бухгалтерская прибыль до вычета налога на прибыль составляет 300 тыс. руб. (800 — 500). Для расчета налогооблагаемой базы нужно учесть не 25 тыс. руб., а 34 тыс. руб., что приведет к уменьшению налогооблагаемой прибыли на 9 тыс. руб. (это налогооблагаемая временная разница).
Далее, условный расход по налогу на прибыль составит 72 тыс. руб. (300 ■ 24% : 100%), а отложенное налоговое обязательство 2,16 тыс. руб. (9 • 24% : 100%). Текущий налог на прибыль равен 69,84 тыс. руб. (291 • 24% : 100%), т. е. фирма заплатит на 2,16 тыс. руб.
меньше и одновременно отразит эту сумму как отложенное налоговое обязательство, которое со временем будет погашено.
Операции по счетам будут иметь вид:
операция (1) — начисление бухгалтерской прибыли в сумме 300 тыс. руб.
Дебет счета 90 «Продажи»…………………………………………………… 300
Кредит счета 99 «Прибыли и убытки»…………………………………… 300
операция (2) — начисление налога на прибыль (72 тыс. руб.) с одновременным разбиением на две части: (а) сумма, которая будет перечислена бюджету по итогам отчетного периода (69,84 тыс. руб.); (б) сумма, которая будет перечислена бюджету в следующие отчетные периоды (отложенное налоговое обязательство в сумме 2,16 тыс. руб.)
Дебет счета 99 «Прибыли и убытки»……………………………………… 72
Кредит счета 68 «Расчеты по налогам и сборам»……………………. 69,84
Кредит счета 77 «Отложенное налоговое обязательство»……….. 2,16
10.2. Оценка и анализ прибыльности и рентабельности• 295
| 90 «Продажи» | 99 «Прибыли и убытки» | итогам» | четы сбо | 77 «Отл п нало | эженн овое льствс | ое | |
| с- | С- | С- | С. | — | |||
| (2) | (1) | (2а) | 69,84 | (26) | 2,16 | ||
| (1)300 | Об. | Об. | 300 Об. | Об. | 69,84 Об. | Об. | 2,16 |
| с- | с. | С. | 69,84 | С. | 2,16 |
Сальдо счетов 68 и 77 будут показаны в балансе, на основании счетов 90 и 99 будет составлен отчет о прибылях и убытках (табл. 10.1).
Таблица 10.1 Отчет о прибылях и убытках
(тыс.руб.)
| Статья | Сумма |
| Выручка (нетто) от продажи | 800,00 |
| Себестоимость проданных товаров | 500,00 |
| Прибыль (убыток) до налогообложения | 300,00 |
| Отложенные налоговые обязательства | 2,16 |
| Текущий налог на прибыль | 69,84 |
| Чистая прибыль (убыток) отчетного периода |
Заметим, что в нашем условном примере отложенное налоговое обязательство, приводимое в пассиве баланса и в отчете о прибылях и убытках, совпало по величине. Это обусловлено тем обстоятельством, что на начало года счет 77 не имел начального сальдо; в последующие годы подобного совпадения, естественно, не будет.
Иными словами, статьи «Отложенные налоговые обязательства», приводимые в балансе и в отчете о прибылях и убытках, совпадают по названию, по имеют различное содержание. В балансе приводится выходное сальдо счета 77 па конец отчетного периода, а в отчете о прибылях и убытках — разница в оборотах за отчетный период.
Рассмотрим более детальный пример. Имеются следующие данные о фирме за трехлетний период:
— фирма имеет основное средство стоимостью 900 тыс. руб.;
— ежегодная выручка от продаж составляет 5000 тыс. руб.;
— совокупные ежегодные затраты на производство и реализацию продукции (за ис
ключением амортизационных отчислений) составляют 2000 тыс. руб.;
— налог на прибыль взимается по ставке 30%;
— фирма амортизирует основное средство; (а) в целях составления отчетности — по методу равномерной амортизации; (б) в целях налогообложения — по методу уско ренной амортизации, при этом амортизационные отчисления по годам составляют 600,
200 и 100 тыс. руб.
Требуется рассчитать значения показателей прибыли, а также начисление и движение денежных средств по расчетам с бюджетом по налогу на прибыль.
Для наглядности рассмотрим три варианта возможных взаимоотношений фирмы с бюджетом: (1) равномерная амортизация; (2) ускоренная амортизация; (3) смешанный вариант (т. е. отчетная прибыль исчисляется в условиях равномерной амортизации, но расчеты с бюджетом ведутся на основе ускоренной амортизации). Результаты расчетов прибыли и величины платежей в бюджет по каждому из вариантов приведены соответственно в табл. 10.2, 10.3, 10.4. Отчеты о прибылях и убытках по годам в действующем в настоящее время формате приведены в табл. 10.5.
Дата публикования: 2015-01-10; Прочитано: 412 | Нарушение авторского права страницы
Существует два важнейших финансовых показателя хозяйственной деятельности предприятия — налоговая и бухгалтерская прибыль. В чем заключаются их особенности?
Факты о налоговой прибыли
Под налоговой прибылью принято понимать разницу между доходами и расходами, которая формирует налогооблагаемую базу — в случае, если фирма применяет такие системы исчисления сборов, как, например, УСН по схеме «доходы минус расходы» или ОСН. Все те финансовые показатели, что подлежат налогообложению, составляют налоговую прибыль.
Она может отличаться, в частности, от экономической прибыли, которая представляет собой разницу между фактическими доходами и расходами, уменьшенную в некоторых случаях на величину альтернативных издержек.
Можно отметить, что в тех случаях, когда расходы фирмы превышают доходы (и, соответственно, налог исчисляться по итогам коммерческой деятельности не может), финансовые специалисты организации фиксируют отрицательную налоговую прибыль, или налоговый убыток.
Факты о бухгалтерской прибыли
Под бухгалтерской прибылью понимается разница между доходами и расходами, определяемая в соответствии с методами бухучета, которые, как правило, фиксируются законодательно.
Отличия бухгалтерского учета от налогового
Чаще всего подобные методы означают исключение из расчета тех доходов и расходов, которые не подтверждены документально. К ним могут быть отнесены те же альтернативные издержки (учитываемые, как мы отметили выше, при определении экономической прибыли).
Как правило, при расчете бухгалтерской прибыли основными расходами признаются:
- затраты на производственных линиях;
- издержки, связанные с закупкой сырья и материалов;
- затраты на уплату процентов;
- издержки на сбыт производимой продукции.
Сравнение
Главное отличие налоговой прибыли от бухгалтерской — в методологии и целях их исчисления. Фактическая величина и той и другой может совпадать. Налоговая прибыль определяется по тем критериям, которые зафиксированы в НК РФ и применяются в целях исчисления корректной величины сборов, что должны уплачиваться фирмой в бюджет. Бухгалтерская прибыль исчисляется, в соответствии с правилами бухучета, исходя из документально подтвержденных операций. В обоих случаях в расчет не берутся альтернативные издержки компании.
В принципе, между налоговой и бухгалтерской прибылью гораздо больше сходств, чем различий. Они способны исчисляться на основе одних и тех же документов — счетов-фактур, выписок, актов и т. д. Бухгалтерская прибыль, как и налоговая, бывает отрицательной.
Следует отметить, что при некоторых системах налогообложения может исчисляться бухгалтерская прибыль, но необходимость в определении налоговой отсутствует, так как величина сборов, которые фирма должна уплачивать в бюджет, определяется исходя из иных критериев. Это возможно, если, например, компания платит налоги по схеме УСН «доходы», по ЕНВД или патентной системе налогообложения.
Указанные схемы осуществления расчетов с государством не предполагают учета расходов, а в случае с патентом и ЕНВД не имеет значения также и величина доходов. Но бухгалтерская прибыль, так же как и экономическая, в фирмах, работающих по УСН «доходы», ЕНВД или ПСН, может исчисляться — особенно если предприятие обязано вести бухгалтерский учет по закону, а также отчитываться перед инвесторами.
Определив, в чем разница между налоговой и бухгалтерской прибылью, зафиксируем выводы в таблице.
Таблица
| Налоговая прибыль | Бухгалтерская прибыль |
| Что общего между ними? | |
| Могут быть одинаковыми по величине | |
| Не предполагают учета альтернативных издержек — в отличие от экономической прибыли | |
| Могут исчисляться на основе одних и тех же документов | |
| В чем разница между ними? | |
| Исчисляется в целях определения налогооблагаемой базы предприятия по критериям НК РФ | Исчисляется в целях соблюдения предписаний законодательства в сфере бухгалтерского учета или по требованию инвестора |
| Определяется только при тех системах налогообложения, в которых налог исчисляется с учетом доходов и расходов | Исчисляется при любых системах налогообложения |
Источник: https://1atc.ru/nalogovaja-pribyl/
Разница между бухгалтерским и налоговым учетом
Каждая организация должна вести два вида учета. Это разные документы. Но у бухгалтеров возникает необходимость в сближении бухучета и налогового учета. Для эффективного сближения документов нужно разобраться в имеющихся различиях.
Определение двух видов учета
Определение НУ содержится в статье 313 НК РФ. Это структура для сбора сведений, нужных для установления налоговой базы. При установлении этой базы используется первичка, объединенная в группы на базе правил НК РФ. Если фирма использует общую систему обложения, учет осуществляется для установления налога на прибыль.
Бухучет представляет собой создание системы сведений об определенных объектах и операциях. Регулируется он ФЗ №402 «О бухучете» от 6 декабря 2011 года. Цель его существования – формирование фин. отчетности, на базе которой можно сделать вывод об итогах работы компании. Бухучет, в отличие от налогового, позволяет судить о результатах функционирования фирмы.
Бухгалтерская отчетность является документом, на базе которого могут приниматься решения.
К примеру, на базе данных бухучета принимается решение о том, стоит ли выдавать какой-либо компании кредит. Отчетность потребуется для участия в конкурсах.
Финансовая отчетность может запрашиваться внешними пользователями: кредиторами, партнерами, кредитными учреждениями, аудиторами. Эти пользователи только на основании данных бухучета могут получить полную картину о финансовом положении фирмы. Отчетность не менее часто используется внутренними пользователи. Это руководители, сотрудники, учредители. Именно на базе данных бухучета принимаются ключевые управленческие решения.
Уже на базе определений двух форм учета можно понять отличия. Налоговый учет нужен преимущественно для государственных структур. Он обеспечивает простоту контроля над уплатой налогов. Он нужен для отслеживания своевременности налоговых платежей и их полноты. На базе бухучета формируется отчетность. Она нужна для сторонних и внутренних пользователей. На ее базе принимаются различные решения: от выдачи кредитов до управления компанией.
Отличия между бухучетом и налоговым
Отличия касаются практически всех направлений учета.
Признание доходов
Признание в бухучете регулируется ПБУ 9/99, установленными приказом №32 от 6 мая 1999 года. В пункте 2 ПБУ 9/99 указано, что доход фирмы – это повышение экономических выгод по итогам поступления активов и покрытия обязательств. При этом увеличивается капитал субъекта. Доходом не будут считаться вклады участников общества/собственников.
Определение дохода в рамках налогового учета содержится в статье 41 НК РФ. Это экономическая выгода, фиксируемая тогда, когда ее возможно оценить. Она должна соответствовать главе 23 НК РФ.
Оба определения тесно связаны с таким понятием, как экономическая выгода. Но в законах не раскрывается этот термин. Он есть только в Концепции бухучета в рыночной экономике (пункт 7.2.1). В частности, это способность объектов являться фактором для притока денег в компании. То есть выгода – это приток денег.
Классификация поступлений
Доходы в рамках бухучета:
- Доход от стандартных направлений работы фирмы. К примеру, это деньги от реализации товаров, исполнения услуг (пункт 5 ПБУ 9/99).
- Прочие доходы. Перечень их содержится в пункте 7 ПБУ 9/99. Он не является исчерпывающим. То есть прочими могут считаться доходы, не содержащиеся в этом перечне. Примеры прочих доходов: предоставление в аренду имущества, выплата неустоек партнерами, разницы между курсами.
Доходы в рамках НУ:
- Доходы от реализации услуг и прав на имущество. Под реализацией прав понимается продажа товаров как своего производства, так и купленных ранее оптом.
- Внереализационные доходы. Перечень их содержится в статье 250 НК РФ. Он является закрытым. К этой категории относится, к примеру, доход от долевого участия.
Классификация в бухучете и НУ имеет свои отличия и схожие черты. В обеих формах учета фигурирует выручка. Однако перечень прочих доходов в бухучете открыт, а перечень внереализационных доходов – закрыт.
Ограничения, касающиеся признания поступлений
Рассмотрим ограничения в рамках бухучета. Это доходы, не фиксируемые в рамках бухучета, оговорены в пункте 3 ПБУ 9/99. В частности, это поступления от ЮЛ и ФЛ. К примеру, это возвращенный заем, который ранее был дан заемщику.
В рамках НУ не признаются доходы, оговоренные в статье 251 НК РФ. Это доходы, которые пришли в форме имущества и прав на него в рамках предварительной оплаты. К примеру, это имущество, являющееся залогом.
Ограничения в обеих формах учета похожи. Перечни являются закрытыми.
Последовательность признания доходов
В бухучете последовательность признания доходов регламентируется разделом 4 ПБУ 9/99. Выручка признается только в том случае, если исполняются условия, содержащиеся в пункте 12 ПБУ 9/99. Если выполняются не все условия, средства признаются не выручкой, а кредиторским долгом. Обычно бухучет ведется посредством начисления. Но если субъект может вести упрощенный учет, то ему позволено использовать кассовый метод.
В рамках НУ порядок признания поступлений оговорен в статье 271 НК РФ.
ВАЖНО! Даты признания поступления средств в разных формах учета различаются.
Общие выводы
Сведения из НУ и бухучета могут совпадать. Однако совпадают далеко не все положения. В частности, признание в налоговом учете отличается рядом нюансов. Рассмотрим все отличия:
- Классификация. В доходы в бухучете могут входить средства от участия в капитале прочих субъектов, если это главное направление деятельности фирмы. Если же это не основное направление работы, то средства будут считаться прочими доходами. В рамках НУ средства от долевого участия всегда считаются внереализационным доходом. Положение об этом содержится в пункте 1 статьи 250 НК РФ.
- Перечень. Ряд доходов, не принимаемых во внимание при установлении налоговой базы, превышает ряд доходов, которые не нужно учитывать для целей бухучета.
- Дата признания средств. Бухучет осуществляется в стандартных ситуациях через начисление. НУ выполняется двумя способами: и кассовым, и через начисление.
ВАЖНО! Бухучет может вестись и кассовым методом. Однако это актуально лишь для малого бизнеса.
Различия в признании трат
Для признания расходов должен соблюдаться определенный перечень условий. Он будет разным для бухучета и НУ. Рассмотрим условия для НУ:
- Обоснованность трат.
- Наличие документального подтверждения.
- Траты осуществлены для работы, которая нужна для получения дохода.
Перечень условий для бухучета:
- Траты осуществлены на основании договора.
- Сумма трат является определенной.
- Есть признаки того, что по итогам операции выгоды будут сокращены.
Если какое-либо условие не исполнено, то траты не могут признаваться.
Особенности амортизации
Рассмотрим варианты начисления амортизации на основании вида учета:
- Бухучет: линейный, списание соответственно объему товаров, метод сокращаемого остатка.
- Налоговый учет: линейный и нелинейный.
Если при ведении разных форм учета выбираются разные методы начисления, образуется разница.
Рассмотрим другие особенности, касающиеся амортизации:
- Варианты начисления. В рамках бухучета амортизация начисляется относительно каждого предмета. Начисление начинается в дату принятия предмета к учету. При начислении в рамках НУ используется тот метод, который указан в учетной политике.
- Срок полезной эксплуатации. В рамках бухучета СПИ определяется фирмой самостоятельно. При этом учитывается ряд нюансов. К примеру, предполагаемый физический износ. В рамках налогового учета СПИ определяется на базе Классификации ОС.
По всем указанным направлениям возможны расхождения.
Различия при формировании резервов
Расхождения образуются в этих случаях:
К СВЕДЕНИЮ! Последние корректировки, которые вносятся в НК РФ, нужны в том числе для сближения двух форм учета.
Источник: https://assistentus.ru/vedenie-biznesa/otlichiya-buhgalterskogo-ucheta-ot-nalogovogo/
Бухгалтерский учет и налоговый учет — различия
Бухгалтерский учет и налоговый учет — это два законодательно закрепленных вида учета для каждой организации, осуществляющей производственную или иную деятельность на территории государства. Однако, несмотря на использование обоими видами одинаковой информации и документов, между ними имеется множество отличий в целях, задачах, пользователях информации, а главное, в их законодательном регулировании.
Что такое налоговый учет
Налоговый учет — это процесс обобщения информации с целью определения налоговой базы для их начисления. Этот процесс проводится на основании отчетности и сведений в первичных документах организации, которые должны вестись в соответствии с порядком, определенным Налоговым кодексом государства.
Учетная система предприятия
Главной целью этого учета является постоянное формирование полной и правильной информации о доходах и расходах организации для определения налоговой базы отчетного периода. Уже на основании этих данных бухгалтерия начисляет и уплачивает различные налоги, а также проводит анализ показателей для их оптимизации и минимизирования налоговых рисков.
Обратите внимание! Ведение этого учета — обязанность всех предприятий, которые осуществляют деятельность на территории страны. Порядок его ведения на предприятии должен быть закреплен в его учетной политике.
Организация может осуществлять налоговый учет по одному из следующих вариантов:
- Отдельно от бухучета. Этот вариант больше всего подходит для крупных компаний, где оба вида учета обычно ведутся в разных подразделениях.
- На базе бухучета. Этот вариант предполагает максимальное сближение обоих видов учета.
- Способом корректировки данных бухучета. Разница между обоими видами заметна только в ситуациях, когда между ними возникают отклонения.
- Ведение системы налогового учета в специальном плане счетов. Дополнительные счета разрабатываются и вводятся к рабочему плану счетов.
Отличия между бухгалтерским и налоговым учетом
Главное отличие между обоими видами учета — цель обобщения информации и ее пользователи. Если в налоговом учете информация формируется для определения налоговой базы и используется контролирующими органами и квалификационными налоговыми консультантами, то бухгалтерский нужен для формирования наиболее полной информации о состоянии дел фирмы, которая учитывает все факторы и включает в себя все совершенные операции. Основными пользователями сведений бухучета являются учредители и руководители предприятия.
Различия исходят из различных документов, на основании которых они строятся. Для налогового учета главным документом является Налоговый кодекс Российской Федерации и положения к нему. Бухгалтерский — регулируется Федеральным законом «О бухгалтерском учете», положениями по бухгалтерскому учету (ПБУ) и другими законодательными актами. При проведении сравнительного анализа можно выявить различия в следующих категориях: признание доходов и расходов, расчет амортизации, создание резервов, оценка МПЗ, прямые и косвенные расходы.
Отличия между учетами
Различия в признании доходов в бухгалтерском и налоговом учете
Доходы предприятия в бухучете регламентируются ПБУ 9/99 «Доходы организации», в налоговом — ст.41 НК РФ «Принципы определения доходов», главой 23 и 25 НК РФ (часть вторая).
Краткая классификация доходов в обоих видах учета:
| Бухгалтерский | Налоговый |
| Доходы от основного вида деятельности — выручка от продажи, оплата за выполнение работ, оказание услуг. | Доходы от продажи товаров (работ, услуг) — выручка. |
| Прочие доходы, регламентированные п.7 ПБУ 9/99. Перечень доходов открытый. | Внереализационные доходы, регламентированные ст.250 НК РФ. Перечень доходов закрытый и включает в себя 25 видов дохода. |
Также достаточно серьезное отличие при определении доходов состоит в дате их признания. Разница в датах признания доходов зависит от методов ведения учета. Бухгалтерский в основном ведется методом начисления (кроме организаций, ведущих учет упрощенным способом, в этом случае им разрешен кассовый метод признания доходов). Ведение налогового учета может проводиться как кассовым, так и методом начисления.
Поэтому при их сравнении дата признания одних и тех же доходов может отличаться от вида учета, если для них применяются различные методы ведения.
Признание доходов
Различия в признании расходов в бухгалтерском и налоговом учете
Расходы организации для бухучета регулируются ПБУ 10/99 «Расходы организации», для налогового — п.1 ст.252 НК РФ.
Классификация расходов в обоих видах следующая:
| Бухгалтерский | Налоговый |
| Выбытие активов, возникновение обязательств, из-за которого происходит уменьшение капитала организации. | Экономически оправданные и документально подтвержденные издержки предприятия. |
Для того, чтобы расходы были приняты к налоговому учету они должны соответствовать нескольким требованиям:
- обоснованность;
- документальное подтверждение;
- образовались в результате деятельности, направленной на получение дохода.
Отличия в признании расходов могут быть не только в различных их видах, но и в следующих случаях:
- Некоторые расходы в налоговом учете нормируемые. Это значит, что сумма таких расходов принимается не полностью, а в размере, определенном нормативами законодательно. В бухучете, если сумма признана расходами, она принимается целиком.
- Также, как и при признании доходов, момент принятия расходов для бухгалтерского и налогового учета может отличаться. Это зависит от используемого метода ведения исчисления налогооблагаемой базы — метод начисления или кассовый метод.
Из-за различий в признании доходов и расходов бухгалтерская прибыль и налоговая прибыль могут отличаться друг от друга. Это отличие называется временной разницей.
Временная разница — это доходы и расходы в бухгалтерском учете, которые формируют бухгалтерскую прибыль в одном периоде, а налоговую прибыль — в другом.
Признание расходов
Различия амортизации в бухгалтерском и налоговом учете
Начисление амортизации на объекты основных средств в бухучете регулируется ПБУ 6/01, а в налоговом — ст.259 НК РФ. Для бухгалтерского учета признаются следующие способы начисления амортизации:
- линейный;
- метод уменьшаемого остатка;
- метод списания стоимости по сумме чисел лет срока полезного использования;
- метод списания стоимости пропорционально объему продукции (работ).
В налоговом учете разрешено использовать только два метода амортизации основных средств: линейный и нелинейный. Таким образом, если руководство предприятия выбирает различные способы расчета сумм амортизации, тогда возникает разница в данных показателях.
Различия возможны также при определении срока полезного использования основного средства. Для целей бухучета срок полезного использования объекта определяется самостоятельно исходя из особенностей основного средства.
В налоговом срок полезного использования объекта устанавливается на основании Классификации основных средств, где такой срок устанавливается законодательно.
Также в этом учете возможно применение повышающих или понижающих коэффициентов к норме амортизации, которые либо ускоряют выбытие объекта (при его работе в условиях повышенной сменности), либо уменьшают расходы текущего периода.
Такие коэффициенты могут применяться также и при начислении амортизации на лизинговое имущество. Амортизационная премия (расходы на капитальные вложения) применяется исключительно в условиях налогового учета и уменьшает налогооблагаемую прибыль.
Различия между бухгалтерским и налоговым учетом при создании резервов
Резервы — это ресурсы, которые создаются на предприятии, за счет которых в дальнейшем списываются текущие расходы. При планировании и создании резервов необходимо учитывать, что в бухучете существуют обязательные резервы (учитывая исключения) и резервы, которые не обязательны к формированию.
Резервы
В налоговом учете создание обязательных резервов не предусмотрено. Все резервы создаются добровольно, это является правом организации, которое должно быть закреплено в ее учетной политике. Создавать резервы для этого вида учета имеют право только те предприятия, которые для целей налогообложения применяют метод начисления.
| Вид резерва | Бухгалтерский | Налоговый |
| На отпуска и вознаграждения в заработную плату по итогам за год | Обязательный резерв (исключение — предприятия, ведущие упрощенный бухучет) | Создается добровольно, регулируется ст.324.1 НК РФ |
| По сомнительным долгам (для страхования сомнительной дебиторской задолженности) | Обязателен для всех предприятий (согласно п.70 Приказа № 34н) | Создается добровольно, регулируется п.3 ст.266 НК РФ |
| На гарантийный ремонт | Обязательный резерв (исключение — предприятия, ведущие упрощенный бухучет) | Создается добровольно, регулируется ст.267 НК РФ |
| На ремонт основных средств и недвижимости | Не создается | Создается добровольно |
| Под снижение стоимости ТМЦ | Обязательный резерв (исключение — предприятия, ведущие упрощенный бухучет) | Не создается |
| Под обесценение финансовых вложений | Обязательный резерв, если предприятие узнало. Что стоимость финансовых вложений значительно снижается (исключение — предприятия, ведущие упрощенный бухучет) | Не создается |
| На НИОКР | Не создается | Создается добровольно |
Хоть в бухучете может быть создано 5 резервов, в налоговом у организации отсутствуют обязательства по формированию таких же резервов.
Различия в способах оценки МПЗ
Методы оценки МПЗ на балансе предприятия в обоих видах учета одинаковы с 01.01.2015 года, когда законодательно был отменен метод определения цены ЛИФО. На сегодняшний день организация вправе избрать один из следующих методов определения стоимости МПЗ:
| Метод | Бухгалтерский | Налоговый |
| ПБУ 5/01 | п.8 ст.254 НК РФ | |
| ФИФО | Этот метод основывается на способе оценки МПЗ по стоимости первых по времени приобретения товаров. | |
| По себестоимости каждой единицы товара | В случае такой оценки товарно-материальных ценностей бухгалтер ведет поштучный учет каждого изделия (товара). Это достаточно трудоемкий метод, поэтому он применяется в организациях с небольшим запасом дорогостоящих МПЗ, к примеру, в ювелирных магазинах. | |
| По средней стоимости списываемого товара | Это наиболее простой и удобный способ оценки МПЗ. Он основан на использовании усредненной стоимости материалов. Товары разбиваются на группы, для каждой из которых сначала рассчитывается среднемесячная стоимость в рублях. Затем определяется стоимость списанных за месяц товаров путем умножениях их количества на полученную среднюю стоимость. |
Важно! При избрании единого метода оценки стоимости имущества различия между ними будут отсутствовать.
Методы оценки МПЗ
Различия в определении прямых и косвенных расходов
Классификация затрат на прямые и косвенные производится с целью определения себестоимости товара, а также для расчета налогооблагаемой базы.
Согласно ст.318 НК РФ при использовании метода начисления для определения налогооблагаемой базы организация вправе разделить расходы на производство и реализацию на прямы и косвенные. Перечень прямых расходов, связанных с производством товаров, должен быть закреплен в учетной политике предприятия.
При этом прямые расходы для целей налогового учета относятся на текущий период только после того, как вся продукция, на стоимость которой они отнесены, была реализована. Косвенные затраты уменьшают налогооблагаемую базу в том периоде, в котором они возникли, и не зависят от реализации продукции.
В бухучете прямые расходы непосредственно включаются в себестоимость продукции (товаров, услуг), а косвенные распределяются по видам продукции условно в зависимости от определенных в учетной политике предприятия коэффициентов распределения. Прямые расходы в бухучете учитываются на счетах 20 и 23, а косвенные — на счетах 25, 26 и 44, где они накапливаются, а в конце месяца списываются проводками в дебет счетов 20 и 23.
На сегодняшний день все изменения законодательства в области бухгалтерского и налогового учета направлены на развитие сближения этих двух сфер. Но даже при наличии порой значительных расхождений в некоторых вопросах оба вида учета на предприятии тесно связаны друг с другом, так как в их основе неизменно лежит хозяйственная деятельность предприятия.
Источник: https://ontask.ru/development-finances/buxgalterskij-uchet-i-nalogovyj-uchet-razlichiya.html
Разница между бухгалтерской прибылью и налогооблагаемой прибылью
/ разница между / Разница между бухгалтерской прибылью и налогооблагаемой прибылью
Значение прибыли различно для разных людей, например, бизнесменов, бухгалтеров, работников, сборщиков налогов, экономистов и т. Д. Для бухгалтера прибыль означает превышение доходов над расходами, известное как учет прибыли . На момент расчета бухгалтерского учета учитываются только явные затраты, т.е. балансовые расходы.
Концепция учета прибыли отличается от налогооблагаемой прибыли в том смысле, что последняя представляет собой сумму, которая облагается налогом в соответствии с положениями закона о подоходном налоге. Он рассчитывается с учетом бухгалтерской прибыли, а затем добавляется недопустимые расходы за вычетом допустимых расходов и доходов, зачисленных на счет прибылей и убытков.
Ознакомьтесь с выдержкой из этой статьи, которая даст вам полное представление о разнице между бухгалтерской прибылью и налогооблагаемой прибылью.
Сравнительная таблица
| Имея в виду | Термин «бухгалтерская прибыль» относится к доходам компании, полученным после уменьшения общих расходов от общих доходов. | Термин «налогооблагаемая прибыль» относится к прибыли бизнеса, которая облагается налогом в соответствии с правилами подоходного налога. |
| основа | Стандарт бухгалтерского учета | Закон о подоходном налоге 1961 года |
| Год | Финансовый год | Доход предыдущего года облагается налогом в год оценки. |
| Задача | Знать доходность и эффективность предприятия. Знать налогооблагаемость предприятия. | Знать налогооблагаемость предприятия. |
| аудит | Финансовый аудит | Налоговый аудит |
Определение бухгалтерской прибыли
Бухгалтерская прибыль является результатом операционной и внереализационной деятельности предприятия. Это фактическая финансовая выгода, полученная после сокращения общих расходов от общей выручки бизнеса. Это отражает прибыльность и эффективность компании в будущем. Он также определяет, насколько точно распределяются ресурсы объекта.
Знание ликвидности и платежеспособности компании очень важно для пользователей финансовой отчетности.
Финансовый год начинается с 1 апреля и заканчивается 31 марта.
Определение налогооблагаемой прибыли
Сумма прибыли, которая облагается налогом в соответствии с Законом о подоходном налоге 1961 года под заголовком «Прибыль и прибыль от бизнеса или профессии», называется налогооблагаемой прибылью. Это получено, беря бухгалтерскую прибыль в качестве основы. Каждый год декларация подается в отдел подоходного налога за предыдущий год в году оценки. На основании этой декларации рассчитывается налогооблагаемая прибыль и ее налог, который должен быть уплачен компанией. В эту прибыль запрещенные расходы добавляются обратно.
Например: если оценочный год 2015-2016, то предыдущий год будет 2014-2015.
Ключевые различия между бухгалтерской прибылью и налогооблагаемой прибылью
Разница между учетной прибылью и налогооблагаемой прибылью может быть четко определена по следующим основаниям:
- Финансовая прибыль бизнеса известна как бухгалтерская прибыль, в то время как прибыль, которая подлежит налогообложению, известна как налогооблагаемая прибыль.
- Возврат предоставляется в соответствующий отдел в случае налогооблагаемой прибыли, в то время как учетная прибыль публикуется в конце финансового года.
- Финансовый аудит проводится для признания правильной учетной прибыли. С другой стороны, Налоговый Аудит проводится для признания фактической налогооблагаемой прибыли.
- Бухгалтерская прибыль используется для определения прибыльности компании за указанный период, а налогооблагаемая прибыль — для определения налога, подлежащего уплате компанией.
- Бухгалтерская прибыль за определенный финансовый год, а налогооблагаемая прибыль — за предыдущий год, начисленный в отчетном году.
Заключение
Есть много моментов, которые различают две сущности, которые подробно обсуждаются здесь. Проще говоря, оба они верны на своем месте. Бухгалтерская прибыль рассчитывается в соответствии с принципами и допущениями бухгалтерского учета, а налогооблагаемая прибыль рассчитывается в соответствии с установленными налоговыми правилами каждой страны. Обе прибыли рассчитываются за определенный период. Во много раз учетная прибыль больше налогооблагаемой прибыли.
Источник: https://ru.gadget-info.com/difference-between-accounting-profit
Расчет разницы между бухгалтерской и налоговой прибылью
Расчет разницы между бухгалтерской и налоговой прибылью производится, если имеют место отличные друг от друга правила ведения учета доходных и расходных операций. Основные принципы определения указанного параметра рассмотрены в настоящей статье.
Налоговая прибыль и бухгалтерская прибыль
Разница между бухгалтерской и налоговой прибылью
Пример расчета разницы
Итоги
Налоговая прибыль и бухгалтерская прибыль
Процедура учета доходных и расходных операций позволяет сформировать параметры прибыли, которые имеют разное значение в указанных системах учета. Несмотря на один и тот же объект учета, величины различных видов прибыли могут существенно отличаться в зависимости от следующих факторов:
- возможное временное расхождение при отражении их в отчетности — так как признание доходных и расходных операций в рассматриваемых системах учета осуществляется по разным принципам, поэтому одни и те же итоги хозяйственных или финансовых операций могут относиться к разным периодам;
- возможное расхождение в основаниях для признания доходных и расходных операций для каждой из систем учета.
Прибыль в сфере налогообложения представляет параметр, который учитывается при расчете налоговых платежей. Формирование такого параметра осуществляется по нормам, указанным в гл. 25 НК РФ, которая предусматривает нюансы признания отдельных видов операций для определения налоговой базы.
Подробнее о содержании налоговой прибыли читайте в материалах нашей рубрики «Налог на прибыль организаций в 2016–2017 годах по НК РФ».
В бухучете прибыль определяется путем вычета всех документально произведенных расходов из суммарного дохода предприятия за год.
В ходе осуществления текущего учета неизбежно выявляется разница между двумя показателями прибыли по итогам конкретного отчетного периода.
Разница между бухгалтерской и налоговой прибылью
Порядок расчета разницы при сопоставлении различных параметров прибыли регламентирован ПБУ 18/02 «Учет расходов по налогу на прибыль организаций», утвержденным приказом Минфина РФ от 11.11.2002 № 11н.
Итоговая разность между величинами прибыли включает в себя постоянные и временные разницы. Выявление этих параметров происходит в процессе ведения текущего финансового учета на предприятии. Основанием для распределения и обособленного отражения разностной величины являются первичные документы учета.
Узнайте подробнее о формах документов бухучета в статье на нашем сайте «Первичные документы бухгалтерского учета в 2016–2017 годах».
Перечень доходных и расходных обязательств, составляющих параметры постоянной разницы, определен в п. 4 ПБУ 18/02. К их числу относятся:
- операции, признаваемые для установления показателя прибыли в бухучете в отношении текущего периода, однако не учитываемые для налогооблагаемой базы текущего и последующих периодов;
- операции, признанные для налогооблагаемой базы отчетного периода, однако не применимые в показателях бухучета текущего или последующих периодов.
Примерный перечень условий для возникновения разницы постоянного характера, а также базовые принципы включения в них постоянных обязательств налогового характера также регламентированы п. 4 ПБУ 18/02.
Разницы временного характера выявляются в результате отнесения доходных и расходных операций к различным периодам отчетности для обоих видов учета и приводят к возникновению отложенного налога на прибыль (п. 9 ПБУ 18/02). Это значение непосредственно влияет на размер налоговых платежей, подлежащих перечислению в текущем и последующих периодах.
В зависимости от влияния на параметры прибыли при исчислении налога разницы временного характера могут быть вычитаемыми или налогооблагаемыми. Исходя из определения такой классификации, вычитаемые показатели ведут к снижению платежей в последующих периодах, тогда как налогооблагаемые ведут к их увеличению.
Учет отложенных налоговых активов и обязательств позволяет соблюсти принципы единства начисления по текущим операциям и сформировать достоверную бухгалтерскую отчетность.
Пример расчета разницы
Рассмотрим возникновение разницы постоянного характера (ПНО) на примере.
Пример
В процессе расчета налоговых платежей представительские расходы сформированы в сумме 50 000 руб.
Затраты на оплату труда за аналогичный временной промежуток — 1 000 000 руб.
Для налогового учета может быть признано только 40 000 руб. (1 000 000 руб. × 4%).
Постоянная разница составит 10 000 руб. (50 000 – 40 000), а ПНО — 2 000 руб. (10 000 руб. × 20%).
Расходы сверх установленного лимита не признаются для налогового учета, поэтому ведут к увеличению налогового платежа. В бухучете происходит отражение расходов и ПНО следующим образом:
- Дт 26 Кт 60— 50 000 руб. — расходы представительского характера принимаются к учету;
- Дт 99 субсчет «ПНО» Кт 68 субсчет «Расчеты по налогу на прибыль» — 2 000 руб. — начисление ПНО.
Итоги
Разница между двумя видами прибыли является нормальным показателем в текущей деятельности предприятия и отражает реальный учет доходных и расходных обязательств. От соблюдения правил ее определения зависит как текущее состояние отчетности, так и параметры платежей текущего и последующих периодов.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/buhgalterskij_uchet/vedenie_buhgalterskogo_ucheta/raschet_raznicy_mezhdu_buhgalterskoj_i_nalogovoj_pribylyu/







