

Что такое входной и исходящий НДС?
Один из разновидностей налогов в России – это налог на добавленную стоимость. Он составляет порядка 25% от общей суммы налогов, поступающих в бюджет государства. При этом существует два подвида НДС: входящий и исходящий.
Входной НДС – это налог, который платит покупатель, когда совершает покупку. Он отражается в счете-фактуре, чеке, счете и т. д. Покупателем выступают компании, организации или ИП, например, при закупке материалов и сырья у поставщика.
Входной и исходящий НДС
Наряду с понятием «входной» НДС можно встретить понятие «входящий». Входящий – означает то же самое, что и входной, но является более разговорным понятием. Тогда как «входной» – более официальным, которое употребляется в нормативно-правовых актах, законах и других официальных документах.
Исходящий, который по другому называют еще «выходной» НДС – это тот процент от стоимости товара, услуги или права, который организация (как продавец) выставляет к уплате покупателю. Впоследствии она обязана уплатить эту сумму в государственный бюджет.
Расчет суммы процента к уплате
Прежде чем перечислять средства в государственный бюджет, налогоплательщик может уменьшить его на сумму входного НДС. Это право регламентируется 173 ст. НК РФ и 171 ст. НК РФ. Процесс уменьшения суммы налога называется его вычетом.
Для подтверждения оплаты покупателем налога необходимо иметь счет-фактуру. Этот документ является доказательством того, что налог уже был оплачен в момент приобретения товара или услуги. Без правильно оформленной счет-фактуры ФНС имеет право отказать оформить вычет.
К вычету можно принять сумму, уплаченную при перевозке товаров через границу. Средства, потраченные на уплату налога, можно учесть как расходы на приобретение. В этом случае тоже нужна счет-фактура или же таможенная декларация.
Документы для вычета могут быть как бумажные, так и электронные. Но все проведенные операции покупок должны быть зарегистрированы во внутренних документах организации. Например, должны быть отметки в журнале расходов, книгах продаж и т. д.
Входной НДС
Процент, уплаченный организацией при покупке, должен быть отмечен в налоговой декларации. Это условие обязательное, и его несоблюдение может стать причиной для отказа в вычете. Входной НДС невозможно принять к вычету только в случаях, предусмотренных ст. 171 НК РФ.
- Первый вариант: если организация, совершающая покупку, сама не является налогоплательщиком НДС.
- Второй вариант: если товары, которые были куплены организацией, используются в операциях, не облагаемых НДС.
- Третий вариант: место использования приобретенных товаров находится за пределами Российской Федерации.
В перечисленных случаях уплаченный процент отражается в документах в статье расходов.
Итоговый процент
Сумма к вычету формируется путем сложения всех входных налогов, подтвержденных счетами-фактурами за один налоговый период.
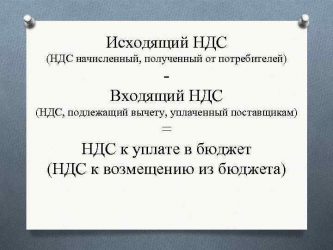
Итоговый процент, который налогоплательщик обязан уплатить в государственный бюджет, вычисляется по формуле:
Процент к уплате = Исходящий – Входящий налог.
Пример
Общество с ограниченной ответственностью, занимающееся производством деталей для автомобилей приобрело оборудование импортного производства стоимостью 150 тыс. рублей. Во время ввоза оборудования на территорию Российской Федерации организация заплатила 18%, что составило 27 тыс. рублей и через некоторое время получила документальное подтверждение платежа.
В одном отчетном периоде с покупкой оборудования были приобретены ресурсы стоимостью 250 тыс. рублей. С этой суммы было уплачено 18% (45 тыс. рублей). Произведенной продукции было реализовано на 600 тыс. рублей (18% = 108 000). Также в организацию поступил аванс от заказчиков в размере 200 тыс. рублей (18% = 36 000).
Рассчитаем величину денежных средств к уплате в государственный бюджет за один налоговый период.
В первую очередь определяем сумму входящего налога. Она будет равна проценту, уплаченному с реализованной продукции и аванса: 108 000 + 36 000 = 144 тыс. рублей.
Затем рассчитываем размер исходящего процента. Он равен сумме процента, уплаченного за ввоз товара на территорию РФ и за приобретенные ресурсы: 27 000 + 45 000 = 72 тыс. рублей.
Тогда величина денежных средств, которые необходимо уплатить организации будет равна 144 000 – 72 000, то есть 72 тыс. рублей.
Заключение
В понятиях входного и выходного НДС необходимо разбираться всем организациям, так как любая деятельность требует затрат на ресурсы, оборудование или офисную мебель.
Если налогоплательщик не будет оформлять вычет входного НДС из общей суммы, подлежащей к уплате в государственный бюджет, то сложится ситуация, называемая двойным налогообложением. Такой дополнительный расход легко избежать, если правильно отражать все операции и вовремя подавать документы на вычет.
Источник: https://xn——8kcmgtdwdonrkr4m.xn--p1ai/nalogi/nds/vhodnoj-i-ishodyashhij.html
Что такое входящий и исходящий НДС
НДС относится к числу косвенных налогов. Это означает, что его перечисляет в государственную казну продавец, хотя фактически эту сумму платит покупатель.
У поставщика возникает необходимость начислить НДС в трех ситуациях:
- когда он реализует покупателям товары, работы или услуги;
- если ему поступают авансовые платежи от заказчиков;
- если стоимость ранее проданной продукции изменилась.
По факту совершенной реализации выписываются особые документы – счета-фактуры. Это основная бумага, подтверждающая расчет налога на добавленную стоимость. Они всегда готовятся в двух экземплярах: один забирает клиент, второй остается у поставщика. В фактуре может быть прописана одна из трех налоговых ставок: 0%, 10% или 18%.
Перечисление НДС – обязанность всех плательщиков налога, к числу которых относятся производственные, торговые и строительные фирмы, работающие на общей системе налогообложения. Они должны не позднее 25 числа месяца, следующего за отчетным кварталом, перечислить сумму начисленного налога в государственную казну. Однако прежде чем сделать это, они могут уменьшить ее на размер входного налога.
Входящий НДС – это налог, предъявляемый продавцами товаров, который оплачивает конкретная компания, выступая в роли покупателя или заказчика. Любая организация не только реализует результаты своей деятельности, она закупает сырье, материалы, услуги для ее осуществления. Если не вычитать входной НДС из суммы бюджетных обязательств, получится двойное налогообложение.
Величина налога, подлежащего к вычету, рассчитывается как сумма НДС, выделенная во всех входных счетах-фактурах.
Попробуйте наш калькулятор для подсчета НДС с прописью
Когда можно вычесть входящий НДС?
Компания имеет право вычесть входящий налог, если выполняются четыре важных требования законодательства:
-
Продукция приобретается для участия в операциях, облагаемых косвенным налогом.
-
Все купленные товары и услуги приняты к учету.
-
У фирмы имеется вся необходимая подтверждающая документация (счета-фактуры, акты и т.д.).
-
Со дня совершения операций прошло не менее трех лет.
Налог, уплаченный при приобретении товаров за границей, выполнении функций налогового агента, вычитается только при наличии у покупателя документа, фактически подтверждающего его перечисление в бюджет.
Законодатель выделяет две ситуации, когда компания не может принять к вычету входной косвенный налог:
-
Если она не является плательщиком НДС.
-
Если товары, облагаемые налогом, были приобретены для участия в операциях, освобожденных от НДС или совершаемых за границей.
Важно сохранять всю первичную документацию по входному НДС, потому что ее отсутствие лишает компанию права произвести его вычет.
Как рассчитывается сумма налога?
Чтобы определить величину налога к перечислению в государственную казну, необходимо воспользоваться формулой:
Размер налога = ИН – ВН, где
- ИН – исходящий косвенный налог;
- ВН – входной НДС, в том числе и платежи, по факту перечисленные в бюджет при покупке импортных товаров.
Понять алгоритм расчета поможет несложный пример.
ООО «Стройторг» во втором квартале 2016 года закупило импортный станок, стоимость которого составила 100 000 рублей. При завозе товара на таможенную территорию России оно заплатило косвенный налог 18% = 18 000 рублей, а через неделю получило подтверждение об этом со стороны «своей» ИФНС.
В ходе отчетного периода было закуплено сырья и материалов общей стоимостью 200 000 рублей (НДС 36 000), реализовано продукции на 500 000 рублей (НДС 90 000 рублей). Еще 50 000 рублей было получено от заказчиков в качестве аванса, налог с них составил 9 000 рублей.
Как найти величину бюджетного платежа по итогам третьего квартала?
Воспользуемся несложным алгоритмом действий.
-
Определим величину исходящего налога: 90 000 + 9 000 = 99 000 рублей.
-
Определим размер исходящего НДС: 18 000 + 36 00 = 54 000 рублей.
-
Рассчитаем окончательную сумму бюджетного перечисления: 99 000 – 54 000 = 45 000 рублей.
Эту сумму компания обязана заплатить до 25 октября 2016 года.
При расчете налога важно подтвердить документально все суммы входного НДС. Если у компании отсутствуют счета-фактуры или их оформление не соответствует действующим правилам, принимать НДС к вычету нельзя. Обнаружив отсутствие «первички», налоговая инспекция может применить к организации различные санкции, включая пени и штрафы.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Источник: https://raszp.ru/nalogi/vhodyashhiy-i-ishodyashhiy-nds.html
Ндс входящий и исходящий – в чем особенность и отличия
НДС облагаются практически все товары, услуги и оказанные работы. Надбавка оплачивается как со стороны продавца, так и покупателя. Отсюда производные термины, которые уже давно закрепились за этими словами «входящий НДС» и «исходящий НДС».
Разберем тему подробно и объясним, что это такое для чайника в этой статье.
Входящий и исходящий НДС
Входящий НДС представляет собой налог, который оплачивается тем, кто что-либо приобретает. То есть, получая на этот процент счёт-фактуру, покупатель является налогоплательщиком и вправе принять надбавку к вычету из расчёта государственного бюджета из суммы исходящей стороны.
Данный налог на добавленную стоимость формируется при поступлении товара продавцу и при наличии СФ и соответственно оплаты за него. Оплатой занимается сам покупатель, а предъявлением – продавец или человек, который реализует содействие.
Исходящий НДС предъявляется клиентам со стороны продавца. При реализации самого предмета, на который налагается сумма процента, и фиксируется в СФ, предоставляемом потребителю.
Второй вид налога оплачивается в обязательном порядке за определённый период времени. Из него полагается к вычету сумма входного процента, благодаря чему размер налога можно уменьшить и платёж будет составлять уменьшенный вариант.
Если между контрагентами предоставляется аванс на предстоящую поставку материала по СФ, то налог выплачивается по авансовым денежным средствам, а затем отчисляется после получения заключительного документа.
Предъявление налога покупателям: исходящий НДС
Облагаемой базой являются товары, которые предъявляются покупателям с надбавкой. НДС – это налог, относящийся к косвенному типу, следовательно, перевод сумм в общий капитал происходит за счёт рядового потребителя.
Налоговые платежи у поставщиков предъявляются в следующих ситуациях:
- когда поступают авансовые деньги на счёт будущих поставок;
- когда реализуется товар или происходит смена прав на обладание собственностью;
- если полученные ранее материалы были оценены по другой стоимости, то есть произошли изменения.
В процессе продажи заполняется специальный документ – счёт-фактура. В нём выделяется сумма налога. В зависимости от группы товара он может равняться 10% (детское питание, периодическая литературы, лекарственные препараты), 0% (продукция, отправляемая на экспорт) и 20% (остальной вид товара, не вошедший в первые две категории).
Все отображённые суммы подлежат внесению в фонд страны. Если выдается аванс, к нему прикрепляется СФ, в котором также указан исходящий НДС. Этот процент подлежит вычету уже после того, как произошла сама отгрузка товара в реальном времени.
Входящий НДС
Кроме перечисления в бюджет, представитель поставщика имеет право минимизировать размер налога на входную долю. Поставляющая сторона при этом избегает двойного налогообложения за счёт того, что она может выступать противоположной стороной, приобретающий товар, в цену которого включён процент.
Чтобы воспользоваться правом на вычет входного НДС, необходимо представить счет- фактуру, так как именно этот документ выступает единственным подтверждением. Другую документацию использовать запрещено. Процент рассчитывается на основе предъявленных документов и размещённой в них информации.
Входящий и исходящий НДС: формула расчета НДС к уплате
Благодаря формуле можно произвести расчёты и узнать конкретный платёж, который нужно внести в инспекционный орган.
Схема выглядит так:
(У)= (Ис.) – (Вх.), где У – налог, предназначенный к уплате; Ис. – исходящий процент и Вх. – входная часть.
Рассмотрим на примере. Некая фирма «Солнце» приобрела целую партию продукции в июне на общую сумму 30 000 рублей за границей. При ввозе в июле она внесла налог на сумму 6000 рублей (20%) и получила подтверждение от инспекции о проведённой операции. В третьем квартале была проведена закупка отечественного сырья на сумму 127440 рублей, и из них – 20% налога равные 25 488 рублям. Выручка с проданного материала составила 371700 руб., где НДС составил 74340 руб. В счёт будущих отгрузок в третьем периоде были внесены авансовые суммы размером в 20 000 рублей, из которых сбор составил 4000.
Далее подсчитываем исходящий платёж 74340+4000=78340 рублей. Выходной считается таким образом: 25488+ 6000= 31488 рублей. Чтобы понять сумму к уплате необходимо из первой найденной цифры вычесть вторую, то есть 78340-31488=46852 рубля. Именно этот размер процента необходимо уплатить «Солнце» в Федеральную налоговую службу по окончании третьего квартала.
Входящий и исходящий НДС: документы подтверждения
Все финансовые операции при ведении какой-либо хозяйственной деятельности должны быть закреплены. Налоговая деятельность также не является исключением. Важной является справка о вычете входящего налога, так как если будут допущены ошибки в этих бумагах, инспекция может не принять сумму к вычету и ввести штрафные санкции для организации.
Продемонстрируем информацию в виде таблицы:
| Продажа | СФ |
| Получение авансовых денег | СФ на аванс |
| Перевод аванса поставщику | Авансовый СФ |
| От поставщиков | Счёт-фактура |
| Приобретение иностранныхтоваров | СФ, заявление,подтверждённое УФНС обоплате |
Представлять документы можно как на бумажном, так и на электронном носителе. Они в любом случае регистрируются в налоговом регистре. Здесь отражается вся информация по операциям в книге покупок и продаж.
Формула НДС
Сам налог рассчитывается довольно легко. Любой, кому нужно разобраться с конкретной суммой, учесть входной НДС, может в интернете найти профессиональный калькулятор и произвести расчёты, или же самостоятельно проделать манипуляцию с помощью формулы ниже.
Налог = НБ* %, где НБ – облагаемая база, а % – действующая процентная ставка.
Если нужно узнать цену с учётом процента, то применяется следующий алгоритм:
Стоимость с НДС= исходная цена без %* (1+ %/100).
ООО
В бюджет акционерное общество платит ту сумму, которая рассчитывается по вышеприведённой формуле. Важно соблюдать порядок, сроки и правильное заполнение документации, отвечающей за всю бухгалтерию перед инспекционным учреждением.
Как правило, ООО использует в работе именно ОСНО, то есть основную систему налогообложения. И имеет ряд преимуществ, например, компенсация разницы при вычете; больший спрос со стороны крупных контрагентов; отсутствие ограничений на выручку за год и другие. Минусом же является только то, что необходимо ежеквартально отчитываться и вести порядок платежей.
ИП
Индивидуальные предприниматели часто используют другие программы, например, УСН, то есть упрощённая система налогообложения. Она отлично подходит, если в круг контрагентов входят, как правило, представители малого и среднего бизнеса.
Большой плюс в том, что не нужно пристально и в строгом порядке отчитываться за налог на добавленную стоимость. А также бухгалтерия освобождается от выставления многочисленных счетов-фактур, ведения налогового реестра; есть выбор объекта, с которого будет учитываться налог.
Условия вычета
Уменьшить сумму процента можно только при выполнении задач:
- полученный продукт принят к учёту;
- у покупающей стороны есть первичная документация и СФ;
- с момента учёта не прошло еще три года.
Не принимаются к вычету надбавки, которые относятся к лицам, не являющимся плательщиками, и которые участвуют в деятельности, не облагающейся НДС.
Источник: https://expert-nds.ru/vhodyashhij-i-ishodyashhij-nds/
Входящий и исходящий НДС
НДС бывает входящий и исходящий. Это неофициальные термины, но они прочно закрепились в бухгалтерском «обиходе». В данной публикации раскроем эти понятия и расскажем, на что они влияют.
Исходящий НДС – «продают», а входящий – «покупают»
Если вы выставляете контрагенту счет-фактуру с выделенной суммой НДС – это и есть исходящий НДС. Покупатель перечислит вам деньги за товары или услуги вместе с НДС, а вы потом эту же сумму НДС должны заплатить в бюджет, если у вас нет входящего НДС, на который можно ее уменьшить.
Когда контрагент выставляет вам счет-фактуру с НДС – это входящий НДС. Вы перечисляете поставщику деньги за товары или услуги вместе с НДС, а потом эту сумму НДС можете вычесть из исходящего налога (ст. 171 НК РФ). Но это возможно только при соблюдении ряда условий. Причем не обязательно делать вычеты в том же квартале, их можно откладывать на срок до трех лет (за некоторыми исключениями).
Об условиях принятия к вычету входящего НДС
Входящий НДС фиксируют в книге покупок, а исходящий – в книге продаж.
Разница между исходящим и входящим налогом за квартал – это та сумма НДС, которую вы должны перечислить в бюджет по итогам квартала. Если исходящий НДС меньше входящего, то есть поставщикам вы заплатили больше налога, чем выставили покупателям, то образуется НДС к возмещению. Эти деньги можно вернуть на счет компании. Но имейте в виду, что налоговики не любят такое и будут придираться. Подробнее об этом читайте в этой статье.
Грамотно используя вычеты по НДС можно существенно снизить налоговую нагрузку организации. Но чтобы обезопасить себя от претензий контролеров, нужно все просчитать и использовать легальные способы снижения налоговой нагрузки на бизнес. Иначе экономия обернется многомиллионными доначислениями и штрафами.
1C-WiseAdvice специализируется на разработке налоговой стратегии
Мы проработаем методы оптимизации с учетом специфики вашего бизнеса и предложим безопасные варианты. Вы сэкономите, не привлекая внимания налоговиков.
Если одна из сторон сделки – не плательщик НДС, то есть применяет специальный режим налогообложения («упрощенку», ЕНВД или работает на патенте) или оформила освобождение от НДС по статье 145 Налогового кодекса РФ, то все выглядит по-другому.
Ситуация 1: Поставщик на общей системе, покупатель на спецрежиме
В этом случае поставщик так же обязан начислять НДС, выставлять покупателю счет-фактуру и перечислять налог в бюджет. Но покупатель не имеет права делать вычет «входящего» НДС, а значит просто оплачивает весь счет с НДС и включает эту сумму в расходы.
Ситуация 2: Поставщик на спецрежиме, покупатель на общей системе налогообложения
В этой ситуации поставщик не будет начислять НДС и выставлять счет-фактуру, и у покупателя на общей системе не будет «входящего» НДС.
Но если поставщик захочет, он имеет право начислить НДС и выставить счет-фактуру. Тогда у него образуется «исходящий» НДС, который он обязан заплатить в бюджет несмотря на спецрежим (п. 5 ст. 173 НК РФ). У покупателя в такой ситуации образуется «входящий» НДС. Может ли он принять его к вычету – вопрос спорный. Конституционный суд считает, что может (Определение от 29.03.2016 № 460-О), но налоговики не любят признавать такие вычеты, поэтому будьте готовы к тому, что придется судиться с ИФНС.
Если вы плательщик НДС и вам нужен входящий налог, вам выгоднее работать с контрагентами на общей системе налогообложения.
Вычеты «входящего» НДС – предмет особого внимания налоговиков
Чем больше вычетов вы заявите – тем меньше НДС заплатите в бюджет. Вам это выгодно, а государству – нет. К тому же на праве делать вычеты и возмещать налог строятся многие незаконные схемы налоговой оптимизации. Поэтому налоговики строго следят за тем, чтобы соблюдались правила вычетов входящего НДС и используют любой повод, чтобы в вычете отказать.
Каждая декларация НДС проходит камеральную проверку «с пристрастием». В ходе проверки инспекторы могут запросить дополнительную информацию и документы. Особо тщательно будут проверять, если в декларации будет слишком большая доля вычетов или НДС к возмещению. Если в каком-то квартале у вас получилось много вычетов, а вы не хотите привлекать к себе лишнего внимания контролеров, имеет смысл не использовать все вычеты сразу, а «размазать» их по будущим периодам.
Какую долю вычетов можно заявить в декларации по НДС, чтобы у ИФНС не было повода для углубленной проверки и желания снять вычеты
Из этой статьи вы узнаете, как «камералят» декларации по НДС и что предпринять, чтобы успешно пройти проверку. А здесь мы рассказали, что делать, если налоговики просят пояснить расхождения по НДС.
Главное условие успешного прохождения проверки – полный порядок в «первичке». Именно ее проверяют в первую очередь. Отсутствие документов или ошибки в них – повод отказать в вычете и доначислить налог.
1C-WiseAdvice использует уникальную запатентованную технологию обработки первичных документов «Процессинг», благодаря которой у наших клиентов в первичных документах полный порядок. Мы ничего не теряем, не забываем и не упускаем из виду. В системе можно проследить историю движения каждого документа и быстро подготовить ответ на запрос от налоговой инспекции. Если какой-то документ отсутствует или оформлен неправильно – вы узнаете об этом сразу, а не в последний момент перед сдачей декларации или уже во время проверки.
Источник: https://1c-wiseadvice.ru/company/blog/vkhodyashchiy-i-iskhodyashchiy-nds/
Особенности в учете входящящего и исходящего НДС
Входящий и исходящий НДС—каждый работник финансового блока организации знаком с такими понятиями. Тем, кто еще не знаком, кратко объясним: входящий НДС возникает при покупке, а исходящий — при продаже. Более подробную информацию об особенностях учета указанных видов НДС вы можете узнать из нашей статьи.
Исходящий и входящий НДС — это…
Когда НДС можно отразить к вычету?
Раздельный учет входного налога — насколько он необходим?
Как учитывается входящий НДС при УСН?
Исходящий и входящий НДС — это…
Итак, как уже было отмечено выше, входящий НДС образуется при покупке. Он отражается в счете-фактуре поставщика отдельной строкой и формирует налоговые вычеты по НДС. Главной особенностью входящего НДС является то, что его можно принимать к вычету на протяжении 3 лет, но это во многом зависит от обстоятельств сделки, а также положений, закрепленных в учетной политике организации, которые регулируют порядок принятия товаров к учету. Для учета входного налога предназначен счет 19:
- Дт 19 Кт 60 (76) — отражен НДС при покупке товаров, работ, услуг;
- Дт 68 Кт 19 — НДС принят к вычету.
Следует отметить, что при осуществлении международных сделок, а именно импорте товаров, также образуется входящий НДС. Суммы налога в данном случае находят свое отражение в таможенной декларации, оформленной при ввозе товаров.
Исходящий НДС образуется при продаже и формирует показатели книги продаж, так как после формирования счета-фактуры все данные попадают именно туда. Кроме того, указанный НДС подлежит обязательному отражению в соответствующем разделе налоговой декларации. Исходящий НДС необходимо исчислить к уплате в бюджет сразу после совершения торговых операций:
- Дт 90 «НДС» (91) Кт 68 — отражен НДС при реализации продукции (работ или услуг).
Когда НДС можно отразить к вычету?
Входящий НДС включается в состав налоговых вычетов только при соблюдении следующих законодательно установленных условий:
- обязательное наличие правильно заполненного счета-фактуры;
- принятие поставленного товара (работ, услуг) на учет и использование его в деятельности, облагаемой НДС.
Кроме того, для определенных случаев существует дополнительное условие — непосредственная оплата НДС по поставленным товарам (например, для налоговых агентов).
При соблюдении перечисленных требований счета-фактуры с входящей суммой НДС регистрируются в книге покупок и учитываются в 3-м разделе налоговой декларации по НДС.
Раздельный учет входного налога — насколько он необходим?
Положениями законодательства о налогах и сборах установлено, что в случае осуществления налогоплательщиком операций, облагаемых НДС, и операций, которые попадают под налоговые льготы, необходимо вести по ним раздельный учет. Однако указанное правило распространяется только на тех налогоплательщиков, у которых объем расходов по необлагаемым операциям составляет более 5% от общей суммы расходов. Кроме того, таким хозяйствующим субъектам обязательно нужно закрепить в своей учетной политике порядок ведения раздельного учета.
Следует отметить, что сумма входного налога при осуществлении не облагаемых НДС операций, не принимается к вычету, а учитываются в стоимости товаров, работ и услуг. В случае если какой-либо товар был использован при осуществлении обоих видов операций, входящий НДС разделяется пропорционально.
Указанные выше правила установлены положениями НК РФ, который также указывает на то, что в случае отсутствия раздельного учета принимать НДС к вычету организация не имеет права.
Как учитывается входящий НДС при УСН?
Для налогоплательщиков, применяющих специальный налоговый режим в виде УСН, при приобретении товаров с суммой НДС часто возникает вопрос: как быть с этой суммой налога? Ведь те, кто применяет упрощенку, не являются плательщиками НДС, и оснований для принятия входящего налога к вычету у них нет. Для таких случаев законодательство предусматривает возможность отнесения таких сумм НДС к расходам (п. 8 ст. 346.16 НК РФ).
Следует отметить, что в деятельности упрощенцев при импорте товаров либо их приобретении в рамках простого товарищества возникает необходимость в уплате НДС.
***
Итак, отметим основные моменты, которые необходимо знать при учете входящего и исходящего НДС, а именно:
- исходящий НДС отражается в книге продаж и декларации по НДС сразу после реализации товаров;
- для принятия к вычету входящего НДС нужно соблюдать определенные Налоговым кодексом правила;
- при одновременном осуществлении облагаемых НДС и необлагаемых операций необходимо вести раздельный учет;
- упрощенцы наделены возможностью признавать входящий НДС в качестве расходов.
Источник: https://okbuh.ru/nds/osobennosti-v-uchete-vhodyashhyashhego-i-ishodyashhego-nds
Ндс входящий: расчет и учет :
Таких понятий, как входящий и исходящий НДС, не содержится в Налоговом кодексе или ином правовом акте. Тем не менее большинство бухгалтеров и любой налоговый специалист прекрасно с ними знакомы — эти выражения относятся к профессиональному сленгу.
Исходящий НДС также называется выходным — это налог, который компания выставляет своим покупателям в счетах-фактурах и должна уплатить в бюджет. Но прежде его сумму можно уменьшить на размер НДС входящего. Так называют тот налог, который компания платит своим поставщикам в составе цены за приобретенный товар или услугу.
Где искать входной налог
Покупая что-либо для своей деятельности у продавца, который сам является плательщиком НДС, компания получает счет-фактуру. В нем должна указываться стоимость товара (услуги), а также отдельной строкой — «в том числе НДС». Вот этот налог и является входящим (входным) или предъявленным. А называется он так потому, что предъявляется продавцом при приобретении товара, то есть на его «входе» в компанию.
Зачем выделять входящий НДС? Дело в том, что если выполняются определенные условия, налогоплательщик имеет право на его вычет. Чтобы понять природу вычета, нужно рассмотреть, как происходит движение товара от производителя к конечному покупателю.
В самом простом случае участников сделки всего два — производитель и покупатель. Производитель устанавливает цену на товар, исчисляет и добавляет к ней налог. Получив оплату, производитель платит налог в бюджет, остальная же сумма идет к нему в доход. Таким образом, несмотря на то что плательщиком налога является производитель, реально оплачивается он за счет покупателя.
Что такое цепочка НДС
Но чаще всего между производителем и покупателем стоят посредники. Например, путь к потребителю выглядит так: Производитель — Оптовый поставщик — Магазин — Покупатель. Каждый из участников этой цепи, кроме конечного потребителя, продает товар следующему по определенной цене, в составе которой есть НДС. При этом два промежуточных звена имеют право вычесть входной налог.
Поясним на примере. Оптовик приобрел у Производителя товар стоимостью 1000 рублей за штуку, в том числе НДС 152 рубля. Это входной налог для Оптовика. Его наценка с учетом налога составила 500 рублей. Таким образом, в Магазин товар поступит по цене 1500 рублей, в том числе и НДС 228 рублей. Это исходящий налог Оптовика.
Благодаря механизму вычета Оптовик может уменьшить налог к уплате в бюджет на сумму входящего НДС. Расчет налога в этом случае будет таков: 228 – 152 = 76 рублей с каждой единицы товара. То есть Оптовик из собственных средств уплачивает лишь налог со своей наценки. А остальную его часть передает следующему звену — Магазину.
Магазин приобретает товар по цене 1500 рублей за единицу, в том числе НДС 228 рублей. Пусть наценка магазина с учетом налога также составит 500 рублей. В итоге Покупатель приобретает товар по цене 2000 рублей, в том числе НДС 305 рублей. Магазин применяет вычет и уменьшает свой налог к уплате. Его сумма составит 305 – 228 = 77 рублей. Получается, что Магазин также платит налог только с собственной наценки. А основная его сумма включается в розничную цену и перекладывается на плечи Покупателя.
Как видим, налог передается по цепочке от одного звена к другому. И это не метафора — термин «цепочка НДС» вполне официальный и применяется налоговыми органами.
О важности счетов-фактур
Основным документом для вычета входного НДС являются счета-фактуры. К их корректному составлению нужно отнестись очень серьезно, поскольку с 2015 года данные этих документов входят в состав декларации.
При камеральной проверке информация, которую указал покупатель товара в своей декларации, будет сопоставлена со сведениями продавца. Если при этом будут выявлены какие-либо несовпадения, то стороны сделки получат требования пояснить сложившуюся ситуацию. При неблагоприятном развитии событий вычеты с компании могут быть сняты, а значит, налог придется доплачивать. Кроме того, ИФНС выставит штраф и насчитает пени за несвоевременную уплату налога.
В каком периоде можно вычесть ндс
Вычет предъявленного поставщиками НДС можно произвести в том периоде, когда исполнились все указанные выше условия. Однако делать это сразу необязательно — закон позволяет произвести вычет налога в течение трех лет. Этой возможностью удобно пользоваться, например, в том случае, когда поставщик затягивает с оформлением счета-фактуры.
Кроме того, механизм отложения вычета часто применяется для того, чтобы не допустить возмещения из бюджета. Так бывает, когда размер входящего НДС перекрывает размер исходящего. Возмещение сопряжено с налоговой проверкой, а добровольно на это пойдет далеко не любая компания. Так вот, чтобы этого избежать, можно принять к вычету в текущем квартале не весь входящий НДС, а лишь его часть. Остальной же налог может быть принят к вычету позже — в любом периоде в течение трех лет.
Раздельный учет входного налога
Достаточно часто компания наряду с видами деятельности, которые облагаются НДС, осуществляют и необлагаемые операции. При этом может использоваться, например, один и тот же материал. И заранее не всегда известно, сколько его уйдет на облагаемую деятельность, а сколько — на необлагаемую. В этом случае для возможности применения налогового вычета компания должна вести раздельный учет входящего НДС. Подробности его организации прописываются в учетной политике.
В бухгалтерском учете предъявленный НДС учитывается на счете 19. При осуществлении облагаемых и необлагаемых операций к нему открываются несколько субсчетов для учета входного налога с товаров и услуг, которые:
- применяются в облагаемых операциях;
- участвуют только в необлагаемых операциях;
- используются и в той, и другой деятельности.
Входной НДС, который приходится на облагаемые операции, можно заявить к вычету. А ту часть налога, которая соответствует необлагаемым операциям, можно списать на расходы по налогу на прибыль. Но как же быть с третьей частью, которая относится и к тем, и к другим операциям?
Если компания ведет раздельный учет НДС, она сможет заявлять к вычету часть такого налога. Чтобы определить какую именно, необходимо вычислить долю выручки, полученную в периоде от облагаемой деятельности, в общем объеме выручки от реализации. К вычету можно будет принять аналогичную долю входного налога по товарам и услугам, которые приобретены для облагаемых и необлагаемых НДС операций.
Итак, входной НДС — ключевое понятие для применения вычетов по этому налогу. А они, в свою очередь, являются легальным механизмом для законного уменьшения налогового бремени. Однако лишь в том случае, когда выполняются все условия, установленные законодательством.
Источник: https://BusinessMan.ru/nds-vhodyaschiy-raschet-i-uchet.html
Входящий и исходящий НДС: суть понятий и расчет суммы налога
НДС – это тот налог, который образует треть всех поступлений, входящих в госбюджет. Его уплачивают все предприниматели, за исключением некоторых групп, прописанных в НК РФ. При этом очень важно, проводя учет сумм НДС, понимать разницу между понятиями входящий НДС и исходящий НДС.
Суть понятий
Входящий НДС, который также называют входным, образуется у тех, кто что-то покупает. То есть вы, являясь плательщиком НДС, приобретая товар и получая на него счета-фактуры, оплачиваете входной НДС, который затем при расчете с госбюджетом можно предъявить к вычету от налога исходящего.
Входящий НДС образуется на входе товара в организацию в момент получения на товар счета-фактуры и его оплаты. Оплату входящего НДС осуществляете вы, как покупатель и налогоплательщик, а предъявляют вам его продавцы и реализаторы товаров или предоставляемых услуг и работ.
Исходящий НДС вы, как налогоплательщик, предъявляете своим клиентам, предоставляя им товары, услуги или выполнение работ. Продавая объект налогообложения по НДС, на который плательщик и начисляет сумму налога, вы выдаете счет-фактуру, в котором и указан исходящий НДС.
Исходящий НДС обязательно оплачивается налогоплательщиком за определенный налоговый период. Из него может подлежать вычету сумма входящего НДС, таким образом уменьшая сумму налога, оплачиваемого в бюджет налогоплательщиком.
Если вдруг вам предоставляют аванс по авансовому счете-фактуре на предстоящую отгрузку товара, то сумма НДС оплачивается с него, а затем подлежит к отчислению после получения всей суммы по окончательному счету-фактуре.
Вычет входного НДС
Входной НДС оплачивается реализатором в момент получения товара от, например, оптовой организации. Таким образом, налогоплательщик уже оплатил сумму НДС. Затем, продавая свой товар, налогоплательщик обязан предъявить покупателям сумму входного НДС и оплатить ее в бюджет, это уже вторая оплата НДС. Так вот, чтобы избежать двойного налогообложения налогоплательщика, существует процедура вычета входного НДС от суммы НДС исходящего.
Вычет НДС осуществляется на основании счетов-фактур, полученных объектом налогообложения от поставщика, так как никаким другим образом подтвердить уже осуществленную оплату НДС нельзя.
Сумма НДС, которая подлежит к вычету, – это та сумма, которая образовалась от уплаты входного НДС по всем счетам-фактурам за налоговый период.
Если вы, как предприниматель, покупаете импортные товары за рубежом, то уплаченные в процессе прохождения товаром таможенного контроля суммы НДС можете предъявить к вычету как затраты на приобретение товара. В таком случае вам потребуются подтверждающие уплату налога документы от таможни.
Счета-фактуры, которые предъявляются к оплате, могут быть как на бумажных носителях, так и в электронном виде. Все счета, подтверждающие проведенные организацией операции, обязательно отмечаются в регистраторах – книгах продаж и покупок, журналах расходов и т.д.
Для того чтобы входящий НДС был учтен налоговой службой, он обязательно должен быть отображен в декларации по НДС, в противном случае на уменьшение суммы исходящего НДС надеяться не стоит.
Входной НДС не может подлежать к вычету в случае, если приобретенный товар используется в процессах, которые не подлежат уплате НДС, или будет использоваться на зарубежной территории, либо если покупатель плательщиком НДС не является согласно законодательству.
Расчет суммы НДС к оплате в госбюджет
Входящий и исходящий НДС, взаимодействуя в расчетах, определяют сумму, которую налогоплательщик оплачивает в госбюджет.
Для этого от суммы исходящего НДС отнимается сумма входящего НДС, а разница их – это и есть та самая сумма, которую обязан оплатить налогоплательщик.
Пример. Я реализатор джинсовой одежды. Покупаю ее оптом у поставщика и продаю в розницу потребителю. За налоговый период я приобрела товар на сумму 100 000 рублей, при отгрузке оплатив НДС по ставке 18% в сумме 18 000 рублей, – это и есть мой входной НДС. Реализовав товар на сумму 180 000 рублей за этот же налоговый период, я обязана уплатить в госбюджет сумму исходящего НДС (который я предъявила в стоимости товара конечному потребителю) 32 400 рублей. Таким образом, моя сумма к уплате в бюджет:
32 400 — 18 000=14 400
Это и будет конкретно мой налог на добавленную мною же стоимость товара.
Но только в случае, если я не потеряю счет-фактуру на поставку товара от оптового поставщика. Если же я не смогу ее предъявить налоговому органу, то за этот налоговый период моя сумма к оплате будет 50 400 рублей.
Если бы я забирала свой товар с таможни, то сумма НДС 18 000 была бы оплачена еще в тот момент, но она бы подлежала к вычету в том случае, если таможенные органы предоставили документ, подтверждающий оплату суммы НДС. И тогда именно его я должна предоставить налоговикам.
Итак, входящий и исходящий НДС — это очень важные понятия в функционировании объекта налогообложения. Правильный их расчет позволяет точно определить сумму, которую по НДС следует предоставить в бюджет. Эта сумма уменьшится на размер входного НДС только в том случае, если налогоплательщик подтвердит, что он ее заплатил, с помощью специальных документов. Входящий НДС отображается для вычета в декларации по НДС за налоговый период.
Смотрите также видео про НДС в целом:
Источник: https://saldovka.com/nalogi-yur-lits/nds/vhodyashhiy-nds.html







