

Как проверить книги продаж и покупок
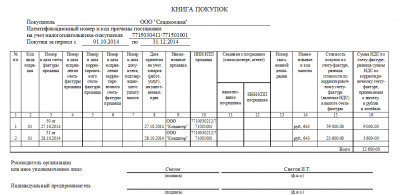
На основании сведений из книги продаж и покупок определяется сумма НДС к уплате, составляется НДС-декларация. То есть это важный документ в рамках налогового учета. А потому все сведения, изложенные в книге, должны быть проверены.
Что собой представляет книга
Плательщики обязаны вести учет всех счетов-фактур. Их нужно фиксировать в журналах, предназначающихся для учета. Обычно составляются они по формам, установленным законом.
Если в этих бумагах будут содержаться ошибки, представители контролирующих органов вычеркнут ранее указанное значение, а затем доначислят налоги. Наличие неточностей приводит к необходимости дополнительного документооборота. А потому книгу нужно проверять заранее.
Общий порядок проверки
Книги продаж и покупок следует проверять в определенном порядке. Он облегчает обнаружение ошибок, сокращает объем работы. Рассмотрим все основные этапы проверки книги продаж:
- Сначала нужно удостовериться в том, что журнал оформлен правильно. То есть каждый зарегистрированный счет-фактура сопровождается указанием точного номера, даты регистрации, названия продукции, суммы НДС и совокупной стоимости. Грубой ошибкой является сквозная нумерация.
- Проверяется наличие всех нужных подписей. В журнал могут вноситься исправления. Их наличие допускается. Однако все поправки должны быть утверждены управленцем или главбухом. Если этого не сделано ранее, утверждение выполняется в рамках процедуры проверки.
- Нужно исполнить акт сверки сведений с покупателями. Эта процедура предшествует сшиванию журнала.
- Нужно сверить эти сведения: номера и даты счетов-фактур, данные о покупателе, ИНН. Производится сверка окончательных сумм. Для этой работы потребуется оборотно-сальдовая ведомость.
- Для полноценной проверки специалист должен знать правила заполнения журнала. В частности, если товар передается безвозмездно, операцию не нужно регистрировать. Не регистрируется фактура, которая выставляется на размер аванса при проведении частичной оплаты.
- Последний шаг – проставление нумерации. Книгу нужно сшить, скрепить данные посредством подписи управленца. На заключительном листе проставляется количество страниц.
Второй шаг – проверка журнала покупок. Осуществляется в соответствии с этими этапами:
- Выполняются акты сверок с контрагентами. В процессе сверки проверяются суммы, даты регистрации. Требуется удостовериться, что реквизиты фирмы указаны верно.
- Данные из книги сверяются с данными из сальдовой ведомости.
- Если обнаружен недочет в счете-фактуре за предыдущий налоговый период, необходимо аннулировать его. Для этого книга дополняется еще одним листом. Оформляется декларация по НДС с верно указанной информацией. Подается она в ФНС. Аналогичный порядок действий актуален тогда, когда какой-либо счет-фактура не был зарегистрирован.
Это общий порядок проверки. Основа этой процедуры – сверка сведений.
Детали проверки журналов
Рассмотрим конкретные нюансы проверки журналов.
Проверка книги приобретений
Книга представляет собой обширную таблицу. В ней фиксируются счета-фактуры, а также бумаги, удостоверяющие верность расчета суммы НДС к вычету. Если сведения из первички зафиксированы в учетной программе верно, журнал покупок заполняется без недочетов.
Как осуществляется проверка? Сначала нужно обратить внимание на эти значения за единый период:
- Размер вычетов по НДС.
- Дебетовые суммы счета 68/2.
Ошибки можно найти при помощи программы «1С». Для этого нужно найти вкладку «НДС с приобретений», а затем нажать на вкладку по аналитике по первичке и контрагентам. Верность заполнения журнала покупок можно проверить по этой схеме:
Журнал покупок = Оборот по счету 19 (НДС с приобретений) + Оборот КТ счета 76АВ + Оборот КТ счета 76ВА.
Если обнаружены неточности, требуется сделать анализ сч. 68/02. Затем выполняется проверка равенства:
Кредитовый оборот за исключением выплаченного налога (запись ДТ68 КТ51) = НДС из журнала покупок.
Необходимо также выполнить проверку этих значений:
- Счета 60/01 и 60/02 соответствуют друг другу. По одному партнеру и соглашению не может быть остатков по дебету и кредиту.
- Сальдо по счету 76ВА по определенному контрагенту и по определенному соглашению (если соблюдаются положения из пункта 9 статьи 172 НК РФ) не превышает сальдо по счету 60/02 по такому же партнеру и соглашению, помноженному на ставку 18/118.
Проверка подразумевает проведение расчетов, сравнение документов.
Проверка книги продаж
Книга представляет собой налоговый регистр. Он необходим для фиксации всех бумаг, касающихся определения НДС. Верность содержания книги проверяется так:
Журнал продаж = Оборот по сч. 90/03 (НДС с продаж) + Оборот по ДТ сч. 76АВ + Оборот по ДТ сч.76АВ/
Как проверяется журнал продаж? Процедура потребует составления сальдовой ведомости по сч. 90/01. В журнале могут отсутствовать эти операции:
- Необлагаемые НДС.
- Со ставкой, равной 0%.
При данных обстоятельствах оборот по КТ счета 90/01, помноженный на ставку 18/118, тождественен обороту по дебету счета 90/03 (запись ДТ90/03 КТ68/02).
Что делать, если эти значения не равны друг другу? Необходимо исполнить проверку этих показателей:
- Если отсутствуют операции без обложения НДС или со ставкой 0%, сальдо по сч.19 на завершение периода составляет ноль.
- Счета 62/01 и 62/02 соответствуют друг другу. По одному партнеру и соглашению отсутствуют остатки по дебету и кредиту.
- Сальдо сч. 76АВ тождественно сальдо сч. 62/02, помноженного на 18/118. Если присутствуют авансы в валюте, необходимо добавить к формуле сальдо и этих счетов.
К СВЕДЕНИЮ! Проверкой занимается бухгалтер компании. Контроль выполняется перед оформлением декларации.
Особенности сверки
Книгу покупок рекомендуется сверять не с оборотной ведомостью, а с анализом сч. 68/2. Если неточностей в журнале нет, то должны совпасть эти показатели:
- Размер НДС по журналу приобретений.
- Размер вычетов по декларации.
- Сумма на дебетовом счете 68/2.
Если суммы не совпали, выполняется анализ несоответствий. Декларация по НДС создается на основании налоговых регистров. А потому нужно верно заполнять эти регистры. В рамках сверки ключевым является регистр учета «НДС с приобретений». Он настраивается на основании аналитики. Последняя предполагает детализацию всех операций: обозначение поставщиков, указание документов.
К СВЕДЕНИЮ! Убрать все неточности будет проще, если в электронной документации заполнена строка «разновидности взаиморасчетов».
Экспресс-проверка книги продаж
В рамках экспресс-проверки нужно обращать внимание на эти пункты:
- Хронология нумерации. Счета-фактуры должны быть пронумерованы в хронологическом порядке.
- Дата выписки счетов-фактур. Документы должны выставляться не позже 5-ти дней с даты предоставления услуг или отгрузки продукции.
Полная проверка – это длительная процедура. Экспресс-проверка позволяет сократить время на проведение мероприятия. В ее ходе проверяются самые существенные моменты.
Скопировать урл
Распечатать
Источник: https://assistentus.ru/buhuchet/kak-proverit-knigi-prodazh-i-pokupok/
Как правильно заполнить книгу покупок и книгу продаж в случае предоплаты, а также при выставлении корректировочного счета-фактуры
БУХУЧЕТТРУДОВЫЕ ОТНОШЕНИЯСТРАХОВЫЕ ВЗНОСЫНДСНДФЛПОДТВЕРЖДАЮЩИЕ ДОКУМЕНТЫ
- Новости
- Подтверждающие документы
Как правильно заполнить книгу покупок и книгу продаж в случае предоплаты, а также при выставлении корректировочного счета-фактуры 7 ноября 2016 Елена Маврицкая Ведущий эксперт, главбух с 10-летним стажем
Современная проверка по НДС представляет собой перекрестный контроль поставщиков и покупателей, участвующих в одной и той же сделке.
Налоговики изучают сведения, занесенные в книги покупок и книги продаж, а при посреднических сделках — еще и в журнал учета полученных и выставленных счетов-фактур. Если данные по всем контрагентам согласуются между собой, инспекторы признают, что нарушений не было.
В противном случае сделка попадает в разряд подозрительных со всеми вытекающими отсюда последствиями (подробнее об этом читайте в статьях «НДС «под колпаком», или всеобщая камералка» и «Декларация по НДС за 3-й квартал: что проверят налоговики и как избежать типичных ошибок при заполнении декларации»).
Провести автоматическую сверку счетов‑фактур со своими контрагентами
В рамках перекрестного контроля инспекторы в числе прочего изучают такой реквизит, как код вида операции (КВО). Перечень кодов утвержден приказом ФНС России от 14.03.16 № ММВ-7-3/136@ (см. «С 1 июля в книгах покупок, продаж и журнале учета счетов-фактур нужно будет указывать новые коды операций»).
В комментируемом письме рассказано, какие значения КВО и других «ключевых» реквизитов необходимо указывать при перечислении (получении) аванса и при изменении первоначальной цены поставки. Остановимся на каждом из этих случаев (мы исходим из того, что поставщики и покупатели являются плательщиками НДС и не освобождены от обязанностей, связанных с уплатой данного налога).
Перечисление аванса
При получении предоплаты поставщик должен выставить «авансовый» счет-фактуру и начислить налог к уплате в бюджет. На основании «авансового» счета-фактуры покупатель сможет принять к вычету налог по предоплате. Это следует из пункта 9 статьи 172 НК РФ. «Авансовый» счет-фактура регистрируется:
- в книге продаж поставщика с кодом КВО 02;
- в книге покупок у покупателя с кодом КВО 02
Отгрузка товара в счет предоплаты
После того, как продавец делает поставку в счет полученного ранее аванса, у него появляется право на вычет НДС по предоплате (п. 8 ст. 171 НК РФ). В связи с этим «авансовый» счет-фактура регистрируется в книге покупок поставщика с кодом КВО 22.
Что касается покупателя, то он обязан восстановить вычет, который ранее был принят по предоплате (подп. 3 п. 3 ст. 170 НК РФ). В связи с этим «авансовый» счет-фактура регистрируется в книге продаж покупателя с кодом КВО 21. Данная запись в книге продаж делается в периоде, когда состоялась поставка (а не в периоде, когда была перечислена предоплата).
Также при отгрузке товара (выполнении работ, оказании услуг) в счет предоплаты поставщик должен выставить «обычный» счет-фактуру на реализацию. Этот документ регистрируется: — в книге продаж поставщика с кодом КВО 01; — в книге покупок у покупателя с кодом КВО 01.
Пример 1
Во втором квартале 2016 года ООО «Покупатель» перевел на счет ООО «Поставщик» предоплату в размере 291 000 руб. в счет будущей поставки товара (перевод оформлен платежным поручением № 7879 от 17.06.16).
Получив деньги, «Поставщик» выставил «авансовый» счет-фактуру № А100010331 на сумму 291 000 руб., в т.ч. НДС 18% на сумму 44 389,83 руб. Этот документ был зарегистрирован у «Поставщика» и «Покупателя» (см. табл. 1).
Таблица 1
Регистрация «авансового» счета-фактуры № А100010331
| В книге продаж за 2 квартал 2016 года у ООО «Поставщик» | |||||
| Наименование графы | Код вида операции | Наименование покупателя | Номер и дата документа, подтверждающего оплату | Стоимость продаж о счету-фактуре, разница стоимости о корректировочному чету-фактуре (включая НДС) в валюте счета-фактурыв рублях и копейках | Сумма НДС по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках, по ставке18 процентов |
| Номер графы | 2 | 7 | 11 | 13б | 17 |
| Значение | 02 | ООО «Покупатель» | 7879 от 17.06.2016 | 291 000,00 | 44 389,83 |
| В книге покупок за 2 квартал 2016 года у ООО «Покупатель» | |||||
| Наименование графы | Код вида операции | Номер и дата документа, подтверждающего уплату налога | Наименование продавца | Стоимость покупок по счету-фактуре, разница стоимости по корректировочномусчету-фактуре (включая НДС) в валюте счета-фактуры |
Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному чету-фактуре, принимаемая к вычету, в рублях и копейках
В третьем квартале 2016 года «Поставщик» отгрузил в адрес «Покупателя» товар в счет полученной предоплаты. Стоимость поставки составила 177 000 руб. (в т.ч. НДС 18% — 27 000,00). Данную отгрузку «Поставщик» отразил в «обычном» счете-фактуре № 10331. Этот документ был зарегистрирован у «Поставщика» и у «Покупателя» (см. табл. 2).
Таблица 2
Регистрация «обычного» счета-фактуры № 10331
| В книге продаж за 3 квартал 2016 года у ООО «Поставщик» | |||||
| Наименование графы | Код вида операции | Наименование покупателя | Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактурыв рублях и копейках | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке18 процентов | Сумма НДС по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках, по ставке18 процентов |
| Номер графы | 2 | 7 | 13б | 14 | 17 |
| Значение | 01 | ООО «Покупатель» | 177 000,00 | 150 000,00 | 27 000,00 |
| В книге покупок за 3 квартал 2016 года у ООО «Покупатель» | |||||
| Наименование графы | Код вида операции | Наименование продавца | Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры | Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках | |
| Номер графы | 2 | 9 | 15 | 16 | |
| Значение | 01 | ООО «Поставщик» | 177 000,00 | 27 000,00 |
Также «Поставщик» принял к вычету налог, начисленный по предоплате, а «Покупатель» восстановил вычет, принятый по предоплате. В связи с этим «авансовый» счет-фактура был повторно зарегистрирован у «Поставщика» и у «Покупателя» (см. табл. 3).
Таблица 3
Повторная регистрация «авансового» счета-фактуры № А100010331
| В книге покупок за 3 квартал 2016 года у ООО «Продавец» | |||||
| Наименование графы | Код вида операции | Наименование продавца | Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры | Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках | |
| Номер графы | 2 | 9 | 15 | 16 | |
| Значение | 22 | ООО «Поставщик» | 291 000,00 | 27 000,00 | |
| В книге продаж за 3 квартал 2016 года у ООО «Покупатель» | |||||
| Наименование графы | Код вида операции | Наименование покупателя | Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактурыв рублях и копейках | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке18 процентов | Сумма НДС по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках, по ставке18 процентов |
| Номер графы | 2 | 7 | 13б | 14 | 17 |
| Значение | 21 | ООО «Покупатель» | 291 000,00 | 150 000,00 | 27 000,00 |
Корректировочный счет-фактура
Случается, что стоимость отгруженных товаров, выполненных работ, оказанных услуг или переданных имущественных прав меняется задним числом. Это происходит по обоюдному согласию поставщика и покупателя при уменьшении или увеличении цены, либо при уточнении количества (объема) товаров, работ, услуг. В этом случае согласно пункту 3 статьи 168 НК РФ поставщик должен выставить корректировочный счет-фактуру (о правилах заполнения этого документа см. «Инструкция по оформлению корректировочных счетов-фактур»).
Регистрация корректировочного счета-фактуры зависит от того, в какую сторону изменилась стоимость поставки и величина налога:
- при уменьшении стоимости поставки и НДС корректировочный счет-фактура регистрируется в книге продаж покупателя и в книге покупок у продавца;
- при увеличении стоимости поставки и НДС корректировочный счет-фактура регистрируется в книге продаж у продавца и в книге покупок у покупателя.
В любом из названных случаев и в книге продаж, и в книге покупок в качестве кода вида операции необходимо указывать 18.
Пример 2
Во втором квартале 2016 года ООО «Поставщик» выставил в адрес ООО «Покупатель» счет-фактуру № ЛН0008239 от 22.06.16 на сумму 1 200 000 руб., в т.ч. НДС 18% — 183 050,84 руб.
В третьем квартале 2016 года «Поставщик» предоставил «Покупателю» ретро-скидку на сумму 787 501,06 руб., в т.ч. НДС 18% — 120 127,28 руб. В результате первоначальная цена поставки изменилась в меньшую сторону. В связи с этим «Поставщик» принял к вычету НДС в размере 120 127,28 руб., а «Покупатель» начислил НДС в размере 120 127,28 руб.
«Поставщик» выставил в адрес «Покупателя» корректировочный счет-фактуру № 8452 от 21.07.16 к счету-фактуре № ЛН0008239 от 22.06.16. Этот документ был зарегистрирован у «Поставщика» и у «Покупателя» (см. табл. 4).
Таблица 4
Регистрация корректировочного счета-фактуры № 8452
Таблица 4 приводится отдельным файлом.
Бесплатно заполнить, проверить и сдать декларацию по НДС через интернет Обсудить на форуме (4)В закладкиРаспечатать 40 772Обсудить на форуме (4)В закладкиРаспечатать 40 772
Источник: https://www.Buhonline.ru/pub/comments/2016/11/11670
Налог на добавленную стоимость. НДС — книга покупок и дополнительные листы
| НАЛОГ НА ДОБАВЛЕННУЮ СТОИМОСТЬ |
Ндс — книга покупок и дополнительные листы
По аналогии с нормами бухгалтерского законодательства счет-фактуру можно рассматривать как первичный документ налогового учета по НДС, а книги продаж и покупок, в свою очередь, квалифицировать как налоговые регистры.
Если в книге продаж налогоплательщиком регистрируются счета-фактуры, составленные им самим по всем объектам налогообложения, возникшим у него за соответствующий налоговый период, то в книге покупок отражаются «входящие» счета-фактуры и иные документы, на основании которых налогоплательщиком применяется вычет по суммам «входного» налога.
Какими правилами следует руководствоваться плательщику НДС при ведении книги покупок, Вы узнаете, прочитав данную статью.
Форма книги покупок
Обязанность по ведению книги покупок каждым плательщиком НДС (в том числе являющимся налоговым агентом) закреплена в пункте 3 статьи 169 Налогового кодекса Российской Федерации (далее — НК РФ).
Ведется данная книга налогоплательщиками — покупателями товаров (работ, услуг), имущественных прав с целью определения суммы налога на добавленную стоимость, предъявляемой к вычету (возмещению) в установленном порядке.
В силу пункта 8 статьи 169 НК РФ форма книги покупок и регламент ее ведения утверждены Постановлением Правительства Российской Федерации от 26.12.2011 г. N 1137 «О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость» (далее — Правила N 1137).
Книге покупок налогоплательщика посвящено Приложение N 4 к Правилам N 1137, в разделе I которого приведена сама форма книги, а порядок ее ведения изложен в разделе II.
Форма книги покупок, применяемой при расчетах по налогу на добавленную стоимость
Покупатель __________________________________________________________________________________ Идентификационный номер и код причины постановки на учет налогоплательщика-покупателя ___________ Покупка за период с __________ по ______________
| N п/п | Код вида операции | Номер и дата счета-фактуры продавца | Номер и дата исправления счета-фактуры продавца | Номер и дата корректировочного счета-фактуры продавца | Номер и дата исправления корректировочного счета-фактуры продавца | Номер и дата документа, подтверждающего уплату налога | Дата принятия на учет товаров (работ, услуг), имущественных прав | Наименование продавца | ИНН/КПП продавца | Сведения о посреднике (комиссионере, агенте, экспедиторе, лице, выполняющем функции застройщика) | Регистрационный номер таможенной декларации | Наименование и код валюты | Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры | Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках | |
| наименование посредника | ИНН/КПП посредника | ||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| Всего |
| Руководитель организации или иное уполномоченное лицо | |
| (подпись) | (ф.и.о.) |
| Индивидуальный предприниматель | |
| (подпись) | (ф.и.о.) |
| (реквизиты свидетельства о государственнойрегистрации индивидуального предпринимателя) |
Правила ведения книги покупок
Согласно официальной форме книги покупок в ее «шапочной» части указываются: • полное или сокращенное наименование налогоплательщика — покупателя в соответствии с учредительными документами, в случае если таковым является юридическое лицо.
Если же книга ведется от имени коммерсанта, то в качестве наименования налогоплательщика указываются фамилия, имя, отчество индивидуального предпринимателя; • идентификационный номер налогоплательщика и код причины постановки на учет налогоплательщика-покупателя;
• число, месяц, год, соответствующие дате первого числа первого месяца квартала и последнего числа последнего месяца квартала.
Согласно Правилам N 1137 в табличной части книги покупок отражается следующая информация:
в графе 1 — порядковый номер записи сведений о счете-фактуре (в том числе корректировочном) и документе (чеке) для компенсации суммы НДС;
в графе 2 — код вида операции по перечню, утвержденному федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
В случае одновременного отражения нескольких операций в счете-фактуре (в том числе корректировочном), в исправленном счете-фактуре (в том числе корректировочном) указывается одновременно несколько кодов через разделительный знак «;» (точка с запятой).
Коды видов операций утверждены Приказом ФНС России от 14.03.2016 г. N ММВ-7-3/136@ «Об утверждении перечня кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодов видов операций по налогу на добавленную стоимость, необходимых для ведения журнала учета полученных и выставленных счетов-фактур». При этом до внесения изменений в данный приказ и Правила N 1137, ФНС России рекомендует применять порядок заполнения отдельных граф книг покупок при регистрации счетов-фактур, корректировочных счетов-фактур комиссионерами (агентами), налогоплательщиками-продавцами, а также налоговыми агентами, указанный в приложении к Письму ФНС России от 16.01.2018 г. N СД-4-3/480@ «О порядке применения НДС налоговыми агентами, указанными в пункте 8 статьи 161 НК РФ»;
в графе 3 — порядковый номер и дата счета-фактуры продавца.
При отражении в книге покупок суммы НДС, уплаченной при ввозе товаров на территорию Российской Федерации, в графе 3 указываются регистрационный номер таможенной декларации либо регистрационные номера таможенных деклараций через разделительный знак «;» (точка с запятой) на товары, ввозимые на территорию Российской Федерации.
Источник: https://www.referent.ru/48/212279
Что входит в книгу покупок по ндс
Книга покупок НДС, как и книга продаж НДС, является важным документом, связанным с вычетом налогов. В ней отображаются денежные операции. Книга покупок НДС ведется для подтверждения оплат налога на добавленную стоимость. Когда совершается покупка товара, оказание услуг, выполнение работ, то необходимо определить сумму налога. Он будет подлежать вычету. Порядок этого должен соответствовать Налоговому Кодексу.
Постановление РФ от 26.12.2011 №1137 установило форму книги покупок НДС и порядок его заполнения. Книга зачастую заполняется в электронном виде, однако по окончанию налогового периода, который длиться один квартал, распечатывается. Она представляет собой таблицу на нескольких листах формата А4. На них должна быть печать организации и подпись руководителя. Срок хранения книги – 4 года с момента даты последней записи.
Книга покупок НДС является очень важным, поэтому его внимательно проверяют представители налоговых органов. Может быть отказано в вычете НДС в случае обнаружения ошибок. Конечно, предусмотрены изменения в книге покупок для их исправления. Если после обнаружения ошибок их исправили, то можно повторно направить счет-фактуру. При этом нужно указать номер и дату исправления. Первоначальный отчет не регистрируется в книге покупок.
В книге покупок НДС необходимо указать:
1) Инициалы индивидуального покупателя или наименование покупателя в соответствии с учредительными документами;
2) Идентификационный код налогоплательщика;
3) Код причины постановки на учет налогоплательщика-покупателя;
4) В графе 1 книги покупок НДС указывается порядковый номер записи сведения о счете-фактуре;
5) В графе 2 книги покупок НДС – код вида операции по перечню, который утверждается федеральным органом исполнительной власти (в редакции Постановления РФ от 30.07.2014 №735);
6) В графе 3 книги покупок НДС – порядковый номер и дата счета-фактуры продавца;
7) В графе 4 книги покупок НДС – порядковый номер и дата исправления счета-фактуры;
8) В графе 5 – порядковый номер и дата составления корректировочного счета-фактуры, указанные в строчке 1 корректировочного счета-фактуры;
9) В графе 6 – порядковый номер и дата составления корректировочного счета-фактуры. Графа не заполняется, в случае отсутствия данных, отраженных в строчке 1а корректировочного счета-фактуры;
10) Номер и дата документа, подтверждающего уплату налога;
11) В графе 8 – дата принятия на учет товаров, имущественных прав;
12) В графе 9 книги покупок НДС – наименование продавца;
13) В графе 10 – код причины поставки на учет налогоплательщика-продавца и идентификационный код налогоплательщика;
14) В графе 11 – наименование посредника, приобретающего товары;
15) В графе 12 – идентификационный номер налогоплательщика и код причины поставки на учет посредника;
16) В графе 13 книги покупок НДС – номер таможенной декларации при реализации товаров, ввезенных на территорию РФ;
17) В графе 14 – наименование и код валюты, являющейся единой для всех перечисленных в счете-фактуре товаров;
19) В графе 16 книги покупок НДС – сумма налога на добавленную стоимость по счету-фактуре.
Счета-фактуры должны регистрироваться в книге, если покупатели перечисляют деньги продавцу в виде оплаты за товары, услуги, выполнение работ. Это также касается передачи имущественных прав. После фиксации сумм, определяется сумма НДС. Порядок предъявления к вычету установлен главой 21 Налогового кодекса РФ.
Не все счета-фактуры регистрируются в книге покупок. Например, если они были получены при безвозмездном оказании услуг или выполнении работ. Также это касается купли/продажи ценных бумаг или иностранной валюты участником биржи (брокером), оформления поставщиком на суммовую разницу, получения комиссионером (агентом) товара от комитета (принципала) для реализации.
Стоит также отметить и последние изменения по книге покупок НДС. 29.10.2014 г. приказом №ММВ-7-3/[email protected] был утвержден формат предоставления данных документа в составе декларации на добавленную стоимость. С отчета за І квартал 2015 г. книга начала полностью отражаться в разделе 8 налоговой декларации по НДС.
kniga_prodazh_provodki_nds.jpg
Однако, изменения налоговой ставки и коррекция учетных регистров не повлияли на критерии учета НДС. Напомним основные проводки по типовым хозяйственным операциям, отражающим реализацию и покупку, сопровождающиеся расчетом НДС.
НДС: книга продаж и книга покупок
Этим налогом облагаются практически все поступления (в том числе авансы) от операционной/внереализационной деятельности компании. С 01.01.2019 г. кроме основной ставки НДС 20% действительными остаются ставки 10% и 0%. По завершении отчетного квартала НДС можно уменьшить на величину вычетов по приобретенным активам. Таковы основные принципы учета НДС. Рассмотрим, какими бухгалтерскими записями оформляют операции по продажам и покупкам.
В ст. 171 НК РФ предусмотрены налоговыевычеты. Наиболее часто применяемые на практике налоговые вычеты (п. 2 ст. 171 НК РФ) исчисляются как суммы НДС, предъявленные налогоплательщику при приобретении им товаров (работ, услуг), в отношении товаров (работ, услуг), приобретаемых для перепродажи, а также товаров (работ, услуг), приобретаемых для осуществления операций, признаваемых объектами налогообложения НДС. На данные вычеты налогоплательщик может уменьшить сумму НДС, подлежащую уплате в бюджет (п. 1 ст. 171 НК РФ).
Например, если налогоплательщик НДС приобретет товар у другого налогоплательщика НДС за 118 руб. (100 руб. — цена товара без НДС, 18 руб. — НДС по ставке 18%) и впоследствии продаст его за 177 руб. (150 руб. — цена товара без НДС, 27 руб. — НДС по ставке 18%), то он будет обязан уплатить в бюджет с применением вычета сумму налога 9 руб., то есть 27 руб. (НДС «с реализации») минус 18 руб. (вычеты или «входной» НДС).
Та же сумма НДС получилась бы в том случае, если бы законодатель предусмотрел исчисление налога с наценки (с «добавленной стоимости», в рассмотренном случае — с 50 руб.). При этом упрощенно можно утверждать, что тот первоначальный продавец, который продал указанный товар за 118 руб. (100 руб. — цена товара без НДС, 18 руб. — НДС по ставке 18%), обязан уплатить в бюджет НДС в сумме 18 руб.
, предъявленный им покупателю в составе цены.
Именно этим и объясняется право покупателя на вычет в данной сумме. В итоге по окончании цепочки перепродаж и конечном потреблении товара в бюджете «по частям» окажется вся сумма НДС, заложенная в окончательной цене товара, которую уплатит потребитель. (Ну теперь, йопт, все ясно уаще!)
Законодатель предусматривает достаточно жесткие условия для применения налоговых вычетов.
1. Приобретенные товары (работы, услуги) в силу п. 1 ст. 171 НК РФ должны предназначаться для использования в деятельности, облагаемой НДС (например, товары приобретены для последующей перепродажи или используются в производстве других товаров, реализация которых облагается НДС). Как разъяснено в Постановлении Президиума ВАС РФ от 20 октября 2009 г. N 9084/09, налогоплательщик имеет право заявить к вычету суммы НДС, предъявленные продавцами при приобретении товаров (работ, услуг), только в случае использования таких товаров (работ, услуг) для операций, подлежащих обложению данным налогом.
Следует упомянуть и Постановление Президиума ВАС РФ от 31 января 2012 г. N 12987/11: суд признал, что общество правомерно заявило к вычету суммы НДС, уплаченные подрядчикам в составе стоимости работ по ликвидации объектов основных средств. По мнению ВАС РФ, использование объекта основных средств в хозяйственной деятельности имеет комплексный характер и включает в себя установку, эксплуатацию, а при возникновении производственной необходимости — ликвидацию основного средства.
2. Другим обязательным условием для применения налоговых вычетов обычно является наличие особого документа — счета-фактуры (ст. 169 НК РФ). Налогоплательщик НДС, реализуя товар (работу, услугу), обязан выдать покупателю счет-фактуру с выделением суммы НДС (п. 3 ст. 168 НК РФ) для того, чтобы покупатель имел возможность использовать вычет. Форма счета-фактуры утверждена Постановлением Правительства РФ от 26 декабря 2011 г.
N 1137 «О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость». Как следует из Постановления Президиума ВАС РФ от 8 ноября 2011 г. N 6889/11, счет-фактура, представляя собой документ налогового учета, являющийся для покупателя основанием для принятия предъявленных продавцом сумм НДС к вычету исходя из положений п. 1 ст.
169 НК РФ, не может содержать сумму налога, отличную от суммы, уплаченной покупателем в соответствии с условиями договора купли-продажи.
В Определении КС РФ от 15 февраля 2005 г. N 93-О разъяснено, что соответствие счета-фактуры требованиям, установленным ст.
169 НК РФ, позволяет определить контрагентов по сделке (ее субъекты), их адреса, объект сделки (товары, работы, услуги), количество (объем) поставляемых (отгруженных) товаров (работ, услуг), цену товара (работ, услуг), а также сумму начисленного налога, уплачиваемую налогоплательщиком и принимаемую им далее к вычету. Как следует из Определения КС РФ от 5 марта 2009 г.
N 468-О-О, налогоплательщик, не обеспечивший документальное подтверждение достоверности сведений и обоснованности требований, изложенных в документах, на основании которых он претендует на получение налоговых вычетов, несет риск неблагоприятных последствий своего бездействия в виде невозможности принятия к вычету соответствующих сумм налога.
Поскольку счет-фактура должна быть подписана директором (главным бухгалтером, представителем) лица, реализовавшим товары (работы, услуги), имитация подписи путем проставления факсимиле невозможна. Исходя из Постановления Президиума ВАС РФ от 27 сентября 2011 г. N 4134/11 факсимиле (в переводе с латинского — сделай подобное) представляет собой клише, то есть точное воспроизведение рукописи, документа, подписи средствами фотографии и печати.
Если товар (работа, услуга) реализуется за наличный расчет населению, то счет-фактуру и расчетные документы заменяет кассовый чек или иной документ установленной формы (п. 7 ст. 168 НК РФ). В Постановлении Президиума ВАС РФ от 13 мая 2008 г.
N 17718/07 был рассмотрен вопрос об использовании индивидуальным предпринимателем права на вычеты по НДС по бензину, использованному им при осуществлении предпринимательской деятельности: данное право было обосновано контрольно-кассовыми чеками АЗС. Суд указал, что отказ налоговой инспекции предпринимателю в получении налогового вычета по НДС нельзя признать правомерным. Это согласуется с позицией, изложенной в Определении КС РФ от 2 октября 2003 г.
N 384-О, разъясняющей, что счет-фактура не является единственным документом для предоставления налогоплательщику налоговых вычетов по налогу на добавленную стоимость. Вычеты могут предоставляться и на основании иных документов, подтверждающих уплату данного налога
(Например на книге покупок и книга продаж? А. Да. Я прав. Пусть буду прав
Не нашли то, что искали? Воспользуйтесь поиском:
Источник: https://nalog-plati.ru/nds/chto-vhodit-v-knigu-pokupok-po-nds
Книги покупок и продаж
Чтобы избежать санкций при расчетах с бюджетом по налогу на добавленную стоимость, налогоплательщикам следует обеспечить такой порядок ведения учета, который в полной мере раскроет информацию, представленную в декларации по НДС. Для накопления и систематизации информации из первички используются специальные регистры бухгалтерского и налогового учета.
Бухгалтерские регистры по учету входного и исходящего НДС:
- законодательно обязательной формы не имеют и могут быть разработаны компанией самостоятельно в соответствии со ст. 10 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ;
- оформляются на бумаге или в электронном виде с возможностью распечатки.
Налоговые регистры по учету НДС:
- оформляются в законодательно утвержденной форме книг покупок и продаж, с помощью которых обобщаются сведения о входящих и исходящих счетах-фактурах;
- подлежат обязательному заполнению всеми плательщиками налога на добавленную стоимость.
Как правило, в бухгалтерском учете используются формы книг покупок и продаж, установленные для налогового учета.
О требованиях к регистрам и правилах закрепления их в учетной политике читайте в статье «Регистры налогового учета по НДС: закрепляем в учетной политике».
Проводки по НДС
Для учета НДС применяются стандартные проводки:
|
Поводка |
|
|
Дебет |
Кредит |
|
Учет входящего НДС при поступлении товаров, услуг или иных материальных ценностей от поставщиков |
|
|
Предъявление входного НДС к вычету (включение его в книгу покупок) |
|
|
68/НДС |
Отражение в учете НДС, начисленного при реализации товаров, работ, услуг |
По итогам квартала:
- дебетовое сальдо счета 68 по НДС подлежит возмещению;
- кредитовое — уплате в бюджет.
Итоговые обороты за квартал по кредиту 68 счета по НДС должны быть равны исходящему НДС по книге продаж, а по дебету — входящему НДС, зафиксированному в книге покупок.
Пример
ООО «Смайлик» приобрело товары для продажи на сумму 120 000 руб. (включая 20 000 руб. НДС). Данные товары были проданы на сумму 144 000 руб. (включая 24 000 руб. НДС).
Проводки:
|
№ п/п |
Дт |
Кт |
Сумма (руб.) |
Описание проводки |
|
100 000 |
Поступил товар для продажи |
|||
|
20 000 |
Зафиксирован входящий НДС |
|||
|
20 000 |
Входной НДС включен в книгу покупок и предъявлен к вычету |
|||
|
124 000 |
Отражена реализация товаров покупателям |
|||
|
24 000 |
Начислен исходящий НДС с реализации |
Рассмотрим обороты по счету 68 (НДС):
Дт 20 000 Кт 24 000 — сальдо 4 000 кредитовое.
То есть ООО «Смайлик» заплатит в бюджет НДС в сумме 4 000 руб. (24 000 – 20 000).
Рассмотрим форму и алгоритм заполнения книг продаж и покупок.
Оформление книги покупок и книги продаж
Книги продаж и покупок можно вести как в бумажном, так и в электронном виде (п. 1 Правил ведения книги покупок, п. 1 Правил ведения книги покупок и книги продаж, утв. постановлением Правительства РФ от 26.12.2011 № 1137). Способ налогоплательщик выбирает самостоятельно.
ОБРАТИТЕ ВНИМАНИЕ! Книги покупок и продаж направляются в ФНС вместе с декларацией по НДС исключительно в электронном виде (п. 5 ст. 174 НК РФ).
По окончании квартала, до 25 числа следующего месяца бумажные варианты книг покупок и продаж необходимо:
- подписать (это делает руководитель организации или уполномоченное им лицо, либо индивидуальный предприниматель);
- прошнуровать;
- пронумеровать страницы.
Организация также должна скрепить страницы книг печатью (при наличии).
С книгами продаж и покупок, составленными в электронном виде, ничего делать не требуется: их не нужно распечатывать и подписать придется только в случае отправки в налоговый орган (при этом следует использовать усиленную квалифицированную электронную подпись).
О том, как подписать документ электронной подписью, читайте .
Хранить книги продаж и покупок— как бумажные, так и электронные — следует не менее 4 лет с даты последней записи.
Такие нормы установлены п. 24 Правил ведения книги покупок и п. 22 Правил ведения книги продаж, утв. постановлением Правительства РФ от 26.12.2011 № 1137.
Книги покупок и продаж и НДС-декларация
Сведения из книги покупок и книги продаж не только используются для формирования отчетных показателей, но и включаются прямо в декларацию. Так, показатели книги покупок отражаются в разделе 8, а книги продаж — в разделе 9 декларации, составляемой по форме, утв. приказом ФНС России от 29.10.2014 № ММВ-7-3/558@. Причем отражаются построчно. И данные каждой записи из книг участвуют в формировании цифр в соответствующих разделах декларации.
С отчетности за 1 квартал 2019 года нужно использовать обновленный бланк декларации по НДС. Подробности см. в материале «Декларация НДС — 2019: новая форма готова».
Источник: https://rebuko.ru/knigi-pokupok-i-prodazh/







