

Ндс – это федеральный или региональный налог
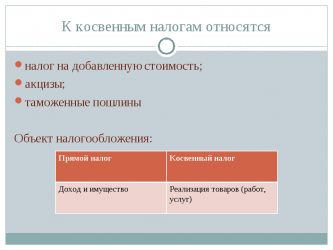
Актуален вопрос, к каким видам сборов относится НДС – федеральному налогу или региональному. Данный сбор является косвенным, а его исчисление осуществляется продавцом при продаже продукции покупателю. Плательщиками данного отчисления являются организации и ИП.
Что такое НДС и как он рассчитывается
НДС представляет собой налог на добавленную стоимость. Актуален вопрос, какой он – прямой или косвенный. Сбор относится к косвенным платежам. Отчисление входит в цену почти всех видов товаров и услуг.
Всего по данному отчислению предусмотрено три ставки:
- Нулевой тариф актуален для товаров, которые вывезены по процедуре экспорта, а также для некоторых других видов услуг и продукции.
- Льготная ставка 10% используется для ряда товаров, которые относятся к социально значимым – это лекарства, продовольственная продукция, изделия для детей и т.д..
- Основная ставка в 20% применяется в прочих случаях, если товары не попадают под категорию необлагаемых или облагаемых по льготному тарифу.
Также действуют расчетные ставки. Для 20% они составляют 20/120, для 10% – 10/110. Размер оплаты в бюджет рассчитывается с использованием таких показателей, как база и ставка, из этого вычитается размер возмещения, прибавляются недоимки (при наличии).
Перед оплатой налога следует заполнить декларацию – документ подается в электронном виде до 25 числа месяца, следующего за отчетным периодом (он составляет квартал). При невнесении платежей своевременно есть риск начисления плательщику штрафов и пени. Их размер зависит от суммы просрочки, тяжести правонарушения и т.д.
Федеральные налоги и сборы
Всего выделяется три основных вида налогов в бюджет – федеральные, региональные и местные. Налог на добавленную стоимость относят к федеральным отчислениям. Но есть и другие платежи, которые оплачиваются на этом уровне.
К ним относят НДФЛ – это один из основных видов прямых налогов. Рассчитывается он в процентах от суммы дохода физлиц. Плательщиками НДФЛ, согласно существующим законам, являются лица – резиденты РФ, а также нерезиденты, получающие доход в РФ.
Какие доходы облагаются НДФЛ:
- От реализации имущества, которое было в собственности до трех лет.
- Аренда помещений.
- Доходы от источников за пределами РФ.
- Выигрыши и прочие.
К федеральным также относят сбор на прибыль. Этот налог является прямым, его размер имеет зависимость от результатов работы организации. Налог начисляется на показатель, равный разнице между доходами и расходами.
Плательщиками являются все российские юрлица, а также зарубежные юрлица, имеющие статус резидентов РФ, иностранные компании, местом управления которых признается РФ. Данный взнос не обязаны уплачивать лица, работающие на спецрежимах, к которым относят ЕСХН, УСН и т.д.
К федеральным сборам относят акцизы. Их могут выплачивать организации и ИП, лица, являющиеся плательщиками при перемещении товаров через таможню, прочие лица согласно гл.22 НК РФ.
Существует перечень подакцизных товаров, отображенный в законодательстве. К таким товарам, например, относят спирт и продукцию с его содержанием, табак, автомобили легковые и мотоциклы, топливо, моторные масла, бензин, некоторые лекарственные средства, ветеринарные препараты и т.д. Сумма рассчитывается как произведение ставки акциза и базы обложения.
Федеральным является сбор на добычу полезных ископаемых. Плательщики-организации и ИП. Объектом обложения являются ископаемые, добытые в пределах РФ, а также за ее пределами.
Водный налог вносят компании и ИП, которые пользуются водными объектами. Объектом обложения является использование воды для гидроэнергетики, сплава древесины. Также лица могут уплачивать сбор на доход от добычи углеводородного сырья.
Региональные налоги
К таким сборам относится платеж на имущество. Данный сбор исчисляют организации, которые имеют имущество, признаваемое объектом обложения. База по данному сбору устанавливается как среднегодовая цена имущества.
Другой налог – на игорный бизнес. Игорным бизнесом называют деятельность, направленную на получение доходов организациями в виде выигрыша, платы за проведение игр и пари. Плательщиком является организация, которая осуществляет работу в этой сфере. Объектами обложения будут игровые автоматы, столы, пункты приема ставок и т.д.
Третий региональный налог – на транспорт. Плательщиками признаются лица, на которых зарегистрировано ТС, являющееся объектом обложения. К таким средствам относят мотоциклы, машины, самолеты, вертолеты и т.д., за некоторыми исключениями, прописанными в законах.
В чем разница между налогами
Какие налоги относят к федеральным, региональным и местным, прописано в законодательстве. Федеральные виды сборов отображены в НК, изменения в особенности уплаты вносятся налоговиками.
Региональные сборы оплачиваются в региональный бюджет и распространяются на субъекты РФ. Региональные власти могут вносить изменения в ставки этих налогов. Разница между сборами состоит в том, что федеральные сборы вносятся в федеральный бюджет, а региональные платежи – в бюджет региона.
Документы и отчетность для уплаты НДС
Налогоплательщики имеют обязанность по отправлению декларации по месту учета. Срок подачи документации – не позднее 25 числа месяца, который следует за истекшим периодом.
В случае отсутствия документа или предоставления его в более поздние сроки предусмотрен штраф согласно статье 119 НК РФ. Документ заполняется в рублях, копейки округляются до целого рубля или отбрасываются. Титульный лист и 1 раздел указывается всеми плательщиками. Остальные разделы заполняются по выполняемым операциям.
Источник: https://expert-nds.ru/nds-federalnyj-ili-regionalnyj/
НДС. Налоговые ставки НДС. Правила уплаты
Среди многообразия налогов и сборов, предназначенных для обязательного исчисления субъектами хозяйственной деятельности, НДС занимает особенное место. Специфика этого налога состоит и в сложности его правильного расчета, и в неоднозначности трактовки положений главы 21 Налогового кодекса, подвергающейся регулярным изменениям.
За 25 лет, прошедших после введения Закона «О налоге на добавленную стоимость», многие правовые нормы, касающиеся НДС, подвергались серьезному пересмотру.
Но на протяжении последних 10 лет стабильными остаются действующие ставки налога, перечисленные в 164 статье НК РФ.
На заметку! Рассчитать сумму налога можно на специальном калькуляторе НДС.
Когда и у кого возникает обязанность уплаты НДС
Определения, которые дает НК РФ, фиксируют непременное участие в формировании бюджета за счет НДС в конкретных ситуациях:
- оказание услуг, продажа/передача товара или права на пользование активами в рамках заключенного в любой форме соглашения;
- выполнение строительных, монтажных или приравненных к ним работ;
- перечисленные выше работы, услуги или передача ценностей для персонального использования;
- ввоз из-за границы товаров или изделий.
Субъектами для обязательной уплаты НДС являются:
- организации либо ИП, занимающиеся коммерцией или производством, применяющие ОСНО;
- некоммерческие фирмы – в случае реализации прав на имущество;
- банковские и страховые структуры;
- обособленные подразделения и филиалы организаций, проводящие реализацию услуг или продукции;
- таможенные посредники.
Зачем нужен НДС
Само наименование налога подразумевает, что в бюджет изымается доля от добавленной стоимости, возникающая на всех этапах реализации собственной продукции, закупленных для перепродажи товаров или оказанных услуг. Так реализуется основная функция НДС – фискальная.
Если проследить цепочку от производителя товара до его конечного покупателя, то окажется, что процесс перекладывания налога закончится только в момент приобретения товара потребителем, оказавшимся последним в этой схеме. Регулирующая функция НДС проявляется в формировании потребительского рынка, поскольку реальным плательщиком налога выступает не ООО или ИП, а живой покупатель.
НДС как регулятор рынка потребления, не может быть слишком высоким, поскольку в этом случае из-за чрезвычайно высокой цены спрос на товары и услуги будет падать. Этот фактор неизменно приведет к ослаблению экономического положения как отдельных субъектов предпринимательства, так и отраслей в целом.
Ставки НДС
Ст. 164 НК РФ определила применение нескольких процентных ставок налога – 0%, 18% и 10%. Закон четко прописал случаи возможного применения той или иной налоговой ставки. Помимо этого, налоговое законодательство оговаривает обстоятельства, когда сумма НДС исчисляется расчетным путем.
Когда НДС – 0%?
Обложение налогом по нулевой ставке предусмотрено для ООО или ИП, занимающихся четко определенными видами деятельности:
- передача энергоресурсов за пределы России;
- международные перевозки грузов и пассажиров с багажом;
- транспортирование газа и нефти;
- переправление пассажиров и грузов в железнодорожных вагонах, находящихся на балансе организации;
- услуги, оказываемые водными видами транспорта;
- работы, связанные с космической деятельностью;
- авиаперевозки людей и багажа в Крым и Севастополь в период с марта по декабрь;
- перемещение товаров через российскую границу.
Важно: Для правомерного использования нулевой ставки НДС должен составляться договор транспортной экспедиции вместо стандартного соглашения о перевозке товаров.
Налоговые органы дают возможность субъектам, которые в декларациях указали выручку от льготных таможенных операций по ставке 0%, в течение полугода подтвердить свое право соответствующими документами. К ним относятся:
- ксерокопии контрактов с иностранными партнерами;
- товарные или грузосопроводительные накладные;
- реестр таможенных деклараций либо отдельные декларации.
Полугодовой период для сбора подтверждающих документов начинает свой отсчет с момента, когда груз пересекает границу и на сопроводительных бумагах ставится соответствующая пометка.
Если налогоплательщик не предоставит в налоговую структуру установленный пакет документов, то выручка от оказания международных транспортных услуг будет облагаться по стандартной ставке в 18%.
Варианты использования пониженной ставки в 10%
10%-ная налоговая ставка по НДС используется в тех случаях, когда продаже подлежат строго определенные товарные категории социальной направленности и лишь один вид услуг – авиаперевозки по территории страны.
НК разрешает применение сниженной налоговой ставки по НДС при реализационных операциях со следующей продукцией:
- продовольственная группа товаров, исключая деликатесные продукты;
- подкатегория детских товаров, кроме обуви для занятий спортом;
- канцтовары школьного предназначения;
- периодическая пресса, учебники и научная литература;
- товары, имеющие отношение к медицине.
Именно вопрос правомочности отнесения к льготной группе со сниженной ставкой НДС вызывает наибольшее количество вопросов у налогоплательщиков и у фискальных органов.
Как проверить законность 10%-ной ставки НДС
Если товар приобретается для перепродажи, то вопросов с возможность применения пониженной ставки НДС, как правило, не возникает. Вся продукция поступает по сопроводительным документам, в том числе и по счетам-фактурам, где указана применяемая ставка налогообложения.
Сложнее обстоит дело, когда ООО или ИП самостоятельно производит товарную продукцию, которая по формальным признакам подпадает под льготное обложение НДС. В таких ситуациях целесообразно придерживаться нормативной документации – перечней товарных кодов, установленных соответствующими Постановлениями Правительства в последней редакции.
В этих реестрах указываются коды и наименования товарных групп из льготного списка налогообложения. Код ОКП подбирается в Общероссийском классификаторе и подтверждается сертификатом или декларацией соответствия.
Следует знать: Если производитель не может найти в перечне кодов реализуемый товар, то разумнее будет указать общую ставку НДС – 18%. В противном случае есть риск доначисления налога при проведении проверки фискальными органами.
Когда налоговая инспекция может отказать в применении льготной ставки НДС
При реализации комплектов, в которых содержатся группы товаров с различающейся ставкой НДС, применение пониженного процента может привести к возникновению обоснованных претензий со стороны налогового органа.
Пример 1
Для повышения продаж торгующие организации нередко используют схему продаж самостоятельно скомплектованных наборов, где товары облагаются НДС по различным ставкам. К примеру, накануне новогодних каникул в продаже появляется огромное количество детских подарков, в которых соседствуют конфеты и игрушки. Кондитерские изделия (конфеты) подлежат налогообложению НДС в размере 18%, а детские игрушки относятся к льготной группе товаров.
Использование 10%-ной ставки НДС на подарочный новогодний набор при формировании цены Минфин и ФНС относит к неправомерному действию, поскольку в перечне кодов Правительства РФ № 597 от 18/06/2012 не содержится подобная позиция.
Аналогичная ситуация может возникнуть, например, при продаже специализированных журналов с предоставлением дополнительной услуги – доступа к веб-ресурсу или электронному носителю. Применять ставку в 10%, которой облагается печатная продукция, в этом случае можно только непосредственно к журналу. Услуга виртуального информационного издания должна облагаться по стандартной ставке в 18%.
Имейте в виду! Чтобы избежать налоговых претензий при продаже наборов с разными процентными ставками НДС целесообразно в документах и на ценнике указывать отдельные товарные позиции, входящие в комплект.
Пример 2
Реализация хлебобулочных изделий производится с использованием сниженной ставки НДС 10%. При обновлении номенклатуры выпускаемой продукции следует осторожно относиться к наименованию новых изделий. Например, термин «пицца» отсутствует в перечне ОКП, поэтому, несмотря на фактическое соответствие букве закона, по формальным причинам производитель при продаже пиццы должен применять ставку в 18%.
Вывод: Выбирать наименование для новой продукции, для которой планируется применение льготной ставки НДС, целесообразно, максимально приближаясь к терминам, используемым в нормативных документах – перечнях ОКП, утвержденных Правительством РФ.
Простые названия не дадут оснований налоговым органам отказать в использовании пониженной налоговой ставки.
Как правильно применять расчетную ставку НДС
Использование расчетной ставки НДС – 18%/118% или 10%/110% – оговаривается в ст.164 п.4 НК РФ и допускается в следующих ситуациях:
- при выставлении счета-фактуры на полученную предварительную оплату;
- при исчислении НДС налоговым агентом;
- при использовании договора цессии (уступки денежных требований).
Расчет предполагает, что в сумме полученного аванса или принимаемого денежного требовании уже заложена сумма налога, которую следует вычислить путем простых арифметических действий.
Самым частым вариантом вычленения суммы НДС является составление счета-фактуры на полученный аванс.
Как не переплатить НДС с аванса
При выставлении счета-фактуры на предоплату, полученную в счет поставки товаров, облагаемых по разным ставкам (10% и 18%) налоговое ведомство настаивает на применении максимальной ставки – 18%/118%. Однако ООО или ИП не всегда заранее знает точный перечень товаров, который будет отгружаться в счет поступившего аванса.
В силу этого нередко возникает переплата по НДС, вернуть которую проблематично.
Право на вычет при поставке товара по ставке 10% чаще всего не будет одобрено налоговой инспекцией, поэтому налогоплательщику имеет смысл заранее отстаивать свою правду в судебном процессе. Надо сказать, что Арбитражные суда при рассмотрении подобных исков встают на сторону предприятия.
Важно знать: При реализации товара по разным ставкам НДС желательно в счетах на предоплату (или спецификации к договору поставки) группировать товары с одинаковой ставкой НДС.
Тогда налогоплательщик может на законных основаниях предъявлять налоговый вычет по соответствующей ставке, не прибегая к суду.
Ошибочное применение ставки НДС чревато для налогоплательщика доначислением налога и предъявлением существенных штрафов и пени.
Поскольку налоговое законодательство перманентно меняется, необходимо постоянно следить за нововведениями, касающимися НДС.
Источник: https://assistentus.ru/nds/
Глава 21 НК РФ. Налог на добавленную стоимость (НДС)
- Все российские юридические лица (ООО, АО и пр.).
- Все индивидуальные предприниматели.
- Импортеры и экспортеры.
Организация или предприниматель, чья выручка от реализации без учета НДС за три предшествующих последовательных календарных месяца не превысила в совокупности двух миллионов рублей. Существует ограничение: освобождение нельзя получить в отношении подакцизных товаров и импортных операций.
Освобождение от НДС — это право, а не обязанность. Другими словами, компания или ИП с выручкой, отвечающей названным выше условиям, может продолжать платить налог на добавленную стоимость. Если же налогоплательщик решит воспользоваться освобождением, ему следует подать в свою налоговую инспекцию уведомление по утвержденной форме и ряд документов (выписку из книги продаж, копию журнала полученных и выставленных счетов-фактур и некоторые другие). Предоставить эти бумаги необходимо не позднее 20-го числа месяца, начиная с которого соблюдаются условия освобождения.
Добровольно отказаться от освобождения нельзя до окончания 12 последовательных календарных месяцев. Затем можно либо получить его заново, либо начать платить НДС. Если же до окончания 12-ти месяцев выручка за три последовательных календарных месяца оказалась выше двух миллионов, либо налогоплательщик продавал подакцизные товары, он лишается права на освобождение. Тогда нужно начать платить НДС за весь месяц, в котором произошло превышение выручки или состоялась продажа подакцизной продукции. В противном случае это сделает инспектор, который насчитает еще штраф и пени.
Особняком стоят плательщики единого сельхозналога, которые с 2019 года стали налогоплательщиками НДС. У них тоже есть право на освобождение, но условия для его получения иные. Те, кто только начал применять ЕСХН, вправе получить освобождение в этом же календарном году.
Те, кто и раньше применял данный спецрежим, получают освобождение, если в предшествующем налоговом периоде по ЕСХН доход от «сельскохозяйственных» видов деятельности (без учета единого налога) не превысил установленного лимита. Данный лимит составляет 100 млн. рублей за 2018 год, 90 млн. рублей за 2019 год, 80 млн. рублей за 2020 год, 70 млн. рублей за 2021 год, 60 млн.
рублей за 2022 год и последующие годы. Запрет на освобождение в отношении подакцизных товаров и импортных операций для плательщиков ЕСХН тоже действует.
Получив освобождение от уплаты НДС, плательщик единого сельхозналога будет применять его до тех пор, пока выручка за какой-либо год не превысит указанных выше значений, либо не нарушится условие о подакцизных товарах и импорте. Если превышения и нарушений не будет, то добровольно отказаться от освобождения не получится.
Обратите внимание: за компаниями и предпринимателями, освобожденными от НДС, сохраняется обязанность выставлять счета-фактуры. Просто в них не нужно выделять налог, вместо этого делать пометку «без налога (НДС)». Такую же пометку необходимо ставить и на накладных. Даже получив освобождение, надо вести книгу продаж.
Что касается квартальных деклараций по НДС, то в общем случае их предоставлять не нужно. Что касается журнала учета полученных и выставленных счетов-фактур, то большинство организаций и ИП не должны его вести.
Такая обязанность есть только у посредников, ведущих деятельность по договорам транспортной экспедиции, посредников, ведущих деятельность от своего имени (в рамках договоров комиссии, субкомиссии, агентских или субагентских договоров) и застройщиков.
Когда начисляется НДС
При операциях, признаваемых объектом налогообложения. К таковым относятся:
- продажа товаров, работ или услуг;
- безвозмездная передача права собственности на товары, результаты выполнения работ, оказания услуг;
- передача на территории России товаров, работ или услуг для собственных нужд, если расходы на них не приняты при исчислении налога на прибыль;
- строительно-монтажные работы для собственных нужд;
- импорт товара.
Когда НДС не начисляется
При операциях, не признаваемых объектом налогообложения. Это операции, не относящиеся к реализации (передача имущества организации ее правопреемнику, вклады в уставный капитал и пр.), продажа земельных участков и паев в них, и ряд других.
Кроме того, в статье 149 НК РФ приведен довольно большой список операций, которые хотя и признаются объектом налогообложения НДС, но все же не облагаются этим налогом. Подразумевается, что законодатель может со временем исключить данные операции из категории льготных, и тогда они будут подпадать под налогообложение. В перечень включена, в частности, реализация некоторых медицинских товаров, раздача рекламной продукции не дороже 100 руб. за единицу и пр. Существует также список товаров, освобожденных от НДС при импорте.
Наконец, НДС не платится при операциях, которые осуществляются в рамках деятельности, переведенной на ЕНВД и патентную систему. НДС также не начисляют налогоплательщики, перешедшие на упрощенную систему (УСН)/ Что касается плательщиков единого сельскохозяйственного налога, то до 2019 года они не платили НДС, но начиная с января 2019 года стали платить данный налог.
Налоговые ставки
Основная ставка налога на добавленную стоимость составляет 20 процентов (по 31 декабря 2018 года включительно ставка составляла 18%). Для определенных товаров (детских, медицинских, продовольственных, книг и периодических изданий) установлена ставка, равная 10 процентам. Товары, поставляемые на экспорт, а также услуги, связанные с экспортом, облагаются по ставке 0 процентов.
При поступлении предоплаты и в ряде других случаев бухгалтер применяет так называемую расчетную ставку. Она равна 20%: 120%, либо 10 %: 110% в зависимости от ставки товара, за который получена предоплата.
Как рассчитать НДС
Действия бухгалтера по расчету НДС можно условно распределить на два этапа. Первый — это определение налоговой базы и начисление налога. Второй этап — подсчет суммы налоговых вычетов.
По окончании налогового периода (он равен кварталу) бухгалтер смотрит, какая величина налога была начислена за данный период, и чему равна сумма вычетов за этот же период. Разница между начисленным НДС и вычетами — это та величина, которую налогоплательщик должен перечислить в бюджет по итогам квартала.
Если вычеты превысили начисление, налогоплательщик вправе возместить разницу, то есть получить деньги из бюджета, либо зачесть разницу в счет будущих платежей.
Как определить налоговую базу и начислить НДС
База по НДС в общем случае равна стоимости товаров (работ, услуг), отгруженных (оказанных) клиентам. К базе прибавляются авансы, поступившие от покупателей в счет предстоящих поставок. Для комиссионеров и агентов налоговая база — это не вся поставка, а лишь посредническое вознаграждение, полученное от комитента или принципала.
Налоговая база по каждой операции определяется по более ранней из двух дат: момент отгрузки и момент оплаты (полной или частичной).
Чтобы начислить НДС, нужно налоговую базу по каждому виду отгруженного товара (работ или услуг) умножить на соответствующую ставку. Полученную сумму прибавить к стоимости и предъявить клиенту. Например, стоимость товара — 200 руб., ставка НДС — 20%. Значит, налог равен 40 руб. (200 руб. х 20%), и клиент должен заплатить 240 руб. (200 + 40).
В случае, когда деньги от клиента поступили раньше, чем состоялась отгрузка, НДС начисляется по расчетной ставке. Например, сумма предоплаты — 480 руб., ставка налога — 20%. Тогда сумма начисленного НДС составит 80 руб. (480 руб.: 120% х 20%).
При отгрузке товара (работ, услуг), а также при получении аванса поставщик обязан не позднее пяти календарных дней выставить покупателю счет-фактуру. Это документ установленной формы, где в числе прочего указывается стоимость товаров (услуг, работ) без НДС, сумма НДС и итоговая сумма, включающая НДС.
Если стоимость товара, работ или услуг изменилась после отгрузки (например, при предоставлении ретро-скидки по итогам месяца, квартала или года), поставщик обязан выставить корректировочный счет-фактуру. Оформить этот документ нужно не позднее пяти календарных дней с даты, когда подписан договор, соглашение или другие бумаги на изменение стоимости. В корректировочном счете-фактуре показатели цены, стоимости с НДС и без НДС, а также суммы налога указываются дважды: до и после изменения. Кроме того, предусмотрены графы для разницы между «старыми» и «новыми» показателями.
Все «исходящие» счета-фактуры нужно регистрировать в журнале учета выставленных счетов-фактур (если он ведется) и фиксировать в книге продаж (ее форма утверждена правительством РФ). При розничной торговле выставление счета-фактуры заменяется выдачей клиенту кассового чека.
Как подтвердить налоговые вычеты по НДС
Налоговые вычеты — это сумма НДС, предъявленная поставщиками, либо величина налога, заплаченная на таможне при импорте товара. Здесь есть одно важное условие: к вычету можно принимать не любой «входной» налог, а лишь тот, что относится к облагаемым НДС операциям, либо товарам, приобретаемым для перепродажи.
Документом, подтверждающим право на вычет, является счет-фактура (в том числе корректировочный счет-фактура), полученный от поставщика. При импорте для обоснования вычета необходим документ, где зафиксирована уплата налога на таможне. Все «входящие» счета-фактуры нужно зарегистрировать в журнале учета полученных и выставленных счетов-фактур (если он ведется) и зафиксировать в книге покупок.
При налоговых проверках одной из самых распространенных придирок инспекторов является ненадлежащее (на их взгляд) оформление счетов-фактур поставщиками. В случае, когда не заполнены обязательные поля, стоит подпись неуполномоченного лица или указана неверная информация об адресе, названии или иных реквизитах поставщика, инспекторы, как правило, аннулируют вычет и доначисляют покупателю НДС. Поэтому опытные бухгалтеры уделяют особое внимание оформлению «входящих» счетов-фактур, и при обнаружении недочетов заранее просят поставщиков исправить документ.
Кроме налога, предъявленного продавцами, к вычету принимают НДС, ранее начисленный при получении аванса. Вычет применяется и в некоторых других случаях, например, при возврате товара покупателем и при изменении первоначальной стоимости товара, работ или услуг.
Когда перечислять НДС в бюджет
По окончании квартала равными долями не позднее 25-го числа каждого из трех месяцев, следующих за истекшим кварталом. К примеру, по итогам третьего квартала налогоплательщик должен перечислить НДС в сумме 30 000 руб. Тогда ему следует сделать три платежа по 10 000 руб. каждый (30 000 руб.: 3). Деньги перевести не позднее 25 октября, 25 ноября и 25 декабря соответственно.
Импортеры платят НДС в процессе таможенного оформления ввезенного товара по правилам, закрепленным в Таможенном кодексе РФ.
Как отчитываться по налогу на добавленную стоимость
По окончании квартала представлять в свою налоговую инспекцию декларацию по НДС. Делать это нужно не позднее 25-го числа, следующего за истекшим кварталом. Обратите внимание: отчитаться по налогу на добавленную стоимость должны все организации и предприниматели, которые являются налогоплательщиками (то есть, в частности, не переведены на упрощенную систему или ЕНВД) и не освобождены от уплаты НДС. В случае отсутствия начислений и вычетов следует подать «нулевую» декларацию.
Все налогоплательщики, независимо от численности работников, должны представлять декларации по налогу на добавленную стоимость только в электронном виде (подробнее об этом читайте в статье «С 2014 года декларации по НДС можно будет сдать только через интернет»). Более того, если плательщики НДС, которые обязаны отчитываться в электронном виде, представят декларацию по НДС на «бумаге», то такая декларация не будет считаться представленной.
НДС при экспорте
Экспортеры обязаны подтвердить свое право на применение нулевой ставки НДС. Для этого они обязаны предъявить в налоговую инспекцию перечень документов, относящихся ко внешнеторговой сделке (контракт, грузовую таможенную декларацию и пр.).
Сдать бумаги нужно не позднее 180 дней с момента помещения товара под таможенный режим экспорта. Если 180 дней истекли, а пакет документов не собран, налогоплательщик обязан начислить и заплатить НДС по ставке 18 (либо 10) процентов. Но это не означает, что право на нулевую ставку потеряно навсегда.
Экспортер может подготовить бумаги позже, а заплаченный налог вернуть из бюджета.
Источник: https://www.Buhonline.ru/pub/beginner/2010/9/3733
Ндс при реализации товара: 10% или 18%
Как известно, российская система налогообложения товаров и услуг регламентируется применением трех налоговых ставок НДС: базовой 18%, пониженной 10% и нулевой ставкой при соответствии товара законодательно выделенным льготным категориям. Рассмотрим детально: какие товары входят в перечень действия cниженной ставки 10%, а какие будут облагаться НДС в размере 18%.
Для каких товаров действует сниженный НДС в 10%
В соответствии с п. 2 ст. 164 Налогового кодекса РФ, к группе товаров, реализующихся с уплатой НДС по сниженной ставке – 10%, принадлежат продукты питания, детские товары, печатная и книжная продукция, медицинские товары.
Полный перечень продукции, попадающих под действие НДС 10%, утвержден Постановлением Правительства РФ №908 от 31 декабря 2004 года. Что же сюда входит?
Категория продуктов питания
- мясо и изделия из мяса (кроме деликатесов – телятины, копченостей, вырезки, консервов),
- рыба и морепродукты (кроме элитных сортов рыб, икры, мяса крабов, лангустов);
- молоко и продукты на основе молока;
- овощи;
- яйца и растительные масла;
- сахар, соль, крупы и макаронные изделия;
- хлеб и хлебобулочные изделия;
- живой скот и птица;
- диабетическое и детское питание.
Подтверждение принадлежности того или иного вида продукции к перечню товаров, исчисление НДС которых происходит по сниженной 10%-ной ставке, заключается в соответствии кодов товарной документации и Общероссийского классификатора продукции (ОКПД2). В импортных товарах эти коды должны соответствовать Товарной номенклатуре ВЭД.
Если вы хотите узнать, как решить именно Вашу проблему, обращайтесь через форму онлайн-консультанта или звоните по телефонам:
Категория товаров для детей
- трикотажная одежда для детей возрастной категории от 0 до 16 лет;
- швейные изделия, включая предметы одежды, изготовленные из овечьего и кроликового меха, головные уборы, белье, верхняя одежда;
- обувь (за исключением спортивного назначения);
- детские товары: коляски, игрушки и подгузники;
- детская мебель: кроватки, матрацы;
- товары для школы: тетради, дневники, альбомы, пеналы, а также комплектующие к ним.
Подтверждение права применения ставки НДС 10% для детских товаров также происходит при соответствии кодов продукции ОКПД2 и ТН ВЭД для российских и зарубежных товаров соответственно.
Категория книжной и печатной продукции
Право использовать пониженную ставку налогообложения применяется к книгам и печатной продукции, относящейся к сфере образования, науки и культуры, печатной периодике (за исключением тех, что носят эротический и рекламный характер).
Книжная и печатная продукция, реализующаяся при НДС 10%, должна содержаться в специальном Перечне Правительства РФ № 41 от 23 января 2003 года, и иметь справку Федерального агентства по вопросам печати и массовых коммуникаций.
Категория товаров медицинского профиля
- лекарственные препараты (средства, медикаменты, использующиеся в лабораторных исследованиях), в том числе и лекарства ветеринарного профиля;
- медицинские изделия, использующиеся в производственном обиходе: нити и перевязочные материалы, фотопленки для рентгена, ампулы и лабораторная тара, гигиенические товары и латексные изделия.
Полный перечень медицинской продукции, на которую распространяется действие НДС 10%, изложен в Постановлении Правительства РФ № 688 от 15 сентября 2008 года.
Кроме того, обязательным законодательным требованием к налогоплательщикам, реализующим медицинские товары, является регистрационное удостоверение на каждую конкретную позицию лекарственного средства.
Сельское хозяйство
10%-ная ставка НДС действует при реализации таких видов племенных животных, как козы и овцы, лошади и крупный рогатый скот, свиньи. Пониженная ставка налогообложения используется и при исчислении налогов при реализации продукции для размножения племенных животных данной категории (яиц, эмбрионов, спермы).
Если вы хотите узнать, как решить именно Вашу проблему, обращайтесь через форму онлайн-консультанта или звоните по телефонам:
Какие товары облагаются базовой ставкой НДС в 18%
Согласно п. 3 Статьи 164 Налогового кодекса РФ, процентная ставка НДС в 18% будет действовать при реализации товаров во всех случаях, которые не содержат льготных условий налогообложения (при НДС 0% и 10%).
По сути, пониженные льготные ставки НДС – нулевая и 10%, являются исключением из налоговых правил, во всех остальных случаях (и это – большинство), при реализации товаров должна применяться основная ставка НДС – 18%.
То есть, если организация не находит свой товар в перечне налоговых исключений, где действуют ставки 0% и 10%, налогообложение ее продукции будет исчисляться по базовой ставке 18%.
Данная процентная ставка действует для широкого спектра товаров бытового и промышленного обихода: одежды и обуви взрослых, мебели, бытовой и электронной техники, промышленного оборудования, текстильных изделий, керамики, бытовой химии, флористики и прочих категорий продукции, не упоминающейся в перечне товаров со сниженным НДС, или же в списках товаров, освобождающихся от уплаты налогов.
Таким образом, налогообложение товаров российского и иностранного происхождения по сниженной ставке 10% или же освобождение от уплаты НДС реализуется по законодательно регламентированным ограниченным перечням продукции «льготных» категорий. Являясь базовой, ставка НДС в 18% распространяет свое действие на большинство товаров бытового и промышленного назначения, которые не входят в категорию налоговых исключений.
Или задайте вопрос юристу на сайте. Это быстро и бесплатно!
Источник: https://zakonguru.com/nalogi-2/nds/obekt/10-ili-18.html
Налог на добавленную стоимость (НДС) в 2026 году
Для расчета налога на добавленную стоимость вы можете воспользоваться данным бесплатным онлайн-калькулятором НДС непосредственно на этом сайте.
Что это такое НДС
Налог на добавленную стоимость (НДС) является одним из обязательных налогов как для ИП, так и для организаций, применяющих ОСНО.
НДС – косвенный налог, который исчисляется продавцом при продаже товаров покупателю в виде определенного процента, начисляемого к стоимости товара.
Виды НДС
Существует два вида НДС:
- Внутренний — уплачивается при продаже товаров (выполнении работ и оказании услуг) на территории России;
- Ввозной — уплачивается при ввозе (импорте) товаров в РФ.
От уплаты НДС освобождаются:
- организации и ИП могут подать уведомление об освобождении от уплаты НДС, если сумма их доходов от продажи товаров, выполнении работ и оказании услуг за последние три месяца не превысила двух миллионов рублей (без учета НДС);
- организации и ИП, применяющие специальные режимы налогообложения: УСН, ЕНВД, ЕСХН и ПСН;
- участники проекта «Сколково».
Примечание: освобождение от НДС не применяется при продаже подакцизных товаров, ввозе товаров на территорию РФ, выставлении счет-фактуры с выделенной суммой НДС.
Операции, облагаемые НДС
Объектом налогообложения по налогу на добавленную стоимость является:
- Реализация товаров и имущественных прав, выполнение работ и оказание услуг на территории России (в том числе и на безвозмездной основе);
- Передача товаров, выполнение работ (в том числе строительно-монтажных) и оказание услуг для собственных нужд, расходы по которым не учитываются при расчете налога на прибыль организаций;
- Ввоз товаров на территорию России (импорт).
Операции, не облагаемые НДС
Операции, освобождаемые от обложения налогом на добавленную стоимость, перечислены в п. 2 ст. 146 и пп.1-3 ст. 149 НК РФ.
Расчет НДС в 2026 году
Налог на добавленную стоимость рассчитывается по следующей формуле:
НДС к уплате в бюджет = НДС от реализации – Налоговый вычет + НДС к восстановлению
НДС от реализации – сумма налога, исчисленная продавцом при продаже товара (работ, услуг) покупателю (по счет-фактуре с выделенной суммой НДС), отражаемая в налоговой декларации.
При продаже своего товара продавец в счет–фактуре, помимо основной стоимости товара, указывает сумму НДС, подлежащую уплате.
То есть при оплате товара (выполнении работ, оказании услуг) продавец получает на руки доход от продажи своего товара (выполнении работы или оказании услуг) + НДС.
Данная сумма НДС и называется НДС от реализации.
НДС от реализации рассчитывается по следующей формуле: Налоговая база х Налоговая ставка
Налоговая база
База по НДС — это стоимость товаров (работ и услуг) с учетом акцизов (если реализуются подакцизные товары), но без учета НДС. Налоговая база определяется на ту дату, которая наступила первой:
- На день оплаты товаров (работ, услуг);
- На день частичной оплаты в счет будущих поставок товара (выполнении работ или оказании услуг);
- На дату передачи товаров (работ или услуг).
Налоговая ставка
В 2018 году действуют три основные ставки НДС:
- 0% — при реализации товара, вывезенного с территории РФ в порядке экспорта, а также товара, помещенного под таможенную процедуру свободной таможенной зоны, в отношении услуг по международной перевозке и ряда иных операций, поименованных в п. 1 ст. 164 НК РФ;
- 10% — при продаже, указанных в п. 2 ст. 164 НК РФ (по перечню, утвержденном Правительством РФ): печатных изделий, продовольственных товаров, товаров для детей, медицинских товаров, племенного скота, услуг по воздушным и ж/д перевозкам внутри страны;
- 18% — по иным операциям, не подпадающим под обложение ставками 0% и 10%.
Примечание: при получении авансов (предоплаты), а также в некоторых иных случаях, налоговая база определяется по расчетным ставкам: 10/110 и 18/118.
Пример расчета НДС от реализации
ООО «Ромашка» реализовало материалы на сумму 590 тыс. руб. (в том числе НДС – 18%: 90 тыс. руб.) Сумма НДС от реализации составит 90 тыс. руб.
Сумма НДС, исчисленная при приобретении товаров, называется налоговым вычетом или «входным» НДС. На данную сумму уменьшается НДС от реализации и если «входной» НДС больше НДС от реализации разница подлежит возмещению из бюджета (Ндс к возмещению).
Например, было продано товаров на общую сумму 118 тыс. руб. (в том числе НДС от реализации — 18 тыс. руб.), а приобретено на сумму 236 тыс. руб. (в том числе налоговый вычет — 36 тыс. руб.). Итого сумма Ндс к возмещению составит 18 тыс. руб. (36 тыс. руб. – 18 тыс. руб.).
НДС к восстановлению – это сумма налога, которая должна быть исчислена и включена в налоговую декларацию в определенных случаях.
Например, вы приобрели товар и заявили вычет по нему. Затем решили перейти на один из спецрежимов. На момент перехода на специальный режим, определенная часть товара осталась нереализованной.
Так как вычет по НДС был заявлен, а товар не реализован его необходимо восстановить. Связано это с тем, что с момента перехода на специальный налоговый режим плательщиком по НДС вы являться не будете.
Примечание: случаи, когда НДС подлежит восстановлению, указаны в п. 3 ст. 170 НК РФ.
Налог на добавленную стоимость к уплате
В случае если НДС, исчисленный от реализации, превышает налоговый вычет, сумма налога подлежит уплате в бюджет.
Налог уплачивается по окончании каждого квартала до 25 числа каждого из трех месяцев, следующих за прошедшим периодом, равными долями.
Например, по декларации за 2 квартал 2018 года НДС к уплате равен 90 тыс. руб. Налог нужно будет уплатить до:
- 25 июля – 30 тыс. руб.(1/3);
- 25 августа – 30 тыс. руб. (1/3);
- 25 сентября – 30 тыс. руб. (1/3).
Примечание: налог может быть уплачен и в первый месяц после окончания квартала полной суммой. Главное, до 25 числа, первого за прошедшим кварталом месяца, уплатить не менее 1/3 суммы налога, иначе по данному сроку уплаты образуется просрочка.
Примечание: в случае если вы не являетесь плательщиком НДС, но вами была выставлена счет-фактура с выделенной суммой НДС, налог нужно будет уплатить в полной сумме в течение 25 дней после окончания квартала.
Ндс к возмещению
В случае если налоговый вычет («входной» НДС) превышает сумму НДС, исчисленную от реализации, разница подлежит возмещению из бюджета.
Необходимо отличать понятия «налоговый вычет» и «Ндс к возмещению». Налоговый вычет – это расход (сумма налога, исчисленная покупателям, на которую подлежит уменьшению НДС с реализации), а «Ндс к возмещению» это разница между НДС от реализации и налоговым вычетом.
НДС по общему правилу возмещается после окончания камеральной налоговой проверки представленной в ИФНС декларации (в которой НДС заявлен не к уплате, а к уменьшению).
В ряде случаев НДС может быть возмещен до начала проверки в заявительном порядке, путем представления банковской гарантии или без нее, по основаниям, перечисленным в п. 2 ст. 176.1 НК РФ.
Более подробно про порядок возмещения НДС.
Отчетность по НДС
По итогам каждого квартала плательщикам НДС нужно сдавать налоговую декларацию. Срок сдачи – до 25-го числа первого месяца следующего квартала.
С 2014 года все налогоплательщики представляют декларации по данному налогу в электронном виде.
Примечание: если отчетность будет представлена на бумаге, это будет приравнено к непредставлению декларации.
Плательщики НДС обязаны вести регистры налогового учета: книги покупок и продаж.
Если в налоговом периоде (квартале) у налогоплательщика отсутствовали операции по НДС и не было движения денежных средств по расчетным счетам и кассе он может подать единую упрощенную декларацию.
Источник: https://www.malyi-biznes.ru/sistemy/osno/nds/







