

Пояснения к декларации по НДС
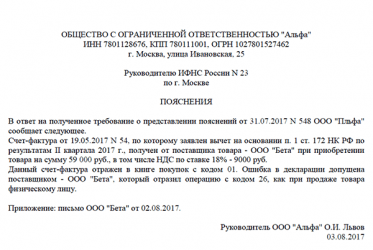
Если декларация по НДС вызывает вопросы налоговиков, они требуют от компании прислать пояснения. Разберемся, что может стать поводом для особого внимания со стороны налоговой.
Стоит сразу разделить пояснения к декларации и подачу уточненной декларации по НДС. Пояснения нужно составлять, если данные в декларации представлены без ошибки и их нужно только объяснить налоговой.
Уточненная же декларация подается, когда найдена ошибка, из-за которой изменился размер НДС. Например, компания недоплатила налог и сама обнаружила эту ошибку.
Также уточненку подают, если налоговая прислала требования о внесении изменений в отчетность и компания с этими изменениями согласна. Или если партнеры прислали позже срока документы по операциям со ставкой 0% на экспортный товар. Компании в этом случае доначисляют налог и пени.
В каких ситуациях могут понадобиться пояснения к декларации
Перечень ситуаций, когда налоговая при проведении камеральной проверки может попросить компанию подготовить пояснения, представлен в ст.88 Налогового кодекса.
Требование предоставить пояснения к декларации по НДС или к уточненной декларации, налоговая направляет в компанию, если:
- При проверке были обнаружены ошибки в документе или были найдены расхождения в данных декларации и информации, которой владеет налоговая служба. Налоговая оценивает декларацию по всем приходящим документам и может запросить пояснения.
- Уменьшилась сумма налога в уточненной декларации. То есть вы уже направили в налоговую уточненку, по которой налог оказался меньше.
- В декларации заявлены налоговые льготы. К категориям налогоплательщиков, которые по льготам могут освобождаться от НДС, относятся религиозные организации, общественные организации инвалидов, коллегии адвокатов, пенсионеры, многодетные, чернобыльцы.
- В декларации заявлено возмещение налогов. Возмещения могут быть, только если сумма вычетов выше, чем исчисленная сумма НДС.
- Информация об операциях, представленная в декларации, не совпадает с информацией, которую указали в своих декларациях по НДС другие налогоплательщики, и налицо занижение налогов. По закону налоговая может выслать запрос на пояснения, только если действительно есть сведения о том, что налог занижен, либо сумма к возмещению НДС завышена.
В какие сроки нужно отправить пояснения
Пояснения нужно отправить в налоговую в течение пяти рабочих дней с момента получения требования. Днем получения запроса считается день, следующий за днем его размещения в электронном доступе, например, на сайте налоговой в личном кабинете.
Если пояснения не предоставлены вовремя или вовсе не были отправлены в ФНС, на предпринимателя налагается штраф в размере 5 тыс. рублей — если это происходит впервые, и 20 тыс. рублей — если повторяется вновь. Подробнее об ответственности руководителя за неуплату налогов или непредоставление пояснений читайте в нашей статье.
Как подавать пояснения, какие документы приложить
Все пояснения по НДС, включая уточненку, нужно подавать в электронном виде.
Формат пояснений к декларации по НДС- это таблицы и письмо в свободной форме со ссылками на статьи закона.
Вместе с пояснениями компания может предоставить и документы, их подтверждающие:
- Счета-фактуры;
- Первичные документы (акты, накладные), которые подтвердят приобретение товара;
- Договоры с поставщиками;
- Копии книг продаж, покупок, журнала учета счетов-фактур.
Документы можно перечислить в пояснительной записке в конце.
Важно! Сохраните ссылку на специальный сервис для начинающих предпринимателей. Здесь можно зарегистрировать ИП или ООО, получить юридическую поддержку, наладить кадровый и бухгалтерский учет.
Как правильно составить документ
Как написать пояснение в налоговую, что выявлены несоответствия по НДС?
Пояснение к уточненной декларации по НДС, образец :
Чаще всего требование налоговой присылается с дополнительными файлами в виде электронных таблиц. Одна таблица называется «Сведения соответствуют первичным учетным документам». Ее надо заполнить, если налогоплательщик считает, что ошибок в декларации нет.
Вторая таблица — «Сведения, поясняющие расхождения». Она заполняется, если компания согласна, что ошибки есть.
Для исправления ошибок можно использовать автоматизированные сервисы:
Нужно нажать на кнопку «Подготовить пояснения» и далее внимательно следить за найденными и отраженными в таблице ошибками или информацией, которую для налоговиков нужно уточнить.
В отношении каждой операции могут быть указаны коды ошибок. Таблицу с ними ФНС присылает вместе с требованием.
Уточнения показателей могут выглядеть так:
Ошибка в сумме вычета налога:
Больше всего вопросов возникает у налоговиков в связи с разделами 8-12 декларации и по контрольным соотношениям.
Если обнаружены ошибки, в таблицах выбирается значение «Выявлены расхождения». После этого в таблице появляется дополнительная строка «Уточненные данные», куда нужно прописать верные сведения.
Как узнать результат подачи
После отправки пояснений к декларации по НДС налоговая обычно присылает уведомление об их получении. В случае, если документ не принят, приходит официальный отказ, но такое происходит, только если таблицы отправлены не в том формате, в котором были присланы.
Для новостей малого бизнеса мы запустили специальный канал в Telegram и группы во , Фейсбуке и Одноклассниках. Присоединяйтесь! Даже Твиттер есть.
Источник: https://www.business.ru/article/2321-poyasneniya-k-deklaratsii-po-nds
Образец ответа на требование налоговой о предоставлении пояснений
Коммерческие предприятия довольно часто сталкиваются с необходимостью предоставить в налоговую инспекцию пояснения по какому-либо вопросу. Для того, чтобы эти пояснения не привели к дальнейшим проверкам со стороны надзорного органа, к составлению ответа следует относится крайне внимательно, скрупулезно и не затягивать с его отправкой.
ФАЙЛЫ
Скачать пустой бланк ответа на требование налоговой о предоставлении пояснений .docСкачать образец ответа на требование налоговой о предоставлении пояснений .doc
Наиболее частые вопросы от налоговой
Обычно требование предоставить пояснения поступает через некоторое время после сдачи всевозможных отчетов и деклараций, так что поводом для них может стать любая, даже самая незначительная ошибка или неточность в документах.
Во многих случаях разъяснения требуются по НДС, указанному к возмещению, из-за несоответствии сведений о налогооблагаемых базах в декларациях по налогу на прибыль и опять же НДС, при расхождении данных у контрагентов.
Вопросы могут вызвать необоснованные убытки при проверке начисления налога на прибыль, подача уточненной декларации или расчета, в которых исправленная сумма налога к уплате меньше, чем в присланных первоначально и т.д.
В какой форме приходит требование
Налоговая инспекция может выслать требование о пояснениях как в бумажном, так и в электронном виде. При этом, в случае, электронного послания, налогоплательщик обязан отреагировать на него в течение пяти рабочих дней. Если же данный документ пришел в бумажном виде, на него также необходимо дать ответ в кратчайшие сроки, причем вне зависимости от того, имеется ли на нем печать налоговой инспекции или нет.
Порядок действий при получении требования
После того, как налогоплательщик получает требования о пояснениях, он должен сверить переданные в налоговую документы с имеющимися у него на руках данными.
В первую очередь, при проверке декларации по НДС, анализу подвергаются указанные в ней суммы (на предмет их соответствия с суммами по всем входящим и исходящим счетам-фактурам). Далее аналогичным образом исследуются даты, номера счетов-фактур, и прочие реквизиты (ИНН, КПП, адреса и т.п.).
Если вопросы возникли по декларации УСН или по налогу на прибыль, следует проанализировать все суммы расходов и доходов, которые были приняты для их расчета. Идентично приведенному алгоритму проверяются и все другие виды документов, вызвавшие вопросы у налоговой инспекции.
После того, как ошибка будет найдена, нужно передать в налоговую уточненную отчетность с исправленными данными — но это касается только сумм. Если же ошибка не относится к финансовой части, то «уточненку» сдавать не надо, достаточно предоставить необходимые пояснения.
Внимание: закон не говорит о том, что пояснения должны быть даны именно в письменной форме, т.е. это значит, что они могут быть предоставлены и устно. Однако во избежание дальнейших разногласий, лучше все-таки озаботиться составление письменного ответа.
Как поступить, когда требование налоговой несправедливо
Случается, что налоговая инспекция требует пояснений необоснованно, т.е. в отчетности не было допущено никаких ошибок. В таких ситуациях игнорировать письма от налоговой тоже нельзя.
Во избежание каких-либо санкций (в том числе и внезапных налоговых проверок) необходимо своевременно уведомить надзорную службу о том, что в соответствии с информацией предприятия, все предоставленные сведения верны.
В любом случае, при составлении ответа надо помнить, что для налоговой важно даже не столько содержание письма, сколько сам факт ответа на требование.
Как оформить ответ на требование налоговой о предоставлении пояснений
Оформить его можно либо на бумаге, написав «от руки», либо в электронном виде, напечатав на компьютере. При этом, если пояснение пересылается по обычной почте, то отправлять его надо заказным письмом с уведомлением о вручении, тогда риск того, что письмо затеряется, будет сведен к минимуму.
Использование электронного формата возможно только при наличии у организации электронной цифровой подписи.
К пояснению могут быть приложены какие-либо дополнительные документы – их наличие нужно отразить в содержании ответа.
Образец составления ответа на требование налоговой о предоставлении пояснений
Как уже говорилось выше, унифицированной формы ответа для дачи пояснений налоговой нет, так что составлять его можно в произвольном виде. Стоит отметить, что форма ответа должна быть предельно корректной и стандартной с точки зрения правил оформления подобного рода бумаг.
- Вначале слева или справа (не имеет значения) нужно указать адресата, т.е. именно ту налоговую инспекцию, куда отправляется ответ. Здесь нужно вписать ее номер, а также район и населенный пункт, к которому она относится.
- Далее указывается отправитель письма: пишется название предприятия, его адрес (фактический), а также номер телефона (на случай, если у налогового инспектора возникнут какие-либо дополнительные вопросы к пояснению).
- Далее в ответе следует сослаться на номер требования (а таким документам налоговая служба всегда присваивает номера), и его дату (отметим: не дату получения, а именно дату составления), а также коротко обозначить суть вопроса.
- После этого можно приступать непосредственно к даче пояснений. Их следует писать максимально подробно, со всеми нужными ссылками на документы, законы, нормативные акты и т.п. Чем тщательнее будет оформлена эта часть ответа, тем больше шансов на то, что налоговая будет им удовлетворена.
Ни в коем случае нельзя давать в ответе недостоверные или заведомо ложные сведения – они будут быстро обнаружены и тогда последуют немедленные санкции со стороны налоговиков.
- После того, как пояснение будет дано, необходимо заверить письмо подписью главного бухгалтера (при необходимости), а также руководителя компании (обязательно).
Источник: https://assistentus.ru/forma/otvet-na-trebovanie-nalogovoi/
Пояснительная записка в налоговую
По всем полученным налоговым декларациям и расчетам ИФНС проводит камеральную проверку, в ходе которой может запросить у налогоплательщика необходимые пояснения по предоставленной отчетности (п. 3 ст. 88 НК РФ). Мы расскажем о причинах таких налоговых запросов, о том, как составляется пояснительная записка в налоговую по требованию, образец пояснений также приведем в данной статье.
Когда налоговая запрашивает пояснения
Причины, по которым у налоговиков могут возникнуть вопросы к налогоплательщику в процессе камеральной проверки, перечисляются в п. 3 ст. 88 Налогового кодекса РФ:
- Причина 1 — «камералка» выявила в отчетности ошибки либо противоречия между данными отчетности и имеющимися у налоговиков сведениями.
Что потребует ИФНС – предоставить пояснения или внести исправления в отчетность.
- Причина 2 – налогоплательщиком сдана «уточненка», в которой сумма налога к уплате, по сравнению с ранее представленным отчетом, стала меньше.
Что потребует ИФНС – предоставить пояснения с обоснованием изменения показателей и снижения суммы налога к уплате.
- Причина 3 – в отчетности заявлены убыточные показатели.
Что потребует ИФНС – предоставить пояснения, обосновывающие сумму полученного убытка.
Получив подобный запрос от налоговиков о представлении пояснения в налоговую (образец можно посмотреть ниже), ответить на него следует в течение 5 рабочих дней. Штрафных санкций за непредставление не предусмотрено, но игнорировать требования налоговой не стоит, поскольку, не получив ответа, ИФНС может доначислить налоги и насчитать пени.
Обратите внимание: если налогоплательщик относится к категории тех, кто обязан подавать налоговую декларацию в электронном виде согласно п. 3 ст. 80 НК РФ (например, по НДС), то он должен обеспечить прием от ИФНС электронных документов, направляемых в процессе камеральной проверки.
В том числе это относится и к требованиям о представлении пояснений – в течение 6 дней со дня отправки налоговиками, налогоплательщиком в ИФНС отправляется электронная квитанция, подтверждающая получение такого требования (п. 5.1. ст. 23 НК РФ).
Если получение электронного требования не подтвердить, это грозит блокировкой банковских счетов налогоплательщика (п. 3 ст. 76 НК РФ).
Как писать пояснения в налоговую
Образец пояснительного письма, направляемого в ответ на требование ИФНС о представлении пояснений, утвержденный официально, отсутствует. Пояснения можно составить в произвольной форме, указав следующую информацию:
- наименование налогового органа и налогоплательщика, его ИНН/КПП, ОГРН, адрес, телефон;
- заголовок «Пояснения»;
- обязательная ссылка на исходящий номер и дату требования от налоговой инспекции,
- непосредственно пояснения по запрашиваемому вопросу с их обоснованием,
- если необходимо, перечислить приложения к письму, подтверждающие правильность показателей отчетности,
- подпись руководителя.
Если ошибка, допущенная в отчетности, не привела к занижению налога, пояснительная записка в налоговую должна содержать эту информацию. Напишите об этом, указав характер ошибки (например, опечатка или техническая ошибка) и верное значение, либо представьте уточненную декларацию или расчет. Ошибку, из-за которой была занижена сумма налога, можно исправить, только подав «уточненку» — одних пояснений для налоговиков в таком случае будет недостаточно.
Когда ошибки, по мнению налогоплательщика, в отчетности нет, а значит и подавать «уточненку» нет надобности, представить пояснения налоговикам все равно необходимо, указав в них на отсутствие ошибок в декларации или расчете.
Письмо-пояснение в налоговую: образец по убыткам
Налоговиков может заинтересовать убыточная деятельность компании, и в этом случае пояснения налогоплательщика должны в полной мере раскрывать причину возникновения убытка в запрашиваемом отчетном периоде. Для этого в письме расшифровываются доходы и расходы за определенный промежуток времени.
Также пояснения в налоговую (образец см. далее) должны содержать указания, почему расходы превысили доходы. Например, компания создана недавно, деятельность только началась и выручка пока невелика, но текущие расходы уже значительные (аренда, зарплата сотрудников, реклама и т.п.), либо фирмой были произведены неотложные крупные расходы на ремонт, закупку оборудования и т.п. Чем подробнее будут расписаны причины убытка, тем меньше новых вопросов возникнет у налоговиков.
Все приведенные сведения нужно подтвердить документально, приложив к письменному пояснению в налоговую копии бухгалтерских документов, договоров, накладных, банковских выписок, налоговых регистров и т.д.
Аналогичным образом могут быть даны пояснения в ответ на запрос о причинах снижения налоговой нагрузки, в сравнении со средним уровнем по отрасли.
Пояснительная записка в налоговую: образец по НДС
Источник: https://spmag.ru/articles/poyasnitelnaya-zapiska-v-nalogovuyu
Правила написания и подачи пояснения к декларации по НДС
Пояснения к декларации по НДС ФНС затребует, если в представленной налогоплательщиком декларации при камеральной проверке обнаружатся данные, в которых налоговики пожелают дополнительно разобраться. Когда ФНС обычно присылает запросы на разъяснения, как их оформить и подать в налоговую, расскажем в этой статье.
Когда налоговая просит пояснения по представленному отчету по НДС
Что такое код ошибки в запросе ФНС
Как и в какой срок нужно отправить пояснения по НДС по запросу налоговиков
В каком формате нужно подать пояснения
Форма пояснений к декларации по НДС: образец
Какие документы надо прилагать к пояснениям
Пояснения представлены: как узнать о результатах
Итоги
Когда налоговая просит пояснения по представленному отчету по НДС
Условия, касающиеся дачи налоговикам пояснений к декларации по НДС, изложены в п. 3 ст. 88 НК РФ. После того как плательщик НДС представил в свою ИФНС декларацию, сотрудники налоговой в обязательном порядке проводят камеральную проверку документа. И если в ходе нее у них возникают вопросы, плательщику, подавшему декларацию, направляется запрос на разъяснение неясных налоговикам моментов.
Основные случаи, когда запрос на разъяснения по декларации точно будет направлен плательщику, такие:
- если в декларации обнаружены ошибки (например, несоответствие контрольных значений);
- если данные декларации не совпадают с информацией, имеющейся у налогового органа по данному плательщику (например, у налоговиков есть данные встречных проверок с контрагентами плательщика, по которым выходит одна сумма оборотов, а в представленном плательщиком расчете указана другая);
- по итогам представленной декларации получается сумма НДС к вычету (возврату) из бюджета;
- при подаче уточненной декларации уточненная сумма НДС к уплате в бюджет меньше, чем была в исходном расчете.
Возможны и другие варианты, кроме перечисленных. Однако все они объединены в логические группы, которым присвоен определенный код.
Что такое код ошибки в запросе ФНС
Кодировку и разбивку групп возможных ошибок представим в таблице.
| Код | Суть замечания | Пример ситуации |
| 1 | Несовпадение данных декларации плательщика с данными декларации его контрагента | Контрагент, расчеты с которым учтены в вашей декларации, сдал за тот же период нулевой отчет или не сдал его вовсе |
| 2 | Расхождения между данными из налоговых регистров — книги покупок (раздел 8) и книги продаж (раздел 9) | Типичная ситуация — принятие к вычету НДС с авансов полученных, уплата налога по которым прошла в более ранних периодах |
| 3 | Расхождения между данными из журналов счетов-фактур полученных (раздел 11) и выданных (раздел 10) | У посредника учтен счет-фактура на всю сумму по посреднической сделке |
| 4 | Прочие расхождения и неточности | Например, нестыковка показателей в графах декларации. В таком случае, как правило, при указании кода 4 рядом в скобках указываются координаты места декларации, в котором имеется неясность |
| 5 | Ошибки в датах счетов-фактур в разделах 8–12 | Не указана дата счета-фактуры или указанная дата счета-фактуры превышает отчетный период, за который представлена декларация |
| 6 | Вычет НДС просрочен | Вы заявили вычет за пределами трех лет |
| 7 | Вами заявлен вычет НДС на основании счета-фактуры, составленного до даты госрегистрации | — |
| 8 | Некорректное указание в разделах 8–12 кода вида операции | Подробнее о кодах см. здесь. |
| 9 | Допущены ошибки при аннулировании записей в разделе 9 | Сумма НДС, указанная с отрицательным значением, превышает сумму НДС, указанную в записи по счету-фактуре, подлежащему аннулированию, либо отсутствует запись по счету-фактуре, подлежащая аннулированию |
Указание кода ошибки должно помочь плательщику разобраться в том, что же именно не понравилось налоговой в его декларации, а также дать максимально соответствующие ситуации разъяснения.
Как и в какой срок нужно отправить пояснения по НДС по запросу налоговиков
В ст. 88 НК РФ указано, что затребованные налоговиками пояснения по отчетности следует подавать в срок не позднее 5 рабочих дней. Вместе с тем в налоговом законодательстве не конкретизируется, что считать отправным моментом для отсчета этих 5 дней.
По нормам п. 5 ст. 174 НК РФ практически все плательщики НДС сдают декларации в электронном виде.
ВАЖНО! Если декларация сдана по электронным каналам связи, то и дальнейшее взаимодействие налоговых органов с плательщиком должно происходить так же. Об этом сказано в приказе ФНС от 15.04.2015 № ММВ-7-2/149@.
То есть запросы на пояснения к декларациям тоже должны быть направлены в электронном виде.
При этом в п. 5.1 ст. 23 НК РФ сказано, что в случае, когда налоговая направляет в адрес плательщика электронный документ (запрос), налогоплательщик подтверждает получение отправкой квитанции о его приеме. Отправить квитанцию следует в течение 6 дней с момента получения документа от налоговой.
То есть если считать отправку квитанции подтверждением получения, можно предположить, что срок в 5 дней начинает течь с момента отправки такой квитанции. Иначе выходит, что пояснения надо представить раньше, чем квитанцию, подтверждающую получение запроса на эти пояснения.
Вместе с тем в письме ФНС от 06.11.2015 № ЕД-4-15/19395 сказано, что 5 дней на подготовку пояснений следует отсчитывать со дня получения запроса. Напомним, что в соответствии с п. 4 ст. 31 НК РФ днем получения запроса считается день, следующий за днем размещения запроса в электронном доступе для плательщика (например, в личном кабинете плательщика на сайте ФНС).
Таким образом, вопрос, с какого момента начинать отсчет дней для представления пояснений после запроса налоговой, законодательно четко не определен. Если запрос пришел в электронном виде, рекомендуем при определении сроков опираться на разъяснения ФНС, а именно: отсчитывать 5 рабочих дней с рабочего дня, следующего за тем, когда на вашем электронном ресурсе появилось соответствующее сообщение от ИФНС.
ВАЖНО! В соответствии со ст. 129.1 НК РФ штраф за непредставленные или представленные не вовремя пояснения составляет 5000 руб. при первом нарушении в течение года и 20 000 руб. — при повторном.
В каком формате нужно подать пояснения
Сразу уточним, что ответ на запрос налоговой о даче пояснений к декларации по НДС может быть в 2 вариантах:
- Вариант 1. Если в декларации изначально была допущена ошибка при заполнении, которая повлияла на величину НДС к уплате, то в ответ на запрос ИФНС следует подать уточненную декларацию.
Подробно об этом прочтите в статье «Как сделать уточненную декларацию по НДС в 2019 году?».
- Вариант 2. Если данные в декларации изменяться не будут, но их необходимо расшифровать для налоговиков, надо формировать пояснения и направлять их в налоговую.
Формат пояснений по НДС — только электронный (в отличие от пояснений по другим налогам, которые могут подаваться как в электронном, так и в бумажном виде). Обязательный электронный формат этого документа установлен приказом ФНС от 16.12.2016 № ММВ-7-15/682@. Документ представляет собой набор электронных таблиц, которые следует заполнить плательщику по каждой вызвавшей вопросы цифре декларации.
Форма пояснений к декларации по НДС: образец
Поскольку сейчас пояснения по НДС должны представляться строго по электронным каналам связи по форме, установленной ФНС, образцы бумажных пояснений, представленные ранее на профсайтах в интернете, потеряли свою актуальность.
Возможность подготовить электронные пояснения в нужном формате реализована в программе «Налогоплательщик ЮЛ».
Подробнее смотрите тут.
Кроме того, если вы пользуетесь услугами операторов электронного документооборота, то они тоже позволяют отправить пояснения. Например, если ФНС направляет запрос через «Контур», к сообщению присоединяется xml-файл, используя который можно сформировать ответ налоговой. Для уточнения, как отвечать налоговой, обращайтесь к оператору, через чью систему вы получили запрос.
Реализована эта возможность в «1С». Форму пояснений в 8-ке следует искать так: Справочники — Отчетность по НДС — Уточнение показателей декларации — Представление пояснений по требованию налогового органа.
Какие документы надо прилагать к пояснениям
Форма пояснений не предполагает представления вместе с ней дополнительных документов (копий). Таблицы разработаны таким образом, что при их корректном заполнении налоговикам будет видна вся необходимая им информация:
- сведения из первичных учетных документов (счетов-фактур);
- реквизиты первичных документов;
- данные из налоговых регистров — книги продаж и книги покупок;
- суммы выявленных расхождений в соотнесении с первичкой и регистрами;
- суммы сделанных корректировок;
- комментарии плательщика по расхождениям.
Таким образом, представлять вместе с пояснениями документацию не нужно. Однако следует иметь в виду, что в отдельных случаях в ходе проверки налоговая вправе затребовать и документы.
О документальных налоговых проверках есть много интересного здесь.
Пояснения представлены: как узнать о результатах
После отправки пояснений в ФНС у налогоплательщиков возникают вопросы:
- Как подтвердить факт того, что налоговая получила пояснения?
- Как узнать результаты рассмотрения пояснений?
Ответ на первый вопрос связан с системой отправки пояснений по электронным каналам связи. При получении документа налоговой налогоплательщику приходит электронное же уведомление об этом, заверенное электронной подписью уполномоченного лица. Либо, если пояснения не приняты, придет таким же образом оформленный отказ. Отказ возможен только в одном случае — если пояснения направлены в неверном формате.
Что же касается результатов проверки пояснений в налоговой, то действующими нормами закона не предусматривается обязанность ИФНС специально информировать плательщиков об итогах рассмотрения их пояснений.
Так что о результатах можно будет узнать только косвенными способами:
- Провести сверку с налоговой через некоторое время после подачи уточнений и пояснений. Если начисления на лицевом счете будут совпадать с уточненными (разъясненными) данными, значит, пояснения «прошли».
- Получить повторный запрос на пояснения или постановление о документальной проверке. Из чего можно будет сделать вывод, что представленные пояснения «не прошли».
- Также остается вариант связаться с исполнителем, направившим запрос. Однако на сегодняшний день данный способ может себя не оправдать. С одной стороны, порядок работы самих ИФНС направлен на то, чтобы минимизировать личное общение между сотрудниками ИФНС и плательщиками. С другой стороны, как мы уже отмечали выше, сотрудник, до которого вы дозвонитесь, имеет право отказаться информировать вас о результатах проверки.
Итоги
Сейчас действует порядок подачи пояснений по НДС, установленный приказом ФНС от 16.12.2016 № ММВ-7-15/682@. Согласно данному порядку и требованиям НК пояснения подаются строго в электронном виде. Пояснения создаются путем заполнения таблиц по установленным ФНС формам и формату.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/nalogovaya_proverka/nalogovaya_proverka_nds/pravila_napisaniya_i_podachi_poyasneniya_k_deklaracii_po_nds/
Камералка: даем пояснения по НДС-декларации
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 4 декабря 2015 г.
журнала № 24 за 2015 г.
Тему статьи предложила Елена Сергеевна Шаталова, главный бухгалтер ООО «Компания “Технолюкс Металл”», г. Москва.
Электронная форма сдачи НДС-декларации открыла налоговикам новые возможности для камеральной проверки. Кроме банальных ошибок в самой декларации, интерес для инспекторов представляют выявленные несоответствия между сведениями об операциях, содержащимися в декларации по НДС у одного налогоплательщика, и сведениями об этих же операциях, отраженными в НДС-отчетности других организаций и предпринимателей. Проверочная программа автоматически сравнивает данные, а также автоматически формирует требование о представлении пояснений, если обнаружатся какие-либо неточности.
Получили электронное требование — не забудьте выслать квитанцию о приеме
Если вы сдали НДС-декларацию в электронном виде, то и требование о представлении пояснений инспекция пришлет электронное. Получив его, не позднее 6 рабочих дней со дня его отправки вам нужно передать в инспекцию квитанцию о приемеп. 6 ст. 6.1, п. 5.1 ст. 23, п. 5 ст. 174 НК РФ.
Если вы это не сделаете, в течение 10 рабочих дней со дня истечения срока, установленного для передачи квитанции, инспекция может заблокировать ваш расчетный счет и электронный кошелек (при его наличии)п. 6 ст. 6.1, п. 1, подп. 2 п. 3, п. 11 ст. 76 НК РФ.
Изучаем требование о представлении пояснений и приложения к нему
Внимательно ознакомьтесь не только с самим требованием, но и с приложениями к немуприложения 2.1—2.9 к Письму ФНС от 16.07.2013 № АС-4-2/12705 (далее — Письмо ФНС). Понять, что от вас хотят налоговики, будет несложно. К примеру, если инспекция выявит несоответствие данных, отраженных в разных строках разделов 1—7 декларации, требование инспекции будет содержать следующее приложениеутв. Письмом ФНС по форме 2.9.
Камеральной налоговой проверкой были выявлены следующие сведения о выявленных противоречиях в налоговой декларации по налогу на добавленную стоимость или несоответствиях сведений, представленных налогоплательщиком, сведениям, содержащимся в документах, имеющихся у налогового органа:
Если инспекторы обнаружили, что какие-то операции вообще не отражены в вашей декларации и с них не был исчислен НДС, вы можете получить такое приложение к требованию.
Согласно сведениям, содержащимся в документах, имеющихся у налогового органа, и полученным им в ходе налогового контроля,
| ООО «Рыцарь дня», ИНН 5024163790, КПП 775101001 |
в 3 кв. 2015 г. были осуществлены следующие операции:
| ООО «Перехват», ИНН 5024163790, КПП 502401001 |
— счетом-фактурой № 91 от 15.09.2015;
…
По имеющимся у налогового органа сведениям указанные операции подлежат налогообложению налогом на добавленную стоимость, при этом указанные операции не были отражены
| ООО «Рыцарь дня», ИНН 5024163790, КПП 775101001 |
в налоговой декларации по налогу на добавленную стоимость.
В случае если у налоговиков возникли сомнения в отношении сведений из разделов 8—12 НДС-декларации, вы можете получить приложения в табличной форме. Они схожи с таблицами соответствующих разделов декларации. В последней графе таких табличных приложений указывается код возможной ошибки. В нем и закодированы претензии проверяющих. Итак, всего сейчас применяется четыре таких кодаПисьмо ФНС от 06.11.2015 № ЕД-4-15/19395.
Код «1». Аналогичная запись об операции отсутствует у контрагента либо допущенные ошибки не позволяют идентифицировать запись о счете-фактуре и, соответственно, сопоставить ее с данными контрагента.
К примеру, вы отразили в разделе 8 декларации «Сведения из книги покупок…» счет-фактуру контрагента, однако данных об этом счете-фактуре нет в его декларации. Если вы действительно ошиблись, подайте уточненную декларацию.
Но возможны и другие варианты. К примеру, ваш контрагент при регистрации вашего счета-фактуры неправильно указал его дату и номер, да еще и зарегистрировал его на квартал позже, чем вы отразили реализацию. В таком случае поясните инспекции сложившуюся ситуацию, указав, в какой декларации вы отразили счет-фактуру, вызвавший сомнение. Нелишним будет приложить и копию такого счета-фактуры к пояснениям.
Код «2». Может появиться только в случаях, когда данные по одной и той же операции отражаются и в книге покупок, и в книге продаж, однако друг другу не соответствуют.
К примеру, организация при аренде муниципального имущества должна сначала исчислить НДС в качестве налогового агента, оформить счет-фактуру, заплатить налог в бюджет, а затем принять на его основании тот же налог к вычету. В случае несовпадений в записях по подобным операциям к требованию о представлении документов инспекция может приложить две таблицы: одну — с выпиской из раздела 8/приложения 1 к нему, вторую — с выпиской из раздела 9/приложения 1 к нему. Ищите в них связанные операции, напротив которых стоит код возможной ошибки «2», и поясняйте нестыковки.
В некоторых случаях к требованию может быть приложена и одна таблица. К примеру, продавец заявил в декларации вычет авансового НДС, однако в декларации нет данных о его начислении. Инспекция вышлет такому продавцу таблицу с выпиской из раздела 8 «Сведения из книги покупок…», где будет указан зарегистрированный счет-фактура на аванс с кодом ошибки «2». Проверьте, начисляли ли вы НДС с аванса, в каком периоде и отражено ли это в НДС-декларации.
Получив из ИФНС электронное письмо о представлении пояснений, плательщик может не сам отправить квитанцию, а поручить это своему доверенному лицу
Код «3». Несоответствие данных об одной операции в частях 1 и 2 журнала учета выставленных и полученных счетов-фактур. Он ведется по посредническим операциям, а также по операциям застройщиков, экспедиторов (если они включают в выручку только свое вознаграждение).
К примеру, посредник-комиссионер должен зарегистрировать в части 2 журнала учета счет-фактуру, полученный от комитента. А выставленные покупателям счета-фактуры должны быть отражены в части 1 журнала учета. Данные о полученном и выставленных счетах-фактурах в рамках одной посреднической операции должны быть сопоставимы.
Если есть несоответствия, инспекция приложит к своему требованию таблицу с выпиской из раздела 10 «Сведения из журнала учета выставленных счетов-фактур» и/или таблицу с выпиской из раздела 11 «Сведения из журнала учета полученных счетов-фактур» с указанием информации по «проблемным» операциям, проставив в соответствующих строках код «3».
Код «4 [a; b]». Возможно, при регистрации счета-фактуры допущена ошибка в тех показателях, которые указаны в графах приложения с номерами «a», «b».
Такой вид ошибок самый распространенный. Если ошибка только в одной графе, то в квадратных скобках будет указана одна цифра.
К примеру, в разделе 8 декларации указаны два счета-фактуры, в реквизитах которых инспекция сомневается: возможно, у одного указана неправильная дата, а у другого — порядковый номер. В таком случае приложение к требованию будет выглядеть так.
Составляем пояснения
На примерах посмотрим, как составить пояснения на запрос из инспекции, используя рекомендованные ФНС формыПисьмо ФНС или разработанные самостоятельно.
Дать пояснения (в электронном или бумажном виде) или внести исправления, представив уточненную декларацию, нужно в течение 5 рабочих дней со дня получения требования инспекциип. 3 ст. 88 НК РФ.
Если вы действительно ошиблись и занизили налог, представление уточненной декларации (с предварительной доплатой недоимки и пени) убережет вас от уплаты штрафаподп. 1 п. 4 ст. 81 НК РФ. По уточненной декларации начинается новая камеральная проверка, а проверка первичной декларации прекращаетсяп. 9.1 ст. 88 НК РФ.
Представление уточненной декларации в рамках камеральной проверки первичной декларации до составления акта приравнивается к исправлению самостоятельно обнаруженных ошибок. Ведь поскольку акт камеральной проверки еще не составлен, не зафиксированы и обнаруженные проверяющими ошибкиПисьмо ФНС от 20.11.2015 № ЕД-4-15/20327.
Так что пока ошибка не зафиксирована в акте камеральной проверки, вы можете исправить ее без штрафа, даже если она привела к недоплате налога.
Если вы не представите пояснения и/или уточненную декларацию, инспекция примет решение на основании имеющихся у нее сведений. И если, к примеру, сочтет, что вы занизили налоговую базу и недоплатили налог, оштрафует васст. 122 НК РФ.
Иногда инспекторы пугают должностных лиц организации административным штрафом в размере от 2000 до 4000 руб. в случае непредставления в срок пояснений — как за неповиновение законному требованиюабз. 2 ст. 2.4, ч. 1 ст. 19.4 КоАП РФ.
Однако ФНС разъяснила, что эта ответственность должна применяться только за неявку (в случае вызова должностных лиц в инспекцию), а не за отказ от дачи поясненийПисьмо ФНС от 17.07.2013 № АС-4-2/12837 (п. 2.3).
На сайте налоговой службы разъяснено, как представлять пояснения при камералке декларации по НДСсайт ФНС России.
Разъяснения ФНС можно найти: сайт ФНС → Налогообложение в Российской Федерации → Действующие в РФ налоги и сборы → НДС → НДС2015
Налоговики считают, что ограничиться пояснениями можно, только если в результате устранения недочетов или нестыковок не изменятся показатели строки 040 «Сумма налога, подлежащая уплате в бюджет…» и строки 050 «Сумма налога, исчисленная к возмещению из бюджета…».
Если обнаружены ошибки, приводящие к занижению суммы налога, подлежащей уплате, нужно подавать уточненную декларациюп. 1 ст. 81 НК РФ; п. 3 приложения к Письму ФНС от 06.11.2015 № ЕД-4-15/19395.
Рекомендуемые формы, формат и порядок заполнения ответа можно найти в приложении № 2.11 к Письму ФНС России от 16.07.2013 № АС-4-2/12705.
В ИФНС № 5024 по г. Красногорску Московской области,
расположенную по адресу:
143409, г. Красногорск, ул. Братьев Горожанкиных, д. 2А
Источник: https://glavkniga.ru/elver/2015/24/2157-kameralka_daem_pojasnenija_nds_deklaratsii.html
Идеальные пояснения на все требования по НДС
Налоговики вправе затребовать пояснения, если в декларации по НДС противоречия и несоответствия с их сведениями. Умная проверочная программа сверяет данные декларации компании по контрольным соотношениям, а также с данными деклараций партнеров. Если она находит нестыковки, автоматически направляет запрос о пояснениях.
Запросы инспекторы могут направить и при углубленной камеральной проверке. Ответить налоговикам помогут готовые образцы ответов и видео-советы в статье.
Ошибки в реквизитах счетов-фактур
Самая популярная причина, по которой инспекторы направляют компаниям требования на пояснения, — нестыковки в зарегистрированных счетах-фактурах. Проверочная программа налоговиков сверяет сведения из разделов 8 и 9 декларации с данными контрагентов.
В эти разделы деклараций сведения автоматически попадают из книг покупок и продаж. Расхождения могут возникнуть по разным причинам. Например, при регистрации счета-фактуры бухгалтер указал неверный ИНН контрагента, номер счета-фактуры, дату или сумму. Программа налоговиков не сможет найти парный документ и направит компании автотребование пояснить расхождение или подать уточненку.
Заранее проверить будут ли проблемы с данным контрагентом по НДС можно в сервисе «РНК: Проверка контрагента» Просто загрузите в сервис сведения из разделов 8 и 9 декларации и получите список контрагентов, по которым программа налоговиков запросит пояснения.
Проверить НДС-контрагентов>>>
Ответить на запрос компания должна электронно по утвержденному формату (приказ ФНС России от 16.12.16 № ММВ-7-15/682@). Но даже если вы направите простое электронное письмо с пояснениями, инспекторы не вправе вас оштрафовать. Главное, направьте ответ электронный, а не на бумаге (решение ФНС России от 13.09.17 № СА-4-9/18214@). Бумажные пояснения инспекторы не примут.
Безопаснее и проще направить все-таки формализованный ответ через спецоператора. Ведь в таком случае пояснения формируются автоматически и по установленным правилам. Если нашли ошибку в декларации, которая привела к искажению налога, подайте уточненку. В таком случае отправлять пояснения не обязательно.
Ошибиться в регистрации счета-фактуры может и партнер. Если вы уверены, что спорные записи отразили в декларации корректно, перенесите данные в пояснения. Этим вы потвердите их.
Чтобы направить пояснения или уточненку, у вас есть пять рабочих дней. Если опоздаете или вовсе проигнорируете запрос, компанию оштрафуют на 5000 руб. За повторное нарушение в течение календарного года штраф — 20 000 руб. (п. 1 и 2 ст. 129.1 НК РФ).
МНЕНИЕ ЭКСПЕРТА
Когда из-за отсрочки вычета компания получит автотребование
Компания заявила вычет по приобретенным товарам не в месяце покупки, а позже. Продавец начислил НДС в одном квартале, а покупатель заявил вычет в следующем. Из-за таких расхождений компании направят требование представить пояснения?
Анна Лозовая, начальник отдела косвенных налогов Департамента налоговой и таможенно-тарифной политики Минфина России: «То, что покупатель отразил счет-фактуру позже, чем продавец, не значит, что программа направит автоматическое требование на пояснения. Компании получают требования, если проверочная программа находит расхождения в самих данных счетов-фактур. Например, в стоимости или сумме НДС.
НДС по приобретенным товарам, работам или услугам покупатель вправе заявить к вычету в течение трех лет (п. 1.1 ст. 172 НК РФ). Программа проверит, не прошел ли трехлетний срок. Если этот срок прошел, компания получит требование представить пояснения. Если нет, то автоматическое требование покупателю не направят. Но в рамках камеральной проверки по НДС инспекторы могут выставить обычное требование самостоятельно, если найдут в декларации неточности или противоречия»
Продавец не отразил реализацию
Программа инспекторов может выявить расхождения и направить автотребование из-за того, что продавец не отразил реализацию в своей декларации. Проверьте реквизиты счета-фактуры и уточните у контрагента, почему он не включил счет-фактуру в книгу продаж. Если партнер просто забыл это сделать, попросите его подать уточненку и предоставить вам выписку из книги продаж.
Налоговики не вправе снимать вычеты компании из-за действий контрагента. Но инспекторы могут заподозрить, что компания участвует в схеме и основная цель сделки — уход от налогов. В таком случае проверяющие воспользуются новой статьей 54.1 НК РФ. Компания не вправе применять вычеты, если нет реальной сделки.
Контрагентов обязательно нужно проверять, хотя бы раз в месяц. Это поможет вам избежать обвинений в нереальности сделки и, соответственно, проблем с вычетами и расходами. Вы можете проверить поставщиков и заказчиков за минуту с помощью сервиса «РНК: Проверка контрагента» .
Оформить бесплатный доступ>>>
О налоговых проверках рассказал Михаил Сергеевич Мухин — главный эксперт-координатор Центра финансовых экспертиз и аудита
Даже если в ваших отчетах все верно и нестыковки возникли по вине поставщика, безопаснее к ответу по утвержденному формату добавить письменные объяснения ситуации. Прикрепите к ним скрины спорных счетов-фактур и другие документы, которые подтвердят реальность сделки. Такой ответ поможет развеять сомнения инспекторов и обезопасит вычеты (см. образец 1). Избежать неточностей позволит ежеквартальная сверка с контрагентом и его проверка в сервисе «РНК: Проверка контрагента»
Высокая доля вычетов
На углубленной камеральной проверке инспекторы сверяют заявленный компанией вычет со средним показателем по региону. Если у вас вычет больше, чем в регионе, инспекторы могут запросить пояснения на основании статьи 31 НК РФ. Автотребования по таким расхождениям программа не выставляет.
Когда получите требование от инспектора, проверьте, нет ли ошибки в декларации. Если нашли неточность, из-за которой завысили вычеты, вначале доплатите налог, пени и сдайте уточненку. Дополнительные пояснения тогда не нужны, но важно уложиться в пять рабочих дней.
Если в отчетности все правильно, сообщите, что высокая доля вычета не ошибка, и поясните причины роста вычетов (см. образец 2). Например, в прошедшем квартале организация закупила товаров больше обычного или велись ремонтные работы. К пояснениям приложите копии книг покупок и продаж, счетов-фактур с большими суммами НДС.
Образец 2. Как пояснить долю вычетов
На то, чтобы представить пояснения или уточненку, есть только пять рабочих дней.
Проверьте себя и поставщика по ИНН в сервисе «РНК:Проверка контрагентов». Активируйте демодоступ>>>
Можете сразу оформить годовой доступ к сервису «РНК: Проверка контрагентов». Закажите личный счет по телефону 8 800 333 08 13 или сразу оплатите:
Оплатить счет>>>
Поступления и списание по счету расходятся с декларацией
Инспекторы планируют сопоставлять декларации по НДС с выписками по счетам компаний. Сведения о расчетах в банке будут загружаться в программу для «камералок» НДС. Программа сравнит данные деклараций и платежек и покажет сделки без оплаты.
Если компания заявит вычет в декларации, но не рассчитается с контрагентом, проверяющие запросят пояснения. Можете ответить налоговикам, что партнер предоставил отсрочку или договор предусматривает неденежные расчеты. Частые рассрочки на длительный срок опасны тем, что инспекторы могут заподозрить схему и провести выездную проверку.
Заинтересовать налоговиков могут и значительные поступления на счет компании, если их нет в декларации. Проверьте выручку в декларации, все ли вы отразили. Если есть ошибка, подайте уточненку.
Когда в отчете все верно, поясните, почему поступления не признаются выручкой. Например, компания получила заем или партнер вернул предоплату по несостоявшейся сделке. Образец пояснений смотрите ниже.
Выручка для НДС отличается от «прибыльной»
Инспекторы на местах при камеральной проверке налога на прибыль могут затребовать пояснения по НДС. Например, объяснить, почему выручка в декларации по НДС не совпадает с доходами в отчетности по налогу на прибыль. Выручка по НДС и доходы по налогу на прибыль могут обоснованно не совпадать, так как эти показатели считают по разным правилам.
Игнорировать такое требование опасно. Чтобы избежать споров и штрафа, безопаснее направить письменный ответ. Можете кратко пояснить, что расхождения между отчетами не ошибки (см. образец 4).
Образец 4. Пояснения о расхождениях выручки в отчетности по налогу на прибыль и НДС
О том, когда можно не давать пояснения и документы на требования инспекторов, рассказал Михаил Сергеевич Мухин — главный эксперт-координатор Центра финансовых экспертиз и аудита:
Источник: https://www.RNK.ru/article/216030-idealnye-poyasneniya-na-vse-trebovaniya-po-nds







