

Справочник Бухгалтера
Анализ влияния межбюджетных субсидий на социально-экономическое развитие субъектов Российской Федерации
2.1 Распределение субсидий бюджетам субъектов за 2013-2015гг и 2014-2016гг
Рассмотрим предысторию данного вопроса. В 2010 году предполагалось, что начиная с 2011 года объем межбюджетных трансфертов будет снижаться, так…
Анализ влияния эффективности управления денежными потоками предприятия на его финансовую устойчивость и платежеспособность
2.2 Анализ использования доходов от реализации и внереализационные доходы
Общество с ограниченной ответственностью «ВулканКомплект» так же ведет отчетность в виде налоговых деклараций и фин. смет. Это необходимо для отслеживания распределения денежных потоков и отчета перед налоговыми службами…
Анализ влияния эффективности управления денежными потоками предприятия на его финансовую устойчивость и платежеспособность
2.3 Анализ расходов, связанных с производством и реализацией, внереализационные расходы и убытки
Таблица 5 — Расходы, связанные с производством и реализацией, внереализационные расходы и убытки, приравниваемые к внереализационным расходам Показатели Строка в бух.учете Сумма в руб. 2010 г. 2011 г.
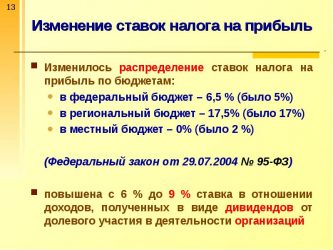
Распределение налоговой ставки по налогу на прибыль
Прямые расходы…
Внереализационные доходы и расходы организации. Финансовый контроль в организации
1. Внереализационные доходы и расходы организации
Результатом деятельности любого предприятия являются доходы. Доходами признается увеличение экономических выгод предприятия в результате поступления активов (денежных средств, иного имущества) и погашения обязательств…
Внереализационные расходы
1. Внереализационные расходы
Состав внереализационных расходов определен ст. 265 НК РФ, который не является закрытым. Многие расходы являются одноименными по отношению к доходам, предусмотренным ст. 250 «Внереализационные доходы» НК РФ (пени, штрафы, неустойки…
Налог на прибыль организации
4.2 Внереализационные доходы
признаются доходы, не связанные непосредственно с основной деятельностью по производству и реализации продукции, работ и услуг…
Налог на прибыль организации
1.2 Внереализационные доходы
К внереализационным доходам относят такие поступления налогоплательщику, которые не связаны с выручкой от реализации продукции (товаров, работ и услуг) по обычным видам деятельности организации. Перечень внереализационных доходов…
Налог на прибыль организации
внереализационные расходы
1.4 Расходы, связанные с производством и реализацией продукции Затраты, включаемые в эту группу, классифицируются так: материальные расходы; расходы на оплату труда; суммы начисленной амортизации по амортизируемому имуществу; прочие расходы…
Налог на прибыль организации
1.6 Внереализационные расходы
Обоснованные расходы организации, не связанные с производством и реализацией продукции (товаров, услуг), относятся к внереализационным. Их перечень приведен в статье 265 Налогового кодекса. Данный перечень отличается от аналогичного…
Налоги в себестоимости на примере ЧТУП Промстройремонт, налог на прибыль (налоги в Республике Беларусь)
2. ПЛАТЕЛЬЩИКИ НАЛОГА НА ПРИБЫЛЬ И ДОХОДЫ. ОБЪЕКТ ОБЛОЖЕНИЯ. СТАВКИ, ПРИМЕНЯЕМЫЕ ПРИ ИСЧИСЛЕНИИ НАЛОГА. ЛЬГОТЫ ПО НАЛОГУ. ПОРЯДОК ИСЧИСЛЕНИЯ НАЛОГА. СРОКИ УПЛАТЫ. ОТВЕТСТВЕННОСТЬ ПЛАТЕЛЬЩИКОВ
Плательщиками налогов на доходы и прибыль являются организации, т.е. юридические лица Республики Беларусь, иностранные юридические лица и международные организации, простые товарищества, хозяйственные группы. Участник простого товарищества…
Налоговый учет прямых и косвенных расходов
Вступление из бухгалтерского учета: прямые и косвенные расходы, распределение их по видам продукции
Группировать затраты можно по разным признакам: по видам расходов, по месту возникновения, по экономической роли в процессе производства и т.д. Рассмотрим классификацию затрат по способу их включения в себестоимость продукции (работ, услуг)…
Нормативные расходы
2 Расходы, уменьшающие доходы плательщика, и расходы, не учитываемые в целях налогообложения
Плательщик уменьшает полученные доходы на сумму произведенных расходов. Расходами признаются обоснованные и документально подтвержденные затраты и убытки, осуществленные (понесенные) плательщиком…
Упрощенная система налогообложения
2.5 Порядок исчисления единого налога. Объект налогообложения — доходы минус расходы
Статьёй 346.20 Налогового кодекса РФ устанавливаются следующие налоговые ставки по налогу, взимаемому в связи с применением Упрощённой системы налогообложения (УСН): * 6 %, если объектом налогообложения являются доходы, * 15 %…
Упрощенная система налогообложения: достоинства и недостатки
Распределение прибыли. Налог на прибыль
Прибыль, полученная организацией, распределяется между государством, собственниками организации и самой организацией. Пропорции этого распределения в значительной мере воздействуют на эффективность деятельности организации как позитивно, так и негативно.
Взаимоотношения организаций и государства по поводу прибыли строятся на основе налогообложения прибыли. При этом налогом на прибыль облагается не та прибыль, которая отражает результаты финансово-хозяйственной деятельности и показана в бухгалтерской отчетности, а налогооблагаемая прибыль, исчисляемая налогоплательщиками по итогам каждого отчетного (налогового) периода на основе данных налогового учета.
Распределение бухгалтерской прибыли можно считать первым этапом формирования чистой и нераспределенной прибыли, поэтому деление на формирование и распределение прибыли без указания на название показателя достаточно условно.
Налогооблагаемая прибыль — это совокупная прибыль организации за отчетный период, которая рассчитывается в соответствии с гл. 25 НК РФ и служит налоговой базой для определения суммы налога на прибыль, подлежащей перечислению в бюджет.
Отличия в ее формировании в сравнении с бухгалтерской прибылью связано (прежде всего) с ограничением государством части расходов путем установления предельных норм и лимитов. Кроме того, НК РФ специфично определяет структуру доходов и расходов организации для целей налогообложения.
Например, в их составе нет операционных доходов и расходов, приводится иная группировка расходов по экономическим элементам (нет группы отчислений на социальные нужды, а ЕСН включается в состав прочих расходов, связанных с производством и реализацией) и т.п.
Разница между бухгалтерской и налогооблагаемой прибылью состоит из постоянных и временных разниц.
Сумма налога, начисленная исходя из налогооблагаемой прибыли и подлежащая перечислению в бюджет называется в бухгалтерском учете текущим налогом на прибыль и отражается в форме № 2. Сумма, рассчитанная через ставку налога на прибыль и бухгалтерскую прибыль называется условным расходом по налогу на прибыль. Он больше текущего налога на прибыль на величину постоянных налоговых обязательств и отложенных налоговых активов, но меньше его на величину отложенных налоговых обязательств.
Постоянные разницы – это доходы и расходы, включаемые в формирование бухгалтерской прибыли, но не учитываемые при формировании налогооблагаемой ни в отчетный, ни в будущий период (например, командировочные и представительские расходы сверх норм). Временные разницы – это доходы и расходы, формирующие бухгалтерскую прибыль в одном периоде, а налогооблагаемую — в другом. Различают вычитаемые и налогооблагаемые временные разницы.
Первые приводят к уменьшении, а вторые – к увеличению суммы уплачиваемого налога в будущем, в будущем (например, разницы в суммах начисленной амортизации). На основе разниц рассчитываются постоянные налоговые обязательства, отложенные налоговые активы и отложенные налоговые обязательства. Это суммы переплаченного или недоплаченного в сравнении с бухгалтерским законодательством налога на прибыль.
Причем переплата в части постоянных налоговых обязательств никогда не будет возмещена.
Расчет налога на прибыль ведется по следующим основным ставкам:
— 24% , в том числе 5% — в ФБ, 17 (÷13%) в БСРФ, 2% — МБ. – по всем доходам, кроме:
— 15% по операциям с государственными и муниципальными ценными бумагами;
— 6% по доходам в виде дивидендов.
Распределение прибыли, остающейся в распоряжении организации (чистой прибыли) регламентируется внутренними документами (уставом и учетной политикой организации). В соответствии с уставом или решением распорядительного органа могут создаваться специальные фонды: фонд накопления, потребления, резервные фонды. Если фонды не создаются, то в целях обеспечения планового расходования средств составляются сметы расходов на развитие производства, социальные нужды, материальное стимулирование работников, благотворительные цели.
Прибыль, остающаяся в распоряжении организации, разделяется на капитализируемую часть и потребляемую часть.
Капитализируемая часть направляется на инвестирование производственного развития, формирование резервного и других страховых фондов.
Ставки налога на прибыль организаций
Могут быть и другие формы капитализации прибыли — взносы в уставные капиталы других организаций, краткосрочные и долгосрочные финансовые вложения и т. п.
Потребляемая часть прибыли направляется на выплату доходов владельцам имущества (дивидендов акционерам и учредителям), на материальное стимулирование персонала, проведение оздоровительных и культурно-массовых мероприятий, содержание действующих и строительство новых социально-бытовых объектов и т. п.
Если прибыль не расходуется на потребление, то она числится в балансе организации как нераспределенная прибыль, являясь частью собственного капитала.
Для оценки эффективности распределения прибыли используется коэффициент ее реинвестирования, который рассчитывается как отношение суммы прибыли, направленной на развитие производства к общей сумме чистой прибыли.
Чем выше этот показатель, тем больше у организации возможностей осуществлять свое дальнейшее стратегическое развитие, тем выше темпы роста ее рыночной стоимости.
Дата добавления: 2017-01-29; просмотров: 280;
Распределение налога на прибыль кгн по бюджетам
Введенный в текущем году Федеральным законом от 16.11.2011 N 321-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации в связи с созданием консолидированной группы налогоплательщиков» институт налоговой консолидации меняет порядок и размер осуществления расчетов организациями — участниками консолидированной группы налогоплательщиков по налогу на прибыль внутри этой группы.
Так, переложение обязанности по уплате налога в бюджет на ответственного участника КГН подразумевает появление новых схем взаиморасчетов между обычными и ответственными участниками.
В договоре о создании КГН устанавливаются сроки осуществления компенсационных платежей (перечисления участниками КГН ответственному участнику группы денежных средств для уплаты за них налога в бюджет), их размер, порядок распределения между участниками группы разницы консолидации (разница между суммой самостоятельно рассчитанного участниками КГН налога на прибыль и фактически уплаченного за них в бюджет ответственным участником налога).
Однако не только новые особенности внутригрупповых расчетов изменили порядок перечисления налога на прибыль у организаций, вступивших с 2012 г. в консолидированные группы, теперь распределение консолидированного налога по бюджетам осуществляется централизованно ответственным участником КГН.
При подготовке к принятию Закона о КГН законодатели отмечали, что установление особого порядка исчисления и уплаты налога на прибыль организаций для КГН создает ряд преимуществ как для налогоплательщиков, так и для государства.
Так, использование консолидированной отчетности по налогу на прибыль организаций и уплата этого налога в целом исходя из финансового результата по КГН снижает стимулы для применения трансфертного ценообразования участниками КГН с целью минимизации сумм указанного налога.
Соответственно, снижаются и негативные эффекты, связанные с перемещением налоговой базы между субъектами РФ (пояснительная записка к проекту федерального закона «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации в связи с созданием консолидированной группы налогоплательщиков»).
Особенности исчисления и уплаты налога (авансовых платежей) ответственным участником КГН в бюджет установлены новым введенным в НК РФ п. 6 ст. 288.
Например, доля прибыли каждого участника группы и каждого из обособленных подразделений в совокупной прибыли КГН определяется ответственным участником как средняя арифметическая величина удельного веса среднесписочной численности работников (расходов на оплату труда) и удельного веса остаточной стоимости амортизируемого имущества этого участника или обособленного подразделения в среднесписочной численности работников (расходах на оплату труда) и остаточной стоимости амортизируемого имущества в целом по КГН; налог (авансовые платежи) в части, подлежащей уплате в федеральный бюджет, перечисляется ответственным участником группы по месту своего нахождения без распределения по участникам КГН и их обособленным подразделениям, а суммы налога (авансовых платежей), подлежащие зачислению в бюджеты субъектов РФ, приходящиеся на каждого из участников КГН и их обособленные подразделения, исчисляются по налоговым ставкам, действующим на территориях, где расположены эти участники и обособленные подразделения.
Источник: https://1atc.ru/raspredelenie-naloga-na-pribyl/
Почему налог на прибыль распределяется по бюджетам
Расходы — это обоснованные и документально подтвержденные затраты предприятия.
Они делятся на расходы, связанные с производством и реализацией (зарплата сотрудников, покупная стоимость сырья и материалов, амортизация основных средств и пр.) и на внереализационные расходы (отрицательная курсовая разница, судебные и арбитражные сборы и пр.). Кроме того, существует закрытый перечень расходов, которые нельзя учитывать при налогообложении прибыли.
Это, в частности, начисленные дивиденды, взносы в уставный капитал, погашение кредитов и др.
При налоговых проверках большинство проблем возникает именно из-за расходов: инспекторы заявляют, что расходы экономически не обоснованы, первичные документы оформлены неверно и т д.
и т п. Поэтому бухгалтеры, как правило, уделяют повышенное внимание документам, подтверждающим расходы.
На прибыль от видов деятельности, переведенных на единый налог на вмененный
Налог на прибыль распределят по-новому
В настоящее время ставка налога на прибыль для большинства российских налогоплательщиков составляет 20%.
Это примерно на 3,5% больше, чем за аналогичный период 2015 года. Перераспределение всего 1 процентного пункта из местных бюджетов в федеральный позволит чиновникам кардинально изменить схему финансирования малообеспеченных регионов.
За счет поправок доход федерального бюджета от налога на прибыль должен увеличится на 117 млрд рублей, которые и будут направлены на региональное развитие. Правда, по задумке Правительства РФ, не всю сумму получат нуждающиеся субъекты. Чиновники
Как рассчитать налог на прибыль в 2026 году
В 2019 году 3% пойдет в федеральную казну, 17% — в региональную.
На местном уровне власти могут понизить налоговую ставку, но только в той части, которая пойдет в местный бюджет: 3% прибавляются сверху. В Москве по ставке 13,5% платят отдельные категории налогоплательщиков, которые:
- используют труд инвалидов;
- работают в особой экономической зоне;
- являются резидентами технополисов и индустриальных парков.
- производят автомобили;
В Санкт-Петербурге 13,5% с прибыли платят только резиденты особой экономической зоны, которые ведут деятельность на ее территории.
В большинстве регионов ставка понижена хотя бы некоторым видам деятельности.
Налог на прибыль организаций
Перечень льготируемых доходов является закрытым и не подлежит расширительному толкованию.
Поэтому все иные доходы, которые не указаны в этом перечне, нужно учесть для уплаты налога на прибыль. Расходы — это обоснованные и документально подтвержденные затраты предприятия. Они делятся на расходы, связанные с производством и реализацией (зарплата сотрудников, покупная стоимость сырья и материалов, амортизация основных средств и пр.), и на внереализационные расходы (отрицательная курсовая разница, судебные и арбитражные сборы и пр.).
Кроме того, существует закрытый перечень расходов, который нельзя учитывать по налогообложению прибыли.
Это, в частности, начисленные дивиденды, взносы в уставный капитал, погашение кредитов и пр. Расходами признаются обоснованные и документально подтвержденные, осуществленные (понесенные) налогоплательщиком затраты.
Прямые
Налог на прибыль 2019: cтавка, срок уплаты и пример расчета
руб. в текущем отчетном периоде. Предоплата составила 400 тыс.
руб. Выручка от продаж в 1-м квартале составила 1,770 тыс. руб., в т. ч. НДС в сумме 354 тыс.
руб. В производственном цикле были использованы сырье и материалы – 560 т. руб. Заработная плата рабочим составила 350 тыс. руб., страховые взносы из нее – 91 тыс.
руб. Амортизация – 60 т. руб., проценты по выданному другой фирме кредиту – 25 т.
руб. Налоговый убыток предприятия прошлого периода составил 120 тыс. руб. Расходы в данном примере за 1-й квартал 2019 составят: 1086 тыс.
руб. (560+350+ 91+60+25) Налогооблагаемая прибыль: 210 тыс.
руб. ((1770 тыс руб. – 354 тыс. руб.) – 1086 тыс. руб. – 120 тыс. руб.) Сумма налога на прибыль: 42 тыс.
Рекомендуем прочесть: Клевета угрозы статья
руб. (210 тыс. руб.* 20%), в т. ч. для перечисления в федеральный бюджет – 4.2 тыс.
руб, в местные бюджеты – 37.8 тыс.
руб. Проводки Сумма начисленного дохода (условного) Дт 99 Кт 68,
Распределение налогов по бюджетам
Судебные расходы; 2) Штрафы, пени; 3) Отрицательные курсовые разницы; 4) Уплаченные проценты по кредитам; 5) Оплата банковских услуг; 6) Потери от стихийных бедствий и др.
Согласно НК РФ для целей налогообложения прибыли организация вправе применять один следующих двух методов признания доходов и расходов: 1) Метод начисления; 2) Кассовый метод. 3.Доходы, не учитываемые при определении налоговой базы В соответствии со ст.
251 НК РФ, в том числе: 1) В виде имущества, работ, услуг, полученных от других лиц в порядке предварительной оплаты товаров (работ, услуг) налогоплательщиками, определяющими доходы и расходы по методу начисления; 2) в виде имущества, полученного в счет вклада в уставный капитал организации; 3) в виде имущества, полученного безвозмездно бюджетными учреждениями; 4) в виде имущества (основные средства и нематериальные активы), полученные безвозмездно атомными станциями, для повышения их безопасности;
Налог на прибыль уплачивается в какой бюджет
По итогам отведенного срока происходит подача декларации и окончательная уплата суммы сбора.
Итоговая сумма подлежит уплате не позднее 28 марта последующего года.
- внереализационные доходы;
- доход от сбыта товара, услуг;
- внереализационные расходы;
- убытки, вызванные продажей амортизируемого имущества.
- расходы, способные уменьшить размер базы, облагаемой налогом;
- Налоговая база определяется как (доход от сбыта + внереализационные доходы — расходы, уменьшающие базу налога,— внереализационные расходы) + убытки от реализации имущества.
- Сумма налога за первый квартал хозяйствования = налоговая база*20/100.
Как налог на прибыль распределяется по бюджетам
N 02-08-12/25351 Об особенностях формирования бюджетов субъектов РФ
Налог на прибыль в 2019 году — ставка Величина налога на прибыль определяется как произведение налоговой базы и налоговой ставки (п.
1 ст. 286 НК РФ). А по налогу на прибыль сколько процентов составляет налоговая ставка?
Источник: http://econsalting.ru/pochemu-nalog-na-pribyl-raspredeljaetsja-po-bjudzhetam-62471/
Как платить налог на прибыль по обособленным подразделениям в 2026 году
Российское законодательство не запрещает организациям создавать филиалы и обособленные подразделения, тем самым стимулируя экономическое развитие субъектов. Однако ОП не является самостоятельным юридическим лицом, а следовательно, представляет интересы головного учреждения.
Суть вопроса
Участие в осуществлении основного вида деятельности, приносящего доход, обязывает уплачивать налог на прибыль по обособленным подразделениям 2019. Следовательно, грамотное распределение налогового обременения между филиалами играет наиважнейшую роль.
Так, для обособленных ставка по налогу на прибыль аналогична ставке для самостоятельных компаний. Размер налогового обременения в данном случае регламентирован в статье 288 НК РФ и равен 20 % от суммы полученной прибыли. Напомним, что обложению подвергаются не сумма полученной выручки, а только разница между доходами и издержками производства.
Платеж по налогу на прибыль также распределяется по бюджетам: 17 % следует перечислить в региональный бюджет и только 3 % — в федеральный.
Платеж в федеральный бюджет (3 %), зачисляется без распределения. Данное обязательство вправе уплатить головное учреждение. А вот расчеты с региональными бюджетами (17 %) проводятся в зависимости от места нахождения обособленного и главного отделений.
Если главный офис и обособленное подразделение находятся в одном регионе, распределять налог на прибыль не требуется. Рассчитаться с бюджетами может любой из структурных подразделений юридического лица. Однако в данной ситуации потребуется уведомить ФНС о таком способе расчета. Причем сделать необходимо это до конца года, предшествующего переходу на новый способ расчетов.
Как распределить
Расчет налога на прибыль по обособленным подразделениям предусматривает особый вариант распределения. Для исчисления следует применять два расчетных показателя:
- среднесписочная численность;
- остаточная стоимость имущества.
Исчисление производится по показателям филиала в отношении к показателям в целом по юридическому лицу.
Пример налогового расчета
Чтобы детальнее разобрать, как платит обособленное подразделение налог на прибыль, пример расчета разберем такой: государственное учреждение имеет два филиала. Расчетные показатели филиалам и головной организации имеют следующие значения:
| Наименование показателя | Головное учреждение | Ф № 1 | Ф № 2 | Итого по юрлицу |
| ССЧ, человек | 100 | 40 | 60 | 200 |
| Остаточная стоимость ОС, тысяч рублей | 11 200,0 | 5400,0 | 7900,0 | 24 500,0 |
Рассчитываем удельный вес ССЧ:
- ГУ = 100 / 200 × 100 % = 50 %.
- Ф № 1 = 40 / 200 × 100 % = 20 %.
- Ф № 2 = 60 / 200 × 100 % = 30 %.
Исчисляем удельный вес по ОС:
- ГУ = 11 200,0 / 24 500,0 × 100 % = 45,7 %.
- Ф № 1 = 5400,0 / 24 500,0 × 100 % = 22 %.
- Ф № 2 = 7900,0 / 24 500,0 × 100 % = 32,3 %.
Высчитывается доля налога на прибыль по обособленному подразделению и главному представительству:
- ГУ = (50 % + 45,7 %) / 2 = 47,85 %.
- Ф № 1 = (20 % + 22 %) / 2 = 21 %.
- Ф № 2 = (30 % + 32,3 %) / 2 = 31,15 %.
Допустим, сумма ННП за отчетный квартал равна 500 000 рублей, значит, платежи распределятся следующим образом:
- ГУ = 500 000 × 47,85 % = 239 250,0 рублей.
- Ф № 1 = 500 000 × 21 % = 105 000,0 рублей.
- Ф № 2 = 500 000 × 31,15 % = 155 750,0 рублей.
Каждое структурное подразделение юридического лица уплачивает ННП в бюджет по месту своего нахождения.
Как отчитаться
Наличие филиальной сети обязывает налогоплательщика отчитываться за себя, в целом по юридическому лицу, а также по каждому филиаоу. Причем декларация по налогу на прибыль обособленного подразделения сдается в ИФНС по месту регистрации филиала, а итоговая отчетность по юрлицу направляется в инспекцию по месту регистрации головной организации.
Декларация головного учреждения должна содержать информацию о суммах ННП, исчисленных по каждому структурному отделению. Для этого заполняется приложение № 5 к листу 02 налоговой декларации по ННП. В данной части отчетности указывают КПП филиала, а также сумму фискального обязательства, исчисленную от величины прибыли.
Закрытие филиала: как платить налоги
Если компания приняла решение ликвидировать филиал, то об этом следует оповестить ИФНС. Причем сделать это нужно в течение трех дней с момента утверждения приказа о ликвидации.
Как быть с налогом?
Допустим, в 1 квартале 2019 года закрыли обособленное подразделение, налог на прибыль в таком случае уплачивать за последующие периоды не нужно. То есть ни ежемесячные, ни квартальные платежи по закрытому ОП за следующие отчетные кварталы не перечисляются.
Отчетность за последующие периоды по ликвидированным филиалам тоже не подают. Например, если филиал закрыт в 1 квартале, то декларацию по этому ОП за 1 квартал уже не формируют. Данные включают в налоговый отчет головного учреждения, причем приложение № 5 к листу 02 не заполняют. Суммы включают в показатели самого ГУ.
Если ликвидация наступила в последующие кварталы — второй и позже, то ГУ обязано сдать в ИФНС по месту своей регистрации:
- уточненную декларацию по ликвидированному ОП;
- декларации за отчетные периоды, наступившие после закрытия ОП;
- отчетность за год, в котором был ликвидирован филиал.
В корректировках следует пересчитать суммы авансовых платежей.
Источник: https://gosuchetnik.ru/bukhgalteriya/kak-platit-nalog-na-pribyl-po-obosoblennym-podrazdeleniyam
Таблица всех ставок налога на прибыль 2019: таблица
Какие ставки по налогу на прибыль в 2019 году? Как они распределяются? Поясним.
20 процентов
Основная ставка налога на прибыль с 01.01.2019 составляет 20%. Распределение прибыли на федеральную и региональную части следующее:
- 3% – зачисляются в федеральный бюджет;
- 17% – зачисляются в бюджет субъекта РФ.
Остальные ставки по прибыли в 2026 году
|
Виды доходов |
Ставка, налог по которой зачисляют в федеральный бюджет, % |
Ставка, налог по которой зачисляют в региональный бюджет, % |
Где закрепили ставку |
|
Доходы Исключение – перечисленные ниже, по которым применяют иные ставки |
3 |
17 |
п. 1 ст. 284 НК |
|
Доходы в виде процентов по государственным и муниципальным облигациям, которые выпустили до 20 января 1997 года включительно |
0 |
0 |
подп. 3 п. 4 ст. 284 НК |
|
Доходы в виде процентов по облигациям государственного валютного облигационного займа 1999 года, которые выпустили при осуществлении новации облигаций внутреннего государственного валютного займа серии III |
0 |
0 |
подп. 3 п. 4 ст. 284 НК |
|
Доходы в виде процентов по муниципальным ценным бумагам, которые выпустили на срок не менее трех лет до 1 января 2007 года |
9 |
0 |
подп. 2 п. 4 ст. 284 НК |
|
Доходы в виде процентов по облигациям с ипотечным покрытием, которые выпустили до 1 января 2007 года |
9 |
0 |
подп. 2 п. 4 ст. 284 НК |
|
Доходы учредителей доверительного управления ипотечным покрытием, которые получили на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 1 января 2007 года |
9 |
0 |
подп. 2 п. 4 ст. 284 НК |
|
Доходы в виде процентов по государственным ценным бумагам государств – участников Союзного государства, государственным ценным бумагам субъектов и муниципальным ценным бумагам. Исключение – ценные бумаги, указанных выше, и процентный доход, который получили российские организации по государственным и муниципальным ценным бумагам, размещаемым за пределами России |
15 |
0 |
подп. 1 п. 4 ст. 284 НК |
|
Доходы в виде процентов по государственным ценным бумагам, которые получили в обмен на государственные краткосрочные бескупонные облигации и размещенным за пределами России |
15 |
0 |
подп. 1 п. 4 ст. 284 НК |
|
15 |
0 |
подп. 1 п. 4 ст. 284 НК |
|
Доходы учредителей доверительного управления ипотечным покрытием, которые получили на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием после 1 января 2007 года |
15 |
0 |
подп. 1 п. 4 ст. 284 НК |
|
Дивиденды, которые получили российские компании от участия в других организациях, при одновременном соблюдении условий:
Дивиденды, которые получили российские организации, владеющими депозитарными расписками, при одновременном соблюдении условий:
|
0 |
0 |
подп. 1 п. 3 ст. 284 НК |
|
Дивиденды, которые получили российские организации при иных обстоятельствах (то есть не перечисленных в подп. 1 п. 3 ст. 284 НК), а также дивиденды по акциям, права на которые удостоверены депозитарными расписками |
13 |
0 |
подп. 2 п. 3 ст. 284 НК |
|
Дивиденды, полученные иностранными организациями по акциям российских организаций или от участия в капитале организаций в иной форме |
15 |
0 |
подп. 3 п. 3 ст. 284 НК |
|
Доходы по ценным бумагам российских организаций (за исключением дивидендов), права на которые учитываются на счетах депо иностранных держателей, уполномоченных держателей, а также депозитарных программ |
30 |
0 |
п. 4.2 ст. 284, п. 9 ст. 310.1 НК |
|
Доходы в виде дивидендов по ценным бумагам российских организаций, права на которые учитываются на счетах депо иностранных держателей, уполномоченных держателей, а также депозитарных программ |
15 |
0 |
п. 4.2 ст. 284, п. 9 ст. 310.1 НК |
|
Доходы от предоставления в аренду или субаренду морских и воздушных судов и (или) транспортных средств, а также контейнеров, используемых в международных перевозках
Доходы от международных перевозок (в т. ч. демереджи и прочие платежи, возникающие при перевозках) |
10 |
0 |
подп. 2 п. 2 ст. 284 НК подп. 7 п. 1 ст. 309 НК подп. 8 п. 1 ст. 309 НК |
|
Доходы иностранной организации, полученные от распределения в ее пользу прибыли или имущества организаций (лиц, объединений), не являющиеся дивидендами |
20 |
0 |
подп. 1 п. 2 ст. 284 НК |
|
подп. 2 п. 1 ст. 309 НК |
|||
|
Доходы по иным долговым обязательствам российских организаций |
подп. 3 п. 1 ст. 309 НК |
||
|
Доходы от использования прав на объекты интеллектуальной собственности |
подп. 4 п. 1 ст. 309 НК |
||
|
Доходы, полученные от реализации акций (долей) организаций, более 50% активов которых прямо или косвенно состоит из недвижимого имущества, находящегося на российской территории, а также финансовых инструментов, производных от таких акций (долей), за исключением обращающихся акций на организованном рынке ценных бумаг в соответствии с пунктом 9 статьи 280 Налогового кодекса |
подп. 5 п. 1 ст. 309 НК |
||
|
Доходы от реализации недвижимого имущества, находящегося на российской территории |
подп. 6 п. 1 ст. 309 НК |
||
|
подп. 7 п. 1 ст. 309 НК |
||
|
Доходы от лизинговых операций (например, от сдачи в лизинг имущества, используемого на территории России) |
подп. 7 п. 1 ст. 309 НК |
||
|
Штрафы и пени за нарушение российскими организациями, государственными органами и (или) исполнительными органами местного самоуправления договорных обязательств |
подп. 9 п. 1 ст. 309 НК |
||
|
Иные аналогичные доходы |
подп. 10 п. 1 ст. 309 НК |
||
|
Доходы организаций-сельхозпроизводителей (в том числе и рыбохозяйственных организаций) |
0 |
0 |
п. 1.3 ст. 284 НК |
|
Прибыль организаций – участниц проекта «Сколково», полученная после утраты права на освобождение от исполнения обязанностей налогоплательщика |
0 |
0 |
п. 5.1 ст. 284 НК |
|
Прибыль от деятельности образовательных организаций, включая услуги по присмотру и уходу за детьми. Исключение – дивиденды и доходы по операциям с отдельными видами долговых обязательств |
0 |
0 |
п. 1.1 ст. 284 НК |
|
Прибыль от деятельности медицинских организаций. Исключение – дивиденды и доходы по операциям с отдельными видами долговых обязательств |
0 |
0 |
п. 1.1 ст. 284 НК |
|
Прибыль от деятельности организаций, осуществляющих социальное обслуживание граждан. Исключение – дивиденды и доходы по операциям с отдельными видами долговых обязательств |
0 |
0 |
п. 1.9 ст. 284 НК |
|
Прибыль от деятельности, связанной с добычей углеводородного сырья на новом морском месторождении |
20 |
0 |
п. 1.4 ст. 284 НК |
|
Прибыль организаций – участниц региональных инвестиционных проектов |
0 |
10 |
п. 1.5 ст. 284, п. 3 ст. 284.3 НК |
|
Прибыль организаций – участниц региональных инвестиционных проектов, которых не включают в реестр |
0 – 10 |
п. 1.5-1 ст. 284, п. 3 ст. 284.3 НК |
|
|
Прибыль контролируемых иностранных компаний |
20 |
0 |
п. 1.6 ст. 284, ст. 309.1 НК |
|
Прибыль организаций – участниц свободной экономической зоны |
0 |
не более 13,5 |
абз. 2 п. 1.7, абз. 3 п. 1.7 ст. 284 НК |
|
Прибыль организаций – резидентов территории опережающего социально-экономического развития и свободного порта Владивосток |
0 |
не более 5 Примечание: применяют в течение пяти лет с момента получения прибыли
не менее 10 Примечание: применяют в течение последующих пяти лет |
п. 1.8 ст. 284, ст. 284.4 НК |
|
Прибыль организаций – участников особой экономической зоны в Магаданской области |
0 |
не более 13,5 |
абз. 7 п. 1 и п. 1.10 ст. 284 НК |
|
Прибыль, полученная от реализации или иного выбытия (в т. ч. погашения) акций российских организаций (долей участия в уставном капитале российских организаций), приобретенных начиная с 1 января 2011 года, принадлежащих налогоплательщику более пяти лет |
0 |
0 |
абз. 1 п. 4.1 ст. 284, ст. 284.2 НК , п. 7 ст. 5 Закона от 28 декабря 2010 № 395-ФЗ |
|
Прибыль, полученная от реализации или иного выбытия (в т. ч. погашения) акций, облигаций российских организаций, инвестиционных паев, являющихся ценными бумагами высокотехнологичного (инновационного) сектора экономики |
0 |
0 |
абз. 2 п. 4.1 ст. 284, ст. 284.2.1 НК |
|
Прибыль, полученная от реализации инвестиционного проекта на территории особой экономической зоны в Калининградской области |
0 Примечание: применяют в течение шести налоговых периодов с момента получения первой прибыли |
0 Примечание: применяют в течение шести налоговых периодов с момента получения первой прибыли |
ст. 288.1 НК |
|
1,5 Примечание: применяют в течение следующих шести налоговых периодов |
8,5 Примечание: применяют в течение следующих шести налоговых периодов |
||
|
Прибыль, полученная от туристско-рекреационной деятельности на территории Дальневосточного федерального округа |
0 |
0 |
п. 1 и 2 ст. 284.6 НК |
Надо соблюдать условие – раздельный учет доходов и расходов, связанных с деятельностью в особой экономической зоне и за ее пределами |
0 |
не более 13,5 |
абз. 7 п. 1 и п. 1.2 ст. 284 НК |
|
Прибыль, полученная от деятельности в технико-внедренческих особых экономических зонах . Надо соблюдать условие – раздельный учет доходов и расходов, связанных с деятельностью в особой экономической зоне и за ее пределами |
3 |
не более 13,5 |
абз. 5 и 7 п. 1 ст. 284 НК , п. 5 ст. 10 Закона от 30 ноября 2011 № 365-ФЗ |
|
Прибыль организаций – резидентов особых экономических зон. Исключение – туристско-рекреационные зоны, объединенные в кластер, и технико-внедренческие зоны |
2 |
не более 13,5 |
п. 1.2-1, абз. 7 п. 1 ст. 284 НК |
Источник: https://buhguru.com/spravka-info/stavki-naloga-na-pribyl-v-2019-godu-v-tablitse.html







