

Енвд для ип: таблица и примеры расчета
2018 должен был стать годом отмены ЕНВД. Однако 2 июня 2016 вышел законопроект, согласно которому действие вмененного дохода продлено до конца 2021. Правда с рядом изменений, которые коснулись и порядка расчетов. Ознакомимся с нововведениями по вмененке, а заодно рассмотрим расчет вмененного налога по ЕНВД в 2019 году для ИП без наемных работников.
Что такое вмененный налог для ИП
Это особый режим налогообложения, регулируемый главой 26.3 НКРФ. Он основан на предполагаемой (вмененной) прибыли и доступен для ИП и юр. организаций с определенным типом деятельности. Рассмотрим, что такое ЕНВД (вмененка) для ИП простыми словами.
Основной критерий, определяющий возможность перехода на вмененку – тип деятельности. Благодаря такой особенности вмененку, как и ПСН, можно совмещать с иными режимами. К примеру, УСН или ОСН. Однако заниматься одним видом деятельности сразу на нескольких налоговых режимах нельзя.
При расчете налога за основу берется предполагаемая прибыль, размер которой устанавливает государство. То есть фактический доход ни на что не влияет. Даже если бизнес будет убыточным или наоборот более прибыльным, сумма налога останется прежней.
Это дает возможность сэкономить на налогах и вложить всю прибыль в развитие бизнеса. И заодно упрощает ведение учета, поскольку в конце отчетного квартала не нужно предоставлять в инспекцию декларацию о доходах. А бухгалтерский учет вести можно, но только по желанию.
Енвд 2019: свежие изменения и новости
Самая главная свежая новость, порадовавшая многих ИП – единый налог по вмененному доходу продолжит действовать до 2021 года. Его не отменили и даже наоборот доработали и улучшили.
Изменения и свежие новости 2019 года для ИП на ЕНВД, занимающихся розничной торговлей, гостиничным бизнесом либо иным видом деятельности:
- Субъекты налогообложения, не привлекающие к бизнесу наемных работников, могут вычитать из вмененного налога сумму оплаченных на свое имя страховых взносов. Ранее схожим правом обладали лишь ИП с работниками, вычитать они могли сумму взносов, оплаченную за сотрудников.
- Вышеуказанное нововведение повлекло за собой второе – изменение формы декларации.
- Коэффициент К1 остался прежним. Таким, как в 2016.
- Еще один вопрос, волнующий предпринимателей, может ли ИП на ЕНВД работать по безналу с юр. лицами в 2019 году. Как указано в статье НК под номером 346.27 налогоплательщик вправе работать с любыми клиентами – и физ., и юр. лицами. По наличному расчету либо безналу. Этот пункт изменений не претерпел.
Переход на ЕНВД – кому доступен
Бизнес субъектов налогообложения, желающих перейти на вмененку, должен соответствовать ряду требований:
- Штат предприятия не достигает 100 человек;
- Соответствующий вид деятельности;
- Доля участия в бизнесе сторонних предприятий не может заходить за 25%, кроме организаций, капитал которых входят вклады ООИ – общественных организаций инвалидов;
- Деятельность не основана на доверенности об использовании имущества;
- Услуга не является сдачей в аренду газо- и автозаправочных станций, мест на заправке;
- Предприниматель не покупал патент и не прибегал к режиму ЕСХН.
Кому подойдет ЕНВД: виды деятельности
Список типов деятельности, которые дают ИП право перейти на вмененку, составляют муниципальные образования. Они же правят его. Посмотреть список можно в нормативном акте налоговых управлений или на сайте ФНС.
Таблица видов деятельности для ИП на вмененном налоге в 2019 году:
| Розничная торговля через нестационарные объекты и стационарные с площадью торгового зоны менее 150 кв. м. | Торговля при сельхозпроизводстве |
| Услуги общественного питания, предоставляемые через зал с площадью до 150 кв. м. либо вовсе без зала | Общепит при медицинских/социальных учреждениях |
| Бытовые и ветеринарные услуги | Организации не должны сдавать в аренду земельные уделы под открытие торговых точек и торговые участки на заправке |
| Ремонт, техобслуживание, мойка авто и мототранспорта | Крупные налогоплательщики |
| Рекламные услуги – размещение/распространение рекламы | Численность работников в прошедшем году превысила 100 человек |
| Аренда торговых мест/участков земли под торговлю | Бизнес принадлежит двум предприятиям, и доля второго превышает 25% |
| Гостиничный бизнес, площадь спальных мест до 500 кв. м. | Деятельность осуществляется по доверительному договору на пользование имуществом или простого товарищества, то есть совместной деятельности |
| Перевозка груза/пассажиров с использованием авто- и мототранспорта, общее количество которого менее 20 шт. | Тип деятельности попадает под торговый сбор |
Как ИП перейти на ЕНВД в 2026 году
Чтобы вести деятельность по вмененному налогу, нужно подать в ИФНС заполненное заявление установленного образца – ЕНВД-2 в двух экземплярах. Проделать это необходимо не позже, чем через 5 суток с момента открытия бизнеса.
Подавать ходатайство нужно в налоговую инспекцию по месту деятельности, но есть и исключения. Некоторые виды услуг требует подачи заявления в НИ по месту проживания. К ним относятся:
- Розничная торговля с доставкой, разносной или развозной;
- Размещение рекламы на личном и общественном транспорте;
- Перевозка груза, пассажиров.
Месторасположение ИФНС не важно, когда деятельность ведется сразу в нескольких регионах. Обращаться в несколько разных инспекций нет нужды, достаточно одной.
Какие налоги платить ИП на вмененке в 2026 году
Вмененная система налогообложения для ИП, как и прежде, предусматривает уплату одного налога – единого.
Налоги, которые не нужно выплачивать на ЕНВД:
- НДС, исключение – экспорт;
- НДФЛ, юр. лица оплачивают;
- Налог на имущество, если налоговая база объектов не рассматривается как кадастровая стоимость.
Рассмотрим, какие налоги нужно платить в 2019 году ИП на ЕНВД с работниками:
- НДФЛ, которое отчисляется из заработной платы самих сотрудников;
- Страховые взносы.
Как рассчитывается ЕНВД для ИП
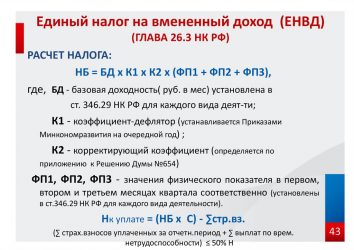
ЕНВД – это произведение следующих показателей:
- Базовая доходность (БД) – фиксированная величина, установленная государством и различная для каждого типа деятельности. Регион проживания не влияет на показатель.
- Физический показатель (ФП) – величина, различная для каждого случая. В зависимости от деятельности в качестве показателя учитывается количество работников, авто- либо мототранспортных средств, квадратных метров.
- К1 – коэффициент, установленный Министерством экономики. В 2019 году К1 равен 1, 798.
- К2 – величина, установленная местными муниципальными учреждениями. Это корректирующий коэффициент.
- Ставка – неизменная величина. Ставка налога по ЕНВД в 2019 году для ИП равна 15%.
Так рассчитывается налог за месяц. Чтобы узнать сумму за квартал, нужно умножить полученное произведение на 3. Итоговая формула для подсчета ЕНВД примет следующий вид:
ЕНВД за один квартал = 3 х (БД х ФП х К1 х К2 х 15%).
Не забывайте: при умножении на 15% нужно умножать на 0,15.Коэффициенты ЕНВД в 2019 году для ИП можно узнать в налоговой инспекции и на сайте ФНС. Для последнего варианта нужно ввести свой регион на сайте и подождать. Если опуститься вниз страницы, можно увидеть список К2, из которого следует выбрать подходящий по указанному рядом виду деятельности.
Коды видов деятельности и сумма базовой доходности
Базовую доходность и коды видов деятельности, попадающих под ЕНВД в 2019 году для ИП, можно посмотреть в НКРФ или в нижеприведенной таблице:
Полный список кодов для всех облагаемых видов деятельности представлен в НКРФ и регламентируется статьей номер 346.29.
Пример 1, розничная торговля
Рассмотрим, как рассчитать вмененный налог для ИП на ЕНВД без работников в 2019 году, занимающихся розничной торговлей.
Условие для расчета: субъект налогообложения открыл магазин в городе А, торгует женской обувью в розницу, площадь отдела – 25 кв. м.
По условиям налогоплательщик занимается стационарной розничной торговлей. Обслуживание потребителей осуществляется через торговый зал. Зная эту информацию, находим БД – 1800 руб. ФП (физический показатель) – это площадь арендуемого ИП помещения, которая равняется 25 м. кв.
К1 – неизменная величина, равная 1,798. К2 в городе А для торговых объектов с площадью до 30 кв. м. составляет 1.
Все неизвестные величины найдены, осталось подставить их в формулу:
ЕНВД = (1800 х 25 х 1,798 х 1 х 0,15) х 3 = 36 409 руб. 50 коп.
Благодаря таким простым манипуляциям можно рассчитать единый налог на вмененный доход в 2019 году для ИП, занимающихся розничной торговлей.
Пример 2, грузоперевозки
Рассмотрим пример того, как рассчитать единый налог на вмененный доход (ЕНВД) в 2019 году для ИП, занимающихся грузоперевозками.
В регионе под названием B функционирует агентство по перевозке пассажиров, иными словами служба такси. Агентство выполняет свою работу с помощью двух автомобилей — «Форд» и «Опель». Рассчитаем ЕНВД.
Ставка – 15%. БД для грузоперевозок – 6000 руб., в качестве ФП будем рассматривать число автомобилей – 2. К1, как и всегда, равен 1,798. К2 для перевозок в регионе B составляет 1.
ЕНВД = (6000 х 2 х 1,798 х 1 х 0,15) х 3 = 3 236 руб. 30 коп.
ЕНВД – сроки уплаты
За налоговый период по вмененке принят квартал. А крайние сроки ориентированы на 25 число и на первый месяц всех кварталов. То есть за год выплаты налога осуществляются 4 раза и все 25 числа – в апреле, июле, октябре и январе.
Когда крайний срок совпадет с выходным днем, ИП сможет уплатить налог в ближайший будний день. К примеру, если 25 апреля попадет на субботу, крайний срок сдвинется до 27 апреля – понедельника.
Поскольку в 2019 последние дни оплаты попадают на будни, крайние сроки будут стандартными.
Как уменьшить ЕНВД
В расчете ЕНВД фигурирует целый ряд показателей, поэтому уменьшив их значение, можно сократить и сумму налога. Уменьшение коэффициентов можно сразу отбросить, их устанавливают государство и региональные власти. А вот над остальными величинами можно поработать.
И так, сократить размер ЕНВД в 2019 году для ИП можно несколькими способами:
- Если на предприятии трудятся работники, то уменьшение их количества повлечет и уменьшение налога. Не обязательно сокращать штат, можно просто переоформить его часть на иной вид деятельности.
- Если в роли ФП выступает размер помещения, можно уменьшить и его. Пошлиной облагается лишь торговая площадь, так что продавать половину здания не придется. Достаточно занять некоторый процент торгового зала под подсобные помещения, и это даст неплохой результат.
- Сумма ЕНВД в 2019 году для ИП резко снизится, если грамотно совместить ЕНВД с УСН (упрощенкой).
- К2 можно понизить, если предоставить в инспекцию документ о том, что в какой-либо промежуток времени предприятие не функционировало.
Документация для налогоплательщика на ЕНВД
Ведение бухгалтерского учета ИП на ЕНВД не является обязательным, как и отчетность. Однако существуют другие документы, ведение которых обязательно для предпринимателей, прибегнувших к вмененке.
Это необходимо для выполнения условий налогообложения по типу деятельности. К примеру, налогоплательщик может нанять дополнительных сотрудников и превысить допустимую норму в 100 человек.
Виды документов, которые должен вести ИП:
- Учет физических показателей;
- Налоговая декларация;
- Отчетность за работников;
- Дополнительная отчетность;
- Кассовая дисциплина.
В 2018 году ИП, осуществляющие расчет с клиентами как наличными средствами, так и электронной валютой, обязаны перейти на онлайн-кассы.
Как ИП снять фирму с учета на ЕНВД
О снятии бизнеса с учета нужно предупреждать в течение 5 суток с момента закрытия предприятия. Для этого подают ходатайство в ту налоговую инспекцию, в которой оформлялась вмененка. Заполняется заявление формата ЕНВД-4
Сменить режим налогообложения посреди налогового периода нельзя. Только сначала нового года. Исключение составляют ситуации, когда ИП перестает подходить под условия ЕНВД.
Сам налоговый режим планируется исключить из системы налогообложения. 2021 год, до которого вмененка будет действовать стопроцентно, должен стать годом, когда отменят ЕНВД для ИП и юр. лиц.
Источник: https://IP-vopros.ru/nalogi-i-platezhi/envd/edinyj-nalog-na-vmenennyj-dohod
Енвд для ип: кто может перейти на вмененный налог и сколько придется платить
Для использования ЕНВД существует гораздо больше условий, чем при использовании упрощенной системы налогообложения (см. «Упрощенная система налогообложения для ИП: чем она выгодна и как ей пользоваться»). И в этом, пожалуй, главное неудобство «вмененки». Главное ограничение состоит в том, что ее можно применять только по отдельным видам деятельности, которые перечислены в пункте 2 статьи 346.26 НК РФ. В частности, это:
- розничная торговля через небольшой магазин — с площадью торгового зала до150 кв. м (интернет-магазины ЕНВД применять не вправе);
- общественное питание, если площадь зала обслуживания посетителей составляет не больше 150 кв. м;
- бытовые услуги;
- перевозка людей и грузов, если в собственности налогоплательщик находится не больше 20 единиц соответствующей автотехники;
- ремонт, техобслуживание и мойка автомобилей;
- ветеринарные услуги;
- сдача в аренду мест на автостоянках;
- размещение наружной рекламы на рекламных конструкциях — щитах, стендах, табло и транспорте;
- сдача в аренду жилья, если общая площадь помещений для временного размещения и проживания составляет не более 500 кв. м;
- сдача в аренду земли для торговли и общепита.
- сдача в аренду торговых мест на рынке или в торговом комплексе, палаток, лотков, а также точек общепита без залов обслуживания посетителей.
Местные власти (на уровне муниципальных образований) могут вводить ЕНВД в отношении видов деятельности из приведенного выше списка.
Также нужно помнить, что ЕНВД не вправе применять те предприниматели, у которых численной наемных работников превышает 100 человек.
Как перейти на «вмененку»
Переход на ИП осуществляется добровольно. Перейти на «вмененку» можно в любой момент. Для этого в течение 5 дней с начала применения «вмененки» необходимо подать соответствующее заявление.
Налоговики часто ориентируются на дату заключения договора аренды или дату первого договора с поставщиком. Чтобы избежать лишних вопросов, срок подачи заявления на ЕНВД лучше отсчитывать с этого дня.
Предположим, вы решили открыть магазин и решили применять выбрали ЕНВД. Вам надо подать заявление на ЕНВД в течение 5 рабочих дней с даты заключения договора аренды или даты первого договора с поставщиком. Для налоговой не важно, когда вы «открыли» ИП или начали вести другую деятельность. Имеет значение самая ранняя дата, которая связана именно с открытием магазина.
Если вы хотите перейти на ЕНВД с другой системы (например, с «упрощенки») — подайте заявление в течение 5 рабочих дней с начала года.
Заявление нужно подать в налоговую инспекцию по месту осуществления предпринимательской деятельности, даже если вы регистрировались как ИП в другом городе. Однако есть три исключения, когда нужно обращаться в налоговый орган по месту жительства индивидуального предпринимателя. Это делается при осуществлении следующих видов деятельности:
- перевозка пассажиров и грузов
- развозная и разносная розничная торговля (например, торговля с автомобиля или с рук);
- размещение рекламы на транспорте.
В течение 5 дней вас поставят на учёт как плательщика ЕНВД и выдадут подтверждающее уведомление.
Как рассчитывается налог
Единый «вмененный» налог рассчитывается по формуле:
БД×К1×К2×(Ф1+Ф2+Ф3)×15%, где
– БД — базовая доходность (ее значения приведены в статье 346.29 НК РФ);
– Ф1, Ф2, Ф3 — значение физического показателя. Для каждого вида деятельности в статье 346.
29 НК РФ предусмотрен свой физический показатель (например, площадь торгового зала или число сотрудников);
– К1 — коэффициент, который устанавливает правительство. В 2017 году равен 1,798, в 2018 году — 1,868 (см.
«Утверждены коэффициенты-дефляторы на 2018 год»);
– К2 — коэффициент, устанавливаемый местными властями (его можно узнать в вашей налоговой инспекции или в администрации муниципального образования).
– 15% — ставка налога ЕНВД.
Проще всего рассчитать налог можно с помощью веб-сервиса «Контур.Эльба». Для этого нужно выбрать вид деятельности и указать размер физических показателей, а значение базовой доходности и коэффициенты система подставит автоматически.
Подключиться к «Контур.Эльбе», вести учет и сдавать отчетность по ЕНВД (для новых ИП — год бесплатно)
Существует несколько законных способов уменьшить исчисленную сумму налога:
1. Если вы перешли на ЕНВД или прекратили бизнес в середине квартала, то налог уплачивается только за отработанные на ЕНВД дни.
2. Налог уменьшается на сумму страховых взносов:
- ИП без сотрудников может уменьшить сумму налога полностью (вплоть до нуля) на страховые взносы «за себя»;
- ИП с сотрудниками уменьшает налог не более чем наполовину.
Рассчитать взносы «за себя», налоги по УСН и ЕНВД и сдать отчетность через интернет
3. Предприниматель может уменьшить налог при приобретении онлайн-кассы (см. «Налоговый вычет за онлайн-кассы: как максимально уменьшить налог на ЕНВД или патенте»).
Когда сдавать декларацию
Декларация по ЕНВД сдается ежеквартально. Сроки представления отчетности следующие:
- за 1 квартал — до 20 апреля;
- за 2 квартал — до 20 июля;
- за 3 квартал — до 20 октября;
- за 4 квартал — до 20 января.
Если сроки выпадают на выходной или праздник, то последним днём сдачи будет следующий рабочий день.
Сдать через интернет новую декларацию по ЕНВД Сдать бесплатно
Срок уплаты налога, соответственно, до 25 апреля, июля, октября, января.
Куда сдавать декларацию
Форма декларации утверждена приказом ФНС России от 04.07.14 № ММВ-7-3/353@.
Декларацию необходимо представить в ту налоговую инспекцию, в которую вы подавали заявление о переходе на ЕНВД. Отчетность можно сдать следующими способами:
- Лично отнести в инспекцию в бумажном виде.
- Сдать бумажный отчет по почте заказным письмом с описью вложения.
- Отправить отчет через интернет в электронном виде. Например, с помощью «Контур.Эльбы».
Совмещайте ЕНВД с УСН, патентом или ОСНО
ЕНВД можно совмещать с любой другой системой налогообложения (см. «Налоги у ИП или ООО: как выбрать «выгодную» систему налогообложения»).
Распространенная ситуация — вы торгуете через стационарный магазин и через интернет. Для стационарной точки применяете ЕНВД, а интернет-магазин переведен на УСН. В этой ситуации нужно вести раздельный учёт — доходы по УСН учитывать отдельно от доходов на ЕНВД.
Вести раздельный учет по УСН и ЕНВД, сдавать отчетность через интернет (для новых ИП — год бесплатно)
Как «вмененщику» сняться с учета
Причины, по которым пора сниматься с учета следующие:
- вы прекратили деятельность;
- вы сменили систему налогообложения;
- вы нарушили требования статьи 346.26 НК РФ (количество наемных работников превысило 100 человек).
Сняться с учета при применении ЕНВД нужно как можно быстрее. Пока вы этого не сделаете, придется платить налог и отчитываться по налогу — нулевой отчетности на этой системе налогообложения быть не может.
Предприниматели должны сняться с учета в течение 5 рабочих дней с момента прекращения деятельности, перехода на другой режим налогообложения или с последнего дня месяца, в который они нарушили законодательные требования. Для этого в налоговую инспекцию необходимо представить заявление — по форме ЕНВД-4.
В заявлении указываются основные данные заявителя, причина, по которой ИП снимается с учета, и код вида соответствующей предпринимательской деятельности. Налоговая инспекция в течение 5 рабочих дней отправляет заявителю уведомление о снятии с учета.
Обратите внимание: недавно зарегистрированные предприниматели (или их бухгалтеры) могут в течение года бесплатно пользоваться специальной бухгалтерской программой для ИП. Это веб-сервис «Контур.Эльба», который позволяет вести учет доходов и расходов, рассчитывать сумму фиксированных взносов и налоги при УСН и ЕНВД, готовить отчетность и сдавать ее через интернет. Бесплатно работать в программе могут те ИП, с даты регистрации которых в качестве предпринимателя до регистрации в «Контур.Эльбе» прошло менее трех месяцев.
Источник: https://www.Buhonline.ru/pub/ip/2018/8/13739
Переход на ЕНВД в середине 2019 года. Правила и примеры
Ситуации, когда ИП и организации решают перейти с одного налогового режима на другой, встречаются не так уж и редко. Как правило, причиной перехода является желание оптимизировать налоговые выплаты, иногда – невозможность использовать ту или иную налоговую систему из-за нарушения условий ее применения. Так или иначе, но порой возникает необходимость срочно, не дожидаясь нового года, перейти на иной налоговой режим, в том числе довольно часто – с ОСНО и «упрощенки» на ЕНВД.
ЕНВД: коротко об особенностях
Единый налог на вмененный доход подразумевает под собой то, что оплата налога здесь происходит не с какого-то конкретного, уже полученного дохода, а с будущей предполагаемой прибыли. Причем налог возможен к применению только по определенным видам деятельности, которые прописаны в ОКУН и ОКВЭД.
Каждый регион самостоятельно выбирает из общего перечня те сферы деятельности, для которых ЕНВД возможно к использованию именно на его территории.
Таким образом, занимаясь какими-то работами или услугами, подпадающими под ЕНВД в одном административном округе, предприятие или индивидуальный предприниматель не всегда может иметь возможность заниматься ими на тех же условиях в другом.
Переход на ЕНВД в течение года с разных систем налогообложения
Вообще, до 2013 года применение Единого налога было обязательным для некоторых видов деятельности. С 2013 года это правило было отменено и переход на «вмененку» стал делом сугубо добровольным. При этом ИП и организации могут перейти на ЕНВД как с начала нового календарного года, так и (не всегда, в зависимости от обстоятельств) в любое другое время. Важно соблюдать всего лишь одно основное условие, а именно, убедиться в том, что применение ЕНВД в той или иной области деятельности возможно на территории работы организации или ИП.
С осно на «вмененку»: переход в середине года
Переход на Единый налог с ОСНО не требует от желающих приложения каких-то особых усилий – достаточно всего лишь подать в местную налоговую службу соответствующее заявление. Правда, оно должно быть подано не позже чем в пятидневный срок с начала оказания услуг или выполнения работ, подпадающих под «вмененку». Сделать это можно в любое время в течение года – никаких ограничений здесь законодательство не предусматривает.
Поскольку отчетным периодом ЕНВД является квартал, то в первый раз заплатить налог на вмененный доход нужно будет по итогам тех трех квартальных месяцев, в течение которых компания перешла на ЕНВД.
Важно! При переходе на ЕНВД с общего режима в середине года, налоговую базу надо учитывать по итогам фактической продолжительности работы в том месяце, когда организация или ИП был зарегистрирован в налоговой службе как плательщик «вмененки».
При переходе с общего режима на «вменеку» важно соблюсти следующие правила:
- провести процедуру восстановления входного НДС как по основным средствам, так и по всем другим операциям. Учитываться восстановленный НДС должен будет в налоге на прибыль (в строке «прочие расходы»);
- в декларации по налогу на прибыль нужно будет обязательно учесть доходы и расходы, относящиеся к тому периоду, когда ИП или организация еще были на ОСНО. Сделать это нужно путем заполнения и передачи в налоговую службу декларации по налогу за прибыль за тот период, который предшествовал переходному.
Пример восстановления НДС по основным средствам
В феврале ООО «Шелкопряд» купило технику на сумму 130 тыс.руб.(в т.ч. НДС 23 400. руб.). Входной НДС по приобретенной технике был своевременно благополучно принят к вычету, а с июля ООО «Шелкопряд» решил перейти на ЕНВД. Соответственно, возникла необходимость посчитать сумму НДС к восстановлению.
Остаточная стоимость техники, исходя из данных налогового учета, на июнь оказалась равна 103 тыс. руб. В результате простых вычислений оказывается, что сумма НДС к восстановлению составляет:
23 400 руб. х 103 тыс.руб. : (130 тыс. руб. – 23 400. руб.) = 22 609 руб.
Переход с УСН на ЕНВД в середине года
Бизнесмены, применяющие в качестве основного налогового режима УСН, не имеют права переходить на другие системы налогообложения в середине налогового периода, которым для них является год.
Исключения составляют те случаи, когда доходы налогоплательщика по итогам отчетного периода становятся выше 60 миллионов рублей. В таких ситуациях происходит автоматический переход «упрощенца» на ОСНО сразу же после того квартала, в котором данное превышение было зафиксировано.
Что касается ЕНВД, то в этом случае, перейти на него налогоплательщики могут только с начала следующего календарного года и никак иначе.
Переход на ЕНВД в середине года при регистрации предприятия или ИП
Вне зависимости от того, в какое время года произошла постановка на государственный учет индивидуального предпринимателя или организации, они могут подать уведомление об использовании ЕНВД в течение пятидневного срока с начала выполнения работ и предоставления услуг, подпадающих под «вмененку». Если же такого уведомления не последует, к налогоплательщику автоматически будет применена общая система налогообложения.
Документы, нужные для перехода на «вмененку»
Чтобы перейти к ЕНВД, заинтересованной стороне необходимо предоставить налоговикам ряд документов.
Если это ИП, то потребуются:
- заявление о желании применять ЕНВД;
- паспорт;
- свидетельства о налоговом учете и гос. регистрации в качестве ИП.
Учредителям ООО для перехода на ЕНВД нужно предоставить:
- заявление о желании применять ЕНВД;
- свидетельства о налоговом учете и гос. регистрации.
Частичный переход на ЕНВД
В некоторых случаях, ИП или организации совмещают сразу две налоговые системы – законодательно это вполне допустимо.
Единый налог совмещают с «упрощенкой» и ОСНО, то есть часть видов деятельности, которые осуществляет коммерческая компания, находятся на какой-либо из основных систем налогообложения, часть (исходя из видов деятельности) подпадает под «вмененку».
В данном случае, главное правило, которое необходимо соблюдать – вести раздельный учет доходов и расходов. Точно также использовать раздельный учет необходимо, если налогоплательщик применяет ЕНВД сразу по нескольким видам деятельности.
Когда нельзя применять ЕНВД
Ни в какой период и ни при каких условиях невозможен переход к «вмененке», если организация или ИП нарушают следующие условия:
- количество наемного персонала превышает 100 человек;
- иные юридические лица и организации имеют долю в уставном капитале более 25%;
- предприятие является простым товариществом;
- переход ИП на УСН произошел на основе патента;
- налогоплательщик применяет единый сельскохозяйственный налог.
Кроме того, существует большое количество ограничений по применению ЕНВД для бизнесменов непосредственно внутри сферы деятельности. Вот несколько примеров:
- применять ЕНВД не имеют права те автотранспортные предприятия, число транспортных единиц в которых выше 20;
- при розничных продажах, площадь торгового зала не должна быть выше 150 кв.м.;
- в рекламном бизнесе работать с «вмененкой» могут только те компании, которые занимаются размещением или распространением рекламы. Изготовление рекламных конструкций, сдача рекламных площадей в аренду или разработка услуг уже не подходят для ЕНВД;
- применение ЕНВД невозможно, если предприятие или ИП по подпадающим под «вмененку» видам деятельности работают не только с физическими лицами, но и юридическими.
Это еще не весь перечень подобных ограничений. Более подробный список можно найти в Налоговом кодексе РФ. Так что прежде чем переходить на «вмененку» надо обязательно убедиться в том, что и вид деятельности и его условия не противоречат правилам применения ЕНВД в том или ином регионе.
https://www.youtube.com/watch?v=yPc9wGmn0nk
Таким образом, переход на вмененку в середине года возможен только в случае применения организацией или ИП общего налогового режима. С УСН на «вмененку» в течение года перейти невозможно, поэтому, как бы этого ни хотелось, придется дожидаться нового календарного года.
Источник: https://assistentus.ru/envd/perehod-v-seredine-goda/
Как перейти на ЕНВД
Переход на ЕНВД в середине года можно осуществить, выполнив несколько последовательных действий: 1) заполнить заявление по специальаной форме; 2) подать его в Налоговую службу. А можно выбрать эту систему налогообложения в момент регистрации ИП или юридического лица.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
Единый налог на вмененный доход — это налоговая система, которая имеет заслуженную репутацию самой выгодной из всех возможных действующих льготных систем.
Неудивительно, что переход на ЕНВД для многих ИП и юрлиц становится условием продолжения предпринимательской деятельности: работать на ЕНВД стремятся индивидуальные предприниматели и ООО, желающие максимально сократить финансовую нагрузку и делопроизводство. Вопрос о том, как ИП перейти на ЕНВД, задают многие предприниматели.
Право применения единого налога на вмененный доход (далее по тексту — ЕНВД или «вмененка») имеют юридические лица и индивидуальные предприниматели, отвечающие определенным условиям.
Эта система налогообложения заключается во взимании налога не с фактического дохода, а со специально рассчитанного предполагаемого значения, которое определяется на основании специальных физических показателей (площадь торгового зала, количество транспортных средств, численность работников и т. п.).
«Вмененка» разрешена не для всех видов деятельности, а переход на нее в соответствии с требованиями ст. 346.28 НК РФ является добровольным. Переход на этот режим налогоплательщик может произвести как непосредственно сразу после регистрации своего статуса в ФНС, так и уже во время осуществления деятельности.
Для этого обязательно подать в налоговую инспекцию соответствующее заявление.
Чем выгодна система
ЕНВД рассчитывается не с реально полученной выручки, как при применении УСН или ОСНО, а с предполагаемого дохода, который определяется исходя из возможной доходности определенного вида деятельности. ЕНВД выгодна при оказании услуг населению, организации перевозок или торговли на небольших площадях.
Базовая доходность для оказания бытовых услуг в 2019 году определена в сумме 7500 рублей за месяц, но за месяц можно получить гораздо более весомый доход.
По сравнению с ПСН, где расчет стоимости патента тоже производится от предполагаемого дохода, ЕНВД выгоднее, так как позволяет уменьшить квартальный налог за счет страховых взносов. Кроме того, при применении ЕНВД все бытовые услуги включаются в один вид деятельности, а для применения ПСН приходится покупать патент на каждую услугу индивидуально.
Сроки использования
ЕВНД намеревались отменить уже с 2018 года, но налогоплательщикам была предоставлена отсрочка до 2021 года. Министр финансов Антон Силуанов заявляет, что больше отсрочек не будет, с 2021 года «вмененка» перестанет применяться. Дело в том, что при ее использовании большая часть доходов предпринимателей не облагается налогами.
Кроме того, для налогоплательщиков этого режима делается исключение при введении маркировки, которая сейчас становится обязательной для все больших групп товаров. Таким образом, алгоритм того,как перейти на ЕНВД,скоро потеряет свою актуальность. Хотя у предпринимателей есть еще 1 год, чтобы работать на этой системе.
А тем, кто думает, чем заменить ее в будущем, власти рекомендовали рассмотреть возможность применения режима самозанятых вместо «вмененки».
Кто имеет право применять единый налог
Перечень видов деятельности, который разрешен для вмененного налогообложения, приведен в ст. 346.26 НК РФ. В частности, можно перейти на этот режим, если ИП занимается:
- оказанием бытовых услуг;
- оказанием услуг по ремонту, техническому обслуживанию и мойке автомототранспортных средств и содержанием автостоянок;
- оказанием автотранспортных услуг;
- розничной торговлей и организацией общественного питания;
- рекламой;
- сдачей в аренду земельных участков, жилья и нежилых помещений.
При этом конкретные работы и услуги в каждом регионе утверждают местные власти. Единый налог ИП имеет право совмещать с другими режимами: общим и упрощенным. В этом случае условия перехода на ЕНВД в 2019 году заключаются в выборе разрешенных из списка, утвержденного в субъекте РФ.
Совмещение с другими системами
Частичное совмещение ЕНВД и других систем налогообложения законом не запрещено. Возможен и частичный переход, когда наряду с «вмененкой» налогоплательщик осуществляет такие виды деятельности, по которым она не применяется. Соответственно, налоги по этим видам деятельности уплачиваются по установленной и избранной дли них системе.
Однако в этом случае согласно п. 7 ст. 346.26 НК РФ плательщики обязаны вести раздельный учет имущества в общеустановленном порядке, обязательств и хозяйственных операций по разным видам деятельности: налогооблагаемым по ЕВНД и по ОСНО. Расчет налогов по иным видам деятельности, не входящим во «вмененку», осуществляется в соответствии с правилами, установленными для них. Такова официальная позиция ФНС РФ.
Выбор ЕНВД при регистрации ИП
Для того чтобы избрать в качестве системы налогообложения ЕНВД, новому предпринимателю необходимо встать на налоговый учет в качестве плательщика по месту осуществления деятельности или нахождения объектов.
В это же время он может совершить переход на ЕНВД при регистрации: ИП в течение 5 рабочих дней с даты начала работы должен заявить в орган ФНС о своем желании применять этот налоговый режим. Для этого необходимо заполнить заявление установленной формы. Бланк перехода на ЕНВД 2019 для ИП утвержден приказом ФНС России от 11.12.
2012 № ММВ-7-6/941@: это форма ЕНВД № 2 (форма по КНД 1112012). Для регистрации в качестве плательщика организации применяется другой бланк, утвержденный этим же приказом.
Источник: https://ppt.ru/art/envd/perehod-na
Как перейти ООО на ЕНВД (единый налог на вменённый доход)
До 2013 года предприниматели и организации, осуществляющие некоторые виды деятельности, обязательно должны были использовать систему ЕНВД. С 1 января 2013 года данное требование перестало быть обязательным, и теперь предприятия вправе самостоятельно выбирать, по какой системе налогообложения работать.
Теперь переход на ЕНВД происходит только добровольно, и организация перед принятием окончательного решения имеет возможность просчитать для себя выгодность такого налогового режима.
Условия и процедура перехода на «вменёнку» для ООО
Главным условием для выбора такого режима налогообложения является обязательная принадлежность деятельности предприятия к одной из установленного перечня. Этот перечень закреплен законодательно, однако в зависимости от конкретной территории виды деятельности в нем могут немного отличаться.
Также обязательным условием для перехода на вменёнку является наличие принятого на территории деятельности организации закона про возможность применения такой системы.
Помимо проверки этих условий, стоит также определить экономическую целесообразность выбора такой системы. Для этого нужно рассчитать сумму налога, подлежащего к уплате по каждой из систем (то есть по ЕНВД и по другой возможной, например, по УСН). Далее полученные цифры следует сравнить и выбрать наиболее выгодный вариант.
Если по всем этим вопросам возражений никаких нет, то далее процедура перехода на ЕНВД будет выглядеть следующим образом:
- Этап 1. Сбор всех необходимых документов (этот этап необязательный, некоторые отделения ФНС их не требуют).
- Этап 2. Заполнение специального заявления (для организаций существует установленная форма № ЕНВД-1).
- Этап 3. Предоставление данных документов в налоговую по месту осуществления деятельности.
В течение 5 дней заявление должно быть рассмотрено, и в случае положительного решения предприятие получит специальное удостоверение.
Важным моментом является то, что для перехода на ЕНВД предприятие уже должно быть зарегистрировано как юридическое лицо. То есть выбрать данную систему на этапе регистрации фирмы невозможно, это делается только после начала ее работы.
Виды предпринимательской деятельности, попадающие под ЕНВД в 2015 году
Они могут быть установлены как на федеральном, так и на местном уровне. В первом случае выделяются лишь общие виды работ и услуг. Чтобы перейти на ЕНВД, нужно предоставить доказательства того, что осуществляемый вид деятельности попадает под данный перечень:
- ветеринарные услуги;
- транспортные услуги (грузовые и пассажирские перевозки), а также оказание услуг по обслуживанию транспорта;
- размещение наружной рекламы;
- розничная или разносная торговля;
- предоставление услуг общественного питания;
- бытовые услуги и т. д.
Окончательный список формируется уже местными властями. Налоговое законодательство предоставляет возможность устанавливать свои особенности на каждой территории.
Однако и для этих видов деятельности есть свои ограничения по некоторым показателям. Например, площадь торгового зала не должна быть больше, чем 150 кв.м.
В случае невыполнения этих требований переход на ЕНВД будет невозможен. Организации со всеми прочими видами деятельности должны выбирать другую систему налогообложения.
Несколько установленных ограничений для перехода на ЕНВД:
- численность сотрудников — должна быть менее 100 человек;
- предприятие не должно относиться к числу крупных налогоплательщиков;
- доля других юрлиц в уставном капитале не должна превышать четверть (то есть 25%).
В том случае, если компания многопрофильная и осуществляет разные виды деятельности (как из данного списка, так и не из него), существуют определенные особенности ведения учета. Так, при сдаче отчетности нужно будет предоставить разные декларации — одну с рассчитанным налогом по ЕНВД, вторую — по другой выбранной системе налогообложения. Общая система учета на предприятии также должна вестись отдельно.
Расчет и формула ЕНВД
В 2015 году налог рассчитывается путем произведения нескольких значений:
- физический показатель — зависит от конкретного вида деятельности (это может быть либо численность сотрудников, либо площадь торгового зала, либо количество ТС);
- установленная НК РФ базовая доходность — ее величина фиксирована и изменяться не может;
- коэффициент К1 (каждый год он имеет свое значение, в 2015 К1=1,798);
- коэффициент К2 — может как присутствовать, так и отсутствовать, а его конкретная величина устанавливается местными властями;
- ставка налога — составляет 15%.
Все эти показатели перемножаются, и итоговое значение будет как раз той суммой налога, который подлежит уплате. Однако организации могут уменьшить налог на сумму сделанных ими за отчетный период страховых взносов сотрудникам.
Основной пункт, по которому также можно уменьшить величину налога — это коэффициент К2. Поскольку его величина четко не фиксирована, есть возможность выбирать территорию с наиболее привлекательным для конкретной деятельности коэффициентом.
Также можно попробовать сократить величину физического показателя. В том случае, если это не окажет плохого влияния на показатели доходности, можно уменьшить количество сотрудников или же площадь торгового зала.
Для тех предприятий, деятельность которых не меняется, система ЕНВД очень удобна — налог можно рассчитать всего один раз и далее просто дублировать его значение в каждой новой декларации. Однако при этом нужно следить за изменениями в законодательстве — возможно, размер базы или величина коэффициентов будет изменяться.
Также вы можете подробнее ознакомиться со статьей о том, как правильно рассчитать ЕНВД.
Сдача отчетности ООО на ЕНВД
Основным отчетом, который нужно сдавать в этом случае, является декларация. Налоговый период для ее предоставления составляет квартал, а граничный срок — до 20 числа следующего за окончанием квартала месяца. Сам налог можно уплатить на 5 дней позже, до 25 числа каждого такого месяца.
Также ежеквартально нужно сдавать отчеты в два фонда — Пенсионный и социального страхования. Граничные сроки составляют:
- для ПФ — 15 число второго месяца, следующего за каждым отчетным периодом;
- для ФСС — 15 число каждого следующего за отчетным кварталом месяца.
Помимо этого, каждый год нужно сдавать бухгалтерскую отчетность, данные о среднесписочной численности сотрудников, а также сведения о сотрудниках (форма 2-НДФЛ).
Что касается нулевой отчетности, то, в отличие от других систем, в этом случае ее сдача недопустима. Режим налогообложения по ЕНВД предполагает осуществление непрерывной работы, и если этого не происходит, то лучше временно сняться с учета и перейти на другую систему. Никаких поблажек при уплате налога предприятию не будет.
Сдать отчетность можно как в бумажном виде, так и при помощи электронных систем. Причем последний способ набирает все большую популярность.
В каких случаях появляется дебиторская задолженность в балансе?
Каковы фиксированные платежи для ИП в 2015 году, читайте в нашем обзоре.
Как легально обналичить деньги с расчетного счета ООО: http://boss-consult.ru/buch/money/kak-obnalichit-dengi-s-raschetnogo-scheta.html
В качестве итогов можно отметить, что:
- Переход на ЕНВД возможен только после регистрации предприятия и при условии соответствия вида деятельности установленному перечню.
- Налог рассчитывается не от суммы фактического дохода, а от установленного (вмененного) показателя.
- Если деятельность не осуществляется, сдавать нулевую декларацию нельзя — придется либо платить налог по старой схеме, либо временно переходить на другой налоговый режим.
www..com/watch?v=h4qHmohVTKM
Источник: https://pravovedovich.com/nalog/envd/kak-pereyti-ooo-na-envd.html







