

Калькулятор налоговой нагрузки
Ревизоры запустили еще один цифровой сервис для бизнеса – «Калькулятор по расчету налоговой нагрузки». «Расчет» попросил Татьяну Иваненко, руководителя проектов направления «Финансовое консультирование, аудит и МСФО» КСК групп, а также бухгалтера и финансиста оценить удобство пользования и пользу нововведения.
В прошлом году Федеральная налоговая служба запустила новый сервис под названием «Прозрачный бизнес», а уже в этом году дополнила его еще одной цифровой услугой «Калькулятор по расчету налоговой нагрузки». Найти его можно по адресу https://pb.nalog.ru/calculator.html.
Обратите внимание
Попасть на страницу сервиса можно из любой части сайта «Прозрачный бизнес», который находится по адресу www.pb.nalog.ru, кликнув на меню «Калькулятор».
Сервис показывает среднеотраслевые показатели налоговой нагрузки, рентабельности продаж, а также помогает определить средний уровень уплаты НДФЛ и страховых взносов в зависимости от налогового периода, региона и вида деятельности компании.
Как уже отмечалось в предыдущей статье, в форме на странице нужно указать налоговый период, вид деятельности и субъект страны, где компания осуществляет свою деятельность. Эта информация будет необходима, чтобы увидеть среднеотраслевые показатели за конкретный налоговый период.
На примере компании, которая занимается строительством инженерных сооружений в Москве, посмотрим, какие результаты покажет сервис. Анализ будем проводить за три налоговых периода.
Значения показателей
В 2015 году фискальная нагрузка компании, занимающейся строительством инженерных сооружений в Москве, составляла:
Совокупная нагрузка (без НДПИ и акцизов) – 2,11%
Совокупная нагрузка (с учетом НДПИ и акцизов) – 2,20%
Нагрузка по налогу на прибыль – 0,42%
Нагрузка по НДС – 1,64%
Рентабельность продаж в отрасли в 2015 году составляла 3,29%.
В 2016 году значения по отрасли и региону, который мы выбрали, будут уже другими:
Совокупная нагрузка (без НДПИ и акцизов) – 2,54%
Совокупная нагрузка (с учетом НДПИ и акцизов) – 2,60%
Нагрузка по налогу на прибыль – 0,32%
Нагрузка по НДС – 2,17%
Рентабельность продаж в отрасли в 2015 году составляла 3,09%.
И наконец последний год, данные за который доступны на сервисе, – 2017 год:
Совокупная нагрузка (без НДПИ и акцизов) – 1,77%
Совокупная нагрузка (с учетом НДПИ и акцизов) – 1,81%
Нагрузка по налогу на прибыль – 0,32%
Нагрузка по НДС – 1,43%
Рентабельность продаж в отрасли в 2015 году составляла 2,98%.
Теперь давайте разберемся, что значат эти цифры и как их нужно трактовать. При условии получения дохода в сумме 100 млн рублей в 2015 году компания должна была заплатить не менее 2 200 000 руб. различных налогов: НДПИ и акцизы не менее 90 000 рублей, налог на прибыль не менее 420 000 рублей, НДС не менее 1 640 000 рублей.
В 2016 году компания должна была заплатить не менее 2 600 000 рублей с разбивкой: НДПИ и акцизы не менее 60 000 рублей, налог на прибыль не менее 320 000 рублей, НДС не менее 2 170 000 рублей.
А в 2017 году только 1 810 000 рублей, разбивка по налогам будет такой: НДПИ и акцизы не менее 40 000 рублей, налог на прибыль не менее 320 000 рублей, НДС не менее 1 430 000 рублей.
Нетрудно заметить, что налоговая нагрузка в 2016 и 2017 годах по налогу на прибыль осталась неизменной, тогда как сумма НДС к уплате значительно уменьшилась (740 000 руб.). Данная корреляция прослеживается только для выбранного нами для примера вида деятельности и конкретного региона. То есть каждый раз необходимо проверять уровень налоговой нагрузки в зависимости от вида деятельности и региона регистрации компании, не всегда снижение общей налоговой нагрузки ведет к снижению отдельного налога.
Сравнение показателей
В правой части экрана есть возможность ввести данные о фактически уплаченных налогах и выручке за тот же период и рассчитать фактические показатели компании.
Наша выдуманная компания все также занимается строительством инженерных сооружений. В 2017 го-
ду организация получила доход 100 000 000 рублей и уплатила 2 000 000 рублей различных налогов, из них: НДПИ и акцизов – 0, налог на прибыль – 500 000 рублей и НДС – 1 500 000 рублей. Результаты работы сервиса можно увидеть в таблице 1.
Уровень уплаты НДФЛ и страховых взносов нужно рассчитать самостоятельно исходя из размера средней заработной платы 85 280 руб.
Средняя заработная плата рассчитывается на основе данных ФНС России по организациям с численностью работников не менее 15 человек, отработавших 12 месяцев.
Экспертная оценка
В целом сервис выглядит простым, он не требует раскрытия каких-либо идентификационных данных вроде названия, ИНН или ОГРН. То есть компания не рискует привлечь к себе внимание налоговых инспекторов, если воспользуется сервисом, и это безусловный плюс.
Насколько же эффективным может быть сервис? Не секрет, что налоговые органы оценивают компании по показателям налоговой нагрузки для принятия решения о проведении контрольных мероприятий, в том числе для принятия решения о проведении выездной налоговой проверки.
Давайте вспомним о Концепции системы планирования выездных налоговых проверок, утвержденной Приказом ФНС России от 30 мая 2007 года № ММ-3-06/333@. В документе перечислены 12 показателей, на основании которых контролеры принимают решение о проведении выездных проверок. Сервис показывает 3 из необходимых 12 критериев, и это уже неплохо.
Неоспоримым преимуществом услуги является автоматическое получение данных, которые раньше нужно было собирать самостоятельно из различных источников.
Информацию о средней заработной плате по отрасли нужно было искать на сайтах территориальных органов статистики, и не всегда такая информация соответствовала данным Федеральной налоговой службы.
Сейчас же цифры о средней зарплате формируются исходя из данных информационных ресурсов ФНС России, содержащих сведения налоговой отчетности по форме 2-НДФЛ в зависимости от региона и вида деятельности. Информацию о рентабельности необходимо было искать в приложениях к Приказу ФНС России от 30 мая 2007 года № ММ-3-06/333@ за каждый налоговый период.
Да и там эти данные были представлены достаточно укрупненно и не учтены многие виды деятельности. Так, например, вся строительная отрасль была представлена видом деятельности «Строительство». Рентабельность продаж по которой за 2017 год составила 7,2%.
Возвращаясь к возможностям сервиса, где виды деятельности представлены более детализировано, рентабельность продаж в 2017 год для отрасли «строительство инженерных сооружений» составляла 2,98%.
Дополнительные критерии
Хотелось бы сказать, что расслабляться рано. Не следует забывать и про остальные девять показателей Концепции. Так, одним из критериев является доля налоговых вычетов по налогу на добавленную стоимость от суммы начисленного с налога, которая должна быть равна либо превышать 89% за период 12 месяцев.
Если вернуться к нашему анализу среднеотраслевых отклонений, то мы увидим, что там, где выручка от реализации за 2017 год составила 100 000 000 рублей, НДС к уплате должен быть не менее 1 430 000 рублей.
Если рассчитать НДС к уплате, учитывая требования Концепции, то сумма налога должна составлять не мене 1 980 000 рублей. И здесь компании придется самостоятельно принимать решение – на что ориентироваться, на показатели отрасли или Концепции.
На мой взгляд, не стоит обольщаться и смотреть лишь на отраслевые показатели, опыт подсказывает, что налоговики всегда ориентированы на максимальную величину налога к уплате.
Хотелось бы сделать акцент на тот факт, что анализ можно провести только ретроспективно. То есть при уплате налогов уже в 2019 году компаниям не очень понятно, на какой именно уровень фискальной нагрузки ориентироваться, ведь на сегодняшний день данных за 2018 год еще нет, так как налоговая отчетность компаниями на момент подготовки журнала к печати была не сдана.
Учитывая, что разница между налоговой нагрузкой от года к году может достигать и 44%, как в нашем примере (разница между 2016 г. и 2017 г.), трудно опираться на показатели при налоговом планировании на текущий период. И что делать, если и по среднеотраслевым показателям компания не дотягивает до «нормы» по уплате налогов?
Оптимальным решением является возврат к Концепции выездных проверок. Ведь сама по себе низкая налоговая нагрузка еще не говорит о том, что компания обязательно попадет под проверку. Организации необходимо оценить и остальные показатели Концепции и заранее подготовиться к вопросам налоговиков, обосновать невысокие суммы налогов к уплате или заработную плату ниже среднеотраслевой. Ревизоры уточняют, что сервис будет пополняться новыми функциями, например в будущем пользователи смогут сравнивать свои данные с сопоставимыми по масштабам деятельности предприятиями.
Таблица 1. Пример сравнения налоговой нагрузки
| Показатели | Показатели налоговой нагрузки | Отклонение от среднеотраслевой нагрузки | |
| Среднеотраслевая | Фактическая | ||
| Совокупная нагрузка (без НДПИ и акцизов), % | 1,77 | 2,0 | 0,23 |
| Совокупная нагрузка (с учетом НДПИ и акцизов), % | 1,81 | 2,0 | 0,19 |
| Нагрузка по налогу на прибыль, % | 0,32 | 0,50 | 0,18 |
| Нагрузка по НДС, % | 1,43 | 1,50 | 0,07 |
Впечатления бухгалтера
Первая форма кажется очень простой. Мне нравится, что вид деятельности можно не искать, а просто написать свой ОКВЭД в соответствующем поле. Сколько бы я могла потратить времени на поиск нужного вида деятельности?
Большинство бухгалтеров помнят код своей организации. Мелочь, а приятно. Первое впечатление – очень удобный калькулятор. Не вдаваясь в детали хочу отметить неоспоримое преимущество именно этого сервиса в информации, которую раскрывает сама налоговая инспекция. Я говорю о колонке цифр «Среднеотраслевая нагрузка». С техническим вооружением контролеров, думаю, этим показателям можно смело доверять. Сервис можно использовать как еще один инструмент общения с директором.
Сейчас руководители компаний стали иначе относиться к ведению учета, оценкам рисков, но все же именно эти данные могут стать дополнительным аргументом в защиту правильного ведения учета. Хотя, с другой стороны, нужно помнить, что это все-таки среднеотраслевые показатели и они сильно меняются в зависимости от того, как компания ведет свою деятельность. Один год может быть успешным для бизнеса, а другой провальным. И тогда соотношение показателей будет разным. Всякое может быть, это же бизнес, повышенная зона риска.
Отдельно хочу обратить внимание на данные, которые показывает сервис по ссылке «средняя заработная плата». Мне интересно, за счет чего налоговая служба определила такой уровень дохода сотрудников? В нашей отрасли и регионе похожих заработных плат нет, и это мне точно известно. Было бы здорово зарабатывать так, как считают ревизоры, но пока, увы, наши доходы значительно ниже.
Впечатления финансиста
С самого начала обратила внимание, что форма, которую предлагают заполнить ревизоры, кажется слишком общей. Допустим, вид деятельности моей компании – розничная торговля. Вполне очевидно, что в этом случае я буду платить налог на прибыль и НДС, а вот НДПИ и акцизы – очень большой вопрос.
Но если я не заполняю какое-либо из полей в правой форме, то я не могу увидеть результаты расчета, сервис требует заполнить все поля. Проблема решается, если вместо отсутствующих данных вбить несколько нулей, на мой взгляд, это небольшая, но недоработка. Причем для пользователей решение этой проблемы может быть неочевидным. В целом с калькулятором все отлично: кроме тех данных, которые ожидаешь увидеть, можно узнать и показатель рентабельности. Но возникает вопрос: насколько я могу доверять этому сервису?
Если бы я была главным бухгалтером организации, то эти показатели я обязательно посчитала самостоятельно. Может быть, со временем, после нескольких перепроверок уровень доверия к сервису стал бы выше.
Обратите внимание
Сейчас же цифры о средней зарплате формируются исходя из данных информационных ресурсов ФНС России, содержащих сведения налоговой отчетности по форме 2-НДФЛ в зависимости от региона и вида деятельности.
Я бы хотела отметить, что в любом случае учет на предприятии ведется не ради того, чтобы избежать проверки налоговой инспекции, учет ведется в интересах самого бизнеса. Поэтому если при пользовании сервисом появится красный треугольник, указывающий на отклонения от средних данных, это не будет поводом менять работу компании.
Более того, я думаю, многие бухгалтеры знают, что у них возможны отклонения от средних значений.
А вот кому действительно будет крайне полезна эта услуга, так это совсем небольшим предприятиям, где директор, он же бухгалтер, воспринимает учет как неинтересную дополнительную нагрузку, которую он просто должен делать, чтобы продолжать работать, при этом вникать в детали системы налогообложения он не хочет, ему это неинтересно.
Вот этот сервис может быстро обнаружить заметные отклонения в работе компании. И такому владельцу бизнеса желательно обратить на это внимание. Кроме этого, сервис окажется полезным тем коммерсантам, которые создали сразу несколько предприятий, но не управляют ими, у любого из них есть наемный директор и бухгалтер, они выполняют свою работу, а владельцу бизнеса остается подписывать некие документы. В этом случае он может получить полезную для себя информацию.
Безусловно, появление такой услуги – это хорошая новость. Если в техническую часть «заложены» правильные формулы, то услуга найдет своего потребителя.
Источник: http://www.buhgalteria.ru/article/n171171
Узнать больше о Системе Главбух
Источник: https://kgermak.ru/news/kalkulyator-nalogovoy-nagruzki/
Расчет налоговой нагрузки по НДС: пример
Компании на общей системе налогообложения помимо налога на прибыль вынуждены также ежеквартально рассчитываться и по НДС.
Для расчета этих двух налогов важна сумма реализации, а также стоимость входящих товаров и услуг. Базы для расчета НДС и налога на прибыль не идентичны. Во-первых, есть довольно много статей затрат и поступлений, которые могут по-разному отражаться в расчете этих двух платежей. Так, зарплата сотрудников является расходом по налогу на прибыль, но не учитывается для целей расчета НДС.
Аналогично и полученные проценты по депозиту — не отражаются в декларации по налогу на добавленную стоимость, но налог на прибыль с них уплачивается. Во-вторых, важен момент включения той или иной операции в две отдельные налоговые базы. Он может сильно разниться. Так, при получении аванса в счет предстоящих поставок товаров или услуг плательщик НДС обязан выписать счет-фактуру и уплатить данный налог в бюджет.
В то же время, если он применяет метод начисления по налогу на прибыль, обязанность рассчитаться по данному платежу у него возникнет лишь по факту отгрузки товара или оказания услуги, то есть по дате накладной или акта. Таким образом, если предоплата прошла в одном квартале, а фактическая реализация в другом, то одна и та же сделка будет отражена в различных расчетных кварталах по прибыли и по НДС.
Выше изложенное опять же подводит нас к мысли о том, что планирование операций в течение квартала поможет снизить сумму налогов к перечислению, причем абсолютно законными способами.
Как рассчитать налоговую нагрузку по НДС
Отдельно взятую налоговую нагрузку по НДС можно снизить дополнительно, если компания на общей системе налогообложения будет стараться приобретать товары или услуги у таких же плательщиков на ОСН. Фирмы и ИП на упрощенке не уплачивают НДС и не выставляют его в стоимости своей реализации. Следовательно, их покупатели лишаются возможности вычета по данному налогу. Впрочем, в этом случае всю выставленную, согласно документам, стоимость они учтут в качестве расходов по налогу на прибыль.
Кроме того, говоря о снижении налоговой нагрузки по НДС и по налогу на прибыль нельзя не упомянуть о некоторой разнице в подходе к расчету этих платежей. Если расходы по прибыли превысили сумму доходов, то у компании образовывается убыток, и сумма налога к уплате по итогам расчетного периода признается равной нулю.
Если же суммы вычетов по НДС оказываются выше налога на добавленную стоимость с реализации, то возникает ситуация, в которой НДС нужно возвращать из бюджета. Однако само по себе предъявление НДС к возврату всегда означает дополнительную проверку деятельности компании, в ходе которой контролеры наверняка найдут изъяны в налоговой базе, и часть вычетов просто снимут.
Что ж, возвращать деньги из бюджета контролеры традиционно не любят.
Налоговая нагрузка по НДС: формула расчета
ООО «Астра» (на общей системе налогообложения, метод начисления по налогу на прибыль) во 1 квартале 2017 года осуществила следующие хозяйственные операции:
- 22 января был отгружен покупателю товар общей стоимостью 112 000,00 рублей, в том числе НДС – 17084,75 рублей. Оплата за эту партию товара была получена в декабре 2016 года, с оформлением счета-фактуры на аванс и уплатой налога.
- 4 февраля была получена предоплата – 50% в счет предстоящей поставки продукции. Сумма предоплаты составила 40 000,00 рублей, выставлен счет-фактура на аванс. Отгрузка продукции на общую сумму 80 000,00 рублей в том числе НДС 12203,39 в адрес покупателя состоялась 24 февраля, остаток оплаты покупатель перечислил в марте.
- 9 марта оказаны услуги стоимостью 100 000,00 рублей в том числе НДС 15 254,20 рублей, акт подписан с поставщиком, выставлен счет-фактура. Оплата по оказанным услугам была произведена в апреле.
- В течение 1 квартала ООО «Альфа» пробрело товаров и услуг с выделенным НДС на сумму 65800 рублей, в том числе НДС 10037,29 рублей, а также на сумму 42560 рублей без выделения УСН.
- Заработная плата персонала с учетом уплачиваемых взносов составила 64560,00 рублей.
Для определения налоговой базы по налогу на прибыль доходы составят:
(112 000,00 — 17084,75) + (80 000,00 — 12203,39) +(100 000,00 — 15 254,20) = 247457,70 рублей.
Расходы составят:
(65800 -10037,29) + 42560,00 + 64560,00 = 162 882,71 рублей.
Таким образом налог на прибыль составит:
(247457,70-162 882,71) х 20% = 16 914,98 рублей.
Налоговая база по НДС исходя из налога, выделенного в авансовых счетах-фактурах и в реализации составит:
40 000,00 х 18/118 +12203,39 +15 254,24 = 33 559,32 рублей.
Сумма НДС к вычету:
17084,75 + 40 000,00 х 18/118 + 10037,29 = 33223,73 рублей.
Итого НДС к уплате:
33 559,32 — 33223,73 = 335,59 рублей.
Совокупный показатель налоговой нагрузки по налогу на прибыль и НДС за рассматриваемый квартал составит:
(16 914,98 + 335,59) / 247457,70 х 100% = 6,97%.
В рассмотренном примере нагрузка по налогу на прибыль сама по себе довольно высока – 6,84% от выручки. НДС же минимален. Однако данная ситуация сложилась из-за необходимости включить налоговую базу по НДС полученный в предыдущем квартале аванс, в текущем же периоде после реализации товара, оплаченного авансом, ранее начисленный НДС принимается к вычету. В то же время размер налоговой нагрузки рассмотрен по итогам квартала. Цифры по году в целом могут отличаться, как в большую, так и в меньшую сторону. К тому же рассчитанный показатель может быть выше за счет других налогов, которые также уплачивает компания.
Формула расчета налоговой нагрузки по НДС такова. Под проверку попадут те налогоплательщики, у которых по итогам нескольких кварталов отношение суммы НДС, подлежащей вычету, к сумме исчисленного налога с налоговой базы составила 89% и более.
По данным выше приведенного примера расчет налоговой нагрузки по НДС будет произведен следующим образом:
- 33223,73 / 33 559,32 х 100% = 99%
Таким образом, если ситуация с низкой налоговой нагрузкой по НДС будет повторяться из квартала в квартал, к деятельности компании почти наверняка возникнут вопросы.
Источник: https://spmag.ru/articles/raschet-nalogovoy-nagruzki-po-nds-primer
Налоговая нагрузка по НДС
Налоговая нагрузка по НДС — это специальный расчетный показатель, который определяет уровень фискального обременения субъекта по конкретному обязательству. При отклонениях от установленной нормы налоговики инициируют выездную проверку. Разберемся, как рассчитать налоговую нагрузку по НДС. Определим, при каких значениях компанию ждет незапланированная встреча с представителями ФНС.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
Проверка ФНС — это настоящая головная боль для любого экономического субъекта. В особенности если проверка выездная, и темой контрольных мероприятий является налог на добавленную стоимость.
Стоит отметить, что инспекция инициирует внеплановые проверки довольно редко. Для этого нужны веские основания, например существенные нарушения НК РФ и умышленное уклонение от уплаты налогов. В остальных случаях выездные контроли ФНС проходят в штатном режиме, по утвержденному списку налогоплательщиков. Кто и в каких случаях попадает в эти самые «черные» списки?
Чиновники предусмотрели специальный расчетный показатель — налоговая нагрузка по НДС в 2019 году. Это значение, которое определяет соотношение фискальных обязательств к объемам применяемых вычетов. Так, если компания заявляет солидные вычеты по НДС, тем самым существенно занижая фискальные платежи в бюджет, это вызовет большой интерес налоговиков. То есть у инспекторов возникнет подозрение, что компания ведет нечестную игру. Следовательно, именно такой субъект будет проверен лично на выездной проверке.
Этот расчетный показатель называется «налоговая нагрузка по НДС», формула подсчета представлена ниже.
Как считать
Итак, чтобы определить, какую фискальную нагрузку по налогу на добавленную стоимость несет конкретный экономический субъект, необходимо провести несложный арифметический расчет. Сумму налоговых вычетов по НДС за 12 месяцев разделите на сумму начисленного налога за этот же период, а затем полученный результат переведите в проценты. То есть умножьте на 100 %.
Налоговая нагрузка по НДС — формула расчета:
Отметим, что отчетный период для налога на добавленную стоимость — квартал. Следовательно, налоговики для исчисления показателя будут учитывать данные представленных деклараций за последние четыре квартала. Используйте для подсчетов аналогичные сведения.
Исчисляемый показатель актуален только для налогоплательщиков, применяющих общий режим налогообложения. Компании и ИП на спецрежимах не обязаны отслеживать данный показатель, к ним он не применяется.
Пример расчета
Определим, как сделать расчет налоговой нагрузки по НДС (пример).
Согласно налоговым декларациям ООО «Весна», предоставленным в ФНС за 4 квартал 2017 года и 1-3 кварталы 2019 г., общие данные за 12 месяцев составили:
- сумма начисленного налога — 26 213 000 рублей;
- сумма вычетов — 21 978 000 рублей.
Исчисляем налоговую нагрузку: 21 978 000 / 26 213 000 × 100 % = 83,84 %.
Нормативные значения
Какой результат считать нормой, или когда ждать встречи с представителями инспекции? Результаты расчетов предусматривают два уровня фискальной нагрузки:
- Значение меньше 89 %. Тогда уровень фискального обременения по налогу на добавленную стоимость считается нормальным. То есть такая компания не заинтересует налоговиков. Этот результат еще называют «безопасной долей вычетов».
- Значение равно или более 89 % — это низкая налоговая нагрузка. При таких обстоятельствах внимания со стороны ФНС не избежать. Налоговики в обязательном порядке потребуют разъяснений.
Анализируя расчет, представленный в примере, можно смело сказать, что ООО «Весна» имеет стандартный уровень налоговой нагрузки. То есть показатель 83 % ниже заявленных 89 %.
Чтобы избежать проблем с контролерами, советуем систематически проводить расчеты и сверять полученные результаты с нормативными показателями. Такой подход позволит заранее подготовиться в общению с инспекцией.
Как действовать
Итак, предположим, что у вашей компании выявлен высокий уровень фискальных вычетов по НДС. В таком случае действуйте по порядку:
- Подготовьте пояснения. Высокий уровень вычетов по НДС — это не преступление. Вас ни в чем не обвиняют, а просто хотят проверить, правильно ли вы применяете нормы действующего законодательства. Паниковать не стоит. Подготовьте подробные и детальные разъяснения сложившихся обстоятельств.
- Если пояснений налоговикам недостаточно и вас приглашают в инспекцию для беседы, то уклоняться от встречи не стоит. Явитесь с паспортом в назначенный час. При необходимости захватите с собой учредительные документы. Отвечайте на все вопросы. Беседа с представителем ФНС — это определенный вид проверки, который позволяет выяснить, не является ли фирма однодневкой.
- Если и личная встреча не убедила, и ФНС инициировала выездной контроль, то отчаиваться не стоит. Инспекторы проверят документацию (договора, счета-фактуры, книги покупок и продаж). Содействуйте контролерам, чинить препятствий не стоит.
Напомним, что высокий уровень вычетов по НДС — не преступление. ФНС вправе доначислить налог только на основании выявленных правонарушений по результатам выездной проверки.
Источник: https://ppt.ru/art/nalogi/nagruzka-po-nds
Налоговая нагрузка по НДС: от чего зависит и как рассчитать?
Для чего используется налоговая нагрузка по НДС
Расчет налоговой нагрузки по НДС
Показатели, влияющие на налоговую нагрузку по НДС
Факторы, влияющие на сумму НДС, подлежащего уплате
Итоги
Для чего используется налоговая нагрузка по НДС
Понятие «Налоговая нагрузка по НДС» упоминается в письме ФНС России «О работе комиссии по легализации налоговой базы и базы по страховым взносам» от 25.07.
2017 № ЕД-4-15/14490@, регламентирующее порядок работы соответствующих комиссий, проводящих в ходе этой работы анализ динамики тех показателей хоздеятельности налогоплательщиков, от которой зависит уровень их налоговой нагрузки. Здесь же (в приложении 7) приводятся и формулы расчета налоговой нагрузки, аналогичные тем, которые имелись в письме № АС-4-2/12722.
В сравнении с письмом № АС-4-2/12722 в письмо № ЕД-4-15/14490@ добавлены положения в части анализа данных, получаемых в связи с отчетностью по страховым взносам, с 2017 года сдаваемой в ИФНС.
Итак, в отношении НДС в письме рассматриваются 2 расчетных показателя:
- удельный вес вычетов в налоге, исчисленном от налогооблагаемой базы. Напомним, ФНС ежеквартально выкладывает на своем сайте показатели для расчета безопасной доли вычета по регионам;
Оценить безопасную долю вычетов для вашей компании поможет статья «Какова безопасная доля вычетов по НДС в вашем регионе в 2018-2019 годах?».
- налоговая нагрузка по НДС, представляющая собой отношение налога, начисленного к уплате по декларации, к налоговой базе.
В приложении 4 к этому документу приводятся алгоритмы расчета обоих показателей.
Показатель налоговой нагрузки по НДС, наряду с показателем удельного веса вычетов в налоге, исчисленном от налогооблагаемой базы, является одним из основных критериев для отбора кандидатов на проведение углубленной проверки их отчетных документов, учетных данных, представления дополнительных пояснений и для вызова налогоплательщика на комиссию налогового органа по легализации налоговой базы.
Критерии отнесения показателей налоговой нагрузки по НДС к понятию «низкая налоговая нагрузка» в документе не указываются. По аналогии с цифрами, приведенными для налога на прибыль, низкой налоговой нагрузкой по НДС могут считаться показатели: менее 3% для производителей продукции (товаров, работ, услуг) и менее 1% для торговых организаций.
См. также: «Расчет налоговой нагрузки в 2018-2019 году (формула)».
Расчет налоговой нагрузки по НДС
В приведенном ниже алгоритме расчета налоговой нагрузки по НДС мы приводим ссылки на строки декларации применительно к действующей форме, утвержденной приказом ФНС России от 29.10.2014 № ММВ-7-3/558@.
Алгоритм расчета налоговой нагрузки по НДС базируется на использовании следующих показателей из декларации по НДС.
1. БВ – налоговая база по внутреннему рынку – сумма строк 010, 020, 030, 040, 050, 060, 070 графы 3 раздела 3.
2. БЭ – налоговая база по операциям со ставкой 0% – сумма строк 020 по всем кодам операций раздела 4.
3. НУ – сумма НДС к уплате в бюджет – сумма по строке 040 раздела 1.
Налоговая нагрузка имеет две формулы расчета.
1. Относительно налоговой базы по внутреннему рынку – как отношение суммы налога, начисленного к уплате в бюджет, к налоговой базе по внутреннему рынку (в процентах).
Формула расчета в вышеприведенных условных обозначениях:
НУ / БВ × 100.
2. Относительно общей налоговой базы по операциям со ставкой 0% и по внутреннему рынку – как отношение суммы налога, начисленного к уплате в бюджет, к налоговой базе, рассчитанной как сумма налоговых баз по операциям со ставкой 0% и по внутреннему рынку (в процентах).
Формула расчета в вышеприведенных условных обозначениях:
НУ / (БЭ+БВ) × 100.
Соответственно, если показатель по строке 040 раздела 1 декларации по НДС (сумма налога к уплате в бюджет) отсутствует, то показатель налоговой нагрузки по НДС будет равен 0.
Расчет налоговой нагрузки может быть произведен как за один налоговый период, так и за отрезок времени, охватывающий несколько налоговых периодов (обычно год). В последнем случае соответствующие данные по налоговым декларациям суммируются.
Показатели, влияющие на налоговую нагрузку по НДС
Исходя из формулы расчета, показателями, влияющими на величину налоговой нагрузки по НДС, являются величина налоговой базы и сумма НДС, начисленная к уплате по декларации.
Величина налоговой базы по НДС определяется следующими факторами:
1. Величиной оборота от реализации. Чем больше оборот от реализации, тем больше величина налоговой базы.
2. Наличием операций по реализации, не являющихся объектом обложения НДС (п. 2 ст. 146, ст. 147 и 148 НК РФ) или освобождаемых от налогообложения НДС (ст. 149 и 150 НК РФ). Наличие таких операций уменьшает величину налоговой базы.
3. Наличием операций по реализации с применением налоговой ставки НДС 0%. Наличие таких операций влияет на величину налоговой базы в конкретном налоговом периоде за счет отсутствия абсолютного соответствия периодов отгрузки и подтверждения права на применение организацией ставки 0%. Наличие этого несоответствия, кроме того, приводит к несоответствию налоговой базы по НДС налоговой базе по налогу на прибыль за один и тот же налоговый период.
4. Наличием операций по строительно-монтажным работам, выполняемым для собственных нужд организации. Наличие данных операций увеличивает размер налоговой базы.
5. Наличием оборотов по поступившим от покупателей авансам. Авансы полученные увеличивают величину налоговой базы.
См. также материалы:
Факторы, влияющие на сумму НДС, подлежащего уплате
Сумма НДС, начисленная к уплате в бюджет и отражаемая по строке 040 раздела 1 декларации по НДС, появляется в этой строке, если в результате арифметических операций с итоговыми суммами НДС, образовавшимися в разделах 3, 4, 5, 6 декларации, конечная сумма этих операций отражает обязательство по уплате в бюджет, а не по возмещению из него.
При этом НДС, попадающий в разделы 4, 5, 6 декларации, связан с операциями реализации по ставке 0%, и в итоговой сумме каждого раздела чаще всего представляет собой сумму налога к возмещению. Итоговая сумма раздела 3 декларации является разницей между суммой налога, начисленного от налогооблагаемых объектов, и суммой налоговых вычетов и чаще всего представляет собой сумму, подлежащую уплате в бюджет.
Соответственно, на сумму, начисленную к уплате в бюджет и отражаемую по строке 040 раздела 1 декларации по НДС, влияют следующие факторы:
1. Величина налога, начисленного от налогооблагаемых объектов, и, в свою очередь, величина налогооблагаемой базы увеличивают сумму уплачиваемого налога.
2. Объем налоговых вычетов по полученным от поставщиков товаров (работ, услуг) документам, оформленным надлежащим образом, уменьшает сумму уплачиваемого налога.
См. также материал «Какой порядок применения (принятия) налоговых вычетов по НДС: условия?».
3. Объем НДС с авансов, перечисленных поставщикам товаров (работ, услуг), при соблюдении всех условий для применения такого вычета и принятии организацией решения об использовании права на его применение, уменьшает сумму уплачиваемого налога.
См. также материал «Принятие к вычету НДС с выданных авансов».
4. Объем НДС, начисленного при выполнении строительно-монтажных работ для собственного потребления, подлежащий вычету, уменьшает сумму уплачиваемого налога.
5. Объем НДС, уплаченного таможенным органам при ввозе товаров на территорию Российской Федерации, уменьшает сумму уплачиваемого налога.
См. также материал «Какой порядок возмещения (возврата) НДС при импорте товаров?»
6. Объем НДС, уплаченного налоговым органам при ввозе товаров на территорию Российской Федерации с территории государств – членов ЕАЭС, уменьшает сумму уплачиваемого налога.
7. Объем НДС по закрытым за период авансам покупателей уменьшает сумму уплачиваемого налога.
8. Объем НДС, уплаченного налогоплательщиком за период в качестве налогового агента, уменьшает сумму уплачиваемого налога.
См. также материал «Как налоговому агенту принять к вычету НДС при приобретении товаров (работ, услуг) у иностранного продавца».
9. Особенности алгоритма расчета распределения сумм налоговых вычетов между операциями, подлежащими налогообложению НДС (с учетом разбивки по разным ставкам), и операциями, не облагаемыми НДС. Распределению подлежат не только суммы вычетов по документам поставщиков, но и суммы, уплаченные таможенным и налоговым органам при ввозе товаров на территорию Российской Федерации.
При создании алгоритма такого расчета следует учитывать, что НДС с авансов (как полученных, так и уплаченных), НДС налогового агента, и НДС, начисленный при выполнении строительно-монтажных работ, в распределении не участвуют. Они должны быть приняты к вычету полностью в том периоде, когда появилось право на применение такого вычета. Это позволит обоснованно уменьшить сумму уплачиваемого в бюджет налога.
Кроме того, расчет распределения сумм НДС должен вестись с учетом остатков НДС, относящихся к реализации по ставке 0%, право на применение которой не подтверждено на начало расчетного периода. Остатки этого НДС должны быть отражены в бухгалтерском учете на отдельном субсчете счета 19. Полученный по расчету НДС, относящийся к операциям, не являющимся объектом налогообложения или освобождаемым от налогообложения НДС, должен быть включен в затраты по правилам ст. 170 НК РФ.
См. также: «Как ведется раздельный учет по НДС (принципы и методика)?».
Итоги
Все перечисленные факторы оказывают достаточно сложное влияние на формулу расчета налоговой нагрузки по НДС. Правильное понимание механизма этого влияния позволит организации привести обоснованные доводы в поддержку правильности данных, содержащихся в декларации по НДС, и еще на этапе дачи дополнительных письменных пояснений снять вопросы, возникшие у налоговых органов из-за несоответствия показателей налоговой нагрузки, рассчитанной по формуле, приведенной в приложении 7 к письму ФНС России от от 25.07.2017 № ЕД-4-15/14490@, критериям благополучной в отношении налоговой нагрузки организации.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/nds/nds/nalogovaya_nagruzka_po_nds_ot_chego_zavisit_i_kak_rasschitat/
Как рассчитать налоговую нагрузку по НДС и налогу на прибыль
Как изменились безопасные показатели налоговой нагрузки, как узнать налоговую нагрузку, как пользоваться калькулятором по расчету налоговой нагрузки разъяснит статья.
Вопрос: Как расcчитывается налоговая нагрузка по прибыли и по НДС?
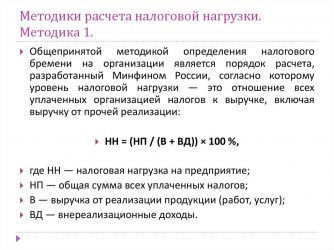
Ответ: Общая налоговая нагрузка в целом по предприятию рассчитывается как отношение сумм налогов, уплаченных в целом по предприятию, к выручке, полученной в соответствующем отчетном периоде.
При этом налоговая нагрузка (помимо общей налоговой нагрузки в целом по организации) может быть рассчитана отдельно по налогу на прибыль и отдельно по НДС.
Показателями для расчета налоговой нагрузки по НДС, являются:
— величина налоговой базы по НДС,
— сумма налога НДС, начисленная к уплате по Декларации по НДС.
Для расчета уровня налоговой нагрузки по НДС необходимо взять показатели следующих строк Декларации по НДС:
— налоговая база по внутреннему рынку – сумма строк 010, 020, 030, 040, 050, 060, 070 графы 3 раздела 3;
— налоговая база по операциям со ставкой 0% – сумма строк 020 по всем кодам операций раздела 4;
— сумма НДС к уплате в бюджет – сумма по строке 040 раздела 1.
Рассчитать налоговую нагрузку по НДС можно по двум формулам.
1. Относительно налоговой базы по внутреннему рынку: отношение суммы налога, начисленного к уплате в бюджет, к налоговой базе по внутреннему рынку (в процентах).
2. Относительно общей налоговой базы по операциям со ставкой 0% и по внутреннему рынку: отношение суммы налога, начисленного к уплате в бюджет, к налоговой базе, рассчитанной как сумма налоговых баз по операциям со ставкой 0% и по внутреннему рынку (в процентах).
Показателями для расчета налоговой нагрузки по налогу на прибыль являются:
— величина налоговой базы по налогу на прибыль,
— сумма налога на прибыль, начисленная к уплате по Декларации по налогу на прибыль в целом за год.
Формула по расчету налоговой нагрузки по налогу на прибыль следующая:
ННп = Нп / (Др + Двн),
где:
ННп — налоговая нагрузка по налогу на прибыль;
Нп — налог на прибыль, начисленный к уплате по декларации;
Др — доход от реализации, определенный по данным декларации по прибыли;
Двн — внереализационный доход, определенный по данным декларации по прибыли.
То есть, для расчета уровня налоговой нагрузки по налогу на прибыль необходимо взять показатели следующих строк Декларации по налогу на прибыль:
— Др — отражается по строке 010 Листа 2;
-Двн – отражается по строке 020 Листа 2;
— Нп — сумма налога на прибыль к уплате в бюджет рассчитывается путем сложения показателей строки 180 Листа 02 и строки 040 Листа 04.
Налоговая нагрузка по налогу на прибыль рассчитывается как отношение налога на прибыль начисленного к налоговой базе по налогу на прибыль.
Посмотреть конкретные уровни налоговой нагрузки по конкретному налогу в конкретном регионе вы можете на сайте налоговой nalog.ru в разделе ?«Налоговая аналитика». В разделе «Налоговые паспорта» выберите свой регион и скачайте таблицу с его паспортом. Разделы 9 и 10 документа показывают налоговую нагрузку в регионе по видам деятельности и по отдельным налогам.
Кроме того, посмотреть, как налоговики в принципе (из каких показателей) производят расчет налоговой нагрузки возможно на сайте налоговой г. Санкт-Петербурга, где предложен сервис по расчету уровня налоговой нагрузки. Данную информацию вы можете посмотреть по ссылке http://213.24.57.221/ncalc/start_page.html.
Этим сервисом вы также можете воспользоваться, приняв за предельные показатели тот уровень налоговой нагрузки, который установлен в вашем регионе.
Появились новые показатели безопасной налоговой нагрузки
Главбухам станет проще убедить налоговиков в добросовестности компании и защититься от выездной проверки. В этом помогут региональные показатели налоговой нагрузки, которые опубликовала ФНС. «УНП» узнала у налоговиков, как ими пользоваться.
Региональную нагрузку смотрите на сайте nalog.ru в разделе «Налоговая аналитика». В разделе «Налоговые паспорта» выберите свой регион и скачайте таблицу с его паспортом. Разделы 9 и 10 документа показывают налоговую нагрузку в регионе по видам деятельности и по отдельным налогам.
Показатели региона можно использовать как довод на комиссии, если фактическая нагрузка организации ниже федеральной (приказ ФНС России от 30.05.07 № ММ-3-06/333@). Например, у обрабатывающей компании в Москве нагрузка 4 процента, а ФНС установила показатель 7,1 процента. Если налоговики предъявят претензии, можно сослаться на то, что в регионе нагрузка по отрасли составляет всего 3,7 процента. Значит, компания укладывается в норму и не должна исправлять отчетность. В ФНС считают, что это весомый аргумент в пользу налогоплательщика.
ФНС не требует, чтобы налоговики использовали паспорт региона, когда планируют проверки. Но инспекторы говорят, что у них может возникнуть вопрос, почему налоговая нагрузка компании ниже средней. Отклонение от регионального уровня не станет гарантией проверки, но может служить одной из причин. Компания избежит лишнего вызова на комиссию и уменьшит риск проверки, если будет придерживаться показателя региона.
Изменились безопасные показатели налоговой нагрузки
Компании могут заранее узнать, пришлют ли инспекторы запрос о низкой налоговой нагрузке. УФНС обновило показатели безопасной региональной нагрузки по всем налогам в сервисе «Налоговый калькулятор по расчету налоговой нагрузки» на nalog.ru/rn78/. Сервис покажет уровень вашего налогового риска.
Как узнать налоговую нагрузку. Чтобы узнать нагрузку, разделите сумму всех уплаченных налогов на выручку. Налоги, которые заплатили как агент или вернули из бюджета, не учитывайте.
В сервисе выберите 2016 год (см. рисунок). Введите свой вид деятельности по ОКВЭД, который действовал до 2016 года.
Как пользоваться калькулятором по расчету налоговой нагрузки
В разделе «Суммы начисленных налогов за налоговый период» запишите налоги, которые заплатили в 2016 году. Затем заполните выручку по данным бухучета и прочие доходы. Далее нажмите «Рассчитать».
Что покажет сервис. Сервис покажет уровень налогового риска. Если риск налоговой нагрузки низкий, программа покажет результат зеленым цветом. Налоговики не заинтересуются таким показателем.
При среднем риске налоговая попросит пояснения. Но компания их давать не обязана, ведь нарушений нет. Если риск высокий, то компанию могут вызвать на комиссию.
Не игнорируйте комиссию. Иначе директора могут оштрафовать на 4000 рублей (ст. 19.4 КоАП РФ). В инспекции низкую нагрузку можно объяснить снижением объемов продаж, открытием нового проекта. Расскажите инспекторам, как компания собирается увеличить доходы и расширить рынки сбыта.
Компаниям безопаснее придерживаться не только региональных показателей, но и общероссийской налоговой нагрузки. Сравнить свою нагрузку с общероссийской можно в новом калькуляторе по расчету налоговой нагрузки, который разработала «УНП». Сервис доступен для всех подписчиков газеты на сайте taxcalc.gazeta-unp.ru.
Отвечает Александр Сорокин,
заместитель начальника Управления оперативного контроля ФНС России
«ККТ нужно применять только в случаях, если продавец предоставляет покупателю, в том числе своим сотрудникам, отсрочку или рассрочку по оплате своих товаров, работ, услуг. Именно эти случаи, по мнению ФНС, относятся к предоставлению и погашению займа для оплаты товаров, работ, услуг. Если организация выдает денежный заем, получает возврат такого займа или сама получает и возвращает заем, кассу не применяйте. Когда именно нужно пробивать чек, смотрите в рекомендации».
Из рекомендации Нужно ли применять ККТ при выдаче, получении и возврате займа
Задайте свой вопрос экспертам «Системы Главбух»
Источник: https://www.glavbukh.ru/hl/259105-kak-rasschitat-nalogovuyu-nagruzku-po-nds-i-nalogu-na-pribyl







