

Какие ставки применяются по налогу на прибыль
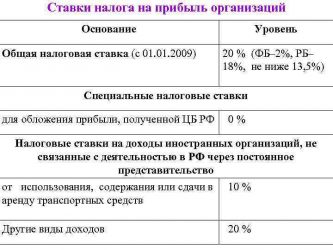
Для расчета налога на прибыль применяются общие и специальные ставки в зависимости от вида дохода и категории организации. Общая ставка налога на прибыль составляет 20%, из которых 3% налога зачисляется в федеральный бюджет, а 17% — в региональные бюджеты. Специальные ставки могут быть: 0, 2, 9, 10, 13, 15, 20 и 30%. Рассчитанный по ним налог зачисляется в федеральный бюджет. В некоторых случаях дополнительно к ставке 0% может уплачиваться налог в региональные бюджеты. Ставка 17% для них может быть понижена законами этих субъектов.
Основная ставка по налогу на прибыль составляет 20% (п. 1 ст. 284 НК РФ). Эта ставка делится на две части, одна из которых зачисляется в федеральный, а другая — в региональные бюджеты.
Основная ставка налога на прибыль в федеральный бюджет составляет 3% (п. 1 ст. 284 НК РФ).
Также в федеральный бюджет есть специальные ставки: 2, 9, 10, 13, 15, 20 и 30%.
По некоторым видам доходов в федеральный бюджет применяется ставка 0%.
Основная ставка в региональные бюджеты — 17% (п. 1 ст. 284 НК РФ).
Для отдельных категорий организаций законами субъектов РФ могут быть установлены пониженные ставки налога.
Специальные ставки по налогу на прибыль
Для отдельных видов доходов и категорий налогоплательщиков действуют специальные налоговые ставки: 0, 2, 9, 10, 13, 15, 20 и 30%.
Если международными соглашениями об избежании двойного налогообложения установлены иные ставки, то тогда нужно применять их (ст. 7 НК РФ).
Нулевая ставка налога на прибыль
Нулевую ставку могут применять отдельные категории российских и иностранных организаций, которые получают определенные виды доходов (ст. 284 НК РФ). К таким доходам, в частности, относятся:
Дивиденды, которые получает российская организация
Ставка 0% с дивидендов действует в федеральный бюджет. В региональный бюджет налог с дивидендов не зачисляется (пп. 1 п. 3, п. 6 ст. 284 НК РФ).
При этом нужно, чтобы на день принятия решения о выплате дивидендов российская организация — получатель в течение не менее 365 календарных дней непрерывно владела на праве собственности (пп. 1 п. 3 ст. 284 НК РФ):
- вкладом (долей) в размере не менее 50% в уставном (складочном) капитале (фонде) выплачивающей дивиденды организации
либо
- депозитарными расписками, дающими право на получение дивидендов в сумме не менее 50% от общей суммы дивидендов.
Если дивиденды выплачивает иностранная организация, то для применения нулевой ставки нужно, чтобы она не находилась в офшорной зоне (пп. 1 п. 3 ст. 284 НК РФ).
Если все условия не соблюдены, то дивиденды будут облагаться по ставке 13%.
Кроме того, к дивидендам может применяться ставка 15%. Это случаи, когда дивиденды получила иностранная организация (если нет другой ставки по международному соглашению) и когда депозитарий является налоговым агентом.
См. также: Дивиденды по ставке налога на прибыль 0%
Доход от реализации долей и акций
По нулевой ставке облагается доход от реализации (п. 4.1 ст. 284 НК РФ):
- долей участия в уставном капитале российских организаций, а также акций таких организаций при соблюдении условий из ст. 284.2 НК РФ;
- ценных бумаг высокотехнологичных (инновационных) секторов экономики при соблюдении условий из ст. 284.2.1 НК РФ.
Ставка 0% по этому доходу действует и в федеральный, и в региональные бюджеты.
Доходы отдельных категорий организаций
- образовательных и медицинских при соблюдении условий, предусмотренных ст. 284.1 НК РФ (п. 1.1 ст. 284 НК РФ).
По нулевой ставке облагаются все доходы таких организаций, кроме дивидендов, а также доходов по операциям с долговыми обязательствами, перечисленными в п. 4 ст. 284 НК РФ.
Ставка 0% по этому доходу действует и в федеральный, и в региональные бюджеты;
См. также:Как уплачивают налог на прибыль отдельные категории организаций
резидентов особых экономических зон — туристско-рекреационных, объединенных в один кластер и в Магаданской области (п. п. 1.2, 10 ст. 284 НК РФ).
Нулевая ставка действует в федеральный бюджет. А в региональные бюджеты ставка не может быть выше 13,5% (п. 1 ст. 284 НК РФ);
- сельскохозяйственных товаропроизводителей при соблюдении условий из ст. 346.2 НК РФ (п. 1.3 ст. 284 НК РФ).
К примеру, такие организации должны не менее 70% выручки получать от реализации сельхозпродукции, а также от оказания услуг в этой сфере (п. 2 ст. 346.2 НК РФ).
Ставка 0% по этим доходам действует и в федеральный, и в региональные бюджеты;
- рыбохозяйственных организаций при соблюдении условий из ст. 346.2 НК РФ (п. 1.3 ст. 284 НК РФ).
Ставка 0% по этим доходам действует и в федеральный, и в региональные бюджеты;
- участников региональных инвестиционных проектов (п. п. 1.5, 5-1 ст. 284 НК РФ).
Нулевая ставка действует в федеральный бюджет. В региональные бюджеты действует основная ставка 17%, но для указанных организаций она может быть понижена (п. 1 ст. 284 НК РФ);
- участников свободной экономической зоны (п. 1.7 ст. 284 НК РФ).
Нулевая ставка действует в федеральный бюджет, а в региональные бюджеты ставка не может быть выше 13,5%. При этом такие ставки действуют при соблюдении условий, которые предусмотрены п. 1.7 ст. 284 НК РФ;
- резидентов территории опережающего социально-экономического развития и территории со статусом свободного порта Владивосток (п. 1.8 ст. 284 НК РФ).
Нулевая ставка действует в федеральный бюджет. В региональные бюджеты может быть установлена пониженная ставка;
- организаций, осуществляющих социальное обслуживание граждан (п. 1.9 ст. 284 НК РФ).
Нулевая ставка действует для всех доходов, кроме дивидендов и доходов от операций с отдельными видами долговых обязательств, перечисленных в п. 4 ст. 284 НК РФ.
Ставка 0% по этим доходам действует и в федеральный, и в региональные бюджеты;
- организаций, осуществляющих туристско-рекреационную деятельность на территории Дальневосточного федерального округа при соблюдении условий из ст. 284.6 НК РФ (п. 1.11 ст. 284 НК РФ).
Нулевая ставка действует для всех доходов, кроме дивидендов и доходов от операций с отдельными видами долговых обязательств, перечисленных в п. 4 ст. 284 НК РФ.
Ставка 0% по этим доходам действует и в федеральный, и в региональные бюджеты;
- организаций со статусом участника проекта «Сколково» (п. 5.1 ст. 284 НК РФ).
Ставка 0% по этим доходам действует и в федеральный, и в региональные бюджеты;
- резидентов особой экономической зоны в Калининградской области (п. 6 ст. 288.1 НК РФ).
Особенности применения и исчисления специальной ставки предусмотрены ст. 288.1 НК РФ.
Доход по операциям с отдельными видами долговых обязательств
По нулевой ставке облагаются проценты по государственным и муниципальным ценным бумагам, перечисленным в пп. 3 п. 4 ст. 284 НК РФ.
Ставка 0% по этому доходу действует и в федеральный, и в региональные бюджеты.
Кроме того, в отношении доходов по операциям с отдельными видами долговых обязательств, перечисленных в пп. 2 п. 4 ст. 284 НК РФ, действует ставка 9%, а перечисленных в пп. 1 этой нормы — 15%.
Ставка 2% по налогу на прибыль
Эта ставка является пониженной. Ее применяют резиденты особых экономических зон, за исключением тех, кто ведет деятельность в туристско-рекреационных особых экономических зонах, объединенных в кластер (п. п. 1.2, 1.2-1 ст. 284 НК РФ).
Налог по этой ставке зачисляется в федеральный бюджет. А в региональные бюджеты ставка не может быть выше 13,5% (п. п. 1, 1.2-1 ст. 284 НК РФ).
Ставка 9% по налогу на прибыль
Эта ставка считается пониженной. По ней облагаются проценты по муниципальным ценным бумагам, выпущенным до 1 января 2007 г., а также иные доходы, перечисленные в пп. 2 п. 4 ст. 284 НК РФ.
Весь налог, исчисленный по этой ставке, зачисляется в федеральный бюджет (п. 6 ст. 284 НК РФ).
Ставка 10% по налогу на прибыль
Эта ставка является пониженной. Она применяется к доходу иностранных организаций, не связанному с их деятельностью в РФ через постоянное представительство. По ставке 10% может облагаться только доход, полученный (пп. 2 п. 2 ст. 284, п. 1 ст. 310 НК РФ):
- от использования, содержания или сдачи в аренду (фрахт, субаренду) судов, самолетов или других подвижных транспортных средств или контейнеров при международных перевозках;
- международных перевозок.
Кроме того, к доходам иностранных организаций применяются и другие ставки — 15 и 20%.
Весь налог по этой ставке зачисляется в федеральный бюджет (п. 6 ст. 284 НК РФ).
См. также:Как облагаются налогом доходы иностранных юридических лиц, не связанные с деятельностью ее отделений в РФ
Ставка 13% по налогу на прибыль
Эта ставка является пониженной и применяется к дивидендам (пп. 2 п. 3 ст. 284 НК РФ):
- полученным российскими организациями;
- по акциям, права на которые удостоверены депозитарными расписками.
Но если соблюдены условия из пп. 1 п. 3 ст. 284 НК РФ, тогда применяйте ставку 0%.
Весь налог, исчисленный по этой ставке, зачисляется в федеральный бюджет (п. 6 ст. 284 НК РФ).
Ставка 15% по налогу на прибыль
Эта ставка является пониженной. По ней облагаются:
Доходы от отдельных видов долговых обязательств, перечисленных в пп. 1 п. 4 ст. 284 НК РФ. А именно:
- проценты по обращающимся на ОРЦБ облигациям российских организаций, номинированным в рублях и эмитированным в период с 1 января 2017 г. по 31 декабря 2021 г. включительно;
- проценты по облигациям с ипотечным покрытием, выпущенным после 1 января 2007 г.;
- проценты по государственным ценным бумагам государств — участников Союзного государства, субъектов РФ и ценным бумагам муниципалитетов;
- проценты первичных владельцев государственных ценных бумаг, полученных ими в обмен на государственные краткосрочные бескупонные облигации;
- доходы учредителей доверительного управления ипотечным покрытием, полученные на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием после 1 января 2007 г. (пп. 1 п. 4 ст. 284 НК РФ).
Дивиденды, получаемые иностранными организациями (пп. 3 п. 3 ст. 284 НК РФ):
- по акциям российских организаций;
- от участия в капитале организации в иной форме.
Если соглашением об избежании двойного налогообложения установлена более низкая ставка, то применяется пониженная ставка при условии подтверждения постоянного местопребывания согласно п. 1 ст. 312 НК РФ (п. 1 ст. 7, п. 3 ст. 310 НК РФ).
Если иностранная организация не имеет фактического права на дивиденды, а его имеет налоговый резидент РФ, то такой доход может облагаться по ставкам 0 или 13% (п. 1.1 ст. 312 НК РФ).
При этом иностранная организация и лицо, имеющее фактическое право на дивиденды, должны представить налоговому агенту информацию согласно ст. 312 НК РФ;
- дивиденды по выпущенным российскими организациями ценным бумагам, перечисленные иностранным организациям, которые действуют в интересах третьих лиц (п. 9 ст. 310.1 НК РФ).
Весь налог, исчисленный по этой ставке с таких доходов, зачисляется в федеральный бюджет (п. 6 ст. 284 НК РФ).
Ставка 20% по налогу на прибыль
Размер этой ставки совпадает с размером основной ставки по налогу на прибыль. Однако она является специальной и применяется только в отношении прибыли:
- от добычи углеводородного сырья на новом морском месторождении организаций из п. 1 ст. 275.2 НК РФ (п. 1.4 ст. 284 НК РФ);
- контролируемых иностранных компаний (п. 1.6 ст. 284 НК РФ);
- иностранных организаций, прибыль которых не связана с деятельностью в РФ через постоянное представительство (кроме доходов от сдачи в аренду судов, самолетов и других подвижных средств и доходов от международных перевозок, операций с отдельными видами долговых обязательств из п. 4 ст. 284 НК РФ, а также дивидендов) (пп. 1 п. 2 ст. 284 НК РФ). Особенности налогообложения таких доходов указаны в п. 1 ст. 310 НК РФ.
Весь налог, исчисленный по этой ставке с такой прибыли, зачисляется в федеральный бюджет (п. 6 ст. 284 НК РФ).
Ставка 30% по налогу на прибыль
Эта ставка является повышенной. Она применяется к доходам по ценным бумагам (кроме дивидендов), выпущенным российскими организациями, права на которые хранятся на счетах депо (п. 4.2 ст. 284 НК РФ):
- иностранных номинальных или уполномоченных держателей;
- депозитарных программ.
К примеру, это может быть доход по облигациям, права на которые отражаются на счетах депо.
Такая ставка применяется, если депозитарию, который является налоговым агентом, не была дана информация в соответствии с п. п. 7, 8, 10, 12, 13 ст. 310.1 НК РФ (п. 9 ст. 310.1 НК РФ).
Ставка 30% по таким доходам действует в федеральный бюджет.
См. также:Как рассчитать налог на прибыль и отразить в бухгалтерском учете
Источник: http://urist7.ru/nalog/nalog-na-pribyl/kakie-stavki-primenyayutsya-po-nalogu-na-pribyl.html
Налог на прибыль: сколько процентов для разных видов прибыли
Система налогообложения РФ разделена на 3 уровня: федеральный, республиканский и местный. Среди более 300 налогов, таможенных пошлин, взносов и акцизов лидирует налог на добавленную стоимость. Почетное второе место по величине сборов занимает налог на прибыль. Сколько процентов необходимо перевести в государственную казну, и к какой категории налогоплательщиков он относится — читайте далее.
Налог на прибыль: сколько процентов составляет
Определение и ставка
По состоянию на 2017 г. все организации на общей системе налогообложения обязаны оплачивать налог прибыль, ставка которого составляет 20%. Поскольку этот вид сбора относится исключительно к юрлицам, ИП и физлица освобождены от его оплаты.
Таблица 1. Разновидности налогоплательщиков
| Все российские компании, за небольшим исключением. | Компании, использующие спецрежимы — УСН, ЕНВД, ЕСХН или чья сфера деятельности относится к игорной. |
| Иностранные компании, функционирующие с помощью представительств в России. | Компании, бизнес которых связан с мировым чемпионатом по футболу в 2018 г. |
Распределение денежных средств до 2020 г. должно осуществляться следующим образом:
- 3% — в федеральный бюджет;
- 17% — в бюджет субъектов РФ.
С наступлением 2017 г. привычное соотношение 2% и 18% упразднено. Предусмотрено снижение величины ставки для некоторых категорий налогоплательщиков соответствующим законодательным актом субъекта РФ. Лимит, ниже которого не может быть уменьшена ставка, — 12,5%. До 2017 г. эта цифра равнялась 13,5%.
К некоторым видам прибыли задействуются специальные ставки.
Таблица 2. Ставки для разных видов прибыли
| Дивиденды российских компаний от российских и международных организаций. |
|
| Дивиденды иностранных компаний от российских предприятий. | 15 |
| % по государственным ценным бумагам. | 15 |
| % по государственным облигациям, выпущенным до 20.01.1997 г. |
Объект налогообложения
Под понятием «налогооблагаемый объект» подразумевают прибыль, заработанную компанией.
Прибылью считается доход в денежном и натуральном эквиваленте без учета расходов. Исключением являются налоги, выставляемые компанией клиенту, как, например, НДС, указанный в счете. Размер дохода фиксируется на основании официальных документов, подтверждающих его получение.
Таблица 3. Определение прибыли для различных компаний
| Отечественные компании, не входящие в консолидированную группу налогоплательщиков. | Доходы за вычетом осуществленных расходов. |
| Компании, являющиеся членами консолидированной группы налогоплательщиков. | Сумма от общей прибыли группы. |
| Иностранные компании, действующие через представительства на территории РФ. | Доходы, сниженные на величину осуществленных представительством расходов. |
| Прочие иностранные компании. | Доходы от источников, находящихся на территории РФ. |
Налоговым периодом считается календарный год. Отчетных — несколько:
- I квартал;
- 6 месяцев;
- 9 месяцев.
Если авансовые платежи перечисляются каждый месяц, шаг отчетного периода составляет 1 месяц. Расчет аванса и примеры оплаты, найдете в специальной статье.
Налоговая база — денежный эквивалент налогооблагаемой прибыли
Налоговая база
Правило формирования НБ: в расчет берутся доходы за вычетом суммы учтенных расходов.
Доход от хозяйственных операций, облагается по ставке 20%. Если доходы меньше расходов, НБ =0.
Для некоторых категорий налогоплательщиков разработаны иные методы определения НБ, среди которых:
- банки;
- компании, занимающиеся ценными бумагами;
- страховые организации;
- клиринговые компании.
Завершают этот список негосударственные пенсионные фонды.
Порядок признания доходов предусматривает метод начисления и кассовый метод
Отчетность по налогу на прибыль
Компании должны подавать в компетентные органы декларацию по налогу на прибыль. Этот отчетный документ может предоставляться в ИФНС:
- по месту нахождения фирмы;
- по месту нахождения обособленного подразделения.
Если подразделения компании территориально размещены в одном субъекте РФ, налог на прибыль разрешается перечислять через одно обособленное подразделение, выбранное организацией.
Декларацию допускается подавать как в бумажном, так и в электронном виде, однако существует ряд исключений. Крупные налогоплательщики и компании, среднее количество сотрудников которой составляет больше 100 человек, обязаны подавать отчетность в электронном виде.
Особенности уплаты налога на прибыль юридическими лицами
Компании, перечисляющие налог на прибыль в государственную казну, являются главным источником доходов, пополняющих окружной бюджет. Полученные средства распределяются между клиниками, учебными заведениями и прочими бюджетными организациями.
Общая ставка приравнивается к 20%. Отдельные категории налогоплательщиков имеют право применить пониженную ставку согласно соответствующему решению органов законодательной власти. Предельный лимит уменьшения — 12,5%.
Особенности налогообложения юрлиц:
- Ставка в 20% не относится к компаниям, чья деятельность связана с добычей углеводородного сырья в морском регионе, и к организациям, контролирующим прибыль иностранных фирм.
- По ставке не меньше 12,5% обязаны перечислять средства налогоплательщики, не требующие дополнительной поддержки от правительства в виде дотаций, например.
- Не больше 12,5% от полученной прибыли уплачивают компании, расположенные в особых экономических зонах.
Помимо базовой ставки разработаны специальные ставки, относящиеся к определенным организациям, таким как медицинские и образовательные учреждения, сельскохозяйственные и рыбохозяйственные компании, участники инвестиционных региональных проектов, передовые предприятия и социальные службы.
Убыток по налогу на прибыль в 2017 — 2010 гг
Приятным дополнением к 50%-ному лимиту является возможность переноса убытка на будущие периоды без временных ограничений.
До начала 2017 г. процентного предела не существовало. Организации имели право обнулить НБ по прибыли за счет предыдущих убытков. Однако возможность списания была предусмотрена только за 10-летний период времени. Новые правила касаются убытков, полученных начиная с 2007г.
Например:
- прибыль организации за 2017 г. — 450 000 рублей;
- несписанный убыток за 2010 г. — 680 000 рублей.
Таблица 4. Уменьшение налоговой базы
| НБ разрешается уменьшить в I квартале на 225 000 рублей (450 000 × 50%). Оставшуюся сумму убытков — 455 000 рублей (680 000 – 225 000) можно списать в последующих периодах без временных ограничений. | Компания списывала в I квартале 450 000 рублей. Оставшуюся часть I 230 000 рублей (680 000 – 450 000) списывали бы в последующих периодах на протяжении 10 лет: с 2011 по 2020 гг. |
Изменения, касающиеся налога на прибыль
Учитывая, что с 01.01.2017 г. произошел ряд существенных изменений в налоговом законодательстве РФ, следует подробно остановиться на ключевых моментах.
Основные модификации затронули следующие позиции:
- Ограничена величина переносимого убытка: не допускается уменьшение сумм убытков, понесенных в предыдущих периодах, более чем на 50%.
- Упразднено 10-летнее ограничение на перенос убытков, имевших место в прошедших периодах.
- Вместо привычных 3% и 17%, распределение средств осуществляется в соотношении 2% и 18%.
- Контролируемая задолженность рассчитывается по комплексу займов.
- Средства, израсходованные в связи с оценкой квалификации сотрудников, разрешено включать в расходы.
- Создан новый ОКОФ, в котором изложена модернизированная классификация основных средств.
- Изменились правила начисления пени при оплате недоимок в сторону увеличения сборов.
При подготовке отчетности следует учитывать указанные налоговые новшества.
Начиная с 2017 г. организация имеет право списать предыдущий убыток на сумму, составляющую не более 50% от НБ текущего периода
— Расчет и уплата налога на прибыль организаций
Источник: https://nalog-expert.com/oplata-nalogov/nalog-na-pribyl-skolko-protsentov.html
Ставка налога на прибыль
Общий смысл налога на прибыль заключается в том, что организация-налогоплательщик должна подсчитать общую сумму выручки, полученной за расчетный период, и вычесть из нее общую сумму расходов за этот же период. Оставшаяся часть денежных средств будет считаться прибылью организации. Именно эта сумма и будет налоговой базой для расчета налога на прибыль.
Разумеется, как по видам доходов, так и по видам расходов организаций существуют определенные условия и оговорки, с учетом которых они включаются в расчет налога на прибыль. Но суть расчета от этого не меняется.
Кто его уплачивает?
Налог на прибыль представляет собой изъятие части чистого дохода фирмы в пользу бюджета. Поэтому принадлежит к категории прямых налогов.
Плательщиками в данном случае будут субъекты предпринимательской деятельности, результатом работы которых является получение прибыли. Они могут быть при этом как российскими юридическими лицами, так и иностранными компаниями, получающими прибыль на территории России.
Для российских организаций обязанность уплаты налога на прибыль возникает в том случае, если применяется общая форма налогообложения. Если юридическое лицо или индивидуальный предприниматель имеют право на применение специальных налоговых режимов (на пример, УСН, ЕНВД, ЕСХН), налог на прибыль они не платят. Это же правило распространяется и на плательщиков налога на игорный бизнес.
Для иностранных организаций расчет налога зависит от наличия или отсутствия постоянного представительства на территории РФ. Первая категория уплачивает налог по общему принципу: доходы представительства за вычетом расходов представительства. Вторые рассчитывают налоговую базу на основании доходов, полученных на территории Российской Федерации.
Отдельно необходимо отметить, что уплачивать налог организациям необходимо только при наличии прибыли за отчетный период. Если юридическое лицо по результатам работы имеет нулевой баланс или убыток, налог не платится. В тех случаях, когда имел место убыток, его можно будет перенести на следующий период для уменьшения налоговой базы. Причем, возможность такого перераспределения не ограничивается только следующим календарным годом. Достаточно большие убытки можно переносить на срок до десяти лет.
Правила и порядок расчетов
Объектом налогообложения является разница между доходами и расходами предприятия. Для того, чтобы правильно рассчитать налоговую базу, необходимо четко понимать, что именно следует относить к доходам, что к расходам, и что не включается ни в то, ни в другое понятие.
Если Вы еще не зарегистрировали организацию, то проще всего это сделать с помощью онлайн сервисов, которые помогут бесплатно сформировать все необходимые документы:
- для регистрации ИП
- регистрации ООО
Если у Вас уже есть организация, и Вы думаете над тем, как облегчить и автоматизировать бухгалтерский учет и отчетность, то на помощь приходят следующие онлайн-сервисы, которые полностью заменят бухгалтера на Вашем предприятии и сэкономят много денег и времени. Вся отчетность формируется автоматически, подписывается электронной подписью и отправляется автоматически онлайн.
- Ведение бухгалтерии для ИП
- Ведение бухгалтерии для ООО
Он идеально подходит для ИП или ООО на УСН, ЕНВД, ПСН, ТС, ОСНО.
Все происходит в несколько кликов, без очередей и стрессов. Попробуйте и Вы удивитесь, как это стало просто!
Определение доходов
Для начала расчета нужно рассчитать общую сумму доходов.
С точки зрения налогообложения они делятся на:
- доходы от основной деятельности;
- внереализационные.
К первому варианту относятся средства, полученные путем реализации товаров или услуг, как произведенных самостоятельно, так и ранее приобретенных у третьих лиц. При этом, заложенные в цену товара акцизы и НДС не входят в налоговую базу, поэтому расчет ведется от суммы за вычетом этих налогов.
Внереализационные доходы складываются из дополнительных источников прибыли организации. Таким источником может являться имущество, которое сдано в аренду, техника, переданная в лизинг, участие в уставном капитале сторонних фирм, доходы от конвертации валюты из-за разницы курсов и т.д.
Все вышеуказанные поступления подлежат включению в налоговую базу независимо от того, в какой форме они получены.
Однако, если они получены в натуральной форме, то для расчета принимается среднерыночная стоимость аналогичного товара.
Отдельно определен перечень доходов, которые не учитываются при расчете налога.
К ним относятся:
- Авансовые платежи;
- Залоги и задатки;
- Взносы в уставный капитал;
- Гарантийные взносы;
- Целевое финансирование из бюджета;
- Безвозмездная помощь, полученная в соответствии с законодательством.
Полный список доходов, которые не облагаются налогом на прибыль, содержится в ст.251 НК РФ.
Расчет расходов
Полученная путем подсчета вышеуказанных поступлений сумма должна быть уменьшена на общую сумму расходов.
Расходы организации в этом случае удобнее отобразить в виде данной таблицы:
Расходы организации
Все расходы, предназначенные для уменьшения налоговой базы, должны быть обоснованными и подтверждаться соответствующими документами.
Перечень прямых расходов утверждается учетной политикой предприятия.
Полный список расходов, которые не учитываются для налога на прибыль, приведен в ст.270 НК РФ. Их наличие или отсутствие у конкретного предприятия во многом зависит от сферы деятельности, организационно-правовой формы и специфики работы.
Основой расчета налоговой базы является не только правильное отнесение поступлений и расходов, но и даты их учета. От этого может зависеть их принадлежность к налоговому периоду.
Есть два варианта учета:
- Метод начисления – датой учета считается дата возникновения обязательства по уплате. При использовании этого метода не учитывается фактическое поступление или списание денежных средств со счета. Считается, что доходы были получены, а расходы совершены в тот момент, когда возникло обязательство по их совершению.
- Кассовый метод – все денежные средства учитываются по их фактическому поступлению или списанию.
Непосредственный расчет налога
Далее, в зависимости от метода, рассчитывается налогооблагаемая прибыль.
Алгоритм расчета выглядит следующим образом:
Доходы – Расходы = Налоговая база
Налоговая база * Ставка налога = Налог на прибыль.
Указанные вычисления производятся для каждого отчетного периода. Для налога на прибыль таким периодом является календарный год. Налог за прошедший год нужно оплатить до 28 марта следующего за ним года.
В данной видеопрезентации рассмотрен порядок расчета и уплаты налога на прибыль организации:
Основные ставки и отдельные условия уплаты
Основная ставка налога на прибыль сохраняется на уровне 20%. А вот распределение взносов в бюджет будет изменено в 2019 году. Теперь из общей суммы 3% подлежат направлению в федеральный бюджет, 17% – в бюджет субъекта федерации. При этом для каждой из этих двух частей ставки могут применяться специальные условия и льготы.
Размер ставки, перечисляемой в местный бюджет, может быть установлен в меньшем размере в зависимости от налоговой политики конкретной территории, но не ниже 12,5% (ранее данный показатель был на уровне 13,5%).
Размер ставки, перечисляемой в федеральный бюджет, определяется принадлежностью к определенной экономической зоне или в зависимости от сферы деятельности юридического лица и может быть снижен до 0%. Такие условия предусмотрены для территорий, являющихся свободными экономическими зонами, а также территорий опережающего социально-экономического развития.
https://www.youtube.com/watch?v=8x6cFk6fv8A
Участники проекта «Инновационный центр «Сколково» освобождены от уплаты данного налога.
Отдельные условия уплаты предусмотрены для доходов в виде дивидендов, размеры ставок зависят от вида дивидендов и способа их получения (ст.284.3 НК РФ).
Полный список налоговых льгот и категорий плательщиков, имеющих право на такие льготы, содержится в ст.284 НК РФ.
Для отдельных категорий плательщиков, таких как банки, страховые компании, негосударственные пенсионные фонды и т.д., предусмотрены специальные принципы учета доходов и расходов. В частности, для банков запрещено применение кассового метода учета, обязательное резервирование по нормативам Центрального Банка не может быть учтено в расходах, уменьшающих налоговую базу.
Подробный список сфер деятельности и особенностей налогового учета принадлежащих к ним организаций в ст. 290-310 НК РФ.
Более детально об анализе налога на прибыль в программе 1С рассказано в следующем видеосюжете:
Источник: http://www.DelaSuper.ru/view_post.php?id=2998
Понятие дохода и прибыли
Плательщики вправе уменьшить доход на расходы, которые понесли в том же периоде. В НК РФ приведены списки:
- доходов, которые учитываются в налоговой базе — ст. 249, 250 НК РФ;
- доходов, которые можно не учитывать (не облагать налогом на прибыль) — ст. 251 НК РФ ;
- расходов, которые вычитаются из доходов — ст. 252 — 269 НК РФ;
- расходов, которые нельзя вычитать — ст. 270 НК РФ.
С прибыли организации платят взнос в бюджет — налог на прибыль организаций: процент зависит от нескольких важных факторов.
Налог на прибыль: ставка основная
20% — постоянная величина основной ставки налога на прибыль в РФ для организаций и ИП. Сумму к уплате исчислять просто: величину выручки умножить на 20% или на 0,2.
Не вся сумма налога на прибыль зачисляется в один бюджет: 17% получает региональный, а 3% — федеральный (с 1 января 2017 года в силу п. 1 ст. 284 НК РФ). Эта норма действует до 2020 года.
Региональные власти вправе снизить основную налоговую ставку до 13,5% (и даже до 12,5 в 2017–2020 годах). Снижение касается той части, которая пойдёт в бюджет на местном уровне. А если учесть 3%, которые полагаются федеральному бюджету, минимальный процент в регионе — 15,5%.
Для информации: местные власти могут установить процент от 12,5 до 17%. Для некоторых категорий налогоплательщиков — резидентов ОЭЗ (особой экономической зоны) есть исключение — он не может превышать 13,5%.
Именно так распределяется налог на прибыль в 2019 году: ставка в Санкт-Петербурге, например, налога на прибыль, как и во многих других регионах, снижена до 12,5%, а иногда и до 0%:
- для организаций — резидентов особой экономической зоны на территории Санкт-Петербурга, — 12,5%;
- для организаций, состоящих на налоговом учете в СПб, осуществивших в течение года вложения в местное производство в размере 300 000 рублей, — 14,5%;
- для организаций, вложивших в местное производство в течение года 50 млн. рублей, — 12,5%;
- для организаций, участвующих в специальном инвестиционном контракте и производящих продукцию по списку, указанному в Законе Санкт-Петербурга от 14.07.1995 N 81-11, вложивших 750 млн рублей, — 0%.
ВАЖНО!
В ст. 284 НК РФ появился новый абзац, который говорит о том, что субъекты, прежде понизившие региональные ставки, с 2019 года имеют право их повысить (это изменение вступило в силу 1 января 2019 года).
Неосновные ставки налога на прибыль
По специальным ставкам организации платят в федеральный и местные бюджеты:
- компании с особым статусом (иностранные) или те организации, которые занимаются указанным в законе видом деятельности;
- организации-льготники (резиденты ОЭЗ);
- местные и зарубежные организации с дивидендов и процентов.
Для наглядности приведем специальные ставки в виде таблицы.
|
Размер налога на прибыль |
Кто использует |
|
20% |
иностранные фирмы без представительства в РФ; добытчики углеводородного сырья; контролируемые иностранные компании. |
|
10% |
иностранные фирмы без представительства для доходов от международных перевозок и сдачи в аренду транспортных средств. |
|
13% |
Российские организации: для дивидендов от местных компаний; для дивидендов от иностранных компаний; для дивидендов от акций по депозитарным распискам. |
|
15% |
иностранные фирмы для дивидендов российских организаций; владельцы государственных и муниципальных ценных бумаг по операциям с доходов по ним. |
|
9% |
организации для процентов по муниципальным ЦБ и др. доходам из пп 2 п 4 ст 284 НК РФ |
| 2% | резиденты ОЭЗ (особых экономических зон), возникшие после 1 января 2017 года; |
|
0% |
организации медицины и образования; резиденты ОЭЗ; участники региональных инвестиционных проектов; резиденты свободной ЭЗ в Крыму и Севастополе; резиденты территории опережающего социально-экономического развития; производители с/х продукции, не перешедшие на ЕСХН |
Как уже упоминалось, 3% от общей суммы поступает в федеральный бюджет. Не важно, составляет региональная ставка 17% или она уменьшена решением властей — 3% идут плюсом.
Пример: Налоговая база = 1 000 000 рублей.
Н/П = 1 000 000 * 20% = 200 000 рублей.
Из них по основной:
В федеральный бюджет = 1 000 000 * 3% = 30 000 рублей
В бюджет региона = 1 000 000 * 17% = 170 000 рублей.
По пониженной:
В федеральный бюджет = 1 000 000 * 3% = 30 000 рублей
В бюджет региона = 1 000 000 * 13,5% = 135 000 рублей.
В федеральный бюджет не всегда попадают только три процента суммы. Это происходит только при использовании основной ставки. А процент в бюджет, который компании отчисляют по неосновным ставкам, поступает в федеральный бюджет полностью.
Дивиденды
Это любой доход, который остается после уплаты процентов в бюджет; он распределяется между акционерами (участниками) пропорционально долям в капитале. Обычно они выплачиваются деньгами, но могут выдаваться и в виде акции или другого имущества. Если компания платит дивиденды участникам — физическим лицам, то она, как налоговый агент, обязана удержать и перечислить с них процент в бюджет. Но это касается уплаты НДФЛ. Налоговая ставка по НДФЛ и по налогу на прибыль с дивидендов в общем случае одинакова — 13%. Это упрощает расчет, но никак не влияет на уплату Н/П.
Если компания платит дивиденды участникам — юридическим лицам, то она рассчитывает и удерживает Н/П и отражает его в декларации.
Если же компания сама получала дивиденды, то полученной суммы она отчисляет Н/П
Формула расчета приведена в ст. 275 НК РФ. Если организация получала дивиденды от других компаний и одновременно выплачивала их своим участникам, то сумма госпошлины вычисляется по формуле:
Где НПД — Налог на прибыль с дивидендов; ДНУ — дивиденды, выплаченные участнику; ДНВУ — выплаченные всем участникам; ДПО — полученные организацией.
Разберем формулу на примере.
ЗАО «Серпантин» получило дивиденды от другой организации — 80 000 рублей. А также распределяет их между своими участниками. Распределение согласно долям в капитале: И. В. Ковалёв — 700 000 рублей (физ. лицо, гражданин РФ); ООО «Империя» — 400 000 рублей. Рассчитаем, сколько нужно удержать: НДФЛ с дивидендов И.В. Ковалёва — 700 000 * 13% = 91 000 рублей. На прибыль с дивидендов, выплаченных участнику, — ООО «Империя»:
ДНУ = 400 000 руб.ДНВУ = 400 000 + 700 000 = 1 100 000 руб.ДПО = 80 000 руб.
ЗАО «Серпантин» обязано удержать и перечислить в бюджет налог на прибыль с дивидендов участника — ООО «Империя» в размере 48 218 рублей.
Иностранные организации платят Н/П с дивидендов по повышенной ставке — 15%. Существуют и случаи льготного налогообложения — 0%.
Напомним, что ставка с 1 января 2015 года изменена с 9% на 13%.
|
Ставка |
Доходы в виде дивидендов |
|
13% |
по акциям, удостоверенным депозитарными расписками; полученных российскими организациями от российских и зарубежных фирм, не указанных в пп 1 п 3 ст 284 НК РФ. |
|
15% |
полученных иностранными фирмами: — по акциям российских организаций; — от участия в капитале компаний в иной форме. |
|
0% |
полученных российскими фирмами от иностранных и российских организаций при условии, что получающая фирма в моменту решения о выплате: — владеет не меньше, чем 50% уставного капитала выплачивающей фирмы 365 дней подряд; — владеет депозитарными расписками с правом на получение в сумме не меньше 50% общей суммы выплачиваемых дивидендов. |
Эффективная ставка налога на прибыль
Это общее усредненное значение, которое отражает суммарное число налогов со всех доходов организации. Называется она так, потому что помогает оценить эффективность работы и доходности организации любого рода, независимо от выбранной деятельности. Ее может использовать даже физическое лицо, чтобы посчитать сколько налогов в общей сложности платит по отношению к доходам.
Она представляет собой дробь:
- в числителе — сумма налога;
- в знаменателе — суммарный доход.
Производить расчет следует по формуле:
Где ЭСПН — эффективная ставка Н/П, УНП — уплаченный Н/П, (Д — Р) — доход уменьшенный на расход — выручка.
Приведем пример расчета.
ООО «Созвездие» получило доход за период в сумме 700 000 рублей. Расходы по налоговому учету составили 350 000 рублей. Но фактических расходов у организации было больше, поэтому в бухгалтерском учете сумма другая — 450 000 рублей. Налог на прибыль рассчитывается так:
(700 000 – 350 000) * 20% = 70 000 рублей
А эффективная ставка считается с учетом реальной прибыли, а не налоговой. В знаменателе указывают расход по бухгалтерскому учету — 450 000 рублей вместо 350 000 рублей.
ЭСНП ООО «Созвездие» равна 0,28 или 28%. Тогда как налоговая — 20%.
При расчете эффективной ставки чем больше окажется процент — тем хуже для организации. Это значит, что она платит больше налогов. На примере по расчету ЭСНП видно, что в реальности налоговая нагрузка ООО «Созвездие» на 8% выше, чем отражается в налоговом учете. Это происходит из за расходов, которые организация не смогла учесть при налогообложении.
Оценив налоговую нагрузку по факту при помощи ЭСНП, организация учтет это превышение по итогу в следующем периоде и оптимизирует расходы.
Новое в законодательстве
31 октября 2018 года в Государственную Думу поступил законопроект, предлагающий существенно перераспределить объемы поступлений в федеральный и региональный бюджеты (вместо 17 + 3 применить схему:13 + 7, соответственно, в федеральный и региональный бюджет).
Подробнее о реализации депутатской инициативы — в статье «Порядок уплаты налога на прибыль изменят».
Источник: https://ppt.ru/nalogi/na-pibyl/stavka







