

Куда платить земельный налог 2019 — юридическим лицам, физическим, когда
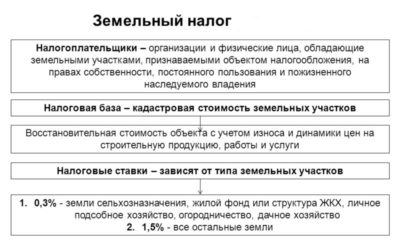
Налог на землю – пошлина, устанавливаемая на доходы с земли владельца. Налогом облагаются физические лица или компании, в имении которых находятся участки земли на правах собственности, бессрочного пользования или же пожизненного наследственного владения.
Физические лица, наравне с субъектами хозяйствования, должны перечислять в казну государства сумму земельного налога.
Данный налог работает, в основном, на местном уровне, поэтому именно местные власти и определяют или изменяют такие вещи, как:
Если вы владеете землей, но все еще не знаете, куда платить земельный налог, то стоит понимать, что доходы с налога перечисляются в казну муниципальных организаций. Следовательно, выплачивать их надо в казну того муниципалитета, на чьей территории размещен ваш участок.
Если границы вашего земельного участка располагаются в зоне действия нескольких муниципалитетов – необходимо будет перечислить средства для оплаты налога в казну сразу всех муниципалитетов. При этом в казну каждого из них стоит выплатить сумму, равную рыночной стоимости части участка, расположенной на территории каждой местной власти по отдельности.
Платить налог в каждый отдельный муниципалитет следует согласно установленным им сроком.
Налоговые обязательства
Начисление налога и, следовательно, обязательства по его уплате ложатся на юридическое лицо после получения во владение или бессрочное пользование земельного участка. Также налог придётся выплачивать, если земля – имущество, полученное в наследство.
Выплата налога не обязательна, если участок оформлен в аренду или для безвозмездного срочного пользования. При таком раскладе платить должен владелец земли.
Законодательная база
30 сентября 2019 года был принят Федеральный закон № 286, который внёс поправки, связанные с налогообложением земельных участков в НКРФ. Согласно нему, с начала 2019 года, кадастровая стоимость земли стала главным показателем при расчете налога.
Этот же закон затронул и порядок получения права на налоговые льготы. Теперь, совсем необязательно сдавать документы, подтверждающие ваше право на получение определенной льготы. Вместо этого можно просто указать реквизиты данных документов
Пункт 3 статьи 397 НК РФ определяет оплату обычных и авансовых платежей, согласно местонахождению участка земли.
У кого возникает право на льготы?
Законом РФ предусмотрен краткий список обстоятельств, которые позволяют уменьшить налоговую нагрузку на предпринимателя, если последний оформил льготы. Существует также ряд обстоятельств, при которых земельный участок полностью освобождается от налогообложения.
Среди организаций и предприятий, освобожденных от земельного налога, стоит выделить:
- общественные организации инвалидов, в которых количество сотрудников-инвалидов превышает 80% от всего количества персонала, подобная организация должна вести предпринимательскую деятельность по утверждённому уставу;
- предприятия народной промышленности, пользующиеся земельными ресурсами для производства товаров;
- уголовно-исправительные учреждения, к примеру – СИЗО и исправительные колонии;
- компании, основанные инвалидами, производство на таких организациях ведется работниками-инвалидами, количество которых превышает 25% от всех сотрудников.
Налоговые льготы устанавливает не только федеральная власть, но и отдельно местная власть. Из этого следует, что в каждой области налоговые льготы могут быть отличными от общепринятых.
Размер
Начиная с 2019 года, налоговые службы рассчитывают сумму земельного налога, основываясь на новых исчислениях, созданных на базе кадастровой стоимости земельного участка.
Данное правило касается лишь тех земельных участков, у которых на протяжении года поменялась категория либо вид разрешения на использование.
Налоговая ставка
Величину налога по новым правилам инспекция определяет согласно КВ (коэффициент владения).
Данный коэффициент представляет собой следующую пропорцию:
КВ = Количество месяцев с момента внесения данных о кадастровой стоимости земельного участка в единый государственный реестр недвижимости / Количество полных календарных месяцев налогового периода
Куда платить земельный налог?
Перед тем, как впервые оплачивать земельный налог, следует обратиться в региональное представительство налоговой службы для проведения консультации согласно вашей ситуации.
Таким образом, будет сведена к минимуму возможность споров, связанных с использованием неверных способов и формул для расчета налоговой ставки.
Также, региональные представители ФНС предоставляют желающим информацию о платежных реквизитах по земельному налогу.
Физическим лицам
Физические лица должны уплатить налог до 1 декабря. Причем платить можно не только традиционным способом – через банк или терминал. Оплата возможна и при помощи сервисов банков, которые заключили партнерское соглашение с налоговой службой РФ.
Также, можно произвести оплату при помощи онлайн-сервиса на сайте ФНС — «Заплати налоги». Там, для формирования платежки вам нужно будет указать ваши ФИО, текущий адрес и ИНН, выбрать категорию «земельный налог», адрес участка и сумму налога.
Юридическим лицам
Если с физическими лицами все достаточно просто и понятно, то возникает резонный вопрос – куда платить земельный налог юридическим лицам? Юридическим лицам можно платить налог лишь в том отделении налоговой инспекции ФНС, в чьей подведомственности пребывает земельный участок.
Когда вносить оплату?
Юридические лица обязаны собственноручно рассчитывать налог под конец каждого календарного года. Потом они должны выплатить сумму налога на землю в сроки, определенные местной властью. Стоит знать, что данный срок не должен быть установлен раньше 1 февраля.
Региональные власти также могут устанавливать периодичность авансовой оплаты земельной пошлины, наравне с полной отменой авансовых платежей.
Физические лица и частные предприниматели могут не ломать голову над самостоятельным подсчитыванием налога, а также – заполнением и сдачей соответствующей налоговой декларации.
Уплата налога следует за получением уведомления от налоговой инспекции. Такое извещение рассылается инспекцией за 30 будних дней до наступления срока оплаты. Крайним сроком для уплаты земельного налога физическими лицами в 2019 году является 1 декабря.
Физические лица не могут оплачивать налог авансовым платежом, а власти не имеют законного права на установку такой оплаты.
Ответственность за неуплату
Если платеж (как обычный, так и авансовый) за земельный налог был произведен позже срока оплаты, а то и не был произведен вообще, налоговая служба может начать начисление пени.
Пеня начисляется за каждый день после просрочки оплаты по налогу, включая даже выходные или праздники.
Пеню не насчитывают по двум причинам возникновения недоимки средств:
- по решению налоговой инспекции об аресте имущества организации;
- по решению суда об остановке произведения операций со счетов организации или наложении ареста на деньги или имущество компании.
На видео об оплате земельного налога
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: https://realtyurist.ru/zemelnyj-nalog/kuda-platit-zemelnyj-nalog/
Куда платить земельный налог юридическим лицам — Юридический справочник
Порядок исчисления земельного налога устанавливается положениями Налогового кодекса РФ (НК РФ). В силу таких положений практически все земли подлежат налогообложению.
Налог на землю — куда платить?
Но есть и некоторые исключения, о которых вы можете прочитать в статье «Льготы по земельному налогу».
Плательщиками земельного налога выступают граждане и организации, имеющие в собственности землю, которая не ограничена и не изъята из оборота. При этом, землю должна принадлежать таким лицам на праве:
- Безвозмездного пользования.
- Собственности.
- Пожизненного наследуемого владения.
Когда подавать декларацию?
Декларация – документ, содержащий сведения о доходах или расходах налогоплательщика. Для земельного налога декларацию обязаны подавать юридические лица. Оформить и сдать все документы в Налоговую необходимо не позднее начала февраля того года, который следует за отчетным.
Сколько нужно платить?
Сумма налога, подлежащего к оплате определяется исходя из:
- Налоговой базы – в данном случае таковой будет кадастровая стоимость земли.
- Налоговой ставки – в НК РФ установлено два вида ставок: 0,3% и 1,5% (для каждой из них применимы свои условия). Но муниципальным органам госвласти разрешено вводить свои ставки, так как земельный налог идет в местный бюджет.
Сумма, подлежащая к оплате определяется по окончанию налогового периода (1 год), отчетный период также равен 12 месяцам. А вот сроки, в течение которых необходимо заплатить налог рассчитываются в каждом городе по-своему (но не раньше 1 февраля, года идущего за отчетным).
Как производиться уплата земельного налога?
В то же время указанным установлено, что права на недвижимое имущество, возникшие до момента вступления в силу этого , признаются юридически действительными и при отсутствии их государственной регистрации. Государственная регистрация прав проводится по желанию правообладателей.
Государственные акты, свидетельства и другие документы, удостоверяющие права на землю и выданные до вступления в силу вышеназванного , имеют равную юридическую силу с записями о правах в Едином государственном реестре прав.
Таким образом, факт отсутствия государственной регистрации прав на земельный участок не является основанием для освобождения налогоплательщика от уплаты земельного налога.
Не признаются объектом налогообложения:
— земельные участки, изъятые из оборота в соответствии с законодательством Российской Федерации;
— земельные участки, ограниченные в обороте в соответствии с законодательством Российской Федерации, которые заняты особо ценными объектами культурного наследия народов Российской Федерации, историко-культурными заповедниками, объектами археологического наследия, предоставленные для обеспечения обороны, безопасности и таможенных нужд, земельные участки из состава земель лесного фонда, а также земельные участки, занятые находящимися в государственной собственности водными объектами в составе водного фонда.
Земельный налог юридическими лицами исчисляется самостоятельно в соответствии с главой 31 Налогового кодекса РФ. По истечении налогового периода, не позднее 1 февраля представляют в налоговый орган по месту нахождения земельного участка налоговую декларацию по налогу. Налоговым периодом признается календарный год.
Налоговая база для исчисления налога определяется в отношении каждого земельного участка как его кадастровая стоимость по состоянию на 1 января года, являющимся налоговым периодом.
Если в течение налогового периода произошли изменения, такие как перевод земель из одной категории в другую, изменение вида разрешенного использования земельного участка, влияющие на величину кадастровой стоимости земельного участка, то произошедшие изменения учитываются при определении налоговой базы, которая будет применяться для исчисления земельного налога в следующем налоговом периоде.
Налоговая база в отношении земельных участков, находящихся в общей долевой собственности, определяется для каждого из налогоплательщиков, являющихся собственниками данного земельного участка, пропорционально его доле в общей долевой собственности.
Налоговая база в отношении земельных участков, находящихся в общей совместной собственности, определяется для каждого из налогоплательщиков, являющихся собственниками данного земельного участка, в равных долях.
Налоговые ставки устанавливаются нормативными правовыми актами представительных органов муниципальных образований в зависимости от категории земель или разрешенного использования земельного участка и не могут превышать:
— 0,3% в отношении земельных участков, отнесенных к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах и используемых для сельскохозяйственного производства, занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса, приобретенных или предоставленных для жилищного строительства;
— 1,5% в отношении прочих земельных участков.
Налоговым кодексом предусмотрены льготы по земельному налогу, предоставленные отдельным категориям налогоплательщиков на федеральном уровне. Освобождаются от налогообложения:
— организации и учреждения уголовно-исполнительной системы Минюста Российской Федерации — в отношении земельных участков, предоставленных для непосредственного выполнения возложенных на эти организации и учреждения функций;
— организации, в отношении земельных участков, занятых государственными автомобильными дорогами общего пользования;
— религиозные организации — в отношении принадлежащих им земельных участков, на которых расположены здания религиозного и благотворительного назначения;
— общероссийские общественные организации инвалидов и организации, уставной капитал которых полностью состоит из вкладов общероссийских общественных организаций инвалидов;
— организации народных художественных промыслов — в отношении земельных участков, используемых для производства и реализации изделий народных художественных промыслов.
Кроме того, при установлении налога нормативными правовыми актами представительных органов муниципальных образований могут также устанавливаться налоговые льготы, основания и порядок их применения для отдельных категорий налогоплательщиков.
Согласен с коллегой, возможно вы неправильно назвали вид платежа. Ниже привожу вам статью по вашей теме и источник информации.
«Действующее законодательство определяет несколько форм платы за землю. Это: земельный налог и арендная плата.
Источник: http://allelets48.ru/kuda-platit-zemelnyy-nalog-yuridicheskim-litsam/
Как оплатить земельный налог для физических лиц
Последнее обновление 2018-10-21 в 12:54
Оплата земельного налога вменена каждому плательщику, имеющему объекты земельного обложения, а игнорирование этой обязанности чревата санкциями из Налогового кодекса России — назначение штрафа за просрочку и начисление ежедневной пени. Если не производить уплату земельного налога длительное время, ИФНС может подать на нарушителя в суд и принудительно взыскать причитающиеся суммы.
Порядок и способы уплаты земельного налога
Организации и индивидуальные предприниматели при расчете и перечислении в бюджет этого платежа должны самостоятельно исчислять его размер, заполнять декларацию, а также переводить в бюджет авансовые платежи.
Важно! За обычных граждан расчет производит ИФНС — опираясь на кадастровые данные о недвижимости из Росреестра, а физическому лицу остается как заплатить земельный налог, так и хранить квитанцию об оплате 3 года.
Оплата налога на дачный участок или землю в городе, в сельской местности — происходит по единым принципам НК РФ. В этом вопросе важно, кто владелец земли, имеет ли он льготы и срок перечисления.
Порядок уплаты земельного налога в РФ:
- Получить налоговое уведомление от своей ИФНС. Крайний срок его получения — за 30 дней до срока оплаты. Если вы не получили уведомление, следует позвонить в инспекцию и узнать причину. Возможно, уведомление пришло вам в «Личный кабинет» на сайте ФНС — проверьте там. Вместе с уведомление в письме будет и готовое извещение на налог на землю.
- Проверить правильность данных в уведомлении — при наличии любых ошибок необходимо обращаться в инспекцию.
- Произвести оплату налога на землю физических лиц в установленный срок.
Способы уплаты земельного налога:
- в любом банке в кассе, предъявив извещение и наличные деньги;
- в отделении Почты России;
- через интернет-банкинг — электронные сервисы своего банка;
- через электронный кошелек;
- с помощью банкомата;
- можно оплатить земельный налог через терминал Сбербанка, а также любые терминалы, но транзакция будет с комиссией.
Какой бы способ вы ни выбрали, получите чек и сохраните его до истечения срока исковой давности — т. е. 3 года.
Куда платить земельный налог
В какую налоговую платить земельный налог — этот вопрос волнует граждан, которые имеют недвижимость далеко от место своего проживания.
В ст.397 НК РФ указано, что физические лица уплачивают платеж строго по полученному налоговому уведомлению — так будет сказано, куда платить земельный налог, даже если земля в другом регионе, но, как правило, платить нужно по месту нахождения объекта.
При этом посещать другой регион необязательно — вы можете осуществлять транзакции, находясь на своей территории и даже не выходя из дома, а в случае возникновения каких-либо вопросов можно сначала связаться с инспекцией дистанционно — по телефону или через электронные каналы.
Если же таким образом вопрос решить не удается, всегда можно выписать доверенность на человека, живущего в том регионе, чтобы он вместо вас посетил ИФНС и выяснил причины расхождений. Доверенность придется отправить представителю по почте ценным письмом.
Когда приходит земельный налог
Налог на землю присылают за несколько месяцев до наступления срока перечисления в казну. Оплата земельного налога в 2018 году должна состояться не позже 3 декабря, т. к. 1 и 2 декабря выпадают на выходные дни.
Налоговое уведомление с извещением выглядят так:
Реквизиты для земельного налога в 2018 году берутся строго из личного извещения — каждый муниципалитет указывает реквизиты своего бюджета, поэтому ни в коем случае нельзя использовать извещение другого человека, надеясь, что путь платежа у всех единый.
Если у вас зарегистрирован «Личный кабинет налогоплательщика», найдите свое уведомление там:
- Откройте сайт nalog.ru.
- Войдите в ЛКН.
- Перейдите по знаку конверта.
- В списке корреспонденции откройте последнее уведомление — скорее всего, оно и будет касаться текущего года и имеющихся объектов.
- Скачайте его.
Можно ли платить налог на землю частями
Теоретически НК РФ предусматривает предоставление рассрочки, если субъект не в состоянии погасить задолженность перед бюджетной системой единожды и своевременно. Принципы предоставление рассрочки — возможности оплаты налога за земельный участок частями — содержатся в ст.64 НК РФ.
Но земельный налог, как правило, небольшой, поскольку его ставка достаточно низкая, и не создает существенной нагрузки на финансовое состояние плательщиков, поэтому применение ст.64 нецелесообразно.
Если же вопрос касается своевольных транзакций с разбиванием суммы, указанной в уведомлении, на части, то это допустимо. Главное, перечислить последнюю часть до наступления предельного срока.
Как узнать реквизиты для оплаты земельного налога
Реквизиты вы найдете в извещении, высланном ИФНС, а если оно потеряно, только в инспекции — нужно будет посетить операционный зал и запросить реквизиты в любом из окон. Не опирайтесь на реквизиты на стендах — они могут быть неактуальными, а инспекторы еще не успели их сменить.
Самый распространенный реквизит для нахождения платежа в электронных сервисах, например, в «Сбербанк Онлайн», это индекс документа, при оплате земельного налога достаточно ввести его, чтобы открылось окно с готовой заполненной квитанцией и суммой. Вам останется подтвердить платеж и ввести код для транзакции. Это как раз ответ на вопрос, как оплатить налог на землю без ИНН: по индексу документа. Ваш ИНН автоматически появится в отобразившейся форме — вам вообще не нужно ничего заполнять.
Оплатить земельный налог по кадастровому номеру в сервисах Сбербанка не получится. По кадастровому номеру можно узнать сам размер налога — на сайте ФНС, и развернутую информацию об объекте — на сайте Росреестра.
Итоги
- Физические лица оплачивают земельный налог по налоговому уведомлению.
- Если уведомление не пришло за месяц до срока уплаты, нужно осведомиться в налоговой о причинах.
- Произвести транзакцию можно любым удобным способом. Главное, правильно ввести реквизиты и сумму.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Источник: https://NalogBox.ru/nalogi/zemelnyj-nalog/kak-oplatit-zemelnyj-nalog-dlya-fizicheskih-lits/
Земельный налог юридических лиц
Согласен с коллегой, возможно вы неправильно назвали вид платежа.
Куда организации платить земельный налог
Ниже привожу вам статью по вашей теме и источник информации.
«Действующее законодательство определяет несколько форм платы за землю. Это: земельный налог и арендная плата.
Земельный налог это определенная сумма которую обязан ежегодно вносить ( уплачивать ) собственник земли, а также землепользователь и землевладелец.
Размер земельного налога не зависит от результатов хозяйственной деятельности собственников земли и землепользователей и устанавливается в виде твердых платежей за единицу земельной площади определенного качества и хозяйственной ценности в расчете на год.
Установлены 3 главных критерия, определяющих хозяйственную ценность земли, и, стало быть, размер платы за нее:
— основное целевое назначение земли, т. е. целевая категория, к которой отнесен земельный участок;
— качество земли, т. е. степень пригодности участка для удовлетворения определенных хозяйственных нужд;
— местоположение конкретного земельного участка в данном хозяйственно-экономическом пространстве, определяющее его ценность с точки зрения принципа: минимальность эксплуатационных затрат и максимальность экономической эффективности.
По категориям земель устанавливаются средние ставки платы за землю, которые затем дифференцируются по показателям качества и местоположения конкретных земельных участков.
Плата за землю устанавливается в виде налога или арендной платы. Порядок дифференцирования средних ставок определяется законодательством субъектов РФ с учетом региональных условий. Средние ставки земельного налога периодически корректируются в зависимости от изменения экономических условий в стране.
Плательщиками земельного налога и арендной платы являются все физические и юридические лица, которым предоставлена земля в собственность или пользование (включая аренду) на территории России. Объектами обложения земельным налогом являются конкретные земельные участки, предоставленные гражданам и юридическим лицам в, собственность или пользование.
В облагаемую налогом площадь включается весь предоставленный в собственность или пользование земельный участок, независимо от того, чем он занят, если иное не установлено в законе. Если земельный участок предоставлен для обслуживания строения, находящегося в общей собственности нескольких граждан или юридических лиц. то налог начисляется всем собственникам пропорционально их долям на строение»
Наличие дачного участка и возведенной на нем жилой постройки дает его владельцу не только определенные права в части владения и распоряжению имуществом, но и наделяет обязанностями, в число которых входит уплата налогов.
Основным нормативным актом, затрагивающим вопросы земельного и имущественного налогообложения, является Налоговый кодекс РФ.
Кодекс регулирует порядок установления, исчисления и уплаты налогов. На основании положений Налогового кодекса РФ, на местном уровне могут создаваться региональные законодательные акты.
Налоговым кодексом предусмотрено, что региональные власти могут устанавливать дополнительные льготы по уплате налогов, порядок их применения и пр.
Существует также ряд подзаконных актов, которые могут применяться различными исполнительными органами.
Куда платить земельный налог организациям?
Например, Правительством РФ, Минфин РФ, ФНС и пр.
Каждый владелец дачного дома должен знать о своей обязанности по уплате налога на имущество.
Законодательство в данной сфере регулярно меняется, вводятся новые правила и поправки. Именно поэтому простому обывателю трудно проследить все новшества и самостоятельно разобраться во всех тонкостях налоговых обязательств.
Законом предусмотрены категории лиц, которые полностью освобождены от уплаты налога, либо имеют определенные льготы.
Помимо этого, имеются и другие нюансы, касающиеся в частности:
- расчета налога;
- разделения обязательств по уплате налога на землю и имущество, в том числе при их купле-продаже;
- возможности получения налогового вычета и пр.
С приобретением прав на любой объект недвижимости возникает обязанность по уплате налога на имущество физических лиц.
При этом неважно, какой вид имущества приобретается, это может быть квартира, гараж, загородный дом или дача.
Особенности уплаты налога для физических лиц:
- производить уплату налога следует только после того, как будет получено уведомление из налогового органа;
- к уведомлению прикладывается расчет суммы;
- такой документ может прийти только тем владельцам дачных участков, которые зарегистрировали имущество в Росреестре.
Остальные будут производить оплату в дачные сообщества или кооперативы, членами которых они являются.
Пенсионеры имеют определенные привилегии и некоторые особенности по уплате налога на дачное имущество:
- Пенсионеры могут быть освобождены от уплаты налога на землю в рамках принятых на региональном уровне нормативных актов. Чтобы воспользоваться льготой, пенсионеру необходимо помимо заявления представить документы, указывающие на его льготный статус.
- Полностью пенсионеры освобождаются от уплаты налога на имущество, в том числе дачного.
С 2017 года пенсионеры могут воспользоваться льготой только в отношении одного объекта недвижимости.
До 2017 года пенсионеры могли не оплачивать имущественный налог в отношении всей недвижимости, находящейся в их собственности.
С 2018 года изменилась база налогообложения, и на замену привычной для всех инвентаризационной оценки БТИ пришел кадастровый расчет стоимости за имущество, находящееся в собственности граждан.
Такой расчет является более приближенным к рыночной стоимости.
Нововведение будет вводиться в практику постепенно, начиная с середины 2017 года, и приблизительно к 2020 году будет действовать во всех субъектах РФ, то есть до тех пор, пока не пройдет кадастровая оценка всех объектов недвижимости.
Основная ставка будет применяться в расчете 0,1 % от всей кадастровой стоимости.
Возможно позже, когда новые правила будут введены во всех регионах, размер налога будет увеличен.
Правила, касающиеся порядка исчисления и уплаты налога на землю в 2017 году, остаются неизменными:
- Налог необходимо начинать с момента регистрации права на дачный участок в Росреестре.
- Расчет производится путем умножения налоговой ставки на кадастровую стоимость участка.
- Налоговая ставка в каждом субъекте РФ индивидуальная. Правительством определен только ее максимальный предел, который составляет 0,3 %.
- Относительно пенсионеров на законодательном уровне никаких изменений не произошло и все льготы для них устанавливаются на законодательном уровне.
Налог на дачу при ее покупке не платится, за исключением случаев, когда вместо договора купли-продажи был заключен договор дарения.
В таком случае, если стороны договора не являются родственниками, то одаряемому лицу придется заплатить НДФЛ, который рассчитывается от стоимости подаренной дачи.
Особенности уплаты налога при продаже дачного участка:
- Налог на дачу с 2017 года при ее продаже можно не платить, если участок находился в собственности более пяти лет.
- Срок в три года предусмотрен для тех случаев, когда дачный участок был приобретен в собственность по договору дарению, либо получен в наследство.
- Если объект недвижимости будет продаваться ранее указанных сроков, то расчет налога будет производиться не с суммы, указанной в договоре, а браться из кадастровой стоимости.
Новые сроки действуют в отношении недвижимого имущества, которое будет приобретено после начала 2017 года.
В связи с введением новых правил, необходимо обратить внимание на следующие моменты, касающиеся расчета налога на дачный участок:
- ставка налога устанавливается в пределах 0,1-0,3%;
- с 2018 года на объекты незавершенного строительства также распространяется обязанность по уплате налога.
Размер налога будет зависеть от кадастровой стоимости:
- 0,1 % берется от стоимости до 10 млн. рублей и для объектов незавершенного строительства;
- 0,15 % — 20-50 млн. рублей;
- 0,3 % — 50-300 млн. рублей.
Если на региональном уровне власти не вынесли решение о принятии кадастровой оценки в налоговой базе, то в расчет берется инвентаризационная стоимость.
Категории физических и юридических лиц, освобожденных от уплаты налога предусмотрены в статьях 395 и 407 Налогового кодекса РФ.
На региональном уровне могут быть приняты иные категории субъектов, на которых распространяются льготы по уплате земельного налога и налога на имущество.
При приобретении дачного участка, собственник имеет право воспользоваться имущественным вычетом.
Здесь имеется один нюанс, для получения вычета в документах о праве собственности должно быть указано, что дом приобретен на участке под ИЖС, либо приусадебном участке, либо на участке для дачного строительства.
Если в документах будет указано иное название объекта, например, «садовый домик» или «дачный дом», то может быть отказ в предоставлении вычета.
Налоговый вычет касается не только покупки дома, но и земельного участка.
Кто может купить дачу на материнский капитал? Читайте здесь.
Чтобы получить налоговый вычет, необходимо в налоговую инспекцию предоставить следующие документы:
- справка 2-НДФЛ, делается за год, в котором подается декларация 3-НДФЛ;
- налоговая декларация 3-НДФЛ;
- документы, подтверждающие приобретение объекта недвижимости;
- подтверждение расходов на приобретение дачи;
- свидетельство о праве собственности.
Подать документы можно в любой момент, никаких ограничений законом в данном случае не предусмотрено.
КБК пени по земельному налогу 2018года сохранены в значениях, действовавших в предшествующие 2 года. Рассмотрим их, а также мы подробно разъясним понятие и состав КБК.
КБК расшифровывается как «код бюджетной классификации». По сути, это код, который дает возможность проанализировать детали платежа, поступившего в государственную казну. Исходя из цифр, отраженных в КБК, можно определить исполнителя, назначение, получателя платежа и то, куда данный платеж направится далее.
Бюджет государства — это не счет, где копятся все поступившие на него деньги. Здесь средства сразу перераспределяются по нужным адресатам. Налоги собираются по кодам бюджетов, что дает ФНС возможность проанализировать, в каких суммах они аккумулируются в том или ином бюджете. Код ОКТМО, в свою очередь, позволяет судить о распределении платежей по территориальному признаку.
Таким образом, государство постоянно имеет возможность производить мониторинг платежей по статьям бюджета и составлять сметы расходов.
КБК состоит из 20 цифр, разряды которых включают 4 блока:
- административный,
- доходный,
- программный,
- классифицирующий.
Административный блок — здесь начальные 3 цифры кода отражают адресата платежа. Налогам соответствует комбинация цифр 182, а взносам в ФСС — 393.
- символ 4 КБК отражает вид доходов (платеж, относящийся к налогам, имеет код 1, безвозмездные денежные средства — 2, оплата от предпринимателя — 3);
- знаки 5 и 6 отражают назначение оплаты (налогам и доходам соответствует цифра 01, имущественным налогам — 06, госпошлинам — 08, сборам за пользование природой — 12, штрафам — 16);
- знаки 7 и 8 отражают статью доходов, а с 9-го по 11-й — подстатьи доходов по Бюджетному кодексу РФ;
- знаки 12 и 13 указывают на бюджет (местный, федеральный, региональный).
Программный блок состоит из 4 знаков. Налоги и сборы отражаются числом 1000, пени — 2100, проценты — 2200, штрафные санкции — 3000.
Классифицирующий раздел состоит из 3 знаков, отражающих разные виды экономической деятельности: 110 — налоговые поступления, 160 — социальные отчисления, 153 — транши от международных финансовых институтов.
Таким образом, зная, как прочитать КБК, можно понять, от кого, куда и какой бюджетный платеж осуществлен.
В 2014 году КБК зависели от того, где был уплачен данный налог и какая ставка применялась.
В 2015–2018 годах используются новые коды. Так, например, для перечисления налога с земли в городах федерального назначения в 2014 году указывали КБК 182 1 06 06011 03 1000 110, а с 2015 года этот КБК будет следующим: 182 1 06 06031 03 1000 110.
Источник: https://akrchel.ru/zemelnyj-nalog-juridicheskih-lic/
Как оплатить земельный налог юридическим лицам
Действующий закон обязывает уплачивать налог на землю не только обычным гражданам, а также компаниям и организациям разной формы собственности. Однако, как и с физическими лицами, внесение выплат юридическими лицами имеет определённые особенности: свой способ расчёта ставки по налогу, наличие собственных льгот. Рассмотрим нюансы таких начислений для предприятий.
Определение и сущность
Земельный налог для юридических лиц – это регулярная, установленная законодательно выплата, которую необходимо вовремя погашать. Его относят к имущественному сбору, связанному с обладанием определённой собственности.
Таким взносом облагаются все участки, которые находятся на территории муниципалитета, кроме тех, что были исключены из оборота. А также земельный налог не предусмотрен для всего лесного и водного фондов.
Порядок оплаты земельного налога для организаций и компаний указан в законодательной базе:
А также во внимание принимают и распоряжения местной администрации.
Кто платит
Плательщиками земельного налога признают предприятия и компании, которые владеют участками на правах собственности.
Организации, которым надел передан на основании безвозмездного пользования, в том числе и срочного, а также по договору аренды платёжные взносы не оплачивают.
Если земля числится как паевой взнос, то налоги начислят управляющей компании. При этом выплаты будут производиться за счёт собственности, которая и будет состfвлять паевой фонд.
Такую выплату относят к местному бюджету. Поэтому все зачисления по земельному налогу от юридических лиц поступают в распоряжение местного муниципалитета.
От земельного налога освобождены также следующие юридические лица:
- уголовно-исправительные учреждения;
- религиозные компании;
- государственная автодорожная инспекция;
- инвалидные организации;
- компании, которые занимаются художественым промыслом;
- управляющие компании в «Сколково»;
- организации, расположенные в особенных экономических зонах.
На уровне местных населённых пунктов могут устанавливаться и другие категории неплательщиков.
Могут ли у юридических лиц быть льготы
Налоговый Кодекс определяет несколько условий, при соблюдении которых у юридического лица могут быть определённые льготы на уплату земельного налога:
- если через земельный участок проходит часть автомобильной государственной дороги общего использования;
- участки особых экономических зон, если их владелец — гражданин РФ.
Такие наделы освобождаются от уплаты земельного налога на 5 лет с момента установления права собственности на них.
Администрация населённых пунктов может устанавливать свои льготы:
- полностью освобождать от уплаты налога дополнительную категорию граждан;
- предоставлять 50% скидку на оплату;
- снижать налоговую ставку.
Если участок используется в благотворительных целях, то он может быть полностью освобождён от уплаты земельного налога даже на федеральном уровне.
Ставки налога
Налоговые ставки устанавливают на уровне региональных образований, но они не должны превышать такие показатели:
- 0,3% для земель сельскохозяйственного назначения, жилищной застройки или жилого фонда;
- 1,5%, если участки используются для других, например, коммерческих целей.
Власти в регионе могут повышать или понижать налоговую ставку, но она не может быть больше этих показателей.
Так, например, в Охотинском сельском поселении города Ярославль для земель, занятых жилым фондом налоговая ставка составляет 0,1%.
Как происходит расчёт налога
Для определения суммы, которую необходимо заплатить используют специальную формулу:
- НЗ= Ск * Сн *Кф, где
- НЗ – налог на землю,
- Ск – стоимость участка по кадастру,
- Кф — величина коэффициента, которая вычисляется путём деления. Количество месяцев, которыми пользуются наделом, делят на 12;
- Сн – ставка налога.
При увеличении кадастровой стоимости участка станет больше и налог на землю.
Измениться такая оценка надела может по нескольким причинам:
- площадь участка стала больше или меньше;
- земля имеет другую категорию использования;
- иные причины, которые влияют на важные характеристики надела.
А также на кадастровую стоимость сказывается и форма собственности земельного участка:
- общее долевое владение — кадастровая стоимость части надела будет пропорциональна той доли, которым владеет юридическое лицо;
- если собственность совместная, то оценка земли будет равномерно распределена между всеми владельцами.
Например, предприятие приобрело земельный участок в Московской области, кадастровая стоимость которого 935 000 рублей. Эта недвижимость была зарегистрирована только в конце февраля, поэтому расчётный период составляет 10 месяцев. Участок имеет сельскохозяйственное назначение, то есть его налоговая ставка будет 0,3%.
Произведём вычисления:
935 000×0,3%×10/12= 11 640 рублей 75 копеек.
Итого земельный налог за год будет равен 11 640 рублей 75 копеек.
Как организации правильно рассчитать земельный налог
Земельный налог должны оплачивать все организации, которым не положены льготы. Ставки указаны а Налоговом кодексе, но местные власти могут установить свои значения
Земельный налог: представление нулевой декларации
Налоговое законодательство предусматривает не только фактическую уплату налогов и сборов, но также своевременную и правильную сдачу налоговой декларации. Это касается и земельного налога. Но как заполнить декларацию с отсутствием налоговой базы
Земельный налог при ИП, индивидуальные предприниматели и декларация при УСН
Индивидуальные предприниматели в России относятся к плательщикам земельного налога при условии нахождении участка в их собственности. Как правильно рассчитать и отчитаться по земельному налогу ИП
Есть ли льготы для налога на землю у юридических лиц?
Какие организации имеют права на налоговые послабления? В каком виде такие льготы выражены – процентном или временном отношении
Когда уплачивать земельный налог и подавать декларацию юридическим лицам?
Налог на пользование землей в РФ уплачивают физические и юридические лица, однако последним следует самостоятельно рассчитывать налоговую базу в налоговой отчетности. В какой срок перечислять земельный платеж и как не проштрафиться с декларацией
Стоимость и расчет земельного налога
Порядок расчета земельного налога может несколько отличаться в зависимости от разных факторов, таких как: категория плательщика, наличие дополнительного параметра. Ответы на вопросы относительно особенностей процедуры расчета и стоимости налога раскрыты подробно в настоящей статье.
Налоговая база как обязательный элемент земельного налога
При расчете любого вида налога используется показатель налоговой базы. Это своеобразная характеристика объекта налогообложения, выражена в разных формах: физической, стоимостной и т. д. Разбираемся в особенностях
Повышающие коэффициенты в расчете земельного налога
Виды повышающих коэффициентов в расчёте земельного налога: формула исчисления налоговой суммы на примерах, коэффициенты в период строительства
Расчеты земельного налога для юридических и физических лиц на примерах
Кому нужно производить расчеты налоговой базы самостоятельно и как это сделать правильно? Примеры в статье
Алгоритм расчета земельного налога для физлиц
Все физические лица, имеющие в собственности земельные участки, платят земельный налог. Для его расчета налогоплательщик должен знать налоговую базу и применяемую в регионе ставку
Информация о задолженности по налогам для физических лиц
Рассказываем, как быстро и бесплатно проверить задолженность по земельному налогу для физических лиц: какие документы нужны и куда обращаться
Как считать земельный налог, если кадастровая цена изменилась?
Рассмотрены различные варианты расчета земельного налога для участка, у которого изменилась кадастровая стоимость. Приведены основные положения законов по этому повод
Расчет и сроки уплаты авансовых платежей по земельному налогу
Бухгалтерия предприятия должна самостоятельно рассчитать размер земельного налога. Предприятия обычно вносят авансовые платежи, но местные власти могут их отменить
Все плательщики налога, являющиеся организациями должны подать декларацию в налоговый орган по месту расположения участка земли. Сделать это нужно не позже 1 февраля того года, который идёт за истёкшим налоговым периодом.
Подают декларацию в следующих формах:
- в бумажном виде вместе с электронной копией на съёмном носителе;
- в бумажном виде, используя двухмерный штриф-код;
- в электронной форме.
Документы можно передать лично, через свое доверенное лицо, либо отправив почтой, приложив опись вложений. В последнем случае днём подачи считается дата отправки, указанная на штампе конверта.
Какие штрафы
За пропуск сроков оплаты предусмотрено наложение штрафов должностному лицу в размере 300 – 500 рублей.
А вот за неуплату компания должна будет внести определённый процент от суммы задолженности.
В Налоговом Кодексе существует понятие умышленной и неумышленной неуплаты налога. В первом случае плательщик знал о необходимости платить взнос, но сознательно этого не делал. Если в суде будет доказано умышленное уклонение от налогов, то организация может заплатить штраф в размере 40% от суммы долга. В противном случае эта величина составит только 20%.
Если в ходе проверки выявили недостачу по земельному налогу, то на величину неуплаты будет начислена пеня за каждый день просрочки. На данный момент её ставка равна 8%.
Итак, все юридические компании, владеющие участком, должны оплачивать земельный налог. Каждый муниципалитет может начислять свои ставки, которые не могут быть выше, установленных на федеральном уровне.
Некоторые компании смогут воспользоваться льготами, а вот за пропуск сроков, неуплату налога или недоимку в бюджет положены штраф и пеня.
Источник: https://zakonometr.ru/zemlja/dokumenty/uchastok/zemelnyj-nalog/juridicheskih







