

Материальная помощь не облагаемая налогом в 2026 году
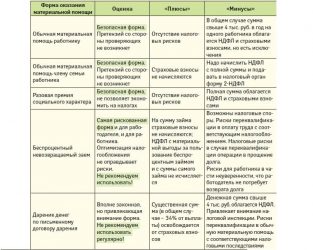
Работник имеет право получить от компании материальную помощь. Разберемся, какая материальная помощь не облагается налогом и взносами в 2019 году.
Общие положения о материальной помощи сотрудникам
Материальная помощь не является составной частью оплаты труда. Она не относится ни к окладу, ни к стимулирующим выплатам и т.д. Поэтому в большинстве своем материальная помощь не облагается налогом и страховыми взносами в 2019 году.
Материальная помощь выплачивается по усмотрению работодателя работающим сотрудникам, бывшим работникам, причем не только вышедшим на пенсию или инвалидность, родственникам умершего сотрудника.
Положение о предоставление материальной помощи лучше закрепить документально. Это может быть оговорено в индивидуальных трудовых договорах, либо в коллективном.
Внимание! В 2019 году Минфин увеличил необлагаемый НДФЛ лимит материальной помощи. Узнайте, в каком случае и в какой сумме материальная помощь не облагается налогом.
Когда с материальной помощи не удерживать НДФЛ
В каких случаях можно выплатит сотруднику материальную помощь в 2019 году? Поводов, на самом деле, бесчисленное множество, например:
- в связи с рождением ребенка;
- в связи со смертью члена семьи;
- членам семьи, в связи со смертью самого работника;
- свадьба;
- ремонт;
- болезнь;
- отпуск;
- юбилей и т.д.
Само собой, что все вышеперечисленное — далеко не полный перечень поводов к выдаче материальной помощи.
Важно! Давать материальную помощь или не давать – это право работодателя. Это не обязаловка. Материальная помощь может также выплачиваться выборочно.
Имейте в виду, что материальная помощь не учитывается в расходах по налогу на прибыль (п.23 ст.270 НК РФ). Учет матпомощи в целях налогообложения прибыли не зависит ни от того, за счет каких средств она выплачивается, ни от того, предусмотрена ли ее выплата трудовым (коллективным) договором или локальным нормативным актом.
Но, по разъяснению Минфина, есть одно исключение — это матпомощь к отпуску, если она предусмотрена трудовым договором. Но в этом случае материальная помощь будет относиться к трудовым доходам и облагаться налогами и взносам в общем порядке.
Будет ли материальная помощь облагаться налогами и взносами, зависит от многих факторов, в частности:
- Если выплачивается материальная помощь на рождение ребенка, и деньги выплачены единовременно в течение первого года после рождения, она не подлежит налогообложению в сумме 50 000руб. Это относится и к страховым взносам.
- Если выплачивается материальная помощь в связи со стихийными бедствиями, чрезвычайными обстоятельствами, террористическими актами, пожар, наводнение. Все это должно быть подтверждено документально. Тогда материальная помощь не облагается НДФЛ и взносами в той сумме, которую вы выплачиваете.
- Кроме этого, материальная помощь в размере не более 4000 руб., оказываемая работодателем своим сотрудникам, в том числе и бывшим, которые уволились в связи с выходом на пенсию по инвалидности или по возрасту, налогом на доходы физических лиц и взносами не облагается.
Чтобы не было подозрений, что вы матпомощью заменяете оплату труда. Желательно, чтобы всегда было заявление. Оно пишется в свободной форме, а руководитель компании проставляет на нем свою резолюцию.
Образец заявления на оказание материальной помощи
При необходимости к заявлению придется приложить копии документов. Например, если речь идет о матпомощи на рождение ребенка, на лечение, в качестве возмещения ущерба от пожара и т.д.
Основанием для выдачи материальной помощи в 2019 году является приказ директора предприятия.
Материальная помощь, не облагаемая налогом (НДФЛ) в 2026 году
Давайте сначала разберемся, при каких условиях в 2019 году материальная помощь не облагается налогом, то есть НДФЛ. Для этого обратимся к таблице.
| По причине смерти родственника | Единовременная | Не ограничен | Если родственник — член семьи. То есть супруг (супруга), мать, отец, ребенок. |
| Родственникам, умершего сотрудника | Единовременная | Не ограничен | Если родственник — член семьи. То есть супруг (супруга), мать, отец, ребенок. |
| Рождение, усыновление ребенка | Единовременная.Должна быть выплачена в первый год рождения (усыновления) ребенка | 50 000 руб. | Получить может каждый из родителей (усыновителей) |
| Возмещение ущерба при стихийном бедствии, террористическом акте | Единовременная | Не ограничен | В обязательном порядке требуется подтверждение факта бедствия документом из Госслужбы или МВД |
| На лечение* | Раз в год | 4000руб. | Документы, подтверждающие расходы на лечение. |
| Во всех остальных, не перечисленных выше, случаях | Раз в год | 4000руб. | Матпомощь может быть и выше установленного предела, но НДФЛ не платится только с суммы в 4000 руб. |
*Этот вид помощи не выделен отдельным пунктом в НК РФ. Поэтому он является достаточно спорным. Решению Верховного Суда РФ от 19.02.2016 № 307-КГ15-19614, не признало матпомощь на лечение – доходами на оплату труда. А значит, НДФЛ по ней не платится.
Материальная помощь, не облагаемая взносами в 2026 году
Так как материальная помощь не относится к доходам, связанных с выполнением сотрудником своих трудовых обязанностей, то и взносами облагаться она не может. Однако это положение имеет ряд ограничений.
https://www.youtube.com/watch?v=PlEgh2ahrKk
То есть вы не можете выплачивать своим работникам любую сумму в качестве матпомощи. П.1 ст.422 НК РФ достаточно четко этот процесс регулирует.
| Работнику, на умершего родственника, либо родным за умершего сотрудника | Единовременная | Не ограничен | Только если помощь выдана на члена семьи (супруга, родителей, детей) |
| Рождение, усыновление ребенка | Единовременная, выплаченная впервый год рождения (усыновления) ребенка | 50 000 рублей | Полагается каждому из родителей |
| По причине стихийного бедствия или террористического акта | Единовременная | Не ограничен | В обязательном порядке требуется подтверждение факта бедствия документом из Госслужбы или МВД |
| На лечение | Раз в год | 4000 рублей | Документы, подтверждающие расходы на лечение. |
| Во всех остальных, не перечисленных выше, случаях | Раз в год | 4000 рублей | Матпомощь может быть и выше установленного предела, но НДФЛ не платится только с суммы в 4000 руб. |
Материальная помощь 4000 рублей, не облагаемая налогом в 2026 году
Руководство предприятия может вынести решение о выделении сотруднику материальной помощи в любом размере и сколько угодно раз. Однако не облагаться налогами и взносами материальная помощь будет только при соблюдении следующих условий:
- Размер материальной помощи не превышает 4000 рублей;
- Выплата была сделана один раз в год;
- Помощь не приурочена к отпуску, согласно трудовому договору.
Лимит в 4000 рублей не зависит от того, в какой связи были выписаны деньги. Это может быть свадьба, день рождения, приобретения, лечение и пр. Исключение составляют только: смерть сотрудника или его родственника, рождение ребенка, стихийные бедствия и террористические акты.
Важно! Нельзя выдать сотруднику сколь угодную сумму, выплачивая ему ее в течение года частями по 4000 рублей, в надежде избежать НДФЛ и взносов. Вы не заплатите налогов только за первые 4000 рублей. Остальные выплаты подлежат налогообложению в обычном режиме.
Пример. Сотрудница ООО «Удача» Феоктистова Я.В. написала заявление для получения разовой материальной помощи на спецкурсы для ребенка в размере 10 000 рублей в сентябре 2018 года. Директор ООО «Удача» издал приказ о предоставлении финансовой помощи работнице.
Таким образом, из 10 000 рублей полученных Феоктистовой, 4000рублей материальной помощи не облагаются налогом и взносами. А с оставшихся 6000 рублей бухгалтер фирмы удержит НДФЛ и страховые взносы.
Порядок налогообложения материальной помощи бывшим сотрудникам в 2026 году
Закон не запрещает организациям выдавать материальную помощь бывшим сотрудникам. Но налогообложение и уплата взносов в этом случае подчиняется иному правилу.
Дело в том, что основанием для начисления НДФЛ и страховых взносов являются заработки работника, оговоренные в трудовом договоре или же договоре гражданско-правового характера (п.1 ст.420 НК РФ).
Если работник уволен, то действия какого-либо трудового соглашения с ним прекращаются, а вместе с этим исчезает обязанность по выплатам с его доходов. Так как доходов-то собственно трудовых уже никаких нет.
Внимание! При выделении материальной помощи уволившимся сотрудникам, какая бы причина за этим не стояла, НДФЛ и страховые взносы с нее не берутся.
Материальная помощь на рождение ребенка, не облагаемая налогом в 2026 году
При рождении (усыновлении) ребенка (неважно первого, второго, третьего…) сотрудник компании может получить материальную помощь.
Важно! Закон не обязывает компании поощрять материально рождение детей у своих работников, если иное не предусмотрено трудовым контрактом. Но руководитель может принять такое решение по заявлению сотрудника.
Матпомщь может получить и мать, и отец ребенка, как родного, так и усыновленного. Так как помощь имеет строго целевое назначение, то опекунам и попечителям она не положена. Компания может поощрить опекунов (попечителей) но в общем порядке, исходя из 4000 рублей необлагаемой налогом и взносами помощи.
| Сумма помощи в пределах | 50 000 рублей |
| Сотрудница (сотрудник) обратились за ней | в течение первого года со дня рождения (усыновления) ребенка |
| Решение о предоставление помощи было принято | Однократно |
Здесь следует пояснить одно обстоятельство. Как следует из письма Минфина России от 27.08.2012 № 03-04-05/6-1006, выплата матпомощи в связи с рождением ребенка должна быть обязательно произведена единым платежом.
То есть, главное принять решение, закрепить его и сумму помощи приказом о единовременной выплате на рождение ребенка в полном объеме. И если даже эта сумма будет перечислена матери или отцу частями, НДФЛ и взносы с нее браться не будут.
Иное дело, если с течением времени директор фирмы даст распоряжение выплатить еще одну матпомощь работнику по случаю рождения (усыновления) ребенка. Тогда с этой суммы уже будет браться налог, даже если в совокупности обе выплаты не превышают 50 000рублей.
Источник: https://www.Zarplata-online.ru/art/160856-materialnaya-pomoshch-neoblagaemaya-nalogom-v-2019-godu
Облагается ли налогом материальная помощь работнику — НДФЛ, страховые взносы
— Организация бизнеса — Кадры — Облагается ли налогом материальная помощь
В вопросах предоставления дополнительных выплат компенсационного характера, как работодатели, так и сотрудники не всегда знают о том, облагается ли налогом материальная помощь, а также как именно происходит оформление означенных операций.
А ведь эта информация крайне важна для всех сторон трудовых взаимоотношений – в одном случае работник может лишиться части положенных ему средств, которые уйдут в оплату налогов, а в другом – работодатель может быть привлечен к ответственности за уклонение от их уплаты.
Поэтому о том, как облагается материальная помощь НДФЛ и страховыми взносами, и какой является необлагаемая сумма материальной помощи в 2018 году следует знать работодателям, самим трудящимся, а также кадровым и бухгалтерским отделам организации.
Облагается ли налогом материальная помощь – правовое регулирование и законы
С точки зрения законодательства Российской Федерации, материальная помощь рассматривается именно положениями Налогового, а не Трудового кодекса, поэтому она имеет достаточно однозначные механизмы правового регулирования в вопросах обложения налогами.
Под материальной помощью в данном случае подразумеваются отдельные осуществляемые работодателями или государственными органами выплаты, предоставляемые физическим лицам и сотрудникам организаций в связи с какими-либо неблагоприятными обстоятельствами, с которыми они были вынуждены столкнуться. При этом данная помощь может выплачиваться в денежной форме, а значит – нуждаться в особых механизмах регулирования налогообложения.
Большое значение в вопросах того, облагается ли материальная помощь НДФЛ в 2018 году имеют именно правовые обоснования для её предоставления. Так, принципы налогообложения матпомощи предусматривают использование различных ограничений в зависимости от ситуации, в связи с которой она выделяется, и общие размеры предоставляемых сумм или иного обеспечения в денежном эквиваленте.
Правовое регулирование вопросов того, облагается ли налогом материальная помощьработнику, обеспечивается следующими нормативами Налогового кодекса:
- Статья 217 НК РФ. Её положения регулируют обстоятельства получения физическими лицами денежных средств, а также доходов в иной форме, при которых получение таковых средств не должно облагаться НДФЛ, в том числе и в вопросах материальной помощи, предоставляемой организациями или государственными институтами.
- Статья 270 НК РФ. Нормативы означенной статьи определяют порядок учета материальной помощи в расходах субъектов хозяйствования.
- Статья 422 НК РФ. Данной статьей регулируются принципы, по которым материальная помощь облагается страховыми взносами.
Материальная помощь и НДФЛ в 2018 году – как она облагается налогами на доходы физлиц
Налог на доходы физических лиц подразумевает обязанность самих физических лиц или же их налоговых агентов осуществлять отчисления в размере 13% по ставке НДФЛ за все полученные таковыми лицами доходы. Однако является ли социальная помощь в связи с неблагоприятными обстоятельствами именно доходом? С точки зрения законодательства, материальная помощь может не облагаться НДФЛ, учитывая компенсационный, а не поощрительный характер таковых выплат – ведь они обеспечиваются населению, понесшему определенный ущерб.
Рассмаривая вопрос материальной помощи, не облагаемой налогом в 2018 году, можно выделить следующие случаи, в которых не происходит взыскание НДФЛ и страховых взносов:
- Любые виды материальной помощи в объемах менее 4 тыс. рублей за календарный год.
- Материальная помощь, выдаваемая по случаю рождения ребенка в расчете не более 50 тыс. рублей на одного ребенка.
- Материальная помощь, выдаваемая по смерти работника или его близкого родственника.
- Материальная помощь жертвам террористических актов или чрезвычайных ситуаций.
При этом следует отметить, что для отсутствия обязанности уплаты НДФЛ при предоставлении материальной помощи должны иметься фактические доказательства наличия законных оснований для этого.
То есть – свидетельство о рождении ребенка, рецепты и направления врачей, свидетельства о смерти, распоряжения МЧС или федеральных властей о соответствующих ситуациях и террористических актах. Если же данные обстоятельства не наступали, это не отменяет возможности работодателей или третьих лиц обеспечивать материальную помощь физическим лицам, однако она в данном случае будет считаться доходами и облагаться налогами в полном размере, при условии превышения суммы в 4 тыс. рублей.
Обязанность уплаты НДФЛ возлагается на само лицо только в том случае, если оно не имело налогового агента, которым в свою очередь по умолчанию считается работодатель.
Облагается ли страховыми взносами материальная помощь и иные нюансы ее налогообложения
В вопросах того, облагается ли материальная помощь страховыми взносами, законодательство регулирует данный вопрос положениями статьи 422 НК РФ. В частности, условия при которых не осуществляется обложение матпомощи страховыми платежами являются тождественными применению НДФЛ. При этом следует помнить, что все суммы, которые получает лицо в формате материальной помощи, вне зависимости от её размеров и налогообложения, не включаются в средний заработок для расчетов отпускных или компенсаций периодов нетрудоспособности.
Работодатели выплачивают материальную помощь исключительно из непосредственной прибыли предприятия, что следует иметь в виду при расчете расходной части налогооблагаемой базы. Так, статья 270 НК РФ запрещает включать материальную помощь в расходы предприятия, что может негативно сказаться на общих экономических показателях бизнеса.
Также при выплатах материальной помощи следует помнить о том, что не облагается налогами и сборами материальная помощь при смерти родственников или самих работников только в случае наличия близкого родства и только непосредственно работникам предприятия или их близким родственникам.
А вот в случае террористических актов или чрезвычайных обстоятельств, работодатели имеют право оказывать материальную помощь без налогообложения любым лицам, даже никоим образом не относящимся к деятельности организации. (40 голос., 4,40 из 5)
Загрузка…
Источник: https://delatdelo.com/organizaciya-biznesa/oblagaetsya-li-nalogom-materialnaya-pomoshh.html
Материальная помощь 4000 рублей: налоги, взносы в 2026 году
По разным причинам сотруднику может понадобиться некая финансовая поддержка, за которой он вправе обратиться к работодателю. Законодательство разрешает поддерживать своего работника таким вот образом, но есть ограничения по сумме, которая не будет облагаться налогами. В статье рассмотрим вопросы, связанные с материальной помощью сотруднику и ее налогообложением в 2020 году.
Финансовая помощь выплачивается работодателем в добровольном порядке по просьбе сотрудника. Главами 23 (НДФЛ) и 34 (Страховые взносы) НК РФ предусмотрены некоторые послабления относительно налоговой нагрузки на работника и работодателя, связанной с такой финансовой поддержкой для физического лица.
В частности материальная помощь до 4000 руб. при налогообложении в 2017 году не учитывается вовсе. Вернее, она отражается в доходах и одновременно на эту же сумму предоставляется налоговый вычет, таким образом, налоговой базы по НДФЛ не возникает.
Со страхвзносами все еще проще – они просто не включаются в облагаемые доходы.
Подробнее об этом в следующих разделах.
Для ведения учета НДФЛ воспользуйтесь нашей программой Бухсофт. Она считает взносы, готовит документы и отчетность взносам в несколько кликов. Для пользователей доступна консультация по всем бухгалтерским вопросам 24 часа в сутки 7 дней в неделю.
Рассчитать НДФЛ
Ндфл с материальной помощи в 2026 году
Подп. 28 ст. 217 НК РФ говорит о том, что материальная помощь не входит в налогооблагаемую базу для налога с доходов, но только та, которая не превышает 4 000 руб. для одного физлица в одном налоговом периоде. Что это значит?
Налоговым периодом по НДФЛ является год. А ограничение в 4 000 руб. установлено для общей суммы матпомощи, полученной от одного или нескольких работодателей.
То есть если за календарный год у одного из работодателей сотрудник уже получил финансовую помощь в размере 4 000 руб., то у другого работодателя аналогичная финансовая поддержка для работника уже должна облагаться налогом.
Правда в случае, если сотрудник не уведомил работодателя о подобном факте, а справка 2-НДФЛ предоставлена не была, никаких санкций в адрес работодателя не последует. А вот сотрудник получит уведомление от налоговиков о необходимости доплаты НДФЛ с суммы «лишней» материальной помощи.
Не ограничивается суммой в 4 000 руб. необлагаемая НДФЛ материальная помощь для работников, потерявших кого-то из членов семьи, а также для работников, у которых в семье появился малыш, независимо от того, родной он для работника или усыновленный. Материальная помощь в связи с появлением ребенка ограничена суммой в 50 000 руб. на каждого такого ребенка. Такие нормы указаны в подп. 8 ст. 217 НК РФ.
Материальная помощь, не облагаемая НДФЛ
Как уже было озвучено, не облагается налогом только материальная помощь в пределах 4 000 руб. и некоторая целевая материальная помощь сверх 4 000 руб.
Это отражается в отчетных формах предоставлением налогового вычета.
Так в справке 2-НДФЛ предоставление финансовой поддержки будет отражено таким образом:
- с кодом дохода 2760 отражена материальная помощь до 4 000 руб. включительно;
- с кодом 503 в соседней графе отражен вычет в сумме предоставленной материальной помощи.
В результате налоговая база по НДФЛ окажется нулевой.
Аналогичные коды используются для материальной помощи, связанной со смертью члена семьи. А для материальной помощи, связанной с рождением или усыновлением ребенка, используется такая пара кодов: 2762 для дохода и 508 для вычета.
Обложение НДФЛ материальной помощи в 2026 году
Если материальная помощь будет предоставлена работодателем свыше 4 000 руб. и по причине иной, чем смерть члена семьи или рождение ребенка, то всю сумму превышения необходимо обложить по ставке 13%
При этом при заполнении справки 2-НДФЛ будут использоваться те же коды, которые указаны выше, но сумма вычета будет меньше суммы дохода. Например:
- предоставлена материальная помощь на сумму 6 000 руб. – код 2760;
- предоставлен вычет на сумму 4 000 руб. – код 503;
- НДФЛ к уплате (6 000 – 4 000) * 13% = 260 руб.
Срок уплаты НДФЛ с материальной помощи
В отношении срока оплаты налога с дохода в виде материальной помощи сверх необлагаемой суммы применяется норма из п. 6 ст. 226 НК РФ – НДФЛ нужно перечислить не позднее дня, следующего за выплатой материальной помощи.
Материальная помощь, не облагаемая страховыми взносами
Подп. 11 п. 1 ст. 422 НК РФ установлено ограничение по сумме матпомощи, необлагаемой страховыми взносами. Оно аналогично – 4 000 руб. на одного работника на календарный год. Правда, здесь уже нет привязки к сумме материальной помощи, полученной физическим лицом от всех работодателей. В случае со страховыми взносами даже если ранее сотрудник уже получил финансовую поддержку от другого работодателя, на освобождение новой суммы матпомощи от страховых взносов у текущего работодателя подобный факт не влияет.
Кроме того, иногда для целей определения базы по страховым взносам ограничение по сумме материальной помощи отсутствует, но зато важно ее целевое назначение. Согласно подп. 3 п. 1 ст. 422 НК РФ не попадают в облагаемые страховыми взносами суммы матпомощи, выплаченной:
- в связи со стихийными бедствиями и иными обстоятельствами, включая таррористические акты;
- в связи со смертью члена семьи работника;
- в связи с появлением в семье ребенка (правда, для этого случая установлено ограничение в 50 000 руб. на каждого ребенка, а также ограничен срок предоставления матпомощи – в течение первого года после рождения, усыновления и т.п.).
Как документально оформить материальную помощь, не облагаемую налогом
Для выдачи материальной помощи сотруднику потребуется два документа:
- заявление от работника с указанием целевого назначения материальной поддержки;
- приказ руководителя о выделении денежных средств на выдачу материальной помощи с указанием суммы.
Если назначение материальной помощи соответствует целям, прописанным в подп. 3 п. 1 ст. 422 НК РФ или в подп. 8 ст. 217 НК РФ, это нужно обязательно указать.
Подпишитесь на «Упрощенку» на полгода, а читайте 12 месяцев!
До 9 декабря действует самая выгодная акция при подписке на журнал «Упрощенка» — годовая подписка по цене полугодия. Торопитесь оплатить счет. Подарок за подписку — книга «Упрощенка. Годовой отчет 2019».
9 декабря — последний день акции
Источник: https://www.26-2.ru/art/351698-materialnaya-pomoshch-4000
Материальная помощь к отпуску: выплата мат поддержки, налогообложение – облагается ли НДФЛ и страховыми взносами
Каждый сотрудник организации вправе попросить материальную помощь у своего работодателя.
Однако стоит понимать, что она выплачивается не на всех предприятиях.
Как правило, работодатель редко отказывает в материальной поддержке работникам, но размер выплаты не всегда совпадает с запрашиваемой суммой.
В Трудовом кодексе не прописаны принципы назначения стимулирующих выплат и правила их расчета, но есть некоторые нюансы, которые необходимо учитывать при поощрении сотрудника, уходящего в отпуск.
Кому и когда выплачивается мат поддержка?
К материальным выплатам, согласно законодательству, относятся поощрения сотрудника, не связанные с выполнением его прямых обязанностей и трудовых функций.
Такие доплаты направлены на социальную поддержку сотрудника компании.
Материальная помощь может выплачиваться не только к отпуску, но также в случае болезни или смерти подчиненного, а также членов его семьи, или же при заключении брака, рождении первого и последующих детей.
Получить поддержку от работодателя могут, как работники бюджетных структур, так и коммерческих организаций различных сфер обслуживания:
- здравоохранения;
- культуры;
- науки;
- образования и т.д.
Немалое значение при расчете выплаты и определении ее существования играет финансовое состояние предприятия.
Например, работники организации, находящейся на стадии банкротства, вряд ли могут рассчитывать на получение поддержки от работодателя.
Лица, работающие в казенных учреждениях, также могут не получить материальной помощи в связи с возможным дефицитом бюджета, в результате чего в казне организации могут отсутствовать необходимые денежные средства.
Выплата, с целью поощрения сотрудника, не положена следующей категории работников:
- Сотрудники, отработавшие в компании менее полугода, так как право на отпуск положено спустя полных 6 месяцев.
- Лица, которые уходят в отпуск, с последующим увольнением из организации. Так как человек после отпуска не планирует возвращаться на прежнее место работы, то и материальная помощь с целью поощрения ему не положена.
- Женщины, уходящие в отпуск по беременности и родам, а также в отпуск по уходу за ребенком до 3 лет. Так как такой вид отдыха не является ежегодным, он не подразумевает начисление дополнительных выплат беременным девушкам, кроме тех, что предусмотрены по закону.
В законодательстве не определены конкретные категории трудящихся, которые имеют право на получение материальной поддержки от предприятия.
Однако работники бюджетных структур более защищены, чем сотрудники коммерческих организаций, так как надбавка к их отпускным выплатам обязательна и не зависит от конечного результата труда и трудовых функций.
Согласно ст. 135 ТК РФ, дополнительная помощь, в том числе и материальная поддержка, вместе с локальными актами компании устанавливается и нормами законодательства федерального уровня.
Получается, что рассчитывать на мат.помощь может любой сотрудник, который:
Стоит отметить, что такая выплата может быть перечислена только по заявлению работника, а не автоматически при уходе на заслуженных отдых.
Размер денежной суммы по Трудовому кодексу
Процедура расчета и начисления материальной помощи определена в документах государственного учреждения, таких как:
- трудовой или коллективный договор, а также доп.соглашения к нему;
- специальные приказы или положения руководителя.
Как правило, размер поощрения зависит от уровня заработной платы сотрудника, его окладной части и тарифной ставки.
Также могут быть учтены личные качества работника, общий стаж трудовой деятельности в данном учреждении и другое.
Конечная сумма поощрения будет рассчитана бухгалтерией организации, без учета различного рода надбавок, премий и т.д., исключено исходя из оклада сотрудника.
Например, размер мат.помощи для госслужащих составляет два среднемесячных оклада, а для всех остальных сотрудников бюджетных компаний, выплата может составлять от 1 до 3 ежемесячных окладов.
Сроки выплаты при очередном ухода на отдых
Срок выплаты мат.помощи прописывается в соответствующем приказе, подписанном работодателем.
Если поощрение приурочено к уходу сотрудника в ежегодный оплачиваемый отпуск, то и денежная поддержка будет выплачена вместе с отпускными. По закону, компенсация выплачивается за три дня до начала отпуска.
Бывают ситуации, когда работодатель, в силу каких-то финансовых сложностей или нюансов, может произвести перечисление денежных средств после или до отпускных, вместе с авансом за текущий месяц, или заработной платой.
Начисляется ли районный коэффициент?
Согласно законодательству, а именно ст. 316 ТК РФ ч.1,3, размер районного коэффициента определяет Правительство России. Данная сумма относится к расходам на оплату труда.
Так как материальная помощь не относится к расходам на оплату труда, а является мерой поощрения, которая выплачивается добровольно работодателем, районный коэффициент на эту сумму начисляться не будет.
Налогообложение — облагается ли НДФЛ и страховыми взносами
Что касается налогообложения, механизм расчета налогов довольно прост: размер материальной помощи, который составляет меньше 4000 рублей за отработанный календарный год, не облагается НДФЛ.
Если денежная сумма выше указанной величины 4000 рублей, то на сумму превышения будут начислены страховые взносы в размере 30% и удержан налог на доходы с физических лиц (НДФЛ) по ставке 13%.
Для наглядности, разберем пример:
Исходные данные:
Иванов И.И. имеет право на выплату материальной помощи при уходе в очередной отпуск в размере 50% от окладной части, его ежемесячный оклад составляет 30000 рублей.
Расчет выглядит следующим образом:
Сумма выплаты: 30000*0,5=15000 рублей.
Налоговая база: 15000-4000=11000 рублей.
Налогообложение НДФЛ: 11000*0,13=1430 рублей.
В итоге, Иванов И.И. получит отпускные вместе с матпомощью в размере 43570 рублей (30000+(15000-1430)).
Выдается ли при увольнении работника?
В том случае, если работник решил уволиться по собственному желанию, в последний рабочий день он должен получить полный расчет заработной платы и компенсацию за неиспользованный отпуск.
Но это правило не относится к материальной помощи от работодателя, так как такая сумма может быть начислена только при уходе на очередной оплачиваемый отдых.
Таким образом, получается, что при увольнении никаких материальных поощрений со стороны нанимателя не положено. Однако можно найти решение данного вопроса, если у работника имеются неиспользованные дни отпуска.
Он может сначала уйти в ежегодный отпуск, получить вместе с отпускными материальные выплаты, а уже потом написать заявление и уволиться.
Но не стоит забывать, что если работник уволен по инициативе работодателя, а не по собственной воле, то ему могут не предоставить очередной отпуск с последующим увольнением.
Выводы
Иными словами, можно сказать, что финансовая поддержка со стороны нанимателя работникам бюджетных структур предусмотрена законодательством, хотя и носит поощрительный характер.
Получить такую выплату может любой сотрудник вместе с положенными отпускными 1 раз в год, по письменному заявлению, написанному предварительно перед уходом на отдых.
Если размер поощрения превышает сумму 4000 рублей, то она подлежит налогообложению НДФЛ и страховых взносов в размер 13% и 22%.
При увольнении сотрудника из компании, никаких материальных поощряющих выплат не предусмотрено, кроме компенсации за неиспользованные дни отпуска.
Источник: https://azbukaprav.com/trudovoe-pravo/materialnaya-pomoshh/vazhnoe-matpom/k-otpusku.html







