

Налог на имущество по кадастровой стоимости в 2019 году — рассчитать, для юридических лиц, ставка
Рассмотрим новые правила уплаты налога на имущество по кадастровой стоимости в 2019 году и уточним некоторые нюансы данного вопроса.
Налоговое законодательство нашей страны регулярно обновляется и меняется. Поэтому, каждый гражданин РФ обязан следить за всеми поправками для того, чтобы в дальнейшем не иметь никаких проблем.
Последняя новость, которая создала достаточно много шума – это изменения в правилах уплаты налога на имущество по кадастровой стоимости.
Некоторым людям многие моменты стали непонятны, поэтому постараемся разобраться во всех изменениях более подробно.
Необходимые аспекты
Налог на имущество по кадастровой стоимости – это обязательный налог, который выплачивается как физическими, так и юридическими лицами.
В 2019 году данный налог «потерпел» некоторые изменения, с которыми обязательно нужно ознакомиться.
Важные понятия
Ранее налог на имущество рассчитывался с учетом инвентаризационной стоимости объекта.
В 2019 году в налоговом законодательстве произошли изменения, и теперь данный налог рассчитывается по кадастровой стоимости объекта.
Кадастровая стоимость недвижимого имущества включает в себя следующие основные факторы:
- общая площадь недвижимого имущества;
- дата возведения недвижимого имущества (в случае с квартирой – дата возведения дома);
- место расположения недвижимости в городе;
- средняя стоимость одного квадратного метра в городе, где находится недвижимость;
- инфраструктура, которая прилегает к дому.
Куда обратиться
Для того чтобы узнать, действительно ли Вы должны выплачивать налог на имущество, а также получить сумму, которую необходимо выплатить в случае чего, Вам необходимо обратиться в налоговую службу по месту регистрации.
Ответственные сотрудники налоговой службы разъяснят все нюансы выплаты данного налога, а также произведут полный расчет.
Законодательная база
Главный законодательный документ по данному вопросу – это Налоговый Кодекс Российской Федерации, а точнее его глава под номером 32.
Именно тут рассматриваются такие основные вопросы:
- кто является плательщиком данного налога на имущество;
- какое имущество попадает под объект налогообложения;
- порядок расчета суммы налога;
- какие предусмотрены льготы и для кого;
- сроки уплаты налога;
- порядок уплаты налога и др.
Другими словами, в данной главе указана вся необходимая и актуальная информация по данному вопросу.
Как происходит уплата налога на имущество по кадастровой стоимости
Уплата налога на имущество происходит следующим образом:
- Ответственный сотрудник налоговой службы рассчитывает сумму платежа, которую должен оплатить человек за недвижимость, которая находится в его собственности.
- Гражданин уплачивает предоставленную ему суму, если он согласен с расчетом. Если он не согласен с начисленной суммой, то он обязан предоставить налоговой службе аргументы для пересчета.
Рассмотрим более подробно, каким образом происходит расчет налога, какие существует особенности его выплаты и кто может не платить.
Виды объектов недвижимости
Налог платится по следующим видам недвижимости:
- квартиры в многоэтажных домах;
- частные дома индивидуального жилищного строительства;
- отдельные комнаты и помещение;
- гараж;
- парковочные места (а точнее машиноместо, которое закреплено за конкретным человеком);
- объект недостроенной недвижимости;
- единый недвижимый комплекс.
Под понятием единый недвижимый комплекс имеется в виду определенное количество построек, которые объединены технологически, а также по документам находятся на одной территории.
Особенности выплаты
Налог на имущество по кадастровой стоимости обязаны выплачивать как физические, так и юридические лица. Но, нужно учесть, что выплаты для данных категорий слегка отличаются.
Обратите также внимание на сроки уплаты данного налога. Вы обязаны выплатить долг не позже 1 декабря. В противном случае Вам могут быть начислены штрафные санкции.
Данный налог выплачивается не по месту жительства человека, на которого зарегистрировано имущество, а по фактическому месту нахождения объекта недвижимости.
Для физических лиц
Каждый человек, который владеет недвижимым имуществом, обязан раз в год выплачивать налог на его собственность.
База начисления для налога – это кадастровая оценка согласно Единого государственного реестра налогоплательщиков.
В обязательном порядке ответственный сотрудник налоговой службы, который делает расчет, обязан учитывать все льготы и скидки, которые положены человеку.
Никаких других особенностей выплаты данного налога для физических лиц не существует.
Для юридических лиц
Юридические лица обязаны оплатить налог на имущество по кадастровой стоимости в нескольких случаях:
- недвижимость находится на балансе предприятия;
- недвижимость принадлежит к основным средствам предприятия.
Перечень объектов, которые «попадают» под налогообложение:
- сооружения, которые предназначены для торговли;
- здания административно-управленческих комплексов;
- нежилые помещения, которые используются для офисов, мест общественного питания;
- служебные помещения, которые не находятся на балансе предприятия (например, жилье, которое предоставляется сотрудникам в качестве служебного);
- недвижимое имущество, владельцем которого является иностранное предприятие без представительства в нашей стране.
Налоговая ставка для юридических лиц устанавливается органами местного самоуправления.
Особенности ставок по данному вопросу
На данный момент времени действуют следующие ставки:
| Стоимость недвижимого имущества | Ставка налога |
| До 10 миллионов рублей | 0,1 % |
| От 10 до 20 миллионов рублей | 0,15 % |
| От 20 до 50 миллионов рублей | 0,2 % |
| От 50 до 300 миллионов рублей | 0,3 % |
| От 300 миллионов рублей | 2 % |
| Гаражи и парковочные места | 0,1 % |
| Незавершенное строительство | 0,3 % |
| Другое недвижимое имущество | 0,5 % |
Как видим, больше всего придется заплатить людям, которые владеют дорогостоящей элитной недвижимостью.
Обратите внимание на то, что это база налоговых ставок. Местная власть может корректировать данные ставки на свое усмотрение в зависимости от уровня жизни в регионе.
Поэтому, для того, чтобы знать, какие конкретно ставки установлены в Вашем городе, Вам нужно обратиться в ближайшую налоговую службу.
Как рассчитать суммы оплаты
Человек, который владеет недвижимым имуществом, не должен самостоятельно рассчитывать суммы оплаты налога.
Это обязанности ответственных сотрудников налоговой службы. Однако некоторые люди предпочитают проверять расчеты, которые производятся налоговой службой.
Это делается для того, чтобы понять, действительно ли сумма была рассчитана правильно, а также для того, чтобы заранее знать, сколько предстоит уплатить в бюджет государства.
Порядок расчета следующий:
- Для начала определяется размер налога от кадастра.
- Рассчитывается инвентаризационный платеж.
- Определяется разница между размером налога от кадастра и инвентаризационным платежом.
- Результат, который был получен в третьем действии, умножается на коэффициент понижения.
- К полученному результату необходимо прибавить инвентаризационный налог.
Формула данного расчета выглядит следующим образом:
С = (К*КС – И*ИС)*КФ + И*ИС
Где:
- С – сумма налога, которую нужно будет оплатить в бюджет;
- К – кадастровая оценка недвижимого имущества;
- КС – ставка согласно кадастра;
- И – инвентаризационная стоимость недвижимого имущества;
- ИС – ставки инвентаризационного налога;
- КФ – коэффициент.
Актуальные коэффициенты понижения на данный момент времени:
| В 2019 году | 0,4 |
| В 2019 году | 0,6 |
| В 2019 году | 0,8 |
Предоставление льгот и вычетов
Существуют определенные категории людей, которые имеют право на получение дополнительных льгот от государства по налогообложению, а также имеют возможность вовсе не платить данный налог.
Итак, следующие категории населения полностью освобождаются от уплаты налога на имущество:
- инвалиды первой и второй группы;
- люди, которые являются инвалидами с самого детства;
- все категории ветеранов;
- люди, которые стали жертвами радиации;
- люди, которые принимали непосредственное участие в различных термоядерных испытаниях;
- пенсионеры;
- люди, которые принимали участие в ликвидации последствия ядерных аварий на военных объектах.
Обратите внимание на то, что государство строго контролирует вопрос о предоставлении льгот.
Некоторые граждане стараются оформить свою недвижимость на льготника для того, чтобы освободить себя от уплаты налога.
Но, обмануть налоговую не получится. Освобождение и льготы предоставляются только на один выбранный объект каждого вида недвижимости.
Это означает, что оформить две квартиры на льготника и освободиться от уплаты налога не получится. Только одна недвижимость попадет под «освобождение».
Единственный выход из ситуации – это оформление на льготника дома, квартиры, гаража и другого объекта недвижимости.
Каким образом можно оспорить оценочные действия
Очень часто люди сталкиваются с тем, что кадастровая стоимость является слегка завышенной. Особенно это касается объектов недвижимости старой постройки приблизительно 60-х и 70-х годов.
Данные здание устарели как морально, так и физически. В реальности амортизационный износ больше в 2 раза настоящей стоимости такого объекта. Но, у государства совершенно другое мнение на данный счет.
Именно поэтому и возникает вопрос, можно ли оспорить оценочные действия, а также, как правильно это сделать.
Существует два способа решения данной проблемы:
- Обратиться с иском в суд.
- Обратиться в местное подразделение Росреестра и требованием назначить специальную комиссию по рассмотрению данного вопроса и пересмотре оценки недвижимого имущества.
Если Вы самостоятельно обнаружили ошибки в расчетах налоговой службы и готовы это доказать, то Ваши действия могут быть следующими:
- Необходимо составить и отправить письменную претензию в налоговую службу. В ней нужно указать перечень всех ошибок, которые были допущены в расчетах, а также указать, что Вы требуете вернуть переплату.
- Дождаться письменного ответа на Вашу претензию от ответственного сотрудника налоговой службы.
- Если Ваша претензия была проигнорирована или Вы не согласны с ответом, который получили – отправляйтесь в суд для того, чтобы отстоять свою правоту.
Будьте готовы к тому, что весь судебный процесс по данному вопросу может затянуться надолго. А исход, к сожалению, не всегда может быть в Вашу пользу.
Поэтому, лучше несколько раз все перепроверить, прежде чем начинать портить отношения с налоговой службой.
Для того чтобы не иметь проблем с налоговой службой, нужно всегда следить за всеми изменениями в налоговом законодательстве.
Особенно это касается налога на имущество по кадастровой стоимости, который потерпел изменения в 2019 году.
: налог на недвижимое имущество по кадастровой стоимости с 2019 года
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: https://posobieguru.ru/nalogi/na-imushhestvo-po-kadastrovoj-stoimosti/
Пошаговая инструкция по расчету налога на имущество с кадастровой стоимости
Налог на имущество с кадастровой стоимости рассчитывается для всех налогоплательщиков вне зависимости от применяемой системы налогообложения. Как правильно рассчитать налог с кадастровой стоимости? Какую ставку применять? Где узнать стоимость объекта налогообложения? Какие льготы предусмотрены для этого налога? Рассмотрим последовательность определения налога, рассчитываемого от кадастровой стоимости.
Закон региона о налоге на имущество от кадастровой стоимости
Перечень объектов, облагаемых от кадастровой стоимости
Величина кадастровой стоимости, необходимой для расчета
Определение налоговой базы
Какой может быть ставка?
Расчет налогового платежа
Применяем льготы
Итоги
Закон региона о налоге на имущество от кадастровой стоимости
Возможность уплаты налога по кадастровой стоимости в регионе вводится законом субъекта РФ. Такой закон может быть принят только после утверждения результатов определения кадастровой стоимости недвижимости (п. 2 ст. 372, п. 2 ст. 378.2 НК РФ).
Например, в Москве особенности определения налоговой базы в отношении отдельных объектов недвижимого имущества определяет Закон г. Москвы от 05.11.2003 № 64 «О налоге на имущество организаций».
Если закона нет, то процедура расчета для вас закончена.
О том, где можно выяснить, принят ли в регионе соответствующий закон, читайте в статье «Все больше регионов переходят на налогообложение недвижимости исходя из кадастровой стоимости».
Перечень объектов, облагаемых от кадастровой стоимости
Недвижимость, подлежащая обложению налогом, должна быть включена в перечень объектов, в отношении которых налоговая база определяется как кадастровая стоимость. Этот перечень формирует уполномоченный орган исполнительной власти вашего субъекта РФ (пп. 1 п. 7 ст. 378.2 НК РФ).
Перечень на текущий год должен быть сформирован не позднее 1 января. Он направляется в налоговые органы по месту нахождения соответствующих объектов недвижимости и размещается на официальном сайте исполнительного органа или на сайте субъекта РФ.
Обратите внимание, в перечне приводится конкретный объект недвижимости (например, здание), с указанием его кадастрового номера, полного адреса и кода КЛАДР. Если свою недвижимость в перечне вы не обнаружили, процедура расчета закончена.
Подробнее о том, какие объекты могут войти в перечень, читайте в материале «По каким объектам недвижимости налоговая база рассчитывается исходя из кадастровой стоимости?».
Величина кадастровой стоимости, необходимой для расчета
Налоговая база определяется как кадастровая стоимость объекта по состоянию на 1 января года, который является налоговым периодом (п. 2 ст. 375 НК РФ). Следовательно, уплата налога возможна только если эта стоимость определена. Если нет, обязанность по уплате налога у вас не возникнет в связи с отсутствием налоговой базы (п. 2 ст. 375, подп. 2 п. 12 ст. 378.2 НК РФ).
После того, как вы установили кадастровую стоимость, можно переходить к определению налоговой базы и расчету налога (авансовых платежей).
О том, где можно выяснить величину нужной кадастровой стоимости, читайте в статье «Как узнать кадастровую стоимость имущества?».
Внимание! Если кадастровая стоимсоть установлена судом с учетом НДС, то налогооблагаемой базой признается стоимость иущества без учета налога. Подробности см.здесь.
Определение налоговой базы
Если вы – собственник всего объекта недвижимости, то налоговая база по налогу равна его полной кадастровой стоимости.
Если вам принадлежит часть объекта, а кадастровая стоимость определена для него в целом (например, помещение в здании), налоговой базой будет доля кадастровой стоимости исходя из доли площади помещения в общей площади здания (п. 6 ст. 378.2 НК РФ).
См. также «Как платить налог по «кадастровому» имуществу в общей собственности?».
Например, вам принадлежит помещение, площадью 300 кв. м в здании площадью 3 000 кв. м. Кадастровая стоимость здания 30 млн руб.
Тогда налоговая база по вашему помещению составит 3 млн руб. (30 млн × 300 / 3 000).
Как считать налог на имущество при изменении кадастровой стоимости с 2019 года читайте здесь.
Кроме того с 2019 года отменен налог на движимое имущество. Подробности в материале «Налог на движимое имущество отменили».
Какой может быть ставка?
Ставки налога на имущество устанавливаются законами субъектов РФ (п. 1 ст. 380 НК РФ).
При этом ставка по «кадастровой» недвижимости, начиная с 2016 года, не может быть больше 2%, независимо от региона (п. 2 ст. 380 НК РФ).
Рассмотрим как правильно осуществить расчет налога на имущество по кадастровой стоимости.
Расчет налогового платежа
Сумма налога за год определяется по формуле:
НнИ = Налоговая база × Налоговая ставка
Если в вашем регионе установлены отчетные периоды и уплата авансовых платежей, платеж за отчетный период (например, за 1 квартал) нужно рассчитать исходя из ¼ кадастровой стоимости (доли стоимости) объекта (подп. 1 п. 12 ст. 378.2 НК РФ):
АП = Налоговая база × ¼ × Налоговая ставка
В этом случае сумма налога к уплате по итогам года будет равна разнице между исчисленной суммой налога за год и суммой авансовых платежей.
Пример
Кадастровая стоимость объекта недвижимости равна 10 млн руб. Ставка налога – 1,5%. Тогда:
- годовая сумма налога составит 150 000 руб. (10 000 000 × 1,5%);
- авансовые платежи по итогам 1 квартала, полугодия и 9 месяцев будут равны 37 500 руб. (10 000 000 × ¼ × 1,5%);
- сумма налога к уплате по итогам года – 37 500 руб. (150 000 – 3 × 37 500).
Однако если право собственности на объект недвижимого имущества возникло или прекратилось в течение отчетного периода, то сумма налога за налоговый период и авансового платежа за отчетный период определяется исходя из количества полных месяцев владения им. Формулы для расчета такие:
АП = Налоговая база × ¼ × Налоговая ставка × Количество полных месяцев владения объектом недвижимости в отчетном периоде/3;
- для полной суммы налога за год:
НнИ = Налоговая база × Налоговая ставка / Количество полных месяцев владения объектом недвижимости в году/12.
Полным месяцем владения с 2016 года считается тот, в котором право на объект возникло до 15 числа или утрачено после 15 числа (п. 5 ст. 382 НК РФ).
Применяем льготы
Если вы имеете право на льготу, предусмотренную в отношении начисляемого налога гл. 30 НК РФ или законом региона, то у вас есть возможность либо вообще не платить этот налог, либо уменьшить его величину. Документы, подтверждающие право на льготу, необходимо будет представить в ИФНС.
Итоги
Налог на имущество по кадастровой стоимости рассчитывается всеми налогоплательщиками вне зависимости от применяемой системы налогообложения. О том как правильно рассчитать величину налога к уплате мы рассказали в данной статье.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/nalog_na_imuwestvo/raschet_ischislenie_naloga_na_imuwestvo_organizacij/poshagovaya_instrukciya_po_raschetu_naloga_na_imuwestvo_s_kadastrovoj_stoimosti/
Как начислить налог на имущество организаций
Чтобы произвести нечто, интересное покупателям, нужно что-то иметь. Как минимум деловую хватку и предпринимательскую смекалку, еще лучше — полезные связи. Но в большинстве случаев не обойтись и без материальной базы. Для производственного предприятия потребуется оборудование для изготовления продукции, для торговой компании – складские помещения, для офиса – минимум компьютерная техника и мебель.
А за удовольствие, в том числе обладания чем-то, придется платить. В данном случае – налог на имущество. Как начислить налог на имущество организаций, учесть региональные особенности, воспользоваться льготами? Этот волнующий вопрос — тема сегодняшней статьи.
статьи:
1. Налогоплательщики налога на имущество организаций
2. Что облагается налогом на имущество организаций
3. Освобождение от налога на имущество организаций
4. Особенности уплаты налога на имущество организаций
5. Как начислить налог на имущество организаций
6. Размер налога на имущество организаций
7. Примеры расчета налога на имущество организаций
8. Счет учета налога на имущество в бухгалтерском учете
9. Отчетность по налогу на имущество организаций
10. Оплата налога на имущество организаций
Итак, идем по порядку.
1. Налогоплательщики налога на имущество организаций
Налог на имущество организаций установлен главой 30 Налогового кодекса РФ (НК РФ) и законодательством регионов.
Налогоплательщики налога на имущество организаций — российские и иностранные организации, в том числе и не ведущие деятельность в России через постоянные представительства.
Платят налог те компании, у которых есть объект налогообложения налогом (ст.373 НК). Компании на общей системе налогообложения (ОСНО) платят налог на любое имущество, находящиеся на балансе организации.
Компании, применяющие специальные режимы налогообложения (УСН, ЕВНД, ЕСХН), только по некоторым видам имущества, об этом далее.
2. Что облагается налогом на имущество организаций
Чтобы начислить налог на имущество организаций, нужно знать объект налогообложения. Налогом облагается движимое и недвижимое имущество организаций, учитываемое в качестве основных средств (ОС) на счете 01 и доходные вложения в материальные ценности, учитываемые на счете 03.
Такое имущество может не только использоваться самой организацией, но и быть переданным ей другим лицам (юридическим и физическим) во временное владение, распоряжение, доверительное управление, внесено в совместную деятельность или может быть получено по концессионному соглашению (ст.374).
Недвижимое имущество – это любая недвижимость, кроме земель и объектов природопользования. Это имущество, переместить которое без нанесения вреда имуществу невозможно.
Также к недвижимому относят и другие, более «экзотические» виды имущества:
- самолеты и другие воздушные суда, подлежащие госрегистрации,
- речные и морские суда, подлежащие госрегистрации,
- машино-места, являющиеся частями зданий в том случае, если их границы зафиксированы по правилам кадастрового учета.
Движимое имущество – это прочее имущество, не отнесенное к недвижимости. Это могут быть станки, автомобили, компьютерная техника.
Организации, которые работают на ОСНО, платят налог и по движимому, и по недвижимому имуществу. Что касается спецрежимников, то для них правила такие:
- Организации на УСН и ЕНВД платят налог по следующей недвижимости: административно-деловые центры, торговые центры, нежилые помещения для размещения офисов, торговых объектов, объектов общественного питания и бытового обслуживания, по которым определяется кадастровая стоимость (п.2 ст.346.11, ст.378.2)
- Организации на ЕСХН по недвижимости, используемой в основной деятельности, налог на имущество не платят. Остальная недвижимость сельхозпроизводителей подлежит налогообложению.
3. Освобождение от налога на имущество организаций
В ст.374 перечислено имущество, которое не является объектом налогообложения. Например, движимое имущество, относящееся к 1 и 2 амортизационным группам согласно Классификатору ОС (при этом не важно, какой полезный срок установлен для имущества 1 и 2 групп в бухгалтерском учете), объекты культурного наследия, суда, зарегистрированные в Российском международном реестре судов и др.
Пример 1
Имущество относится ко 2 группе. По информации завода — изготовителя срок полезного использования – 7 лет. Возможно ли в этом случае освобождение от налога на имущество организаций? Такое имущество не является объектом по налогу на имущество организаций. Если у компании другого имущества нет, декларацию и расчет по налогу на имущество предоставлять не требуется.
Также от налога на имущество освобождены:
- Организации на УСН и ЕНВД по движимому имуществу,
- Организации на ЕСХН по имуществу, не используемому в основной деятельности.
Перечень организаций и имущества, для которых действует освобождение от налога, приведен в статье 381 НК РФ «Налоговые льготы». Например, полностью освобождены от налога религиозные организации и организации и учреждения уголовно-исполнительной системы. Организации инвалидов освобождаются от налога на имущества при соблюдении определенных условий.
С 2018 года льготы по налогу на движимое имущество, приобретенное после 2013 года, действуют в том случае, если такие льготы установлены региональным законодательством.
С 2018 года региональные власти могут установить дополнительную льготу по имуществу не старше 3 лет.
4. Особенности уплаты налога на имущество организаций
Особенности налога на имущество организаций определяются видом имущества:
- База для расчета налога для движимого имущества и имущества, для которого не установлено правило определять его стоимость как кадастровую стоимость объекта определяется как среднегодовая остаточная стоимость объектов в бухгалтерском учете. На эту величину окажет прямое влияние ваша учетная политика, о ней читайте тут.
- База для расчета налога на имущество, по которому определяется кадастровая стоимость, рассчитывается от его кадастровой стоимости. К такому имуществу относятся бизнес-центры и торговые комплексы, другая недвижимость, предназначенная для размещения офисов и торговых площадей и недвижимость, принадлежащая иностранным владельцам.
Рассмотрим особенности налога на имущество организаций для первого случая.
По имуществу, указанному в п. 25 статьи 381 НК РФ в зависимости от того, установлены региональные льготы или нет, а если установлены, то, в каком размере, можно выделить 4 основных случая:
- Льгота региональными властями не установлена. В этом случае движимое имущество облагается налогом на имущество по ставке 1,1%.
- Льгота установлена для движимого имущества без указания срока нахождения имущества на балансе организации и каких-либо еще ограничений (ставка налога 0%). Налог по такому имуществу равен нулю.
- Имущество может льготироваться частично. Например, В Еврейской автономной области в отношении движимого имущества организаций, указанного в п. 25 ст. 381 НК РФ, налоговая ставка установлена на 2018 год в размере 0,5%.
- Некоторые регионы, например Санкт-Петербург, ввели льготу для движимого имущества не старше 3 лет.
5. Как начислить налог на имущество организаций
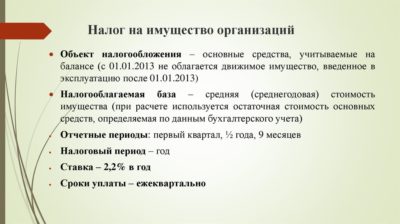
Выше мы определили, когда налог на имущество организаций может быть рассчитан исходя из среднегодовой (остаточная стоимость) имущества. В этом случая налог за год рассчитывает следующим образом:
- суммируется остаточная стоимость имущества на первое число каждого месяца года и на первое число месяца, следующего за отчетным годом,
- сумма делится на 13 (число месяцев в периоде + 1),
- полученная сумма среднегодовой стоимости имущества умножается на ставку налога.
Авансовый платеж рассчитывается аналогично.
При расчете налога на имущества исходя из кадастровой стоимости кадастровая стоимость имущества умножается на ставку налога. Кадастровая стоимость берется по состоянию на 01 января отчетного года и в течение года не меняется. Авансовый платеж принимается равным ¼ от годового налога.
Подведем небольшой итог.
Как начислить налог на имущество – краткая инструкция:
- Определяем, является ли имущество объектом налогообложения,
- Проверяем, есть ли льготы по нашему имуществу. Если есть, уточняется размер условия их применения. Например, пониженную ставку налога.
- Решаем, базой по налогу является среднегодовая или кадастровая стоимость объекта.
- Находим ставку налога для нашего имущества.
- Рассчитываем налог. Заполнить платежное поручение поможет эта статья.
6. Размер налога на имущество организаций
Размер налога на имущество зависит от стоимости имущества (базы по налогу на имущество) и ставки налога.
В общем случае ставка налога на недвижимость для имущества, по которому объект налогообложения определяется исходя из среднегодовой стоимости, составляет 2,2 %.
Регионом могут быть предусмотрены льготы, а 2,2% — это максимальная ставка (ст.380 НК). Для имущества, стоимость которого берется по кадастровой стоимости, максимальная ставка – 2 %.
Для некоторых видов имущества установлены пониженные ставки. Например, магистральные трубопроводы облагаются по ставке 1,9 процента.
Существуют перечни объектов основных средств, которые облагаются налогом либо по нулевой ставке. Например, объекты магистральных газопроводов, объекты газодобычи, объекты производства и хранения гелия и др., входящие в перечень распоряжения №2595-р от 22.11.2017 г. Правительства РФ.
Для движимого имущества максимальный размер налога на имущество организаций для движимого имущества с 3 по 10 амортизационные группы в 2018 году – 1,1 %. На региональном уровне могут быть установлены пониженные ставки для определенных видов имущества или в течение какого-то срока их эксплуатации, а также для отдельных категорий налогоплательщиков.
Какие настройки предусмотрены в программе 1С: Бухгалтерия для налога на имущество, смотрите в видео:
7. Примеры расчета налога на имущество организаций
Пример 2
На балансе есть движимое имущество 5 группы (среднегодовая стоимость 3 млн. руб.), льгота регионом не установлена, недвижимость кадастровой стоимостью 5 млн. руб. по состоянию на 1 января. Определить, что облагается налогом на имущество и размер налога за год (без учета авансовых платежей). Ставки налога – максимальные, установленные НК.
Решение
- Налог по движимому имуществу 3 000 000,00 * 1,1% = 33 000,00
- Налог по недвижимому имуществу 5 000 000,00 * 2,0% = 100 000,00
Пример 3
Как начислить налог на имущество организаций за год, если на балансе есть движимое имущество 3 группы, в регионе установлена пониженная ставка 0,6 % на такое имущество. Среднегодовая стоимость 2 млн. руб.
Решение
Налог за год составит сумму, равную 2 000 000,00 * 0,8% = 16 000,00
Пример 4
Есть движимое имущества 4 группы. Имущество введено в эксплуатацию с 10.02.2015. В регионе с 2018 года установлена льгота по движимому имуществу на старше 3 лет в виде снижения ставки до 0,5%. Среднегодовая стоимость имущества:
Источник: https://azbuha.ru/prochie-nalogi/nachislit-nalog-na-imushhestvo-organizacij/
Налог на имущество организаций в 2026 году
Налог на имущество организаций – это один из обязательных налогов ОСНО для юридических лиц (в том числе иностранных). ИП, в свою очередь, платят налог на имущество, как физические лица (более подробно здесь).
Примечание: налог на имущество организаций – это региональный налог, вводимый в действие законами субъектов РФ. Власти регионов могут самостоятельно устанавливать ставку по налогу (в пределах установленных НК РФ), порядок и сроки уплаты, льготы, особенности расчета базы по налогу.
Кто освобожден от уплаты налога на имущество организаций
Перечень организаций, освобождаемых от обязанности уплаты данного налога, перечислен в п. 1.2 ст. 373 НК РФ.
Объект налога на имущество организаций
Для российских организаций объектом налогообложения является движимое и недвижимое имущество, учитываемое на балансе организации в качестве объекта основных средств (счет 01).
Имущество, освобождаемое от налогообложения
Не облагаются налогом на имущество:
- Земельные участки, водные объекты и иные объекты природопользования.
- Объекты культурного наследия (памятники истории и культуры).
- Ядерные установки, пункты хранения ядерных материалов, захоронения радиоактивных отходов.
- Космические объекты.
- Суда, зарегистрированные в международном реестре судов.
- Иные объекты, указанные в п. 4 ст. 374 НК РФ.
Обратите внимание, что с 1 января 2018 года льгота, предусматривающая освобождение от налогообложения основных средств, включенных в первую или во вторую амортизационную группу (пп.8 п.4 ст. 374 НК РФ), прекращает свое действие.
Решение о продлении срока льготы или установлении ставки налога передано во власть регионам, которые, в случае, отказа от продления льготы, смогут установить ставку по данному налогу в размере не более 1,1% (на данный момент ставка налога на имущество организаций не может быть более 2,2%).
Расчет налога на имущество в 2026 году
Налог на имущество организаций рассчитывается по следующей формуле:
Налог к уплате в бюджет = Налоговая база х Ставка налога – Авансовые платежи
По общему правилу, налоговой базой является среднегодовая стоимость имущества, определяемая из остаточной стоимости (за вычетом амортизации).
Среднегодовая стоимость рассчитывается по следующей формуле:
СГС = (ОстН + ОстК) : (КМ+1)
где:
ОстН – остаточная стоимость имущества на 1 число каждого месяца;
ОстК – остаточная стоимость имущества на последнее число налогового периода (года);
КМ – количество месяцев владения имуществом в налоговом периоде;
1 – коэффициент, на который увеличивается количество месяцев владения имуществом.
Пример расчета среднегодовой стоимости
| 1 января | 1 300 000 |
| 1 февраля | 1 268 744 |
| 1 марта | 1 237 488 |
| 1 апреля | 1 206 323 |
| 1 мая | 1 174 976 |
| 1 июня | 1 143 720 |
| 1 июля | 1 112 464 |
| 1 августа | 1 081 206 |
| 1 сентября | 1 049 952 |
| 1 октября | 1 018 696 |
| 1 ноября | 987 440 |
| 1 декабря | 956 184 |
| 31 декабря | 924 928 |
Среднегодовая стоимость имущества:
(1 300 000 + 1 268 744 + 1 237 488 + 1 206 323 + 1 174 976 + 1 143 720 + 1 112 464 + 1 081 206 + 1 049 952 + 1 018 696 + 987 440 + 956 184 + 924 928) / (12м. + 1) = 1 112 471 руб.
Примечание: в отношении некоторых объектов недвижимости (перечисленных в ст. 378.2 НК РФ) налоговая база принимается равной их кадастровой стоимости на 1 января отчетного года.
Примечание: если недвижимость на 1 января отчетного года не была включена в специальный региональный перечень объектов, база по которым определяется исходя из кадастровой стоимости, или ее кадастровая стоимость не была установлена на 1 января отчетного года, база по налогу на имущество рассчитывается в общем порядке.
Ставка налога на имущество организаций устанавливается региональными властями, но не может превышать – 2,2 % (на 2018 год).
Для имущества, по которому база определяется исходя из кадастровой стоимости, ставка налога также устанавливается властями региона и не должна превышать 2% (на 2018 год).
Для движимого имущества, поставленного на учет в качестве объекта основных средств с 1 января 2013 года, ставка по налогу на имущество не может превышать 1,1%
Примечание: если ставка не установлена, она принимается равной вышеуказанным значениям (2,2% и 2% соответственно).
Примечание: в отношении ряда объектов может применяться пониженная или вообще «нулевая» ставка налога. Перечень организаций, имеющих право на уплату налога по сниженным ставкам, указан в пп. 3-3.1 ст. 380 НК РФ.
Авансы, подлежащие уплате по итогам каждого квартала, рассчитываются по следующей формуле:
Авансовый платеж = (Средняя стоимость имущества х Налоговая ставка) : 0,25
Примечание: не стоит путать среднегодовую и среднюю стоимость имущества. Среднегодовая нужна для расчета налога за год, а средняя для расчета ежеквартальных авансов.
Средняя стоимость имущества рассчитывается по следующей формуле:
СРС = (ОстН1 + ОстН2) х (КМ + 1)
где:
ОстН1 – остаточная стоимость на 1 число каждого из трех месяцев квартала.
ОстН2 – остаточная стоимость на 1 число месяца, следующего за прошедшим кварталом.
КМ – количество месяцев владения имуществом в квартале.
1 – коэффициент на который увеличивается количество месяцев владения имущество.
Пример расчета средней стоимости
| 1 января | 1 300 000 |
| 1 февраля | 1 268 744 |
| 1 марта | 1 237 488 |
| 1 апреля | 1 206 323 |
Средняя стоимость имущества:
(1 300 000 + 1 268 744 + 1 237 488 + 1 206 323) / (3м. + 1) = 1 253 139 руб.
Пример расчета авансовых платежей
Исходные данные:
Среднемесячная стоимость имущества ООО «Ромашка» за 1 квартал 2018 года составила 1 253 139 руб.
Ставка по налогу на имущество – 2,2 % (Закон города Москвы «О налоге на имущество организаций» № 64 от 05.11.2003г.).
Сумма авансового платежа к уплате за 1 квартал 2018 года составит 6 892 руб.:
(1 253 139 х 2,2 %) х 0,25
Пример расчета авансового платежа для имущества с кадастровой стоимостью
Исходные данные:
Источник: https://www.malyi-biznes.ru/sistemy/osno/nalog-na-imushestvo/







