

Налог на прибыль
Определение 1
Налог на прибыль представляет собой безвозмездный, обязательный платеж прямого типа. Его начисление осуществляется на разницу между доходами и расходами предприятия.
Определение 2
Прибылью называют разность сумм расходов и доходов организации, являющейся объектом налогообложения.
Правила взимания налогового сбора определяются положениями НК РФ (глава 25).
Плательщики и юридические лица, освобожденные от его уплаты, показаны в таблице:
| Кто платит | Кто освобожден |
| Российские юрлица, включая закрытые, открытые акционерные общества, общества с ограниченной ответственностью. | Налогоплательщики ЕНВД, единого сельскохозяйственного налога, а также те, кто осуществляет деятельность по упрощенной схеме. |
| Иностранные компании, работающие в РФ посредством представительств, признанные налоговыми резидентами в соответствии с международными соглашениями в отношении налогообложения. | Фирмы, уплачивающие налог на игорный бизнес. |
| Организации других стран, если их место фактического управления располагается в России. | Участники проекта «Инновационный центр «Сколково». |
Замечание 1
Основанием для налогового вычета является наличие объекта налогообложения. При его отсутствии обязанность платить налог аннулируется.
Законодательное и нормативное регулирование налога на прибыль
Учет налога на прибыль регулируется Федеральным законом №58-ФЗ от 6 июня 2005 года, главой 25 Налогового кодекса РФ «Налог на прибыль организации». Уплата налогового вычета контролируется федеральными органами исполнительной и законодательной власти. Отдельные вопросы относятся к компетенции управленческих структур субъектов.
В 2002 году Министерство финансов Российской Федерации был издан приказ №114н «Об утверждении Положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль». В ПБУ 18/02 продиктованы правила формирования в бухучете, порядок раскрытия в отчетности данных о расчетах налога на прибыль. ПБУ 18/02 обязаны применять все российские компании, которые являются плательщиками налога на прибыль. Исключение составляют только страховые, кредитные и бюджетные учреждения.
Замечание 2
Субъекты малого предпринимательства имеют право самостоятельно принять решение о применении ПБУ 18/02.
В основе Положения используется МСФО №12. Главный принцип стандарта заключается в отражении налоговых последствий с целью добиться более полных, прозрачных, достоверных данных о финансовом положении компании.
Согласно нормам документа сумма налога на прибыль от бухгалтерской прибыли (убытка) определяется изначально в каждом отчетном периоде. Отражается данная сумма независимо от суммы налогооблагаемой прибыли (убытка).
Затем в отчете о прибылях показываются налоговые суммы, обстоятельства для появления которых обозначились в конкретном отчетном периоде и повлияли на размер налога на прибыль, рассчитанный от бухгалтерской прибыли.
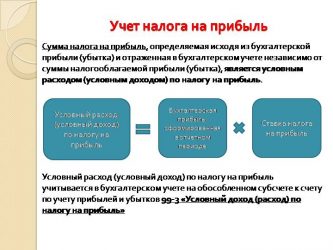
Основным понятием, которым оперирует Положение, является «условный расход (доход)».
Определение 3
Условный расход (доход) по налогу на прибыль – это сумма, которая высчитывается по бухгалтерской прибыли (убытка) и показывается в бухучете вне зависимости от суммы налогооблагаемой прибыли (убытка).
Пример 1
Прибыль ОАО «ДизельАвторемонт» в 2017 году составила 2 млн руб. Условный расход по налогу на прибыль будет равен: 2 млн руб× 20% = 400тыс.руб. В документах бухгалтерии выполняется запись: Дебет 99, Кредит 68 – 400 тыс.руб. – начислен условный расход по налогу на прибыль.
Формирование прибыли
Определение 4
Главный источник прибыли предприятия – валовой доход. Выручка от реализации продукции и услуг формируется как разница между продажной и покупной стоимостью. Прибыль вычисляется по формуле:
ПР=ВД–НДС–ИО,
где ПР – прибыль от продажи товаров, ВД – валовой доход, НДС – налог на добавленную стоимость, ИО – издержки обращения, все составляющие представляются в рублях.
Определение 5
Прибыль от финансово-хозяйственной деятельности определяется так:
ПФХД=ПР±СДР,
где ПФХД – прибыль (убыток) от финансово-хозяйственной деятельности, ПР – прибыль от реализации, СДР – сальдо внереализованных операционных доходов (расходов), все слагаемые исчисляются в рублях.
Определение 6
Для вычисления результата чистой прибыли используется выражение:
ЧП=ВП–НП,
где ЧП – чистая прибыль, ВП – валовая прибыль, НП – налог на прибыль, составляющие берутся в рублях.
Расчет налога на прибыль
Учет налога на прибыль организации предполагает четкое знание налогоплательщиком вопроса признания доходов и расходов. Налоговики в соответствии с законом допускают определять даты, на которые признаются доходы и расходы, посредством двух методик: начисления и кассовой. В первом случае дата признания отражается независимо от времени поступления средств, например, вступление в имущественные права, получение имущества. Доходы (расходы) относятся к тому отчетному периоду, к которому они имеют отношение.
Порядок признания доходов и расходов:
| Доходы | Расходы |
| При невозможности определения четкой связи между доходами и расходами, она устанавливается косвенно. Доходы распределяет налогоплательщик, используя принцип равномерности. | Дата отправки материалов и сырья в производство. |
| Для дохода с продаж датой признается дата реализации продукции, услуг и работ, имущественных прав, независимо от факта поступления денежных средств в счет их оплаты. | Для работ и услуг производственного характера на дату подписания акта приемки-передачи. |
| Дата признания внереализационных и прочих | |
| Доходов | Расходов |
| По доходам от услуг и работ на дату подписания акта приема-передачи. | Для расходов в виде налоговых сумм на дату начисления. |
| По доходам от дивидендов на дату поступления денег в кассу или на расчетный счет предприятия. | Для расчетов по договорам в соответствии с договорными обязательствами. |
При использовании кассового метода признание доходов (расходов) осуществляется по дате фактического поступления средств, имущества/фактической оплате расходов в следующем порядке:
- дата получения дохода – в день поступления денег в кассу или на счет в банке;
- оплата товара – прекращение встречного обязательства налогоплательщика перед продавцом, которое непосредственно связано с выполнением услуг, работ, передачей прав на имущество.
Замечание 3
Организация должна выбрать единую форму, как для расходов, так и для доходов. Применение разных методик не допускается.
Расчет налога на прибыль требует определения налоговой базы.
Определение 7
Налоговая база – это прибыль, которая подлежит налогообложению.
Правило вычисления:
Налоговая база=Прибыль(убыток) от реализации+Прибыль(убыток) от внереализационных мероприятий-Убытки,которые подлежатпереносу
Далее используется формула:
Размер налога=Ставка налога×Налоговая база
Расчет должен содержать:
- период определения налоговой базы;
- сумму от реализации, полученную в отчетном периоде;
- сумму расходов, произведенных в налоговом периоде, уменьшаемых сумму доходов от реализации;
- сумму внереализационных доходов;
- прибыль (убыток) от реализации;
- прибыль (убыток) от внереализационных операций;
- итоговую налоговую базу за налоговый период.
Убытки предприятия могут быть перенесены по следующим правилам:
- перенос возможно сделать не более чем на 10 лет. Убыток учитывается в любом налоговом периоде в течение этого времени;
- списание в порядке очередности, в первую очередь погашаются более ранние убытки. Вновь полученные признаются в налоговой базе только после уплаты предыдущих;
- перенос разрешается не в каждом налоговом периоде, а с перерывами;
- убыток может быть признан по итогам отчетного или налогового периодов;
- убыток разрешается переносить не только полностью, но и частями, ограничений по суммам нет;
- не допускается перенос убытков по периодам, когда фирма не вела деятельность.
ПБУ 18/02 для исчисления налога на прибыль использует показатели, которые представляют собой суммы, увеличивающие (уменьшающие) облагаемую прибыль или налог, подлежащий уплате. В бухучете они именуются:
- временная разница – признанные в бухучете затраты, которые не являются расходами с точки зрения налогового законодательства, например, представительские рекламные затраты сверх лимита;
- постоянная разница – вытекает из временной, увеличивая размер налоговой прибыли;
- отложенные налоговые активы и обязательства – фиксируются в бухгалтерском балансе как внеоборотные активы и долгосрочные обязательства;
- условный расход – показывается в отчете по дебету счета учета прибылей и убытков (субсчет по учету условных расходов по налогу на прибыль) в корреспонденции с кредитом счета учета расчетов по налогам и сборам;
- условный доход – отражается по дебету счета учета расчетов по налогам и сборам, кредиту счета учета прибылей и убытков (субсчет по учету условных доходов по налогу на прибыль);
- текущий налог на прибыль – определяется исходя из величины условного расхода (дохода), которая откорректирована на суммы постоянного налогового обязательства;
- постоянные налоговые обязательства, отложенный налог на прибыль – заносятся в отчет о прибылях и убытках.
Налоговые ставки на прибыль
Основная ставка налога на прибыль в РФ составляет 20%. 17% уходит в бюджет субъекта, 3% – в федеральный бюджет. Налоговый кодекс устанавливает специальные ставки, перечень которых представлен в таблице:
| Процент | Облагаемые доходы |
| От реализации сельскохозяйственной и рыбной продукции предприятий (ст. 346.2 НК РФ), прибыль Центробанка, связанная с регулированием денежного обращения, медицинских и образовательных организаций в соответствии (п. 1.1 ст. 284 НК РФ), социальных учреждений (п. 1.9 ст. 284 НК РФ). Доходы в виде процентов некоторых государственных и муниципальных ценных бумаг и др. | |
| 13 | Дивиденды, полученные российскими организациями от российских или иностранных компаний, а также полученные по акциям, права на которые удостоверяют депозитарные расписки (пп.2 п.3 ст.284 НК РФ). |
| 15 | Доходы в виде процентов, которые получены владельцами муниципальных, государственных ценных бумаг (пп.1 п.4 ст.284 НК РФ), дивиденды, полученные иностранной организацией по акциям российских предприятий (пп.3 п.3 ст.284 НК РФ). |
| 30 | Прибыль по ценным бумагам отечественных компаний, права на которые учтены на счетах депо (информация не предоставлена налоговикам) (п.4.2 ст.284 НК РФ). |
Пример 2
Определение налогооблагаемой базы и суммы налога на прибыль ООО «Чаровница», включая федеральный и региональный бюджеты. Квартальная прибыль составила 10 тыс. руб. Сумма полученных штрафов за нарушение договоров – 1 тыс. руб. Доход от долевого участия в капитале других компаний – 5 тыс. руб.
10 тыс.руб. +1 тыс.руб. +1 тыс.руб. = 16 тыс.руб.
16 тыс.руб. × 3% = 480руб. – налог на прибыль в федеральный бюджет.
16 тыс.руб. × 17% = 2720 руб. – налог на прибыль в региональный бюджет.
https://www.youtube.com/watch?v=5AS6GwixHGc
Налог на прибыль всего: 3200 руб.
Законодательство регулирует налоговые и отчетные периоды. Налоговым периодом считается календарный год. Отчетность предприятия обязаны предоставлять за квартал, полугодие и девять месяцев. Квартальные авансовые платежи вносятся не позднее срока, установленного для подачи налоговой декларации за соответствующий отчетный период. Ежемесячные авансовые платежи уплачиваются не позднее 28-го числа месяца, который следует за истекшим. Уплата налога по завершению налогового периода осуществляется не позднее срока, обозначенного для подачи налоговой декларации за соответствующий налоговый период.
Прибыльность предприятия, как и грамотность ведения документации по налогу на прибыль, зависит от компетентности бухгалтерских работников организации. Ответственность за правильность и своевременность уплаты обязательного платежа, ведение отчетности полностью лежит на налогоплательщике.
Если вы заметили ошибку в тексте, пожалуйста, выделите её и нажмите Ctrl+Enter
Источник: https://Zaochnik.com/spravochnik/buhgalterskij-uchet-i-audit/nalog-na-pribyl/
Регистры налогового учета по налогу на прибыль: руководство для бухгалтера
Регистры налогового учета по налогу на прибыль помогают выяснить, корректно ли заполнена декларация по налогу на прибыль, поэтому налоговые органы любят запрашивать их при своих контрольных мероприятиях — камералке, встречке и иных проверках. Статья пояснит, как правильно заполнить налоговые регистры по налогу на прибыль (далее — НП).
Нормативы о регистрах налогового учета
Чтобы заполнить налоговую декларацию по НП, то есть высчитать налоговую базу по НП за определенный период, следует собрать сведения обо всех проведенных за этот период операциях, суммировать все количественные и денежные показатели по данным первичных документов и систематизировать эти сведения в зависимости от того, к какому разделу декларации они относятся. Вот эта система при правильном разделении сведений и составит вожделенную систему налоговых регистров по налогу на прибыль (ст. 313 НК РФ).
Систему налогового учета (далее — НУ) налогоплательщик разрабатывает самостоятельно и отражает ее в Учетной политике по НУ, регулярно внося в нее дополнения в связи с изменениями налогового законодательства.
Непосредственно регистрам НУ посвящена ст. 314 НК РФ. В ней говорится о том, что аналитические регистры НУ — это своды данных, которые могут быть в любой удобной для налогоплательщика форме: таблицах, справках, иных документах группировки сведений за период, без разнесения сведений по бухгалтерским счетам. Из системы этих форм должен раскрываться порядок формирования налоговой базы по НП.
Требования к налоговым регистрам
Эти формы должны быть утверждены в приложениях к учетной политике. Заполняются они непрерывно в хронологическом порядке. Могут быть в бумажном виде, в электронном формате, на отдельных информационных носителях, в специальной программе. Обязательно назначаются люди, ответственные за корректность ведения этих регистров.
В аналитических регистрах по налогу на прибыль, разработанных самостоятельно, должны присутствовать следующие реквизиты: наименование, период/дата составления, измерители операции в натуральном (при возможности) и денежном выражении, наименование хозоперации и подпись с расшифровкой ответственного за составление сотрудника.
Организации следует приложить все усилия к защите от несанкционированных вмешательств и исправлений регистров НУ.
Обнаруженную в регистре ошибку можно устранить путем ее исправления. Исправление обязательно подтверждается обоснованием (объяснением причины) с указанием даты и подписи ответственного лица.
Некоторые автоматизированные бухгалтерские программы, в частности «1С:Бухгалтерия», формируют аналитические регистры в момент проведения операций по бухучету. Но иногда приходится формировать их вручную или с частичной автоматизацией.
Рекомендации МНС по регистрам НУ
Чтобы снять лишние вопросы при разработке налоговых регистров, налоговики в конце 2001 года издали специальные рекомендации с примерными формами таких регистров. Это неофициальный документ с номером и датой, называется он «Система налогового учета, рекомендуемая МНС России для исчисления прибыли в соответствии с нормами главы 25 НК РФ». Вышеуказанные рекомендации можно найти в любой справочной правовой системе.
Система НУ, предложенная в этом документе, выделяет 5 групп регистров:
- Промежуточных расчетов.
- Учета состояния единицы учета.
- Учета хозяйственных операций.
- Формирования отчетных данных.
- Учета целевых средств некоммерческих организаций.
Можно использовать предлагаемые формы регистров, можно разработать свои, но расчет налоговой базы за определенный налоговый/отчетный период должен раскрывать процесс формирования итоговых сумм:
- доходов от реализации за этот промежуток времени;
- расходов, относящихся к этим доходам;
- внереализационных доходов;
- внереализационных расходов;
- прибыли от реализации и от внереализационных операций.
С целью создания регистров НУ можно использовать данные из регистров бухгалтерского учета: обороток по счетам, карточек, анализов счетов и т. д. Это разрешено Налоговым кодексом РФ, если налоговый и бухгалтерский учет совпадают, т. е. нет нормируемых или неучитываемых расходов. Вести их можно в обычных таблицах Excel.
Предлагаем рассмотреть разницу между бухгалтерскими и налоговыми регистрами на примерах.
Образец регистра НУ доходов
Компания N заполняет декларацию по НП за полугодие. В сформированной за этот период оборотке величина сальдо на конец периода Кт 90.1, т. е. выручка за отчетный период составляет 3 674 064 руб., включая НДС 18%, расходы, относящиеся к реализации (Дт 90.2) — 2 865 828, внереализационные доходы (Кт 91.1) — 595 250, внереализационные расходы (Дт 91.2) — 699 836 руб.
Декларация по НП заполняется без учета НДС, поэтому сделаем небольшой расчет:
3 674 064 / 118 × 100 = 3 113 613 — это доход за полугодие без учета НДС, именно эту сумму и показывают в декларации по НП.
После заполнения лист 02 отчета выглядит следующим образом:
Инспекторы ИФНС при камеральной проверке полученного отчета попросили представить им для сверки налоговые регистры за 2-й квартал.
Главный бухгалтер проверяет, правильно ли заполнены регистры НУ по оборотно-сальдовой ведомости за 2-й квартал.
Строка 010 отчета (выручка с НДС) проверяется по ОСВ счета 90.1 — там указан размер выручки за период.
Вот эта оборотка:
Регистр НУ по доходам от реализации был сформирован главным бухгалтером в момент заполнения отчетности.
Проведя повторные расчеты, главный бухгалтер компании N убедился в корректности составленных налогов: все требуемые налоговиками реквизиты в регистрах присутствуют и сумма строки 010 совпадает с результатами расчетов и регистра НУ.
Пример регистров НУ по внереализационным расходам
Бывает, что какие-то расходы невозможно принять к НУ — например, в организации применялись нормируемые рекламные расходы. С целью показать пример налогового регистра по налогу на прибыль в таком случае, продолжим предыдущий пример и проверим корректность размера внереализационных расходов, указанных в том самом отчете по НП компании N.
Для этого требуется оборотка счета 91.2 — по учету прочих расходов. На самом деле мы видим, что во 2-м квартале какие-то не принимаемые к НУ расходы были произведены в организации:
После этого мы можем посмотреть регистр НУ по внереализационным расходам, чтобы проверить, нет ли ошибки в них, не засчитаны ли такие непринимаемые расходы в сумме, показанной по строке 040 листа 02 декларации по НП:
Мы убедились, что налоговый регистр заполнен правильно: ненужных в НУ расходов в нем нет; указан период, наименование регистра, даты принятия к учету первичных документов, содержание и сумма операции. Подпись с расшифровкой ответственного за ведение регистра тоже присутствует.
Сроки хранения налоговых регистров
В требовании налоговиков о представлении документов часто стоит список регистров НУ по количеству заполненных строк декларации. Штраф за каждый непредставленный документ равен 200 рублям (ст. 126 НК РФ). Они вправе применить еще и ст. 120 НК РФ за грубое нарушение правил НУ.
Расходы можно применить для уменьшения доходов только при их обоснованности и наличии первичных документов для подтверждения (п. 1 ст. 252 НК РФ).
Соответственно, в течение 4 лет (3 года возможной выездной проверки + текущий год) нужно обеспечить сохранность документов, показывающих получение доходов, осуществление расходов и уплату налогов (подп. 6 п. 1 ст. 23 НК РФ).
Не так давно Минфин напомнил, что данный срок начинается по окончании периода, в котором данный документ применялся последний раз при составлении налоговой отчетности (письмо от 19.07.2017 № 03-07-11/45829).
Источник: https://www.klerk.ru/buh/articles/480329/
Бухгалтерский учет расчетов по налогу на прибыль
Бухгалтерский учет расчетов по налогу на прибыль ведут большинство организаций для корректного формирования суммы налога. Как организовать такой учет, а также применима ли ответственность за его отсутствие, рассмотрим в нашем материале.
Какие отличия налога на прибыль в бухучете и налоговом учете?
Как вести бухгалтерский учет налога на прибыль организаций?
Как организовать налоговый учет?
Кто вправе не осуществлять бухучет налога на прибыль организаций?
Какова ответственность за неприменение ПБУ 18/02?
Итоги
Какие отличия налога на прибыль в бухучете и налоговом учете?
Для отражения операций по формированию налога на прибыль (далее — НП) применяется ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций». В соответствии с ПБУ хозсубъект должен различать бухгалтерскую прибыль и прибыль для исчисления НП. Прибыль в бухгалтерском учете (далее — БУ) корректируется на возникающие разницы между бухгалтерскими записями и налоговыми расчетами, формируя прибыль в налоговом учете (далее — НУ). Указанные разницы подразделяются на временные и постоянные (п. 3 ПБУ 18/02).
Временные разницы бывают двух видов — вычитаемые и налогооблагаемые (п. 10 ПБУ 18/02). Вычитаемые временные разницы формируют отложенное налоговое обязательство (ОНО). Такие разницы встречаются, если сумма расходов по данным НУ преобладает над суммой расходов в БУ или сумма доходов в БУ превышает сумму доходов в НУ. ОНО является произведением налоговой ставки 20% и величины разницы БУ и НУ, полученный «отложенный налог» уменьшает значение НП в текущем периоде, при этом в последующих периодах увеличивает налог.
Причинами образования ОНО могут быть, например, применение неодинаковых методов амортизации (в НУ стоимость основного средства может быть списана быстрее, чем в БУ), применение в НУ амортизационной премии (в НУ амортизационная премия учитывается в расходах, для БУ такого понятия не существует), приобретение спецодежды (в БУ стоимость одежды списывается постепенно, в НУ — сразу).
Налогооблагаемые разницы, или отложенный налоговый актив (ОНА), наоборот, встречаются при превышении расходов в БУ над расходами в НУ и превышении доходов в НУ над доходами в БУ. Например, реализация основного средства с убытком (если в БУ признается убыток сразу, а в НУ постепенно), безвозмездное получение основного средства не от учредителя (в НУ доход от полученного основного средства будет учтен сразу во внереализационных доходах, в БУ сумма дохода будет учитываться частями весь период амортизации).
Алгоритм определения ОНА аналогичен тому, что применяется при вычислении ОНО, при этом полученное значение, наоборот, увеличивает НП текущего периода, но уменьшает будущий НП.
Рассмотрим на примерах возникновение и исчисление ОНА и ОНО.
Пример 1
Сумма издержек, понесенных в связи с амортизацией основных средств по состоянию на 30.06.2016, в БУ составила 1 500 000 руб., в НУ — 1 300 000 руб.
Определим разницу между БУ и НУ:
1 500 000 – 1 300 000= 200 000.
Отметим, что образованная разница обусловлена разными правилами начисления амортизации, предусмотренными учетной политикой (далее — УП) с учетом требований ПБУ 6/01 и гл. 25 НК РФ. Такое расхождение привело к образованию ОНА в размере 20% × 200 000 = 40 000 руб. ОНА будет списываться по мере увеличения суммы амортизации в НУ.
Пример 2
При вводе в эксплуатацию основного средства организация применила амортизационную премию в соответствии с п. 9 ст. 257 НК РФ в размере 10%. Первоначальная стоимость основного средства — 7 000 000 руб.
Сумма амортизационной премии, которая может быть учтена в расходах для НУ, составила 7 000 000 × 10% = 700 000 руб. В целях исчисления БУ указанный расход не может быть учтен, т. к. ПБУ 6/01 это не предусмотрено. В учете будет образовано ОНО в сумме 20% × 700 000 = 14 000 руб., которое будет погашено после полного списания стоимости указанного основного средства.
Также ПБУ 18/02 выделяет постоянные разницы. Постоянные разницы классифицируются на постоянное налоговое обязательство (ПНО) и постоянный налоговый актив (ПНА) (п. 4 ПБУ 18/02). ПНО имеет одинаковый принцип возникновения с ОНА, т. к. ПНО увеличивает значение НП отчетного периода. Главным же отличием между двумя разницами является то, что ПНО не будет учтено в дальнейшем при расчете налога. ПНА имеет общие черты с ОНО, уменьшая налог текущего периода, но так же, как и ПНО, потом не списывается. Значение ПНО и ПНА рассчитывается как произведение разницы между БУ и НУ и ставки 20%.
Рассмотрим примеры.
Пример 3
Организация в 2015 г. понесла расходы на рекламу в сумме 850 000 руб. При этом выручка за указанный период составила 50 000 000 руб.
В соответствии с п. 4 ст. 264 НК РФ рекламные расходы в целях НП могут приниматься в значении, не превышающем 1% от выручки.
В расходах организация вправе учесть 1% × 50 000 000 = 500 000 руб.
Разница между БУ и НУ составит 850 000 – 500 000 = 350 000 руб.
ПНО — 350 000 × 20 % = 75 000 руб.
Пример 4
Налоговый орган вернул на расчетный счет организации ранее излишне уплаченный налог на имущество в сумме 300 000 руб.
В БУ указанная сумма будет отражена в доходах, при этом в НУ возврат налогов не признается доходом при определении налогооблагаемой базы при исчислении НП (подп. 21 п. 1 ст. 251 НК РФ).
Таким образом, будет сформировано ПНА 300 000 × 20% = 60 000 руб.
Как вести бухгалтерский учет налога на прибыль организаций?
В БУ НП используется счет 68, к которому открывается субсчет «Налог на прибыль» (например, 68.01).
Необходимо выделить следующую последовательность отражения в учете операций по расчету НП:
- Начисление условного расхода — Дт 99 Кт 68.01 или условного дохода — Дт 68.01 Кт 99.
Условный расход — налог, исчисленный по ставке 20% с бухгалтерской прибыли. Условным доходом является сумма налога в БУ, определенного с убытка, который образуется на основании данных БУ (п. 20 ПБУ 18/02).
Например, в соответствии с БУ сумма прибыли за 1-й кв. 2016 — 1 100 000 руб. Условный расход будет определяться как 20% × 1 100 000 = 220 000 руб.
- Отражение записей по возникшим разницам:
- Дт 09 Кт 68.01 — ОНА;
- Дт 68.01 Кт 77 — ОНО;
- Дт 99 Кт 68.01 — ПНО;
- Дт 68.01 Кт 99 — ПНА.
При этом погашение разниц будет отражено «зеркальными» проводками: Дт 68.01 Кт 09 — погашение ОНА, Дт 77 Кт 68.01 — погашение ОНО.
Отраженные в бухучете условный расход (доход), а также временные и постоянные разницы формируют на счете 68 текущий НП или убыток, значение которых будет отражено в декларации по НП.
Рассмотрим пример.
Организация отразила следующие доходы и расходы за 2015 год:
| Статья | БУ |
| Всего доходы: | 5 420 000 |
| доходы от реализации | 3 300 000 |
| безвозмездное получение имущества | 780 000 |
| прочие доходы | 1 340 000 |
| Всего расходы: | 2 165 000 |
| амортизация | 700 000 |
| оплата труда | 1 000 000 |
| представительские расходы | 65 000 |
| питание сотрудников | 150 000 |
| прочие расходы | 250 000 |
| Бухгалтерская прибыль | 3 255 000 |
В регистре по НУ организация отразит следующие доходы и расходы:
| Статья | НУ |
| Доходы: | 4 640 000 |
| доходы от реализации | 3 300 000 |
| прочие доходы | 1 340 000 |
| Расходы: | 1 840 000 |
| амортизация | 600 000 |
| оплата труда | 950 000 |
| представительские расходы | 38 000 |
| прочие расходы | 250 000 |
| Прибыль | 2 800 000 |
Таким образом, в учете организации выявлены следующие разницы между БУ и НУ:
| Вид дохода (расхода) | БУ | НУ | Разница | Причина |
| Безвозмездное получение имущества | 780 000 | 780 000 | Не является доходом в НУ согласно подп. 11 п. 1 ст. 251 НК РФ | |
| Амортизация | 700 000 | 600 000 | 100 000 | Разные способы начисления амортизации в соответствии со ст. 257 НК РФ и ПБУ 6/01 |
| Оплата труда | 1 000 000 | 950 000 | 50 000 | Разные способы формирования резерва по отпускам с учетом требований ст. 324.1 НК РФ и ПБУ 8/2010 |
| Представительские расходы | 65 000 | 38 000 | 27 000 | В НУ 4% от расходов на оплату труда: 950 000 × 4%, согласно п. 2 ст. 264 НК РФ |
| Питание сотрудников | 150 000 | 150 000 | Необоснованные расходы в целях НУ с учетом положений п. 1 ст. 252 НК РФ |
Организация 31 декабря 2015 отразит следующие проводки:
Дт 99 Кт 68 — 651 000 руб. = 3 255 000 × 20% — начисление условного расхода по НП;
Дт 09 Кт 68 — 30 000 руб. = (100 000 +50 000) × 20% — начисление ОНА;
Дт 99 Кт 68 — 35 400 руб. = (27 000 +150 000)× 20% — начисление ПНО;
Дт 68 Кт 99 — 156 000 руб. = 780 000 × 20% — начисление ПНА
Таким образом, текущий НП будет равен 560 400 руб. = 651 000 + 30 000 +35 400 – 156 000.
В отчетности по форме 2 организация отразит информацию по расчету НП в следующих строках:
- 2300 — 3 255 000 — прибыль до налогообложения;
- 2410 — 560 400 — текущий НП
- 2421 — 120 600 (156 000 – 35 400) — значение ПНА и ПНО;
- 2450 — 30 000 — сумма ОНА;
Если бы организация начислила ОНО, то значение по указанной разнице было бы показано по строке 2430.
Оплата НП будет отражена проводкой Дт 68.1 Кт 51 — 560 400 руб.
Как организовать налоговый учет?
О порядке организации НУ говорится в ст. 313 НК РФ. В соответствии с данной нормой хозсубъектам, исчисляющим НП, необходимо формировать учетную политику (далее — УП) в целях НУ. УП должна отражать основные моменты НУ, позволяющие определить возможность включения доходов и расходов в налогооблагаемую базу по налогу. Кроме того, УП содержит разработанные и применяемые организацией регистры НУ, из которых видно состав доходов и расходов, участвующих в формировании налоговой базы.
На основании данных НУ налогоплательщик составляет декларацию по НП, форма которой утверждена приказом ФНС России от 26.11.2014 № ММВ-7-3/600@.
Кто вправе не осуществлять бухучет налога на прибыль организаций?
В соответствии с ПБУ 18/02 бухучет НП не ведут (пп. 1, 2 ПБУ 18/02):
- Компании и ИП, которые не осуществляют исчисление налога. К указанным категориям относятся: спецрежимники — на УСН, ЕНВД, ЕСХН, а также выполняющие соглашение о разделе продукции и прочие лица, освобожденные от уплаты налога в соответствии с нормами гл. 25 НК РФ. Напомним, что хозсубъекты на спецрежимах уплачивают единый налог и освобождены от налогового бремени по НП.
- Кредитные организации.
- Государственные или муниципальные предприятия.
- Организация с упрощенным бухучетом. При этом в случае отсутствия у таких организаций НУ это необходимо отразить в УП.
О том, кому следует применять ПБУ 18/02, см. статью «ПБУ 18/02 — кто должен применять и кто нет?».
Какова ответственность за неприменение ПБУ 18/02?
Законодательством не предусмотрена ответственность за неприменение ПБУ 18/02. При этом в настоящее время существует 2 статьи, которые применяются в качестве наказания за несоблюдение правил ведения бухучета:
- ст. 15.11 КоАП, которая применяется в случае искажения бухотчетности более чем на 10%. За указанное нарушение предусмотрен штраф от 5 000 до 30 000 руб.
- ст. 120 НК РФ: если не применяются бухгалтерские и налоговые регистры или нарушены правила отражения расходов и доходов — наложение штрафа от 10 000 до 30 000; в случае занижения базы — наказание в размере 20% от неуплаченной суммы.
Если же налогоплательщик корректно ведет бухучет, формирует все регистры и заполняет декларацию, то для применения указанных мер наказания налоговым органам следует сначала самостоятельно применить ПБУ 18/02, чтобы определить реальную сумму НП для вычисления размера отклонений, что может представлять для них нелегкую процедуру. Но чтобы не столкнуться с вопросами со стороны налоговых органов, рекомендуем все-таки соблюдать правила, предусмотренные ПБУ 18/02.
Итоги
Применяя нормы ПБУ 18/02, организации сталкиваются с бухгалтерским учетом расчетов по налогу на прибыль, который заключается в отражении проводок по учету условного расхода (дохода), а также постоянных и временных разниц. При этом следует отметить, что действующим законодательством не предусмотрена ответственность за неприменение положений ПБУ 18/02.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/buhgalterskij_uchet/vedenie_buhgalterskogo_ucheta/buhgalterskij_uchet_raschetov_po_nalogu_na_pribyl/
Учет налога на прибыль в бухгалтерском и налоговом учете
В предпринимательской деятельности, целью которой является извлечение прибыли, необходимо вести учет. Учитывается доход, который получает предприниматель, и производимые расходы. Подводятся итоги деятельности, подсчитываются убытки или прибыль. В любом случае, надо отчитываться перед государством и платить налоги. Ключевой налог, который должна заплатить фирма на ОСНО, — это налог на прибыль. Конечно, если компания не состоит на упрощенной системе налогообложения и использует иные спецрежимы (ЕНВД, ЕСХН).
Получается, что компания должна вести бухгалтерский учет, чтобы определить финансовый результат деятельности, который показывает, как компания сработала, он требуется учредителям, инвесторам, банкам и т. п. Кроме того, она обязана вести налоговый учет, необходимый для определения базы расчета налога на прибыль. Разные виды учета ведут к различным показателям прибыли.
https://www.youtube.com/watch?v=jFBQ-XU-ATs
Основные нормативно-правые акты, регулирующие учет налога на прибыль, – Налоговый кодекс и ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций».
Учет налога на прибыль в бухгалтерском учете
Бухгалтерский учет отображает прибыль или убыток по итогам отчетного периода, этот результат используется для подсчета для уплаты в бюджет текущего налога на прибыль. Счет бухгалтерского учета для фиксации расчетов приводим ниже.
Полученная вследствие деятельности сумма прибыли или убытка (строчка 2300 отчета о финансовых результатах) умножается на действующую налоговую ставку – 20%, что приводит к созданию сумм условного дохода или условного расхода. Но это не окончательная цифра для перечисления налога, она корректируется на разницы. В их отсутствие полученная сумма будет равняться налогу к уплате.
Если у компании неважный результат деятельности, то есть убыток, то формируется условный доход путем умножения суммы убытка на ставку 20%. Проводки, отображающие его, таковы:
Кт 99, с открытием отдельного субсчета «Условный расход (доход) по налогу на прибыль» – Дт 68 (расчет налога на прибыль).
Появившаяся бухгалтерская прибыль, помноженная на 20%, – это условный расход по налогу на прибыль. Ее надо записать следующими проводками: Дт 68 – Кт 99.2.
Пример
Компания получила убыток 420 000 рублей, а в следующем отчетном периоде прибыль – 550 000 рублей. Начисляем условный доход и условный расход:
Дт 99.1 – Кт 90.9 – 420 000 рублей (отражен убыток)
Дт 68 – Кт 99.2 – 84 000 рублей (420 000 х 20%) – условный доход по налогу на прибыль.
Следующий период:
Дт 90.9 – Кт 99.1 – 550 000 рублей (отражена прибыль)
Дт 99.2 – Кт 68 – 110 000 рублей (550 000 х 20%) – условный доход компании.
Откуда берутся постоянные и временные разницы? Постоянные получаются в результате того, что некоторые расходы/доходы не учитываются в налоговом учете, а только в бухгалтерском. К примеру, у компании появился доход от внесения вклада в уставной капитал другого общества: доходы от вклада не будут признаваться в целях налогообложения. Постоянные разницы бывают в виде постоянных налоговых обязательств (ПНО), которые увеличивают сумму налога, и постоянных налоговых активов (ПНА), которые приводят к уменьшению налоговых сумм в отчетном периоде.
ПНО проводят по Дт 99.2.3 «Постоянное налоговое обязательство» и Кт 68.4.2 «Расчеты по налогу на прибыль», а ПНА по Дт 68.4.2 «Расчеты по налогу на прибыль» и Кт 99.2.3 «Постоянное налоговое обязательство».
При признании расходов или доходов в разные временные периоды, в обоих видах учета появляются временные разницы, которые делятся на вычитаемые и налогооблагаемые.
Когда для налогового учета расходы признаются позже, а доходы – раньше, чем для бухучета, то это вычитаемые разницы. К примеру, убыток при продаже основных средств списывается в налоговом учете не сразу, а в течение срока полезного использования.
Отложенный налоговый актив (ОНА) получается путем умножения вычитаемой временной разницы на 20%. При начислении ОНА образуются проводки Дт 09 – Кт 68, а при списании: Дт 68 – Кт 09.
Налогооблагаемые разницы (НВР) приводят к появлению сумм к доплате. Они получатся в результате признания расходов в налоговом учете раньше, а доходов – позже, чем в бухучете. НВР х 20% — это налоговое отложенное обязательство (ОНО).
Учет ОНО ведется следующим образом: при начислении Дт 68 – Кт 77. Если ОНО уменьшается, то Дт 77 – Кт 68.
Необходимо запомнить, что текущий налог должен всегда соответствовать сумме налога, зафиксированного в сданной налоговой декларации. Также надо не забывать делать записи в бухучете о формировании условного расхода и условного дохода.
Учет налога на прибыль в налоговом учете
Расходы помогают нам уменьшить базу, исходя из которой рассчитывается налог. Они вычитается из полученных организацией доходов, но не все расходы в налоговом учете можно записать.
По общему правилу, установленному ст. 252 НК, траты фирмы в налоговом учете должны быть:
а) обоснованными, то есть экономически необходимыми для фирмы, например, покупку кофе для сотрудников бухгалтерии нельзя списать в расходы, назвать их обоснованными нельзя;
б) подтверждены документами, оформленными корректно, в соответствии с законодательными требованиями. Это могут быть любые подтверждающие документы: проездные, приказы, отчеты о выполненной работе и т.п. Если документы представляются от иностранного государства, то они должны быть переведены на русский язык.
Но надо учесть, что у вас должен быть полный комплект – если это договор, то к нему обязательно должен быть акт выполненных работ, счет-фактура, отгрузочные документы и т.д. Когда к договору будет прилагаться только счет, такие расходы признать будет нельзя.
ИФНС рекомендует также пользоваться универсальным передаточным документом для подтверждения расходов.
в) расходы должны быть сделаны ради получения дохода, что вообще-то главное для коммерческой деятельности любой фирмы. Если же в данном месяце не будет дохода, то расход может быть все равно признан, главное, чтобы затраты были произведены по своему виду деятельности.
Если расход не отвечает хотя бы одному из вышеперечисленных требований, его нельзя будет принять, поэтому часть расходов вообще не признается в налоговом учете.
Именно первый пункт чаще всего вызывает споры с проверяющими органами, так как в НК нет четкого определения обоснованности, и инспекторы трактуют это несколько субъективно. Считается, что если у компании прибыль не очень высокая, то покупка дорогих вещей является экономически необоснованной, и нельзя это учитывать в расходах.
К примеру, у организации достаточно небольшие обороты – условные 50 000 рублей в месяц, а она делает дорогой дизайнерский ремонт за 5 млн рублей. Так же налоговики обращают внимание на расходы, которые принесли убыток в отчетном периоде, не принесли прибыль, не соответствуют основному виду деятельности.
В случае, когда налоговики признали расход необоснованно дорогим, но действительно совершенным, могут быть приняты затраты исходя из рыночных цен.
Расходы, которые учитываются в пределах установленных норм, называются нормируемые. Есть также ненормируемые, они учитываются полностью.
Также расходы бывают от основной деятельности и внереализационные расходы.
К расходам от основной деятельности относятся те, что связаны с производством и реализацией, а именно: затраты по выполнению работ, оказанию услуг, изготовлению, хранению и доставке товара, на содержание основных средств, на страхование и другое. Всего их четыре вида:
1) материальные расходы, к ним можно отнести затраты на сырье, материалы и упаковку, электроэнергию, коммуналку и т.п;
2) затраты на оплату труда — это могут быть любые выплаты работникам, премии, надбавки, однако есть исключения. Например, организация выдала работникам материальную помощь. Она не может быть включена в затраты, так как это прямо запрещено НК РФ;
3) суммы амортизации;
4) прочие расходы, к которым относятся: лизинговые платежи, командировочные, юридические, консультационные услуги и тп.
К внереализационным расходам относятся те, что непосредственно не связаны с процессом производства и реализацией товаров, однако тоже необходимы организации для функционирования. К примеру, это проценты по займам, по задолженности, судебные издержки, различные скидки покупателям, а также убытки.
Расходы, не учитываемые в налоговом учете и не уменьшающие базу для расчета, можно найти в статье 270 НК РФ, перечень там исчерпывающий и к ним относятся дивиденды, пени, штрафы, взносы в уставный капитал и иные.
Источник: https://spmag.ru/articles/uchet-naloga-na-pribyl-v-buhgalterskom-i-nalogovom-uchete







