

Сроки сдачи транспортного налога
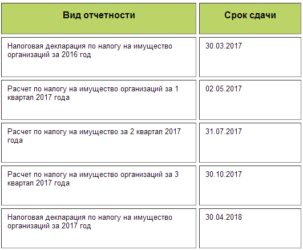
Ниже представлены сроки предоставления основных налоговых деклараций и прочей отчетности, а так же сроки уплаты налогов. Согласно п.
7 ст. 61 НК РФ в случаях, когда последний день срока приходится на день, признаваемый в соответствии с законодательством РФ выходным и (или) нерабочим праздничным днем, днем окончания срока считается ближащий следующий за ним рабочий день.
| Наименование | Срок подачи отчетности | Срок уплаты |
| Налог при УСНО | п. 1 Ст. 34623 налогоплательщики-организации по истечение налогового периода (календарный год) представляют налоговую декларацию не позднее 31 марта года, следующего за истекшим налоговым периодом.п. 2 Ст. 34623 налогоплательщики-индивидуальные предприниматели по истечение налогового периода (календарный год) предcтавляют налоговую декларацию не позднее 30 апреля года, следующего за истекшим налоговым периодом. | п. 7 ст. 34621 налог, подлежаший уплате по истечении налогового периода, уплачивается не позднее срока, установленного для подачи налоговой декларации. Авансовые платежи по налогу уплачиваются не позднее 25-го числа первого месяца, следующего за истекшим отчетным периодом. |
| ЕНВД | п.3 ст. 34632 НК РФ налоговая декларация по итогам налогового периода представляется налогоплательщиками в налоговые органы не позднее 20-го числа первого месяца следующего налогового периода (квартала). | п.1 ст 34632 НК РФ уплата единого налога производится не позднее 25-го числа первого месяца следующего налогового периода. |
| Транспортный налог | п.3 ст. 3631 НК РФ налогоплательщики — организации представляют налоговую декларацию не позднее 1-го февраля года, следующего за истекшим налоговым периодом (календарный год).Налоговые расчеты по авансовым платежам представляются не позднее последнего числа месяца, следующего за истекшим налоговым периодом (кроме организаций на УСНО,ЕСХН. Они представляют только годовую декларацию).Налогоплательщики — физические лица уплачивают транспортный налог на основании уведомления, направляемого налоговыми органами. | п.1 ст. 363 уплата налога и авансовых платежей производится в сроки, установленные субъектами РФ.Для Калининградской обл:сроки уплата авансовых платежей и налоганалогоплательщиками — организациями совпадают со сроками представления расчета/декларации.Организации применяющие УСНО, ЕСХН авансы уплачивают в общем порядке.Для налогоплательщиков — физических лиц уплата налога производится не позднее 1-го июля календарного года, следующего за истекшим налоговым периодом. |
.
Актуальная информация о том, кто и когда обязан уплачивать транспортный налог, а также рекомендации по правильному оформлению налоговой декларации для организаций представлены в данной статье в полном объеме. Также, здесь Вы можете скачать бланк налоговой декларации по транспортному налогу и правила его заполнения, установленные действующим законодательством.
Транспортный налог является обязательным налогом, который взимается с физических и юридических лиц за зарегистрированные на них транспортные средства, признаваемые объектом налогообложения. Налог данного вида относится к категории региональных и, соответственно, вводится в действие законодательными актами территориальных субъектов Российской Федерации.
Объекты налогообложения по транспортному налогу
В соответствии со статьей 358 НК РФ, объектами налогообложения признаются:
- автомобили, мотоциклы, мотороллеры, автобусы и иные самоходные машины;
- самолеты; вертолеты и другие воздушные транспортные средства;
- мотосани, снегоходы;
- яхты, моторные лодки, теплоходы, гидроциклы, парусные суда и иные водные транспортные средства.
При этом из объектов налогообложения исключаются:
- легковые автомобили с мощностью до 100 л/с, полученные посредством социальной помощи, равно, как и специально оборудованные для использования инвалидами;
- весельные лодки/моторные лодки мощностью до 5 л/с, а также промысловые речные и морские суда;
- грузовые и пассажирские воздушные и речные суда, используемые юридическими и физическими лицами для ведения деятельности пассажирских и грузовых перевозок;
- стационарные и плавучие морские платформы/установки и буровые суда;
- воздушные суда санитарной авиации и медицинской службы;
- любые транспортные средства, которые принадлежат на праве оперативного управления органам исполнительной власти, связанным с военной или иной, приравненной к ней службе;
- суда, имеющие регистрацию в Российском международном реестре судов;
- трактора и другие специальные машины, зарегистрированные на сельскохозяйственных товаропроизводителей;
- любые транспортные средства, имеющие статус «находящиеся в розыске», при наличии фактического подтверждения этого статуса.
Кто является плательщиком транспортного налога
В соответствии со статьей 357 Налогового кодекса РФ плательщиками транспортного налога признаются организации и физические лица – граждане РФ, а также иностранные граждане и лица без гражданства, которые являются владельцами транспортных средств, зарегистрированных на территории РФ.
Важно! Плательщиками транспортного налога, по общему правилу являются лица, на которых непосредственно зарегистрировано транспортное средство.
В части исключения налогоплательщиками транспортного налога не являются:
- лица, которые являются организаторами Олимпийских и Параолимпийских игр в городе Сочи, в отношении транспортных средств, используемых исключительно в связи с организацией указанных мероприятий и развития г. Сочи как горноклиматического курорта;
- лица, имеющие статус маркетинговых партнеров МОК в отношении транспорта, используемого исключительно в связи с организацией указанных мероприятий и развития г. Сочи, как горноклиматического курорта.
Налогоплательщики транспортного налога, являющиеся физическими лицами, уплачивают налог согласно исчислениям, сделанным налоговыми органами на основании сведений государственной регистрации транспортных средств. Организации обязаны исчислять сумму налога самостоятельно — п. 1 ст. 362 НК РФ.
Налоговая декларация по транспортному налогу, ежегодно предоставляемая налогоплательщиками в налоговые органы не исключает подачи таких деклараций как ЕНВД, УСН, на земельный налог и другое.
Ставка транспортного налога, сроки подачи декларации и его уплаты
Налоговые ставки транспортного налога устанавливаются нормативно-правовыми актами субъектов РФ. При этом, последние имеют право осуществлять собственную дифференциацию ставок в соответствии с валовой вместимостью, мощностью двигателя транспортных средств, их категорией и годом выпуска – определяется срок полезного использования и срок эксплуатации, по состоянию транспортного средства на 01 января текущего года.
Отчетными периодами налогообложения признаются – первый квартал, полугодие, 9 месяцев и год, налоговый период декларации по транспортному налогу составляет один календарный год.
Организации, являющиеся налогоплательщиками, обязаны предоставить налоговую декларацию по транспортному налогу не позднее 01 февраля года, следующего за отчетным периодом.
Важно! Законами субъектов РФ самостоятельно могут быть установлены отчетные периоды, согласно которым налогоплательщик должен исчислять и уплачивать авансовые платежи по данному виду налога.
Если они не установлены отчетность сдается один раз в год.
налоговой декларации по транспортному налогу
Форма налоговой декларации по транспортному налогу утверждена Приказом от 20.02.2012 N ММВ-7-11/99@ » Об утверждении формы и формата представления налоговой декларации по транспортному налогу в электронном виде и порядка ее заполнения». Согласно этому документу, декларация включает в себя:
- Титульный лист – обязательный к заполнению, прописываются отчетный период и основные данные по налогоплательщика – ИНН/КПП, наименование и другие сведения.
- Раздел 1 «Сумма транспортного налога, подлежащая уплате в бюджет»
Сведения в разделе 1 содержат суммы налога, подлежащие уплате в бюджет и к уменьшению. Кроме того, в данном разделе указываются коды бюджетной классификации, на которые подлежит зачисление с данной организации транспортного налога и ОКАТО.
Важно! Если объекты налогообложения одного плательщика находятся на территории разных муниципальных образований, но отнесенных к ведению одного налогового органа, налогоплательщик имеет право заполнить одну декларацию, при этом раздел 1 необходимо заполнить по каждому муниципальному образованию отдельно.
- Раздел 2 «Расчет суммы транспортного налога по каждому транспортному средству»
Данный раздел содержит сведения о транспортном средстве, налоговой базе и налоговой ставке. Кроме того, на третьей странице декларации указываются налоговые льготы, если таковые присутствуют.
Важно! Данный раздел декларации заполняется налогоплательщиком по каждому транспортному средству и по каждому муниципальному образованию, на территории которого это транспортное средство находится.
Основные правила заполнения налоговой декларации по транспортному налогу
- Отчет ожжет быть подготовлен в электронном или бумажном виде, в последнем случает для заполнения можно использовать только черные, синие или фиолетовые чернила.
- Декларация нумеруется на каждой странице, не допускается двусторонняя печать отчета.
- В отчете не допускается использования корректирующих средств, исправления можно сделать только при проставлении подписи лица, представляющего отчет в налоговые органы.
- Заполнение каждого поля необходимо начинать с первой ячейки.
- Все значения стоимости декларации указываются в полных рублях.
- Заполнение текстовых полей выполняется заглавными печатными буквами.
- При отсутствии сведений по отдельным полям декларации проставляются прочерки.
- В строке «Достоверность и полноту сведений, указанных на данной странице, подтверждаю» обязательно проставляется дата заполнения документа и подпись руководителя организации или главного бухгалтера.
- Декларацию нельзя сшивать или скреплять средствами, которые могут повредить бумагу.
Способы подачи декларации в налоговые органы
Налоговую декларацию по транспортному налогу можно предоставить в инспекцию следующими способами:
- лично- заполняется в двух экземплярах, один из которых остается у налогоплательщика с отметкой о получении документа налоговой службы, другой передается в инспекцию.
- почтой – заказным письмом с описью во вложении. Дата отправления письма будут являться датой подачи декларации.
- с помощью оператора – в электронном виде посредством программного обеспечения.
Источник: https://warmedia.ru/%D1%81%D1%80%D0%BE%D0%BA%D0%B8-%D1%81%D0%B4%D0%B0%D1%87%D0%B8-%D1%82%D1%80%D0%B0%D0%BD%D1%81%D0%BF%D0%BE%D1%80%D1%82%D0%BD%D0%BE%D0%B3%D0%BE-%D0%BD%D0%B0%D0%BB%D0%BE%D0%B3%D0%B0/
Глава 28 НК РФ. Транспортный налог
Во всех субъектах РФ: республиках, краях, областях, автономных округах и в городах федерального значения Москве, Санкт-Петербурге и Севастополе. В каждом из субъектов Федерации уплата транспортного налога введена отдельным законом субъекта и, соответственно, имеет региональные особенности.
Как соотносятся общие правила и региональные особенности
Правила начисления и уплаты транспортного налога закреплены в главе 28 Налогового кодекса. Положения данной главы едины для всех субъектов РФ, но при этом региональные власти вправе устанавливать некоторые отличия в рамках общих правил.
Так, закон того или иного субъекта может утвердить свои ставки налога, но эти ставки в общем случае не должны более чем в десять раз отличаться от значений, приведенных в НК РФ.
Кроме того, регион имеет право установить собственный срок уплаты налога для налогоплательщиков-организаций (при условии, что крайний срок для перечисления суммы налога наступает не ранее того, что определен Налоговым кодексом). Срок уплаты налога для физических лиц региональные власти устанавливать не вправе, поскольку этот срок прямо закреплен в Налоговом кодексе.
Наконец, региональные власти могут по своему усмотрению ввести льготы по транспортному налогу, а также установить (либо не устанавливать) отчетные периоды в рамках налогового периода.
Кто платит транспортный налог
Организации и физические лица включая индивидуальных предпринимателей, на которых зарегистрировано транспортное средство (далее — ТС). В случае, когда ТС находится в аренде, налог платит арендодатель.
Если транспортное средство передано в лизинг, то налогоплательщиком является либо лизингодатель, либо лизингополучатель. Это зависит от того, на чьем балансе учтено ТС. При смене собственника (продаже, дарении и т д.
) налогоплательщиком становится новый хозяин транспортного средства, а прежний владелец перестает платить налог.
На что начисляется транспортный налог
На автомобили, мотоциклы, мотороллеры, автобусы и другие самоходные машины и механизмы на пневматическом и гусеничном ходу. Также транспортный налог начисляется на самолеты, вертолеты, теплоходы, яхты, парусники, катера, снегоходы, мотосани, моторные лодки, гидроциклы, буксируемые суда и иные водные и воздушные ТС.
На что не начисляется транспортный налог
В главе 28 НК РФ приведен закрытый перечень транспортных средств, освобожденных от налога. В него, в числе прочего, входят весельные лодки и моторные лодки с двигателем мощностью не более 5 лошадиных сил.
Также под налог не подпадают оборудованные для инвалидов легковые автомобили, транспортные средства в розыске (при условии, что факт угона подтвержден соответствующим документом), промысловые морские и речные суда и некоторые другие виды ТС.
Налоговые ставки
Ставка зависит от физического показателя, характеризующего то или иное транспортное средство. Для автомобилей таким показателем является мощность двигателя в лошадиных силах, для большинства воздушных судов — паспортная статическая тяга реактивного двигателя, для ряда водных буксируемых ТС — валовая вместимость в регистровых тоннах.
Ставки установлены на единицу показателя: одну лошадиную силу, один килограмм силы тяги и одну регистровую тонну соответственно. Например, для легкового автомобиля с мощностью двигателя более 250 л.с. ставка, приведенная в Налоговом кодексе, равна 15 руб. на одну л.с*.
Напомним, что региональные власти вправе уменьшить или увеличить ставку, но не более, чем в 10 раз. Значит, закон того или иного субъекта может установить значение ставки для легкового автомобиля с мощностью двигателя более 250 л.с. в пределах от 1,5 до 150 рублей на одну л.
с.
Начиная с 2011 года субъекты РФ получили право неограниченно уменьшать ставку для автомобилей с мощностью двигателя менее 150 л.с. Так, для данного вида ТС регионы могут установить ставку, которая, к примеру, в 15 или 20 раз меньше той, что указана в НК РФ.
Субъекты РФ также могут дифференцировать ставки в отношении каждой категории транспортных средств с учетом экологического класса и количества лет, прошедших с года выпуска ТС.
Как рассчитать транспортный налог
Нужно определить налоговую базу и умножить ее на ставку налога. Сумма налога рассчитывается отдельно по каждому транспортному средству.
Налоговая база в общем случае — это значение физического показателя, характеризующего ТС: количество лошадиных сил, количество килограммов силы тяги и количество регистровых тонн.
Определять базу и начислять налог нужно по итогам налогового периода, который равен одному календарному году. Приведем пример. Допустим, налогоплательщик в течение всего года владел легковым автомобилем с мощностью двигателя 81 л.с., ставка транспортного налога для таких ТС в данном регионе равна 7 руб. на одну л.с. Значит, сумма налога за этот год составит 567 руб. (7 руб. х 81 л.с.).
Если транспортное средство зарегистрировано, либо снято с учета в середине года, то сумму налога нужно рассчитывать с учетом коэффициента. Он равен числу полных месяцев, в течение которых ТС было зарегистрировано на налогоплательщика, деленному на количество календарных месяцев в году.
В 2015 году и ранее дейстсвовало следующее правило: месяц регистрации и месяц снятия с учета принимались за полные месяцы. Начиная с 2016 года алгоритм изменился. Теперь, если транспортное средство зарегистрировано 15-го числа или ранее, то месяц регистрации считается за полный месяц.
Если же транспортное средство зарегистрировано после 15-го числа, то месяц регистрации вообще не учитывается. При снятии ТС с учета действует «зеркальная» норма: если снятие произошло 15-го числа или ранее, соответствующий месяц не учитывается.
Если же снятие произошло после 15-го числа, то соответствующий месяц принимается за полный.
Поянсим на примере. Предположим, налогоплательщик 1 марта зарегистрировал легковой автомобиль с мощностью двигателя 81 л.с., а 1 июня того же года снял машину с учета. Ставка налога равна 7 руб. на одну л.с.
Получается, что налогоплательщик владел автомобилем на протяжении трех полных месяцев (март, апрель, май). Значит, коэффициент равен 0,25 (3 мес.: 12 мес.), а сумма налога за этот год составит 141,75 руб.(0.25 х 7 руб.
х 81 л.с.).
Начиная с 2014 года транспортный налог в отношении легковых автомобилей стоимостью более 3 000 000 рублей рассчитывается с применением повышающих коэффициентов. Всего установлено пять коэффициентов в зависимости от средней стоимости автомобиля и количества лет, прошедших с года его выпуска.
В частности, сумму транспортного налога в отношении автомобилей средней стоимостью от 3 до 5 миллионов рублей, с года выпуска которых прошло не более одного года, нужно умножать на коэффициент 1,5.
Порядок определения средней стоимости автомобилей и перечни дорогостоящих автомобилей ежегодно публикуются на сайте Минпромторга России.
Заметим, что с 1 января 2015 года организации должны исчислять авансовые платежи по транспортному налогу с учетом повышающих коэффициентов, установленных в отношении дорогих автомобилей (п. п. 2 и 2.1 ст. 362 НК РФ). Прежде (до 2015 года) повышающие коэффициенты применялись только при уплате налога по итогам года.
Кто занимается расчетом транспортного налога
Налогоплательщики-организации вычисляют сумму транспортного налога самостоятельно. На практике этим обычно занимается бухгалтерия.
За налогоплательщиков — физических лиц (в том числе и индивидуальных предпринимателей) транспортный налог рассчитывают сотрудники налоговой инспекции.
Сведения о ТС и их владельцах налоговикам поставляют органы, которые регистрируют транспортные средства (Госавтоинспекция и Гостехнадзор).
Налоговый кодекс обязывает эти структуры в течение 10 дней сообщать о регистрации и снятии с учета транспортных средств, а также до 1 февраля давать данные о ТС и их хозяевах по состоянию на 31 декабря предшествующего года.
Получив информацию, налоговики вычисляют сумму налога и направляют налогоплательщику — физическому лицу уведомление об уплате. При этом работники ИФНС вправе предъявить налог не более чем за три года, предшествующих году, когда отправлено уведомление. Если же они включат в уведомление транспортный налог за более ранние периоды, налогоплательщик вправе не перечислять деньги.
При этом на практике случается, что в налоговую инспекцию своевременно не поступает информация о приобретении физическими лицами в собственность транспортных средств. В связи с этим налоговые уведомления не направляются и налог из-за этого не уплачивается.
Чтобы урегулировать эту проблему с 1 января 2015 года введена новая обязанность физлиц — сообщать в инспекцию об объектах обложения транспортным налогом, если за весь период владения транспортным средством физическое лицо не получало уведомлений и не платило налог.
Помимо сообщения требуется представить также и документы, подтверждающие госрегистрацию транспортных средств. Сделать это нужно до 31 декабря года, следующего за истекшим налоговым периодом.
Начиная с 2017 года физлица, не исполнившие указанную обязанность, будут платить штраф в размере 20 процентов от неуплаченной суммы налога в отношении «сокрытого» от инспекторов транспортного средства.
Когда перечислять сумму налога
Налогоплательщики-организации должны перечислять транспортный налог не позднее даты, установленной законодательством региона. Согласно нормам главы 28 НК РФ такая дата не может быть более ранней, чем 1 февраля года, следующего за налоговым периодом.
Законы субъектов РФ могут ввести отчетные периоды по транспортному налогу. Это первый, второй и третий кварталы соответственно. В регионах, где отчетные периоды введены, организации должны в течение года делать авансовые платежи. Размер такого платежа — одна четвертая произведения налоговой базы и ставки.
Перечислять авансовые платежи нужно в установленный законом субъекта РФ срок. При уплате итоговой суммы налога необходимо учитывать авансовые платежи, сделанные в течение года. Регионы, в которых введены отчетные периоды, вправе освободить отдельные категории налогоплательщиков-организаций от авансовых платежей.
Налогоплательщики — физические лица (включая индивидуальных предпринимателей) не делают авансовых платежей по транспортному налогу. Они перечисляют только итоговую сумму налога, указанную в уведомлении. Уплатить транспортный налог физические лица обязаны не позднее 1 декабря года, следующего за истекшим налоговым периодом.
Кроме того, физические лица могут добровольно внести так называемый единый налоговый платеж физического лица. Для этого нужно просто перевести некую сумму на соответствующий счет Федерального казначейства. Деньги будут списаны в счет исполнения обязанности по уплате «имущественных» налогов, в том числе транспортного налога. Инспекция сама решит, как зачесть средства: в счет предстоящих платежей либо в счет уплаты недоимки.
Как отчитываться по транспортному налогу
Налогоплательщики-организации обязаны сдать декларацию по транспортному налогу не позднее 1 февраля года, следующего за истекшим налоговым периодом. Обратите внимание: в отличие от даты уплаты дата предоставления декларации едина для всех регионов и не может варьироваться в зависимости от субъекта РФ.
Организации, на которых не зарегистрированы ТС, не являются налогоплательщиками, и поэтому не должны отчитываться по транспортному налогу.
Для налогоплательщиков -физических лиц (включая индивидуальных предпринимателей) отчетность по транспортному налогу не предусмотрена.
Куда сдавать отчеты
Если ТС зарегистрировано на обособленное подразделение организации, то сдавать декларацию и расчеты нужно в ИФНС, где стоит на учете данное подразделение. При этом в полях декларации и расчета, предназначенных для кода причины постановки на учет, необходимо указать КПП подразделения.
* Данное значение ставки действует c начала 2011 года (поправки внесены Федеральным законом от 27.11.10 № 307-ФЗ).
Источник: https://www.Buhonline.ru/pub/beginner/2010/11/4007
Декларация по транспортному налогу за 2018 год для юридических лиц: срок подачи, порядок и правила заполнения, образец
Многие налогоплательщики сталкиваются с необходимостью перечисления транспортного налога. Однако не все из них обязаны предъявлять в ФНС налоговую декларацию.
Законом введён срок отправки такой отчётности, а также ответственность за непредставление документа или за несвоевременность подачи. Необходимо разобраться, кому конкретно предписано предъявлять декларацию и как часто.
Полезно будет рассмотреть и нюансы заполнения такого отчёта.
Кем сдаётся декларация по транспортному налогу
Обязанность предъявлять декларацию по транспортному налогу введена только для юридических лиц. Организация, владеющая какими-либо транспортными средствами, отчисляет такой налог за каждый автомобиль, который за ней зарегистрирован. Подобная необходимость действует до снятия машины с учёта в ГИБДД.
Транспортный налог является региональным, этим объясняется разница в ставках в зависимости от региона.
Физические лица не оформляют и не направляют отчёт по транспортному налогу. Налоги ими отчисляются по факту получения уведомлений от налоговиков.
От предъявления декларации освобождены:
- налогоплательщики FIFA;
- их дочерние компании;
- национальные футбольные конфедерации и ассоциации.
Объектами налогообложения признаются многие виды ТС.
При этом в их число не входят:
- легковые автомобили с мощностью до 100 л/с, полученные посредством социальной помощи (в т. ч. и специально оборудованные для использования инвалидами);
- вёсельные или моторные лодки мощностью до 5 л/с, а также промысловые речные и морские суда;
- грузовые и пассажирские воздушные и речные суда, используемые юридическими и физическими лицами для ведения деятельности пассажирских и грузовых перевозок;
- стационарные и плавучие морские платформы/установки и буровые суда;
- воздушные суда санитарной авиации и медицинской службы;
- любые транспортные средства, которые принадлежат на праве оперативного управления органам исполнительной власти, связанным с военной или иной, приравненной к ней службе;
- суда, имеющие регистрацию в Российском международном реестре судов;
- трактора и другие специальные машины, зарегистрированные на сельскохозяйственных товаропроизводителей;
- любые транспортные средства, имеющие статус «находящиеся в розыске» (при наличии фактического подтверждения этого статуса).
Налоговая декларация подаётся в ФНС:
- в том месте, где находятся ТС организации;
- в городе, где юридическое лицо было зарегистрировано в качестве крупнейшего налогоплательщика.
Сроки сдачи налоговой декларации
Законом предусмотрен ежегодный отчёт по транспортному налогу. Декларация сдаётся не позднее первого февраля следующего года. Отчёт за 2018 год должен быть подан в 2019 году. Если срок сдачи выпадает на день отдыха или праздник, осуществляется перенос на следующий за ним рабочий день.
Декларация оформляется в том виде, который предпочтителен для юридического лица. Приемлем как бумажный, так и электронный вариант документа.
Способы предъявления отчёта ФНС:
- налогоплательщиком при личном посещении инспекции;
- через лицо, представляющего интересы организации;
- почтовым отправлением с описью вложения;
- посредством телекоммуникационной связи, если документ оформлен в электронном виде.
Правила заполнения декларации
Форма, по которой должна предъявляться декларация по транспортному налогу, введена Приказом ФНС от 05.12.2016 № ММВ-7–21/668@.
Налоговый отчёт состоит из таких частей:
- Титульного листа.
- Раздела 1 «Сумма налога, подлежащая уплате в бюджет».
- Раздел 2 «Расчёт суммы налога по каждому транспортному средству».
На титульном листе фиксируются параметры налогоплательщика, которые можно обнаружить в учредительной документации организации.
К ним относятся:
- ИНН и КПП организации;
- код временного отрезка, за который подаётся налоговый отчёт;
- код налогового органа на указанной территории;
- полное наименование организации;
- код деятельности, которая является основной.
На титульном листе налоговой декларации обязательно указывается код периода, за который предъявляется документ
Раздел 1 заполняется на основании произведённых расчётов и содержит такие строки:
- 010 — КБК по налогу;
- 020 — ОКАТО по месту регистрации ТС;
- 021 — показатель из строки 250 раздела 2 (это рассчитанная сумма сбора);
- 023, 025, 027 — поквартальные авансовые платежи;
- 030 — разница между суммой годовой декларации и авансовых платежей;
- 040 — предназначена для указания сумм, уменьшающих итоговый размер налога (например, если ранее была переплата по ТН).
При этом в разделе 1 содержатся три одинаковых блока по графам 020–040 для разных ОКТМО. Это актуально для организаций, у которых ТС зарегистрированы не в одном и том же территориальном подразделении.
В разделе 1 декларации по транспортному налогу фиксируется сумма налога, которую необходимо отчислить в бюджет
Данные, вносимые в раздел 2, дают возможность определить итоговый размер налога, предназначенного к уплате.
Раздел 2 содержит следующие графы:
- 020 — ОКТМО;
- 030 — код ТС из справочника;
- 040–060 — характеристики ТС;
- 070–080 — налоговая база и код единицы её измерения из справочника;
- 090–100 — экологический класс и число лет с начала выпуска транспорта (заполняется только плательщиками, в регионе которых действует дифференцированная ставка по налогу);
- 110 — количество месяцев полезного применения ТС в отчётном году;
- 120 — коэффициент, который рассчитывается путём деления строки 110 на 12;
- 130 — налоговая ставка;
- 150–210 — эти графы предназначены для внесения параметров налоговой льготы;
- 220 — расчёт суммы льготы (стр. 070/стр. 100*стр. 160);
- 230 — размер налога, подлежащего уплате в бюджет (стр. 140 минус стр. 180 или стр. 140 минус стр. 200 минус стр. 220).
В разделе 2 налоговой декларации рассчитываются суммы налога по каждому ТС
Правила оформления декларации по транспортному налогу:
- Суммарное выражение в форме отчёта должно быть округлено до полных рублей.
- Листы бланка нумеруются по порядку начиная с титульного листа.
- Вносить изменения, исправления и корректировки в бумажном отчёте недопустимо.
- Заполнять документ от руки можно только чёрной, синей и фиолетовой пастой, печатными буквами.
- В каждую ячейку вносят только одно буквенное или числовое значение.
- В пустых ячейках следует проставить прочерки.
- Каждый лист должен быть напечатан на отдельном листе.
- Повреждённый документ не принимается.
Если за юридическим лицом не числятся транспортные средства, налоговый отчёт подавать не надо. Отчёт с нулевыми показателями также не предъявляется в ФМС.
Проверка правильности заполнения налоговой декларации
Чтобы у ФНС не возникло вопросов при проверке декларации по транспортному налогу, а налогоплательщику в дальнейшем не потребовалось объяснять несоответствие каких-либо показателей, необходимо внимательно проверить отчёт перед отправкой в ФНС. Многие претензии налоговиков связаны с расхождениями в графах документа.
Возможные ошибки при заполнении такой декларации:
- занижение или завышение суммы транспортного налога, который необходимо уплатить;
- отсутствие в документе кода налоговой льготы, что может сказаться на сумме исчисляемого налога;
- неправильное указание регистрационного знака ТС, в результате чего не получается идентифицировать объект налогообложения;
- запись ИНН налогоплательщика с ошибкой;
- неверное указание налоговой базы и пр.
В помощь организациям ФНС разработала контрольные соотношения, позволяющие проверить корректность заполнения отчётности. Контрольные соотношения содержатся в письме ФНС России от 03.03.2017 № БС-4–21/3897@. С документом можно ознакомиться здесь.
Использование в работе контрольных соотношений даст возможность:
- понять, правильно или нет определена итоговая сумма налога;
- проконтролировать все показатели налогового отчёта и вовремя исправить недочёты.
Штрафы за нарушение сроков сдачи декларации
Подача декларации с опозданием влечёт за собой распространение штрафных санкций в отношении организации. Сумма штрафа составит 5% от неуплаченного вовремя налога. ФНС начислит штраф за каждый месяц просрочки, даже если он неполный.
Размер штрафа:
- минимальный — 1 тыс. р.;
- максимальный — не более 30% от суммы неуплаченного в срок налога.
Должностное лицо организации в случае просрочки могут привлечь к административной ответственности.
Ему может грозить:
- предупреждение;
- штраф от 300 до 500 рублей.
Более серьёзное наказание ожидает виновных по ст. 199 УК. Здесь уклонение от уплаты выражается в форме непредставления декларации в налоговый орган или внесения в документы недействительных данных.
Руководителю (в т. ч. бухгалтеру) организации может грозить:
- штраф от 100 тыс. р.;
- запрет занимать должность в течение того срока, который будет указан в приговоре;
- лишение свободы сроком на шесть лет.
Транспортный налог уплачивается всеми автовладельцами, но только юридические лица обязаны сдавать в ФМС декларацию по этому налогу.
Подаваемый документ состоит из титульного листа и двух разделов, где содержится исчерпывающая информация о транспорте, его собственнике и сумме исчисляемого налога. Документ направляется налоговикам до 1 февраля года, следующего за отчётным периодом.
Если руководство организации не сдаёт декларацию или делает это несвоевременно, ему грозят штрафные санкции или даже более серьёзные последствия.
- Наталья Иванова
- Распечатать
Источник: https://ozakone.com/avtopravo/deklaraciya-po-transportnomu-nalogu-za-2018-god-dlya-yuridicheskih-lic.html
Сроки сдачи декларации по транспортному налогу в 2026 году
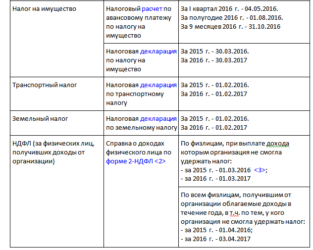
Налог, который оплачивают компании за пользование транспортными средствами, по-прежнему остается обязательным и подлежит оплате в строго обозначенный период. Актуальными остаются и сроки сдачи декларации по транспортному налогу в 2019 году, нарушение которых может стать причиной привлечения к административной ответственности.
Как заполняется документ
Необходимость подачи данного вида отчетности была утверждена в 2003 году соответствующим приказом налоговой службы РФ. Не обязаны подавать отчет только следующие категории плательщиков:
- физические лица;
- индивидуальные предприниматели;
- организации, которые включены в список так называемых исключений.
До 2017 года использовался документ, утвержденный в 2012 году. Но в 2016-м в бланк были внесены некоторые изменения, что обязывает российские компании подавать отчетность с 2017 года уже на новом бланке. Здесь можно узнать подробнее, что собой представляет декларация по транспортному налогу.
К слову будет отметить, что сильных преобразований в структуре документа не произошло: титульный лист и 2 раздела, как и прежде, составляют основу декларации. Обращаем внимание, что обязательными для заполнения являются все три указанные части бланка, включая титульный лист. Что касается последнего, то он содержит в себе общие данные, которые необходимы налоговой службе для ввода информации в систему:
- сведения о юридическом лице;
- период, за который оплачивается сумма;
- орган, в который подается отчетность;
- ОКВЭД;
- ИНН и КПП;
- контакты.
Кстати сказать, ИНН и КПП должны быть проставлены вверху каждой заполняемой страницы документа. Две последние ячейки в этом блоке должны содержать прочерки.
Первый раздел посвящен суммам, которые подлежат к оплате. Он включает три абсолютно одинаковых блока, каждый из которых должен быть посвящен отдельному транспортному средству.
Второй раздел, который как раз и претерпел некоторые изменения, должен быть заполнен с особым вниманием, поскольку некоторые строки в нем получили новую нумерацию и значение. Кроме того, на каждое транспортное средство данный раздел заполняется индивидуально. Он содержит в себе информацию о налоговых ставках, льготах, а также сведения о самом средстве передвижения, за которое будет вноситься пошлина.
Заполнить документ можно двумя способами:
- от руки;
- с помощью технических средств.
В первом случае важно, чтобы ручка была подобрана с синими, фиолетовыми или черными чернилами. Каждая страница должна быть пронумерована и напечатана на отдельном листе. Что делать не разрешено:
- использовать корректор для внесения исправлений и поправок;
- соединять листы степлером, скрепками и другими инструментами;
- пропускать ячейки. Даже если они не относятся к заявителю, все равно нужно поставить хотя бы прочерк.
Информация должна вноситься в поле начиная с первой клеточки. Для заполнения можно использовать только большие печатные буквы.
Разорванный, испачканный или поврежденный документ сдаче не подлежит.
Когда сдавать
Сроки сдачи отчетности по транспортному налогу в 2019 году остаются без изменений и зависят от периода, за который вносится платеж. Так, к примеру, отчетным может быть период в 6 месяцев, в 9 или в 12. Согласно российскому законодательству, выбор, каким именно будет промежуток времени, за который будет внесен платеж, остается за юридическими лицами.
Правильность заполнения отчетности по транспортному налогу и сроки уплаты в 2019 году необходимо уточнять по месту подачи декларации. Связано это с тем, что данный вид пошлины относится к разряду региональных. Последней датой подачи документа за прошлый год является 1 февраля 2019 года.
Заполненная декларация передается налоговому инспектору в двух экземплярах. На одном из них ставится подпись представителя службы, после этого документ отдается организации-налогоплательщику. Второй экземпляр также скрепляется подписью, но уже остается в налоговой службе.
Как вариант, бланк можно отправить по почте. Но в этом случае необходимо учитывать сроки сдачи налоговой декларации по транспортному налогу за прошлый год, поскольку доставка письма займет некоторое время.
И хотя днем подачи отчета будет считаться дата отправки письма, все же лучше не откладывать данную миссию на последний день.
Важно при таком способе отправки оформить заказное письмо, и приложить опись бумаг, содержащихся в конверте.
Итак, до какого числа сдается транспортный налог в 2019 году, мы выяснили. Но многих интересует вопрос, можно ли подать документ в электронном виде. К счастью – да, в некоторых регионах и в некоторых службах налоговой инспекции такая функция уже существует. Но возможность ею воспользоваться должна непременно обсуждаться с тем органом, в который будет подаваться документ.
Сроки сдачи декларации по транспортному налогу для юридических лиц в 2019 году не зависят от места подачи отчетности. Напоминаем, что компании могут подавать документ:
- по месту фактического пребывания транспортного средства;
- по месту, где организация поставлена на налоговый учет.
Таким образом, решить вопрос, когда сдавать декларацию по транспортному налогу в 2019 году, организация может сама. Главное, чтобы был соблюден крайний срок обращения в налоговую службу.
В любом случае не стоит забывать, что важно не только предоставить отчет, но и осуществить перевод денежных средств. Выполнить данную операцию компании могут только по безналичному расчету, а вот способов, как это сделать, существует несколько.
Здесь можно узнать детально, как оплатить транспортный налог.
Наказание за несданную декларацию
Все плательщики налоговых взносов несут административную ответственность за неподачу или несвоевременную подачу декларации по транспорту, которым они пользуются. Чаще всего выражается это в вынесении предупреждения или в наложении штрафа, сумма которого может составить от 300 до 500 рублей. Злостные нарушители могут караться штрафом, сумма которого составляет 5% от суммы налогового взноса за отчетный период.
Не забывайте, что наказание может быть наложено на налогоплательщика не только за то, что он нарушит срок подачи декларации по транспортному налогу в 2019 году, но и за то, что он неправильно заполнит бланк отчетного документа или внесет недостоверные сведения. Суммы взысканий распределились так:
- 40 тысяч рублей – за неумышленное изменение сведений;
- 80 тысяч рублей – за преднамеренную подделку.
При нарушении процедуры подачи электронной отчетности штраф взыскивается в размере 200 рублей. При возникновении трудностей с заполнением бланка всегда можно обратиться в налоговую службу для получения разъяснений.
Декларация по транспортному налогу:
Александр Бабин
Специалист в кредитовании физических лиц и представителей малого и среднего бизнеса. Опыт работы в банковской сфере – более 15 лет.
Источник : avtozakony.ru
Источник: https://yavmashine.ru/oformlenye/sroki-sdachi-deklaracii-po-transportnomu-nalogu-v-2019-godu-2/
Срок сдачи транспортного налога за 2026 год
> Другое > Срок сдачи транспортного налога за 2018 год
В 2019 году все владельцам транспортных средств необходимо уплатить транспортный налог за налоговый период 2018 года. Каков срок сдачи транспортного налога за 2018 год? Знание ответа на данный вопрос позволит избежать штрафных санкций за неуплату транспортного налога. Именно об этом пойдёт речь в статье.
Когда возникает необходимость уплаты транспортного налога?
Транспортный налог в Российской Федерации регулирует глава 28 НК РФ. В соответствии со ст. 358 НК РФ производить уплату транспортного налога обязаны владельцы следующих транспортных средств:
- автомобиль;
- мотоцикл;
- мотороллер;
- автобус;
- самоходные машины и механизмы на пневматическом и гусеничном ходу;
- самолёт;
- вертолёт;
- теплоход;
- яхта;
- парусные суда;
- катер;
- снегоход;
- мотосани;
- моторная лодка;
- гидроцикл;
- несамоходные (буксируемые) суда;
- другие водные и воздушные транспортные средства, зарегистрированные в установленном порядке в соответствие с законодательством РФ.
Именно транспортные средства являются объектом налогообложения.
Уплату транспортного налога обязаны производить как физические, так и юридические лица, на которых зарегистрировано хотя бы одно из перечисленных транспортных средств.
В случае, если транспортное средство передано в полноценное пользование другому лицу – владельцу необходимо оповестить об этом налоговые органы с целью избежания начисления транспортного налога на транспортное средство, которым он, фактически, не пользуется.
Как устанавливаются сроки по транспортному налогу?
Согласно ст. 356 НК РФ транспортный налог устанавливается Налоговым Кодексом Российской Федерации и законами субъектов Российской Федерации о налоге, вводится в действие в соответствии с Налоговым Кодексом Российской Федерации и законами субъектов Российской Федерации о налоге и обязателен к уплате на территории соответствующего субъекта Российской Федерации.
Налоговым Кодексом РФ определены следующие составляющие по транспортному налогу:
- налогоплательщики;
- объект налогообложения;
- налоговая база;
- налоговый период;
- налоговая ставка;
- порядок исчисления и уплаты налога;
- порядок и сроки уплаты налога;
- налоговая декларация.
Устанавливая налог, законодательные (представительные) органы субъектов Российской Федерации определяют:
- расширенный перечень льгот;
- дифференцированные налоговые ставки;
- отчётные налоговые периоды;
- срок уплаты авансовых платежей и транспортного налога для юридических лиц.
Исчисление транспортного налога и предоставление отчётности определено следующим образом:
По итогам налогового периода налогоплательщики-юридические лица предоставляют в налоговые органы налоговую декларацию по транспортному налогу (форма по КНД 1152004).
При уплате авансовых платежей налоговым законодательством отчётность не предусмотрена по следующим причинам:
- юридическое лицо самостоятельно производит расчёт величины транспортного налога (в том числе авансовых платежей), основываясь на ст. 362 НК РФ;
- налоговые органы владеют полной информацией о наличии транспортных средств у налогоплательщика и в любое время могут проверить достоверность исчисленных сумм авансовых платежей по транспортному налогу.
Срок сдачи налоговой декларации по транспортному налогу за 2018 год в ИФНС – не позднее 1 февраля 2019 года (п. 3 ст. 363.1 НК РФ).
Для уплаты авансовых платежей организациями принимаются во внимание отчётные периоды:
- первый квартал;
- второй квартал;
- третий квартал.
Таким образом, сроки для уплаты транспортного налога имеют следующие ограничения:
| Отчётный период | Срок уплаты налога |
| Первый квартал | Устанавливаются субъектами Российской Федерации (ст.363 НК РФ) |
| Второй квартал | |
| Третий квартал |
По истечении налогового периода налогоплательщики-организации уплачивают всю сумму налога, исчисленную с учётом повышающего коэффициента.
Уплата налога и авансовых платежей по налогу производится налогоплательщиками в бюджет по месту нахождения транспортных средств.
Законами субъектов Российской Федерации устанавливается крайняя дата уплаты транспортного налога, начиная с крайнего срока, определённого для предоставления налоговой декларации по транспортному налогу, т.е. после 1 февраля (п. 1 ст. 363 НК РФ).
Читайте так же ⇒ “Срок исковой давности по транспортному налогу”
Исчисление транспортного налога за 2026 год
Для исчисления транспортного налога в соответствие с налоговым законодательством необходимо иметь представление о следующих характеристиках транспортного средства:
- мощность двигателя;
- количество лет, прошедших с года выпуска транспортного средства;
- стоимость;
- экологический класс.
Для исчисления транспортного налога можно воспользоваться следующей формулой:
ТН = Рдв * НС * Nмес
ТН – транспортный налог
Рдв – мощность двигателя (л.с.)
НС – налоговая ставка
Nмес – количество месяцев
Налоговая ставка определяется ст. 361 НК РФ.
В случае покупки транспортного средства в 2018 году у автовладельца возникает необходимость уплаты транспортного налога лишь в том случае, если транспортное средство приобретено и поставлено на учёт до 15 декабря 2018 года. В том случае, если транспортное средство зарегистрировано после 15.12.2018 г. – необходимость в уплате транспортного налога не возникнет, т.к. согласно п. 3 ст. 362 НК РФ:
| Срок регистрации или снятия с учёта транспортного средства | Уплата транспортного налога |
| · регистрация транспортного средства произошла до 15-го числа соответствующего месяца включительно;
· снятие транспортного средства с регистрации (снятие с учета, исключение из государственного судового реестра и так далее) произошло после 15-го числа соответствующего месяца |
За полный месяц принимается месяц регистрации (снятия с регистрации) транспортного средства – уплата транспортного налога производится |
| · регистрация транспортного средства произошла после 15-го числа соответствующего месяца;
· снятие транспортного средства с регистрации (снятие с учета, исключение из государственного судового реестра и так далее) произошло до 15-го числа соответствующего месяца включительно |
Месяц регистрации (снятия с регистрации) транспортного средства не учитывается – уплата транспортного налога не производится |
В случае, если в силу вступает повышающий коэффициент (п.2 ст. 362 НК РФ) – размер транспортного налога исчисляется по следующей формуле:
ТНк = ТН * Коэф
ТНк – транспортный налог с учётом коэффициента
ТН – транспортный налог, исчисленный по общим правилам
Коэф – повышающий коэффициент
Пример:
В собственности ООО «АБВ» имеется мотороллер 2016 г.в. с мощностью двигателя 19 л.с. и средней стоимостью 140 000 рублей.
Налоговая ставка – 1
Повышающий коэффициент к не применяется.
Транспортный налог составит 19 * 1 * 12 = 228 рублей.
Читайте так же ⇒ “КБК на транспортный налог в 2019”
Ответственность за нарушение сроков уплаты транспортного налога
В случае неуплаты налога в установленные сроки – обязанность по уплате налога считается не выполненной, а налог, соответственно, не уплаченным. В отношении такого налогоплательщика будут применены следующие санкции:
- штраф в размере 20% от суммы, подлежащей уплате в пользу бюджета (ст. 123 НК РФ);
- штраф 100000-300000 рублей или в размере заработной платы за период 1-2 года с лишением права занимать определённые должности на срок до 3 лет, либо арестом на срок до 6 месяцев или лишение свободы до 2 лет в случае, если уклонение от уплаты налогов имеет масштабы крупных размеров (ст.199 УК РФ).
Читайте так же ⇒ “Повышающий коэффициент транспортного налога”
Вопросы и ответы
- В нашем регионе установлены отчётные периоды по уплате авансовых платежей по транспортному налогу, но нигде не могу найти форму отчётности. Что предоставлять в ИФНС?
Ответ: Никакой отчётности по авансовым платежам по транспортному налогу предоставлять не нужно. Для отчётности предусмотрена только налоговая декларация по транспортному налогу.
- Как физическое лицо я всегда платил транспортный налог до 1 декабря, но не могу найти срок уплаты транспортного налога как юридическое лицо. Хочу купить автомобиль на организацию.
Ответ: Срок уплаты транспортного налога устанавливают региональные власти. Налоговым кодексом РФ предусмотрен срок сдачи налоговой декларации по транспортному налогу (до 1 февраля года, следующего за отчётным налоговым периодом).
Срок уплаты транспортного налога не может быть раньше срока предоставления налоговой декларации. Так, например, в Свердловской области уплату транспортного налога за 2018 год необходимо произвести в срок до 15 февраля 2019 года.
Оцените качество статьи. Мы хотим стать лучше для вас:
Другое, налоговая отчетность, отчетность
Источник: http://buhland.ru/srok-sdachi-transportnogo-naloga-za-2018-god/







