
Уплата ндфл с отпускных и больничных
Описание страницы: уплата ндфл с отпускных и больничных от профессионалов для людей.
— С 01.01.2016 исчисленный и удержанный НДФЛ нужно перечислить в бюджет :
– при выплате отпускных и пособий по временной нетрудоспособности (в т.ч. пособиq по уходу за больным ребенком) – не позднее последнего дня месяца их выплаты;
–при выплате всех остальных доходов – не позднее чем на следующий день после выплаты денег.
То есть НДФЛ с выплачиваемых одновременно с зарплатой отпускных и названных пособий вы вправе заплатить в любой день до конца текущего месяца, но не позже, чем в последний его день. А НДФЛ с зарплаты – не позднее, чем на следующий день после выплаты зарплаты.
Если НДФЛ с зарплаты, отпускных и пособий вы перечисляете в один день, то вправе сделать это одним платежным поручением. Обязанности оформлять в этом случае отдельную платежку на НДФЛ с отпускных и пособий не установлено.
Ндфл с отпускных и больничных: справочник для бухгалтера
Если компания выдала сотрудникам в течение месяца больничные или отпускные, то в последний день месяца необходимо перечислить НДФЛ, удержанный с этих выплат в бюджет. Например. 30 сентября — это воскресенье. Следовательно, перечислить в бюджет налог с указанных выплат необходимо 2 октября. Действия по уплате, образец платежки на перечисление налога в бюджет, а также особенности отражения данных выплат в 6-НДФЛ представлены в нашей статье.
Однако при выплате отпускных и пособий дата уплаты налога иная. Компании в этом случае обязаны перечислить в бюджет НДФЛ не позднее последнего числа месяца, в котором производились такие выплаты.
Таким образом, если организация оплачивает отпуск или больничный работника в сентябре, то перечислить НДФЛ в бюджет нужно не позднее 1 октября 2017 года (30.09.2017 — это воскресенье).
А если работодатель доплачивает сотрудникам до оклада по отпускам и больничным? В какие сроки нужно заплатить НДФЛ с таких доплат?
Датой фактического получения дохода в виде доплаты до оклада в данной ситуации является дата выплаты указанного дохода.
Дело в том, что доплата до оклада при оплате отпуска и больничного листа не является ни пособием, ни оплатой отпуска – это отдельный вид дохода. Датой фактического получения дохода в виде пособий по временной нетрудоспособности и оплаты отпуска, в том числе в виде доплаты до оклада по пособиям и отпускным, считается день выплаты дохода (письмо ФНС РФ от 01.08.2016 № БС-4-11/[email protected]).
Нет видео.
| (кликните для воспроизведения). |
При этом согласно нормам НК РФ и разъяснениям налогового органа сроки перечисления НДФЛ по доходу в виде доплаты и доходу в виде оплаты отпуска и пособия по временной нетрудоспособности различны. По доходам в виде оплаты отпуска и пособия – это последнее число месяца, в котором производилась выплата, а по доходу в виде доплаты до оклада – день, следующий за днем выплаты дохода сотруднику (пп. 4, 6 ст. 226 НК РФ).
Следовательно, бухгалтер будет оформлять отдельные платежки на перечисление НДФЛ с сумм отпускных и больничных и на уплату налога с доплат к этим выплатам.
Заполнение платежки на НДФЛ с отпускных и больничных
ФНС РФ в письме от 01.09.2016 № БС-3-11/[email protected] разъяснила, как заполнить платежку при перечислении НДФЛ с отпускных и больничных. Если же компания перечисляет налог с указанных выплат, то можно оформить одну платежку. В реквизите «107» следует указать «МС.», так как периодичность уплаты налога — месяц (например, если выплата произведена в сентябре– «МС.09.2017»).
При этом ФНС РФ отметила, что если налоговый агент производит выплаты с разными сроками уплаты НДФЛ, то на перечисление НДФЛ нужно оформлять разные платежки.
Таким образом, при перечислении НДФЛ с зарплаты, отпускных и больничных оформляются отдельные платежки, так как сроки уплаты налога с данных выплат разные.
Образец заполнения платежного поручения на уплату НДФЛ с больничных и отпускных выплат
В форме 6-НДФЛ отпускные отражаются следующим образом.
- строка 020 – отпускные выплаты, перечисленные сотрудникам в отчетном периоде, вместе с НДФЛ;
- строки 040 и 070 — НДФЛ с выплаченных отпускных.
Раздел 2:
- строки 100 и 110 — даты выплаты отпускных, выплаченных в последнем квартале отчетного периода;
- строка 120 — последний день месяца, в котором выплачены отпускные. Если этот день выпадает на выходной, нужно указать следующий рабочий день;
- строка 130 — отпускные вместе с НДФЛ;
- строка 140 – НДФЛ, удержанный с отпускных.
Если организация (налоговый агент) производит перерасчет суммы отпускных и, соответственно, суммы НДФЛ, то в разделе 1 расчета по форме 6-НДФЛ отражаются итоговые суммы с учетом перерасчета (письмо ФНС РФ от 24.05.2016 № БС-4-11/9248).
Источник: https://apinnov.ru/uplata-ndfl-s-otpusknyh-i-bolnichnyh/
Ндфл с отпускных: когда платить в 2018 году (сроки перечисления согласно изменениям)
C 2016 года изменился порядок удержания подоходного налога при выходе работника в отпуск. Учитывая, что работодатель выступает в этом случае налоговым агентом, стоит разобраться, как удержать НДФЛ с отпускных, когда платить в 2018 году в бюджет, какая дата признаётся моментом получения дохода.
Право на отпуск
Если работник принят по трудовому договору, то работодатель обязан ежегодно обеспечивать ему оплачиваемый отдых в течение 28 календарных дней. Это так называемый основной отпуск, а некоторым категориям, занятым в опасных или вредных условиях труда, положен также дополнительный, сроком не менее 7 календарных дней.
Право на отпуск у конкретного работодателя работник получает уже после того, как непрерывно отработает первые шесть месяцев, но при обоюдном согласии сторон на отдых можно выйти и раньше. Не требуется согласие работодателя на выход в отпуск раньше полугода, если речь идёт о женщинах, готовящихся уйти в декрет; несовершеннолетних; усыновивших ребёнка в возрасте до трёх месяцев. В таких случаях достаточно только заявления работника (статья 122 ТК РФ).
Обратите внимание: на исполнителей по гражданско-правовым договорам трудовое законодательство не распространяется, поэтому отпуск за счёт работодателя им не полагается.
Минимум за три календарных дня до ухода сотрудника на отдых надо заплатить ему отпускные. Размер выплаты рассчитывается на основании среднего дневного заработка, который умножается на количество дней отпуска. Доход может выдан как наличными деньгами, так и переводом на карту физического лица.
Обязанности налогового агента
Статья 226 НК РФ обязывает организации и ИП, от которых физическое лицо получило доходы, удерживать и перечислять в бюджет подоходный налог. Выплаты на отпуск облагаются НДФЛ по той же ставке, что и заработная плата:
- 13% с дохода, если работающий признаётся российским резидентом (находился на территории РФ не менее 183 календарных дней в течение 12 месяцев подряд)
- 30% с дохода, если сотрудник является нерезидентом.
В общем случае налоговый агент перечисляет удержанный с физического лица подоходный налог в ИФНС по месту своего учёта. Если у организации есть обособленное подразделение, то налог, удержанный с его сотрудников, перечисляется по месту нахождения ОП. Индивидуальные предприниматели, которые являются плательщиками ЕНВД и ПСН, перечисляют НДФЛ с доходов физических лиц по месту ведения соответствующей деятельности. Это следует из п. 7 статьи 226 НК РФ.
Важно: за нарушение обязанности налогового агента по удержанию и перечислению подоходного налога с зарплаты, отпускных и других выплат налагается штраф по статье 123 НК РФ. Сумма взыскания – 20% от неудержанной или не перечисленной суммы НДФЛ.
Когда перечислять налог в бюджет
До внесения изменений в статью 226 (6) НК РФ действовал один общий принцип перечисления НДФЛ налоговыми агентами:
- не позднее дня выдачи при получении наличных денег в кассе банке или перечислении на счёт физического лица;
- не позднее следующего дня после даты фактического получения доходов, если они выплачены иным путём, например, из наличной выручки.
Сложности в вопросе, когда перечислять НДФЛ с отпускных, объяснялись тем, что законодательство не определяло чётко этот момент. Дело в том, что нормы Трудового кодекса причисляют оплату отпуска к зарплате сотрудника. Так, статья 136 ТК РФ «Порядок, место и сроки выплаты заработной платы» определяет, что оплата отпуска производится не позднее чем за три дня до его начала.
Однако тот факт, что отпускные относятся к категории оплаты труда работника, не означает, что сроки перечисления НДФЛ с отпускных в НК РФ приводятся в пункте 2 статьи 223. Это положение относится только к удержанию налога с заработной платы, но не отпускных. В частности, такое мнение содержится в постановлении Президиума ВАС РФ от 07.02.2012 N 11709/11 по делу N А68-14429/2009.
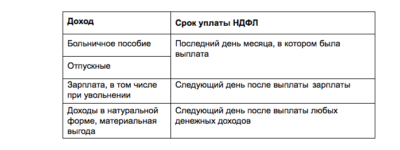
Теперь разночтений, когда платить НДФЛ с отпускных в 2018, быть не должно. Законом от 2 мая 2015 г. № 113-ФЗ установлено, что перечисление НДФЛ с выплат работнику должно происходить в следующие сроки.
| Заработная плата | Не позже дня, следующего за днем выплаты зарплаты |
| Доход в натуральной форме | Не позже следующего дня за днем выплаты дохода в натуральной форме |
| Пособие по нетрудоспособности (больничный) | Не позднее последнего числа месяца, в котором выплачено пособие |
| Отпускные | Не позднее последнего числа месяца, в котором произведена выплата отпускных |
Таким образом, на вопрос, когда платить НДФЛ с отпускных в 2018, теперь есть однозначный ответ: не позднее конца месяца, в котором они были оплачены.
Кроме того, новые сроки перечисления НДФЛ с отпускных в этом году позволяют бухгалтеру уплатить подоходный налог сразу с нескольких работников. Это особенно актуально в летний период, когда в отпуска уходят массово.
Кроме того, НДФЛ с больничного листа можно выплатить одним платежным поручением с подоходным налогом с отпускных, если они были выплачены в одном месяце.
Обратите внимание: закон от 2 мая 2015 г. № 113-ФЗ изменил только срок уплаты НДФЛ с отпускных в 2018 году, т.е. перечисления его в бюджет. А исчисление и удержание подоходного налога с отпускных, как и раньше, происходит при их фактической выплате (статья 226 (4) НК РФ).
Примеры перечисления НДФЛ с отпускных в 2026 году
Интересует, что нового в НДФЛ с отпускных в 2018 году, какие изменения? Пример перечисления подоходного налога привёдем на таких данных:
Работник написал заявление на отпуск с 6 июня 2018 года на 28 календарных дней. Получить выплаты отпускник должен не позднее, чем за три календарных дня до отпуска, поэтому платёж бухгалтер должен провести 1 июня 2018 года. Уплата НДФЛ в данном случае осуществляется не позднее 30 июня, но более ранняя оплата тоже не будет нарушением.
Немного изменим пример: работник выходит в отпуск с 1 июня 2018 года. В данном случае оплатить отпускные необходимо не позднее 29 мая 2018 года. Как видим, месяц выплаты здесь другой, поэтому перечислить подоходный налог надо успеть не позже 31 мая.
В письме от 15.04.2016 № 14‑1/В‑351 Минтруд России высказался по вопросу НДФЛ с отпускных в 2018 году, какие изменения. Пример расчётов связан с ситуацией, когда на отпускной период приходится праздничный нерабочий день 12 июня.
Надо ли учитывать его в общей продолжительности отпуска? Ведомство считает, что праздники, приходящиеся на отпускной период, в число календарных дней отпуска не включаются.
Нерабочие праздничные дни должны учитываться при расчёте средней заработной платы.
Правильно рассчитать НДФЛ и соблюсти сроки перечисления налога вам поможет онлайн-бухгалтерия. Откройте расчётный счет в банке Тинькофф и получите онлайн-бухгалтерию бесплатно, а также:
- выпуск КЭП в подарок 2 месяца
- обслуживания счёта бесплатно
- напоминания о сроках сдачи и оплаты
- автоматическое заполнение декларации
При увольнении работника часто возникает ситуация, когда у него остались дни неиспользованного отпуска. По общему правилу статьи 127 ТК РФ в этом случае работнику должна быть выплачена денежная компенсация за все неиспользованные отпускные дни. Другой вариант — предоставить отпуск с последующим увольнением, однако это возможно только по письменному заявлению сотрудника.
Можно ли выплачивать денежную компенсацию за неиспользованный отпуск, если работающий не планирует увольняться? Статья 126 Трудового кодекса позволяет заменить отдых деньгами, но только те дни, которые превышают обычную продолжительность в 28 календарных дней. То есть, речь идет не об обычном, а об удлинённом основном или дополнительном отпуске.
Кроме того, есть кадровые категории, которым выдача денежной компенсации без увольнения запрещена законом:
- беременные женщины и несовершеннолетние;
- занятые на работах с вредными и/или опасными условиями труда (только в отношении дополнительного оплачиваемого отпуска).
Денежная компенсация признается доходом физического лица и облагается подоходным налогом. Однако, в отличие от отпускных, НДФЛ с этих доходов уплачивается в бюджет не позднее дня, следующего за днем выплаты.
В справке 2-НДФЛ коды доходов в 2018 году также будут различаться:
- 2012 – отпускные;
- 2013 – компенсация за неиспользованный отпуск.
Источник: https://www.regberry.ru/malyy-biznes/ndfl-s-otpusknyh
Сроки уплаты НДФЛ с больничного в 2019 году — листа, при увольнении, отпускных
Оформлением больничных листов, их оплатой занимается работодатель. Он становится налоговым, страховым агентом сотрудника.
Но есть случаи, когда гражданин проводит все процедуры самостоятельно. И потому необходимо знать, каковы сроки уплаты НДФЛ с больничного в 2019 году.
Общая информация
Ведением оформлений по больничному занимается работодатель — его отдел бухгалтерии. Данная процедура достаточно длительная и здесь есть много нюансов.
Чтобы разобраться со всеми моментами нужно понимать алгоритм работы. Для начала составляется пакет документов для начисления выплаты. После этого нужно отчитаться о передаче средств получателю.
И после этого отчисляют налог и также проводят отчетность по нему. Каждая из процедур кроме порядка проведения имеет и собственные сроки. Их должен учитывать каждый плательщик.
В случае нарушения периода подачи документов, отчетов, внесения платежей, применяются меры наказания. Налоговая инспекция в данном плане имеет достаточно четкие и высокие размеры взысканий.
Определения
Рассмотрение тематики предполагает возможность понимать все положения. Поэтому есть необходимость установления конкретного перечня терминов и их определений:
| НДФЛ | Вид налогового сбора, который используется в государственном регулировании. Налог на доходы физических лиц применяется по отношению ко всем доходам, которые получают граждане. Это и заработная плата, и иные виды прибыли от своей деятельности. На 2019 год размер НДФЛ в России составляет 13% |
| Больничный лист | Документ, правовая и юридическая бумага. Его выдают в медицинском учреждении только отдельным категориям граждан, тем кто нуждается в подтверждении отсутствия трудоспособности. На основании листа выдается больничный отпуск и проводится установленная законом оплата |
| Отпуск | Период времени, на который гражданина освобождают от трудовой деятельности и всех связанных с работой обязанностей. Может проводиться на оплачиваемой основе. Также гражданин имеет право получить ограниченное количество отпускных дней в году за свой счет — без оплаты со стороны работодателя |
Удерживается ли подоходный налог с листка нетрудоспособности
Законодательство устанавливает необходимость отчислений сборов вида НДФЛ с больничного пособия. Налоговый агент обязан провести расчет суммы обложения и провести его оплату в сторону бюджета.
В 2019 году размер данного налога находится, как и прежде, на уровне 13% от суммы дохода. Налоговым агентом к сотруднику на законодательном уровне прикреплен его работодатель.
Для индивидуальных предпринимателей облагается сбором та же сумма, но проводить ее оплату нужно самостоятельно. Важно понимать и структуру работы налоговой системы.
С 2012 года свою работу начал пилотный проект о прямых выплатах. За счет данной возможности граждане выплаты от Фонда социального страхования получали напрямую, а не через работодателя.
Это нововведение позволило сократить сроки выдачи средств из бюджета. Плюс, ошибки в расчетах, мошенничество стало проще контролировать и своевременно выявлять.
Уплата НДФЛ в случае получения средств по пилотному проекту также проводится. Но для этого существует особый порядок. Работодатель уплачивает НДФЛ с суммы своей выплаты — за первые дни болезни.
Поскольку остальную часть выплачивает ФСС, то им же и производится уплата налога. Так как на него перешли функции налогового агента работника.
Статьи, регулирующие данный вопрос
Законодательство в этой области делится на регулирование выдачи оплаты по больничному и непосредственному отчислению налога.
Первая часть должна опираться на положения Федерального закона №255-ФЗ” Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством”.
Статья 2 этого документа говорит о том, кому положена выплата пособия. Вторая часть закона посвящена более четкому структурированию вопросов. В статье 5 приведены основания для получения помощи.
Относительно налоговых вычислений работает Налоговый кодекс Российской Федерации. Статья 226 в шестом пункте указывает на сроки проведения платежей НДФЛ.
При обработке налоговой информации в рамках пилотного проекта Прямые выплаты, стоит рассматривать постановление Правительства России №294 “Об особенностях финансового обеспечения, назначения и выплаты в 2012 — 2020 годах территориальными органами Фонда социального страхования Российской Федерации застрахованным лицам страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством и по обязательному…”.
Этот документ важен в плане рассмотрения сроков участия каждого из регионов. Там же можно найти сведения о том, какие области рассчитывают подоходный налог на особых основаниях.
Важные аспекты
Для проведения правильного платежа стоит рассматривать все особенности расчета. Дело в том, что пилотный проект государства устанавливает нюансы в области определения налоговой базы.
В стандартной ситуации этот момент не примечателен. Достаточно взять полную сумму пособия и от нее получить 13%. На этом все расчеты прекращаются. Регионы по программе прямых выплат делят налоговую базу такого образца.
Поскольку платежи проводят разные организации, каждая из них вычисляет размер налога для себя. И за основу берется та сумма, которую выплачивает учреждение. Для работодателя это одна цифра, а для ФСС другая. Суммы подоходного налога также будут отчисляться.
Порядок расчета
Для получения компенсации осуществляют такой алгоритм расчета:
| Вычисляют средний доход гражданина за день | Для этого складывают все показатели зарплаты в компании за два года. Далее применяется формула: Д*24/730. в ней Д равно доходу, 24 — месяцы за два года и 730 — это количество дней в том же периоде |
| Общая сумма платежа | Полученный доход за день умножают на количество дней больничного |
| Страховой стаж | Далее показатель выплаты сравнивают с тем, какую часть от него полагается выплатить по закону. При стаже от полугода платят 60%, от 5 лет — 80%, а более восьми — 100% |
После этого алгоритма переходят к показателю налога. От полученной цифры вычитают 13%. Такая схема подходит для вычислений как в случае стандартной выплаты, так и при раздельном формировании пособия.
В первом случае работодатель учитывает полное количество дней, а во втором только первые три.
Сроки уплаты НДФЛ с больничного листа
Налоговый сбор следует оплачивать вовремя. Законодательство устанавливает конкретные периоды для НДФЛ, если он удерживается с больничного листа.
Работодатель назначает пособие в течение 10 дней с момента получения необходимого заявления. При этом НДФЛ должен быть внесен на счет налоговой инспекции до конца месяца, в котором выплачено пособие.
Учитывается самый последний день в месяце, включительно. Об этом говорит налоговое законодательство и не делает исключений. Для индивидуальных предпринимателей существует другая система.
ИП проводят сборы по таким датам:
| С января по июнь | 15 июля |
| С июля по сентябрь | 15 октября |
| С октября по декабрь | 15 января |
При увольнении
Все расчеты по увольнению проводятся в последний день работы. Но бывают здесь исключения, которые влияют на момент перевода налога.
Это та ситуация, когда гражданин не может явиться за средствами в день увольнения. К примеру, по причине болезни, ухода за родственником.
Тогда применяется алгоритм переводов в зависимости от способа оплаты пособия:
| На карточку в банке | Календарный день перевода |
| Наличностью, снятой со счета заранее | День снятия средств в банке |
| Наличные из расчета выручки за день | До следующего дня после расчета с работником |
С отпускных
В таком случае отчисления налогового характера осуществляют в стандартном порядке. Это схема оплаты НДФЛ до конца месяца. Точкой отсчета становится выплата пособия по отпуску.
Если гражданину были выплачены средства в ноябре, то до конца месяца следует перевести и налоговый сбор на счет ФНС. При этом число начисления не имеет значения.
Успеть нужно до окончания месяца, хотя считается каждый день, включительно с последним. При просрочке налоговая служба имеет полномочия наложения штрафов, взысканий и других мер наказания. Таких как блокировка счета компании.
В каких случаях не платят подоходный налог
Уплата налога на доход физического лица является обязанностью. И здесь нет исключений ни для наемных работников, ни для индивидуальных предпринимателей. Но есть несколько особенностей.
Трудовые отношения, которые осуществляются по трудовому договору, подчинены всем нормам закона. По ним требуется отчисление платежей налогового и страхового плана. Но вот в случае с гражданско-правовым типом отношений эти процедуры не предусмотрены.
Если между сторонами заключен ГПД, то страховые сборы не проводятся. А значит, нет страховых выплат. Больничный в этом случае не оплачивается из средств ФСС. Именно поэтому работодателю не нужно уплачивать НДФЛ.
Это единственная ситуация, которая освобождает от внесения налога этого типа в бюджет. И она базируется на самом факте отсутствия проплаты.
Выплата больничного требует внимания. Здесь фигурируют разные варианты начислений и передачи средств. А потому есть риск совершить неверные расчеты, недоплатить сумму по налогу. НДФЛ по больничному листку начисляют всегда.
Но ответственными за этот процесс могут быть разные структуры. Верная интерпретация законодательства и опора на его положения гарантируют отсутствие проблем с налогообложением.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: https://posobieguru.ru/trudovoe-pravo/bolnichnyj/sroki-uplaty-ndfl-s/
Когда платить подоходный налог за сотрудника – таблица сроков уплаты НДФЛ с примерами
НДФЛ – это подоходный налог.
Обязательный вид платежа, удерживаемый с доходов, получаемых физическом лицом.
Перечисляется НДФЛ в бюджет, контролирует платежи налоговый орган (ФНС).
Во избежание нарушение налогового законодательства и последующих штрафных санкций необходимо четко соблюдать установленный сроки перечисления и платить подоходный налог вовремя.
к оглавлению ↑
Когда платить подоходный налог?
Важно, что платить НДФЛ может как само физическое лицо с полученного дохода, так и лицо, выступающее в качестве налогового агента по отношению к человеку. Таковым является работодатель.
Подробности об обложении доходов работников НДФЛ читайте здесь.
Если человек заключает с организацией или ИП трудовой договор, то по закону обязанность по расчету, удержанию и перечислению подоходного налога ложится на плечи работодателя.
Именно работодатель должен устанавливать необходимость уплаты НДФЛ и отслеживать сроки его перечисления.
Самому работнику при этом делать ничего не нужно, он получает на руки свой доход – зарплату, отпускные, пособия, материальную помощь за вычетом удержанного налога.
Если НДФЛ не будет перечислен в срок, установленный НК РФ, ответственность будет нести работодатель, а не работник.
Согласно п.3 ст.226 НК РФ рассчитывать налог нужно на дату фактического получения дохода. Данная дата, в свою очередь, определяется по ст.223 НК РФ.
Удерживать НДФЛ из дохода работника нужно в момент выплаты денежных средств наличными или в момент перечисления в безналичной форме.
В п.6 ст.226 НК РФ установлен срок перечисления подоходного налога – не позднее следующего дня за датой выплаты дохода.
Отдельно говорится о доходе в виде оплаты больничных листов, а также отпускных, с которых перечислить НДФЛ нужно до конца месяца, в котором выплачены средства сотруднику.
Для простоты и наглядности сроки перечисления подоходного налога с различного рода выплат работнику сведены в таблицу ниже.
к оглавлению ↑
Таблица, когда перечислять
Для правильной уплаты НДФЛ работодатель должен:
- Установить дату фактического получения дохода по ст.223 НК РФ.
- Рассчитать подоходный налог в день фактического получения дохода.
- Удержать сумму НДФЛ в день выплаты в соответствии с п.4 ст.226 НК РФ.
- Перечислить удержанную сумму в срок, установленный п.6 ст.226 НК РФ.
В таблице приведены сроки, ниже под статьей даны пояснения с примерами.
| Доход физического лица | Фактическая дата получения дохода | Дата удержания НДФЛ | Крайний срок уплаты подоходного налога |
| Зарплата за первую половину месяца (аванс) | Последний день месяца | День выплаты заработной платы за вторую половину месяца | День, идущий за днем выдачи денег |
| Зарплата за вторую половину | |||
| Больничное пособие | Дата выплаты | День выдачи больничного пособия | Последнее число месяца, в котором выплачено пособие |
| Отпускные | Дата выплаты (за 3 дня до ухода в отпуск) | День выдачи отпускных | Последнее число месяца, в котором выплачены отпускные |
| Материальная помощь | День выплаты | Дата выдачи денег | День, идущий за датой выдачи материальной помощи |
| Расчет при увольнении | Последний рабочий день | Последний рабочий день | День, идущий за датой увольнения |
| Дивиденды | День выплаты | Дата выдачи денег | День, идущий за датой выдачи дивидендов |
к оглавлению ↑
Перечисление с заработной платы
Зарплата по закону выплачивается двумя частями – за первую и вторую половину месяца.
В НК РФ говорится, что фактическим днем получения дохода признается последний день того месяца, за который назначена зарплата.
То есть для обеих частей заработной платы (аванса и остатка) днем получения дохода признается последний календарный день одного и того же месяца.
Расчет подоходного налога нужно производить именно в этот день с обеих частей заработной платы.
Отнимается рассчитанный подоходный налог только при выплате второй части зарплаты в сумме, равной 13 процентов от общей величины заработной платы с учетом аванса. При этом в момент выплаты аванса НДФЛ не удерживают.
Несмотря на то, что зарплата фактически выплачивается дважды в месяц, уплату НДФЛ производят один раз – по факту выдачи заработка за вторую часть месяца.
Перечислить налог нужно не позднее следующего дня за датой выплаты, которая устанавливается в каждой организации индивидуально.
к оглавлению ↑
Пример
За сентябрь 2018 года выдан аванс (зарплата за первую половину сентября) 20.09 и остаток 05.10.
Фактическая дата получения дохода: 30.09.
Дата удержания подоходного налога: 05.10.
Дата перечисления: не позднее 06.10.к оглавлению ↑
С больничного листа
Фактической датой получения дохода в виде пособия по листу временной нетрудоспособности признается непосредственно момент выдачи денежных средств. Этим же числом производится удержание 13-ти процентов подоходного налога.
Перечислить налог нужно в срок до конца текущего месяца.
Для работодателя важно соблюсти сроки назначения пособия. С момента получения больничного листа от работника работодатель обязан в 10-дневный срок посчитать размер оплаты. Выдать деньги на руки нужно в ближайший день выплаты зарплаты.
к оглавлению ↑
С компенсации за неиспользованный отпуск
При увольнении работник получает компенсацию за дни отпуска, неиспользованные в процессе работы.
Компенсация считается в день расторжения трудового договора. В этом же день выплачивается с учетом удержания подоходного налог.
Удерживается НДФЛ с компенсации отпуска также в день расторжения договора, перечисляется в бюджет не позднее следующего числа.
к оглавлению ↑
С материальной помощи
Не все виды материальной помощи облагаются подоходным налогом.
Если выплата производится в соответствии со ст.217 НК РФ, то она не облагается НДФЛ.
Во всех прочих случаях нужно удержать 13 процентов в день выдачи материальной помощи и перечислить удержанную сумму в этот же день или на следующий.
к оглавлению ↑
При увольнении сотрудника
При расторжении трудового договора необходимо выплатить зарплату, компенсацию отпуск и в некоторых случаях выходное пособие.
Днем фактического получения дохода признается дата увольнения. В этот день работодатель обязан посчитать размер подоходного налог к удержанию.
Выплачивается расчет также в день увольнения, поэтому удержать НДФЛ необходимо в последнюю рабочую смену.
Перечислить налог следует либо в этот же день, либо на следующий.
Важно, что с выплаты в виде выходного пособия не нужно удерживать НДФЛ с суммы в пределах трех месячных заработков, для РКС – шести месячных заработков.
Если работодатель по своей инициативе выплачивает выходное пособие сверх трех заработков, то с суммы превышения удерживается налог в установленном порядке.
к оглавлению ↑
Что делать, если последний день месяца – выходной
Если последнее число месяца является выходным – суббота или воскресенье, праздником, объявленным официальным выходным, а работодателю нужно платить НДФЛ с зарплаты работника, то по последний срок уплаты переносится на последующий рабочий день.
к оглавлению ↑
О порядке исчисления и уплаты НДФЛ за работников, подробно рассказано в данном видео:
к оглавлению ↑
Выводы
Работодатель обязан в срок платить подоходный налог. Задержка в уплате ведет к начислению пени и назначению штрафов.
Конкретные сроки перечисления установлены НК РФ. В зависимости от вида выплат они могут меняться. В общем случае действует правило, при котором перечислить налоговую сумму нужно не позднее следующего дня за датой выдачи денежных средств.
Исключением являются отпускные и больничные, при выплате которых перечислить НДФЛ нужно не позднее конца текущего месяца, в котором доход выдан сотруднику.
Источник: http://rabotnika.ru/sroki-uplaty-ndfl-za-sotrudnikov/
Ндфл с отпускных — срок перечисления
Ндфл с отпускных — срок перечисления сейчас четко установлен Налоговым кодексом. Причем он не совпадает со сроком уплаты налога от зарплаты. Как облагаются НДФЛ отпускные, когда нужно удержать с них налог и когда перечислить его в бюджет, какие сложности возникают с определением срока уплаты, узнайте из нашей статьи.
Облагаются ли отпускные НДФЛ
Сложности в вопросе, когда перечислять НДФЛ с отпускных
Начисляется ли на отпускные НДФЛ и перечисляется ли в бюджет не позднее следующего за выплатой дохода дня
Удерживается ли НДФЛ с отпускных в последний день месяца
Итоги
Облагаются ли отпускные НДФЛ
Все доходы работников, выплачиваемые им организацией или ИП, должны облагаться НДФЛ. Денежные средства, выплачиваемые в качестве отпускных, тоже причислены к доходам. В перечне доходов, освобожденных от налогообложения, их нет. Следовательно, и отпускные облагаются НДФЛ. Работодатель при этом выступает в роли налогового агента и обязан удержать НДФЛ и перечислить его в бюджет.
Разобраться в «отпускных» нюансах вам помогут материалы специальной рубрики нашего сайта.
Сложности в вопросе, когда перечислять НДФЛ с отпускных
Такие сложности в этом вопросе имели место до 2016 года, поскольку момент перечисления НДФЛ по ним не был законодательно установлен.
Налоговый кодекс в подп. 1 п. 1 ст. 223 определяет, что фактическим моментом получения дохода денежными средствами следует признавать день, когда произведена выплата. Применительно к расчетным счетам – это день, в который перечисляются средства на счет налогоплательщика или третьим лицам.
Но есть еще одно правило: при оплате труда дата получения дохода – это последний день того месяца, в котором этот доход начислен. Такое правило содержится в п. 2 этой же статьи НК РФ.
Сложностей в точном определении момента добавлял еще и п. 6 ст. 226 НК РФ в редакции, действовавшей до 2016 года. В нем говорилось, что налоговый агент должен перечислять удержанный НДФЛ не позднее того дня, в котором деньги для выплаты дохода получены в банке или переведены на счет налогоплательщика. Если ситуация иная, то налоговый агент обязан перечислить НДФЛ в бюджет на следующий день после получения дохода налогоплательщиком.
Начисляется ли на отпускные НДФЛ и перечисляется ли в бюджет не позднее следующего за выплатой дохода дня
Такая система применялась до 2016 года. Тогда Минфин и ФНС в ряде писем настаивали, что именно следующий день за днем зарплаты следует считать крайним сроком для выплаты подоходного налога. Причем их точка зрения поддерживалась судами. Основывалась данная позиция на том, что п. 6 ст. 226 НК РФ предусматривал обязанность налоговых агентов перечислять НДФЛ не позднее того дня, который идет за днем получения в банке денег, предназначенных для выплаты дохода.
При ответе на вопрос, когда платить НДФЛ с отпускных, вся аргументация сводилась к доказательству справедливости утверждения, что дата выплаты отпускных и есть дата выплаты дохода. Наиболее подробно этот тезис обоснован в постановлении Президиума ВАС РФ от 07.02.2012 № 11709/11 по делу № А68-14429/2009.
Судьи приняли во внимание нормы Трудового кодекса, которые причисляют оплату отпуска к зарплате сотрудника. Однако, несмотря на это, они не нашли оснований для причисления этого заработка к доходам, по которым НДФЛ нужно платить в сроки, указанные в п. 2 ст. 223 НК РФ (в конце месяца).
То есть с точки зрения суда НДФЛ с отпускных надо было удерживать в день выплаты денежных средств работнику и перечислять в бюджет в этот же день либо на следующий.
О нюансах отражения отпускных в 6-НДФЛ узнайте из этого материала.
Удерживается ли НДФЛ с отпускных в последний день месяца
Окончательно вопрос о сроке уплаты НДФЛ с отпускных был закрыт действующей редакцией п. 6 ст. 226 НК РФ. Сейчас в нем прямо говорится, что налог с отпускных (а еще НДФЛ с больничных) следует перечислять до конца того месяца, в котором они были выплачены.
Обратите внимание! Речь именно об уплате НДФЛ, а не об удержании его из выплачиваемых сумм. Удерживают налог при выплате денег работнику. А вот платеж можно сделать не сразу, а отложить на последний день месяца.
См. также наш пример заполнения 6-НДФЛ за 1 квартал 2019 года с отпускными.
А подробнее о сроке перечисления налога в расчете 6-НДФЛ рассказывается в этой статье.
Итоги
Перечисление в бюджет НДФЛ с отпускных налоговым агентам необходимо производить не позднее последнего числа месяца, в котором эти отпускные выплачены сотрудникам. Об этом говорится в п. 6 ст. 226 НК РФ.
Ранее по этому вопросу чиновниками Минфина и ФНС высказывалась иная позиция, согласно которой перечислить в бюджет исчисленный и удержанный НДФЛ необходимо было в день выплаты денежных средств работнику либо на следующий день.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/ndfl/uplata_perechislenie_ndfl/srok-perechisleniya-ndfl-s-otpusknyh/
6-НДФЛ: отпускные и больничные
Расчет 6-НДФЛ – обязательная отчетная форма, которую ежеквартально в ИФНС сдают налоговые агенты, выплачивавшие доходы физлицам. В ней отражаются также показатели сумм отпускных и больничных и НДФЛ по ним. Как правильно отразить в 6-НДФЛ отпускные и больничные –расскажем в этой статье.
Даты получения дохода и удержания НДФЛ
В отличие от зарплаты, днем фактического получения дохода для которой считается последнее число месяца, днем получения дохода для отпускных (в т.ч. компенсации за неиспользованный отпуск при увольнении) и больничных считается та дата, которой их перечислили на счет работника в банке, либо выплатили наличными (пп. 1 п. 1 ст. 223 НК РФ).
Отпускные работодатель должен выплатить сотруднику за 3 рабочих дня до отпуска. Что касается больничных пособий, то работодатель начисляет их на основании больничного листа в 10 -дневный срок, выплачивая в ближайший «зарплатный» день.
Удержать «отпускной» и «больничный» НДФЛ, как и налог с прочих доходов, нужно в день их выплаты, а перечислить в бюджет не позже последней даты месяца выплаты работнику, учитывая перенос на ближайший рабочий день при совпадении с выходными и праздничными датами (п. 6 ст. 226 НК РФ). Напомним, что для налога, удержанного с зарплаты и компенсации за отпуск, срок перечисления – следующий день после выплаты дохода.
Эти особенности отражения дат, общие для больничных и отпускных, нужно учитывать при заполнении раздела 2 расчета 6-НДФЛ.
Особенности отражения отпускных в 6-НДФЛ
Заполняя Раздел 1 формы 6-НДФЛ, суммы отпускных показывают совокупно с другими доходами физлиц. А вот в Разделе 2 отпускные следует отражать отдельно от доходов, имеющих иные сроки уплаты НДФЛ в бюджет. Кроме того, отдельно друг от друга отражаются и отпускные, выплаченные разными датами.
Например, организация в апреле 2018 г. выплатила сотрудникам:
- 5 числа зарплату за март — 100000 руб., в т.ч.НДФЛ 13000 руб.,
- отпускные двоим сотрудникам: 12 апреля — 10000 руб. (НДФЛ 1300 руб.), 26 апреля – 8000 руб. (НДФЛ 1040 руб.).
Вот как эти суммы распределятся в 6-НДФЛ за полугодие:
Как отразить в 6-НДФЛ «переходящие» отпускные
Ситуации с так называемыми «переходящими» отпускными возникают, когда отпуск начинается в одном месяце, а закачивается в другом, либо когда оплата отпускных происходит в конце одного месяца, а сам отпуск начинается в следующем.
Такой «переходящий» отпуск в 6-НДФЛ никаких особенностей отражения не имеет, поскольку здесь учитываются даты выплаты отпускных, удержания и перечисления налога, исходя из которых, по общим правилам заполняется расчет.
Например, работник получил отпускные 28 марта, а 2 апреля ушел в отпуск. Выплата отпускных, удержание и перечисление НДФЛ будут отражены в 6-НДФЛ 1 квартала, т.к. налог удержан сразу — 28 марта, а срок его перечисления – 31 марта.
Перерасчет отпускных: 6-НДФЛ
Нередко на практике возникают ситуации, когда выплаченные в предыдущем периоде отпускные приходится пересчитывать по различным причинам, причем как в большую сторону, так и в меньшую. Как в этом случае отражать отпускные в 6-НДФЛ:
- Если перерасчет привел к уменьшению суммы отпускных, нужно внести исправления в ранее представленный 6-НДФЛ в части начисленного и полученного дохода и налога с него (строки 020, 040, 130). В отчете периода, в котором произведен перерасчет, это отразится на сумме удержанного налога по строкам 070 и 140, а если излишне удержанный НДФЛ не был зачтен в счет будущих выплат, а возвращен физлицу, его отражают по строке 090.
- Если при перерасчете сумма отпускных увеличилась, «уточненку» за прошлый период сдавать не придется. Достаточно отразить суммы доначислений отпускных и налога по строкам 020, 040, 070, 130, 140 расчета 6-НДФЛ периода, в котором произведен пересчет. Произведенная доплата работнику будет доходом месяца, в котором она выплачена.
Отражаем больничные в 6-НДФЛ
НДФЛ облагаются все виды больничных пособий. Исключение — пособие по беременности и родам, которое не нужно отражать в 6-НДФЛ (п. 1 ст. 217 НК РФ).
Как и отпуска, больничные включаются в общие суммы дохода и налога раздела 1, а в разделе 2 отражаются отдельными строками, в зависимости от сроков уплаты НДФЛ.
Работник может принести больничный лист в одном периоде, а получить пособие уже в другом. В расчет 6-НДФЛ такой больничный включается по дате его выплаты работнику.
Например, работодатель получил больничный листок от работника 26 марта. Выплатили пособие работнику вместе с ближайшей зарплатой – 5 апреля. Тем же днем удержан налог, а срок уплаты в бюджет — последний день апреля. Очевидно, что отразить этот больничный следует в разделе 2 6-НДФЛ не за 1 квартал, а за полугодие.
6-НДФЛ с примером больничного и отпуска
Компания в апреле выплатила 4 сотрудникам:
Источник: https://spmag.ru/articles/6-ndfl-otpusknye-i-bolnichnye