

Справка 2-НДФЛ для ипотеки
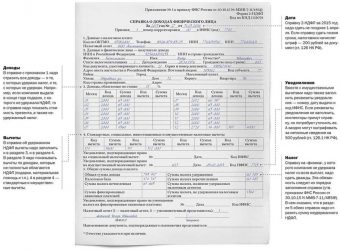
Покупка квартиры в ипотеку является одним из наиболее подходящих вариантов приобретения собственного жилья гражданами, у которых отсутствует достаточное количество средств. Ипотека является долгосрочной банковской услугой, в связи с чем кредитно-финансовое учреждение должно быть уверенным в надежности заемщика.
Его платежеспособность должна быть подтверждена специальной справкой – 2-НДФЛ. Без этого документа оформить ипотеку будет сложнее.
Поэтому всем, кто собирается оформлять кредит на покупку квартиры, нужно позаботиться о том, чтобы этот документ был получен и предоставлен кредитору для принятия положительного решения в выделении ипотечного займа.
Подробнее о справке
Данный документ формирует бухгалтер предприятия, на котором трудится будущий получатель кредита, подписывается лицом, выдавшим займ, и удостоверяется фирменной печатью.
В справке 2-НДФЛ содержатся данные о доходах работника, налоговых вычетах из получаемых им доходов.
Основное предназначение данного документа – подтверждение источника постоянного дохода, необходимого для погашения кредита. Также он свидетельствует о том, что ее предъявитель устроен на работу официально, при этом деньги будут вноситься регулярно в соответствии с графиком платежей.
Аббревиатура НДФЛ расшифровывается как «налог на доходы физических лиц».
Эту правку могут потребовать не только при оформлении ипотечного займа, но и в других случаях:
- при оформлении визовых документов;
- во время приема на другое место работы;
- для расчета суммы алиментных выплат;
- при усыновлении детей;
- при оформлении пенсий, пособий, вычетов и в других случаях.
Потребовать этот документ могут также в других инстанциях и в случаях, когда необходимо подтвердить источник доходов и их размер.
Возможна ли ипотека без 2-НДФЛ?
Бывают случаи, когда претендент на ипотеку работает без официального трудоустройства. В таком случает получить данную форму невозможно. Серьезные финансовые учреждения стараются не отходить от установленного порядка предоставления займов на покупку недвижимости, так как суммы кредитования довольно высокие, сроки продолжительные, при этом банк должен быть уверен в том, что взятые в долг деньги будут без проблем возвращены.
Но многие финучреждения позволяют своим заемщикам воспользоваться возможностью получения займа с оформлением справки о получаемых доходах по форме, разработанной банком. В этом случае нужно знать, что процентная ставка по ипотеке будет на порядок завышена, так же как и размер первого взноса.
После рассмотрения этого документа менеджер по кредитованию сможет оценить платежеспособность заявителя, уровень доходов, регулярность их получения. Данные о размере зарплаты необходимы для расчета суммы ипотечного займа. Если получаемые клиентом ежемесячные доходы по предоставленным документам будут не настолько высокими для предоставления займа на крупную сумму, его выдачу с минимальным взносом банк может не одобрить.
Что делать, если невозможно получить справку?
Если получить форму 2-НДФЛ нет возможности, не стоит идти на хитрость, и доставать липовую справку в надежде, что банк не проверит размер доходов заявителя. Кредиторы подходят к проверке предоставленных документов серьезно, и зачастую осуществляют эту процедуру в два этапа. Сначала этим вопросом занимается кредитный инспектор. Он проверяет подлинность документа, подписей, печатей, адресных данных предприятия, указанных в справке и др.
Далее проверку осуществляет служба безопасности. Сотрудник банка может позвонить в бухгалтерию предприятия получателя займа, чтобы проверить, соответствует ли размер зарплаты, указанной в справке, с озвученной бухгалтером фактически получаемой работником суммой. Поэтому не стоит рисковать, тем более, что в некоторых банках есть возможность все же получить займ на более мягких условиях.
При этом не обязательно иметь приличный стаж работы, постоянную регистрацию при получении ипотечного займа.
Если предоставить банку справку 2-НДФЛ нет возможности, можно подать другие документы, подтверждающие платежеспособность клиента:
- выписку из лицевого счета;
- документы, подтверждающие получение регулярного активного или пассивного дохода.
Сегодня уже не редкость ипотека без справок. Но следует учесть, что проценты по такому кредитованию также будут довольно высокими. А получить займ на приобретение жилплощади можно, если сумма первоначального взноса будет составлять в пределах 35-50% и более.
Также можно получить ипотечную ссуду, воспользовавшись материнским капиталом – без предоставления этой формы.
За какой период необходима справка 2-НДФЛ?
Каждый банк имеет свои требования по периоду, за который нужно подтвердить доходы. Одним нужно знать размер зарплаты за полгода, другим кредиторам – за 1год. Поэтому уточнять эту информацию желательно непосредственно в банке, который предоставляет кредит.
Количество запросов на получение данной формы сотрудником компании не ограничивается.
По его требованию справку должны выдать на протяжении трех рабочих дней.
Сроки действия справки
Форма 2-НДФЛ должна быть свежей. Банк должен убедиться в платежеспособности клиента на момент обращения за ипотечным кредитом. Поэтому справка, взятая в сентябре, не подойдет для предоставления кредитору при оформлении займа, к примеру, в декабре. Необходимо уточнить эту информацию у кредитного менеджера банка или задать этот вопрос через горячую линию финансового учреждения, в котором будет оформляться ипотека.
Источник: https://www.sravni.ru/ipoteka/info/spravka-2-ndfl-dlja-ipoteki/
Проверяют ли справку 2-НДФЛ в банке — как они это делают?
Справка по форме 2-НДФЛ является унифицированной справкой, которую подают в банк для подтверждения своего официального дохода. Справку будущий заемщик получает в своей бухгалтерии на предприятии.
Справка может формироваться за различный налоговый период, но обычно охватывает весь текущий период года. Из этой справки видно в каком месяце какую зарплату получает лицо, в каком размере выплачен налог на доход.
Справка 2-НДФЛ — это основной документ для расчета суммы возможного кредита для заемщика.
Именно из этой справки банковские сотрудники получают информацию, что лицо на предприятии проработало не менее установленного срока, по ней рассчитывают средний доход. Нотариального заверения такой документ не требует и обычно содержит только печать предприятия и подписи руководителя и гл.бухгалтера.
Но у заемщиков часто возникает вопрос, проверяет ли справку 2-НДФЛ банк и каким образом это происходит. Как банк может понять подлинные ли данные содержаться в справке или можно включить в нее несуществующие или «серые» доходы?
Проверка справки кредитным инспектором
Проверка справки 2-НДФЛ банком начинается с кредитного инспектора именно он принимает справку и осуществляет сверку данных содержащихся в справку с данными в анкете заемщика и основным документами:
- содержание в справки полного наименования лица;
- адреса и телефоны организации;
- ИНН организации;
- наименование организации;
- юридический адрес организации;
- наличие соответствующей печати и подписей ответственных лиц.
При необходимости кредитный инспектор может получить данные об организации из реестра юридических лиц и сверить данные. Если справка содержит резкое увеличение зарплаты — обязательно уточнит, на каком основании было повышение и сохранится ли доход в дальнейшем.
Из справки кредитный инспектор берет информацию о доходе (зарплата минус налог на доходы) и вносит эти данные для оценки заемщика и расчета суммы кредита.
Справка 2-НДФЛ для кредита проверяется также службой безопасности.
Проверка 2-НДФЛ службой безопасности банка
С какой тщательностью будет проведена проверка справки 2-НДФЛ для кредита службой безопасности банка зависит прежде всего от типа получаемого кредита. Сотрудник безопасности банка на основании переданных данных сначала уточняет сведения о работодателе: адреса, телефоны, наименование, находится ли организации в реестре действующих организаций.
Далее сотрудник безопасности проверяет действительно ли потенциальный заемщик оформлен в данной организации, с какого периода и какую заработную плату получает, будет ли данный сотрудник продолжать и далее работать в данной организации.
При тщательной проверке сотрудник безопасности имеет право получить данные из налоговой службы. Для этого формируется специальный запрос в налоговую. Как правило, такого рода проверка используется для «длинных» кредитов (жилищные кредиты, кредиты наличными на сумму свыше 700 000 рублей и т. д.).
Сотрудник безопасности имеет право обратиться на предприятие для уточнения зарплаты сотрудника и запросить копии ведомости начисления заработной платы потенциального заемщика за определенный период, запросить данные за прошлый год или попросить предоставить копию отчетности в ПФР на сотрудника из которой сможет получить сведения о реально начисленной и выплаченной заработной плате. Однако, на предприятии могут отказать в разглашении сведений о заработной плате сотрудника банковскому работнику. Все что могут подтвердить это то что такой сотрудник действительно работает на предприятии и ему была выдана справка 2-НДФЛ для кредита.
В случае, когда не удается получить сведения непосредственно из организации работник службы безопасности банка может провести сравнение зарплаты по отрасли в регионе и выяснить на сколько данные в справке соответствуют средним зарплатам. Завышенные данные будут заметны. Если организация имеет расчетный счет в том же банке, и начисление заработной платы производится на зарплатную карту сотрудник может получить информацию из отчета о движении средств по лицевому счету будущего заемщика.
Некоторые сотрудники безопасности банка имеют личные связи в налоговой и в ПФР и могут при желании получить информацию о заемщике. Но официально запросить и получить такие сведения банк не может.
ЦБ выступили инициатором законопроекта по которому банки будут иметь доступ к налоговым и ПФР базам.
Таким образом с марта 2015 года банки будут иметь полную и правдивую информацию по каждому клиенту. На данный момент такого доступа у банков нет и если вам сказали об этом в банке, то они просто блефуют.
Последствия предоставления поддельных справок
Не секрет, что часть граждан продолжает получать «серую» зарплату, но есть желание получить кредит. Поэтому часто потенциальные заемщики пытаются получить кредит используя недостоверные справки о доходах.
Если вы по какой-то причине все же решили предоставить в банк поддельную справку, вы должны знать:
- Если справка создана в сговоре с ответственным работником организации (бухгалтер или руководитель), то для ответственного работника это может быть основанием для привлечения его к уголовной ответственности по статье ч. 3 ст. 327 УК РФ,тем более, что лицо выдающее такую справку знает для чего она выдается и что она не законна. Та же ответственность грозит и потенциальному заемщику;
- Если банк вас уличит в подлоге, возможно вы избежите уголовного наказания, но что вам точно будет грозить, так это попадание в неофициальный «стоп-лист» банка и тогда получить кредит в этом банке вам никогда не удастся. К слову сказать банки обмениваются информацией о проблемных клиентах: «стоп-листы» находятся в общем доступе, поэтому думать, что получив отказ в одном банке вы возьмете его в другом — это заблуждение.
Бывают случаи, когда вы «провели» банк на этапе проверки и получили кредит, но через время банк из других источников получил информацию, что предоставленная справка недостоверная — этот момент предусмотрен статьями УК РФ ст. 165 для физлиц и ст. 176 для юрлиц. Стоит сказать что уголовная ответственность по этим статьям наступит в случае причинения ущерба в крупном и особо крупном размере.
Если заемщик исправно оплачивает кредит, банк волен принимать решение на свое усмотрение, так как действия банка в этом случае регламентируются внутренними документами.
Если заемщик будет исправно оплачивать кредит, банк будет принимать решение на свое усмотрение. Действия банка в этом случае регламентируются только внутренними документами банка доступ к которым строго ограничен.Если сделка крупная (ипотека, автокредит и т. д.) и сведения содержащиеся в банке могут серьезно повлиять на исполнение обязательств по кредиту банк может потребовать расторжение договора на основании статьи 450 ГК РФ в связи с существенным изменением обстоятельств.
Советы
Справка в банк 2-НДФЛ — основной документ подтверждающий ваш доход на предприятии. Некоторые лица, желающие получить кредит в нужном объеме просят руководство предприятия, бухгалтера указать недостоверные сведения о доходах или включить в справку «серые» доходы. Некоторые идут на откровенный подлог, покупая справку. Именно поэтому в интернете так актуален вопрос «Проверяют ли справку 2-НДФЛ в банке?» Ответ очевиден — проверяют. Другое дело в каком объеме и откуда банк получит сведения.
Крупные кредиты — проверяют более тщательно используя все инструменты для проверки, при запросе на небольшие кредиты справку проверит только кредитный инспектор. Но не обольщайтесь, что сможете провести инспектора. Если даже это получится, но обман раскроется вы рискуете тем, что банк может передать информацию в полицию, так как подделка документов классифицируется как «мошенничество» и неприятности могут быть очень серьезными.
Источник: https://credits.ru/publications/222140/proveryayut-li-spravku-2-ndfl-banki-ili-net/
Срок действия справки 2 ндфл: для банков, кредитов, ипотеки, соцзащиты, налоговой | Юридические Советы
Последнее обновление Август 2019
Официально трудоустроенному гражданину знакома ситуация, когда для определенных целей нужно предоставить справку 2НДФЛ. Ее потребуют при выдачи кредита, при обращении в налоговые органы за вычетом, при оформлении шенгенской визы и т.д. Можно ли использовать заранее приготовленную справку в перечисленных ситуациях? В течение какого периода этот документ действителен?
Закон не предусматривает нормы, регулирующей вопрос, какой срок действия справки 2 НДФЛ. По сути, получая такую справку в бухгалтерии работодателя, мы можем ее использовать спустя месяцы и годы. К примеру, если в будущем работнику придется доказывать какие-либо обстоятельства или факты, связанные с финансовым состоянием и заработком, суду можно будет представить этот документ. Ситуации могут возникнуть при спорах, связанных с алиментными обязательствами, разделом имущества, взысканием долгов и т.д.
В то же время, кредитные организации и налоговые органы могут устанавливать свои правила расчета периода действительности справки о доходах, которым мы вынуждены подчиняться.
Чтобы получить сведения о своих доходах по форме 2 НДФЛ, необходимо обратиться или к работодателю или напрямую в налоговую.
У работодателя
Когда гражданин придет в бухгалтерию с заявлением, то в нем указывать цели, для которых нужна справка необязательно.
В заявлении обозначается временной период, за который требуется информация о доходе, а также количество экземпляров. Работодатель обязан выдать справку в течение трех дней с момента обращения (ст. 62 ТК РФ). Любой отказ в ее выдаче будет незаконным, в том числе:
- по мотивам отсутствия оплаты за выдачу документа (сведения о доходах предоставляются сотруднику организации бесплатно всегда и везде);
- по неоднократности (возможно, слишком частого, с точки зрения работодателя) обращения одного и того же работника за одним и тем же документом;
- в связи с запросом нескольких экземпляров (бухгалтерия обязана выдать то количество справок, о котором просит заявитель).
На практике работники своим правом получить документ 2НДФЛ не злоупотребляют. Бухгалтеры же часто его выдают по устному запросу в день обращения, ведь составление справки занимает считанные минуты.
При получении на руки документа о заработке нелишним будет проверить соответствие приведенных цифр фактическим, отсутствие исправлений и дописок (они недопустимы) и наличие подписей, печати.
Через налоговую
Справку о доходах можно заказать через сайт ФНС, в личном кабинете гражданина налогоплательщика (раздел «Налог на доходы физлиц страховые взносы», вкладка «Сведения о справках по форме 2-НДФЛ»). И это не просто данные, а официальный электронный документ. То есть файл в формате PDF или XML, заверенный электронной подписью налоговой службы. Такую справку можно предъявлять по месту требования на флэшке, отправить по электронной почте и пр. Но если распечатать на бумагу, то такая 2НДФЛ утрачивает свою силу.
В чем отличия и преимущества
И в первом и во втором случае документ выдается по утвержденной форме. Она предусмотрена приказом налоговой службы. Несоблюдение этой формы (речь идет о справке из бухгалтерии) может быть причиной отказ в приеме справки в месте, где её затребовали.
В налоговой документ обобщает все данные о доходах от всех работодателей и источников. А вот у работодателя можно получить данные, которые фиксируются только этим работодателем. Чтобы получить целую картину нужно брать справки у всех работодателей (если работа была не у одного). В этом плюс сведений о налоговой службы.
В бухгалтерии сведения можно взять за любой прошедший период без промедлений. ФНС же выдает сведения с запоздание. То есть за прошедший год данные появляются в личном кабинете не ранее середины следующего года. В этом минус обращения в налоговое учреждение.
2НДФЛ для налоговой
Для начала нужно понять, когда справка о доходах должна быть представлена в налоговую:
- налоговыми агентами (т.е. работодателями) для сверки исчисления подоходного налога в отношении каждого работника. Справка предоставляется до 30 апреля следующего за отчетным годом;
- в некоторых случаях такие справки направляются самим физическим лицом, это можно сделать заказным письмом или по сети Интернет, с использованием электронной подписи;
- для корректировки ранее поданной декларации;
- если заявлено о возмещении налогового вычета (за лечение, обучение, покупку квартиры и т.д.).
Во всех этих случаях точно определенного срока действия справки 2НДФЛ для налоговой инспекции нет.
Важно не допустить пропуска срока подачи сведений о доходах. Так, с заявлением о вычете можно обратиться только за последние три года. К примеру, обращаясь в налоговую инспекцию за возмещением части стоимости квартиры в 2019 году, гражданин не вправе заявлять о возврате подоходного налога за 2015 год. В то же время, нельзя говорить и о недействительности справки о доходах за 2015 год, поскольку ее предоставление в другие органы и для других целей может быть признано обоснованным. Также этот документ можно предъявить и спустя три года при получении вычета по ипотечным процентам.
Если сотрудник фирмы взял справку заранее, но подал ее через несколько месяцев, это также не влечет недействительности документа о доходах. К примеру, справка была изготовлена заранее, в январе 2019 года. Допустимо ее предоставление в налоговую инспекцию 29 апреля 2019 года (для исчисления налога на доход) или позже в течение года, на следующий год (если речь идет о вычете).
Вообще нужно понимать, что наличие в ФНС данных о доходах не освобождает гражданина от предоставления сведения, ссылаясь, что нужные сведения итак в распоряжении нал.службы.
Сведения о доходах для банка
Практически каждый банк включает в список требуемых документов для получения кредита справку о доходах. Это может быть банковский бланк, который необходимо предоставить в бухгалтерию для заполнения или форма 2 НДФЛ. В некоторых случаях сведения о доходах предоставлять не нужно:
- если кредитная сумма не превышает 100000-200000 рублей (внимание будет уделяться кредитной истории, наличию других неисполненных обязательств и т.д., при этом процентная ставка часто завышена);
- если обратившийся за кредитом является клиентом банка, участвующим в зарплатном проекте (например, для Сбербанка представлять информацию о доходах не надо тем, кто получает заработную плату на пластиковые карты Сбербанка).
Эти исключения не касаются ипотеки – для ее получения банк всегда просит предоставить данные о доходе за последние полгода.
Каков срок действия справки 2 НДФЛ для банка? Кредитные менеджеры всегда настаивают на предоставлении сведений о доходе за последние три, четыре, шесть или 12 месяцев – логично, что платежеспособность заявителя будет определяться на момент обращения в банк.
Поэтому, если вы взяли документ в бухгалтерии в январе, передумали брать кредит и вернулись к этому вопросу в июне – скорее всего, вам придется обращаться за сведениями о полученном доходе повторно, уже за новый период.
В подавляющем большинстве крупные банки устанавливают 30 дней, в течение которых действительны данные о платежеспособности. По указанным причинам 2НДФЛ с сайта ФНС не всегда устроит банк.
Уточнить, в течение какого времени справка считается годной, можно непосредственно у кредитного менеджера (для некоторых банков ее актуальность ограничена 10-ю днями).
Справка о доходах для других организаций
Официальное подтверждение доходов также может понадобиться:
- в пенсионном фонде (для правильного начисления пенсии) – документ действует 30 дней;
- для получения визы. В основном, это нужно для въезда в страны Шенгена, но и в некоторые другие страны (например, Чехия) сведения о доходах понадобятся. Сведения о финансовом состоянии выезжающего актуальны в течение 10-30 дней, предоставляются они на специальном бланке с дополнительным приложением 2НДФЛ. Иногда можно предоставить только 2НДФЛ, без заполнения специальной анкеты о доходах (например, при въезде во Францию). Обычно период, за который нужно предоставить сведения, соответствует последним шести месяцам;
- для органов соцзащиты — для расчета пособия малоимущим семьям (действительность справки, подтверждающей доходы – 30 дней);
- при постановке на учет в Центре занятости гражданин обязан предоставить данные о своем заработке за последние шесть месяцев, документ будет считаться годным в течение 30 дней;
- если оформляется вид на жительство – справка предоставляется в территориальное отделение ФМС и действует 30 дней, если заявителем указано об официальном месте работы к моменту обращения. Если иностранец заявляет, что работал ранее, но впоследствии стал безработным, информация о заработке предоставляется за соответствующий период;
- в органы опеки и попечительства, для подтверждения своего благополучного финансового состояния и возможности воспитывать ребенка (информация действительна в течение 30 дней);
- для судебных органов, когда при рассмотрении дела, например, о взыскании алиментов, разделе имущества, требуются данные о доходах участника процесса.
Отметим, что перечисленные сроки действия справки 2НДФЛ прямо не предусмотрены законодательством России, но на практике требуется соблюдать именно такой период.
Куприянова Вера Николаевна
Источник: http://juresovet.ru/srok-dejstviya-spravki-2-ndfl-dlya-nalogovoj-bankov-kreditov-ipoteki-soczashhity/







