

Ндфл с больничного листа: порядок и срок перечисления
Больничные выплаты – замена зарплаты гражданина на период его нетрудоспособности. Они классифицируются как доход и подлежат налогообложению по ставке 13%. Обязанность по перечислению налога возлагается на работодателя сотрудника.
Кто оплачивает период временной нетрудоспособности
Первые три дня отпуска оплату листка нетрудоспособности выполняет организация (работодатель). Все последующее время болезни оплачивается за счет ФСС, из финансовых резервов, формируемых за счет страховых отчислений с дохода работника.
Это актуально для всех типов пособий по нетрудоспособности, за исключением декрета, отпуска по уходу за близким родственником и по уходу за ребенком до полутора лет. Перечисленные периоды полностью оплачиваются за счет средств ФСС.
Установленный порядок начисления и срок выплаты обязывает компании оформлять сотрудникам пособие по болезни в десятидневный период и переводить им денежные средства в ближайший день выдачи заработной платы. Исключение составляет декретное пособие, которое подлежит оплате до момента ухода женщины на официальный отдых по БиР.
Нужно ли платить НДФЛ с больничного листа
По общим правилам налогообложения НДФЛ с пособий по временной нетрудоспособности перечисляется в обязательном порядке. Это актуально в случаях:
- заболевания или восстановления после полученной травмы;
- ухода за заболевшим ребенком;
- пребывания на карантине;
- официальных отгулов, оформляемых на один-два дня при посещении стоматологии, в целях донорства, для разового приема у доктора и т.д.
Исключением являются два вида больничных, которые не облагаются НДФЛ:
- бюллетень нетрудоспособности по беременности и родам;
- декрет, оформляемый при усыновлении ребенка до года.
ВАЖНО! При оформлении таких больничных налоги не взимаются только с основных сумм, положенных работникам согласно их среднему заработку и страховому стажу. Все средства, начисляемые работодателем сверх установленного размера по собственной инициативе, подлежат налогообложению в стандартном порядке.
Порядок удержания НДФЛ с больничного
Размер ставки НДФЛ составляет 13% от пособия по болезни. Формула расчета:
Высчитанная выплата / 100 * 13
Налогообложение доходов физического лица происходит непосредственно перед выплатой ему денежных средств. В зависимости от способа оформления временной нетрудоспособности удержание производится работодателем, если больничный оформлялся по месту трудоустройства, или Фондом социального страхования, если оформление происходило через «Пилотный проект» напрямую из ФСС.
Особенности уплаты подоходного налога при выплате из ФСС
Компенсация с четвертого дня оплачивается из резервов Фонда социального страхования, формируемых в процессе трудовой деятельности плательщика. Однако фактически деньги выплачивает работодатель: ФСС просто переводит финансы на счет организации, затем полученная сумма выплачивается гражданину за вычетом налога.
Исключение – регионы, в которых запущен «Пилотный проект». Его функции позволяют гражданам получать пособие напрямую через ФСС, и эта же организация занимается перечислением НДФЛ.
Пример расчета
Расчет сумм налога производится в несколько этапов:
- Определение размера пособия с использованием формулы: Среднедневной заработок за два года * Коэффициент стажа * Количество дней болезни.
- Определение размера налогового сбора: Сумма оплаты больничного * Ставка.
Пример расчета на следующих условиях:
- ежемесячный заработок – 30 тыс. руб.;
- срок временной нетрудоспособности – 10 суток;
- коэффициент стажа – 0,8 (используется при наличии общего страхового стажа от 5 до 8 лет).
Соответственно налоги с больничного будут составлять:
- 30 000 * 24 / 730 (дни за два года) * 0,8 * 10 = 7 тыс. 890 руб. – начисленное пособие.
- 7 890 * 13% = 1 тыс. 25 руб. – итоговый размер НДФЛ.
Таким образом, работнику начисляется компенсация в размере 7890 руб., из которой будет удержана сумма подоходного налога – 1025 руб. Соответственно, итоговая сумма к выдаче: 7980-1025 = 6955 руб.
Срок удержания
Перечисление налогов в ФНС – обязанность работодателя. Удержание денежных средств производится непосредственно в момент их выдачи. Срок уплаты НДФЛ – последний день месяца, в котором работнику выплачена компенсация по причине болезни.
При оформлении выплаты напрямую через ФСС по «Пилотному проекту» метод удержания аналогичен описанному. Фонд перечисляет денежные средства на счета налоговой инспекции также до окончания текущего месяца.
Как отразить удержание НДФЛ в бухгалтерском учете
Бухгалтеры отражают информацию о количестве удержанных средств по подоходному налогу с выплаченных пособий в квартальном финансовом отчете по форме 6-НДФЛ. То есть, в течение года составляется четыре таких отчета. В документе указывается общая сумма средств, удержанных с работников организации за расчетный период.
При заполнении формы необходимо уделить внимание строкам:
- 020 – отражается общая сумма доходов работников;
- 025 и 030 – отдельно указывается объем дивидендов и налоговых вычетов;
- 040 – сумма подоходного налога;
- 110 и 120 – дата удержания и выплаты налога соответственно.
Важно понимать, что указание неверных или неточных данных считается нарушением налогового законодательства. В качестве меры ответственности за некорректное заполнение форм 6-НДФЛ и 2-НДФЛ (оформляется лично для сотрудников) применяется штраф в размере 500 рублей.
(: 2, средняя оценка: 5,00 из 5)
Загрузка…
Источник: https://o-kadrah.ru/bolnichnyj/podohodnyy-nalog
Удерживается ли подоходный налог с больничного листа
Больничный лист это документ строгой отчетности. Оформляется при наличии серьезных нарушений в здоровье человека. Причина выдачи документа о нетрудоспособности напрямую влияет на размер пособия.
Данные начисления не являются оплатой туда, так как профессиональная деятельность не была осуществлена.
По больничному листу производятся:
- Расчеты по временной нетрудоспособности;
- Пособие беременным, а также родившим женщинам.
При выдаче документа из-за травмирования, болезни, по уходу за нуждающимся членом семьи, начисляемые денежные компенсации облагаются налогом на доходы физических лиц. Удерживается он со всей начисленной суммы.
Перед тем, как выдать пособие на руки, из него удерживают НДФЛ, а сотрудник получает компенсацию за его вычетом. Другие удержания с больничного не делаются. Из суммы компенсации по беременности и родам не высчитываются никакие удержания, так как это закреплено законодательством.
Страховыми взносами все выплаты по нетрудоспособности не облагаются.
Берется ли налог с больничного листа в 2017 году?
Все начисления по медицинскому документу, а также доплаты работодателем сотруднику за период болезни обязательно облагаются налогом на доходы физических лиц. При традиционной выплате по листу нетрудоспособности беременным, родившим женщинам не удерживается НДФЛ. Но, если работодатель производит добровольную доплату матерям, то с этой суммы высчитывается подоходный налог. Удержания не производятся при усыновлении ребенка работником.
Какие налоги платятся с больничного листа?
Для бухгалтерского учета налогообложение больничного листа сотрудников всегда был и остается очень важным. Документ, свидетельствующий о временной нетрудоспособности человека, оформляется лечащим врачом. Во время болезни он хранится у пациента.
После того, как установлен факт выздоровления, он передается работником на предприятие. Это является основанием для получения материальной компенсации за период, когда было невозможно исполнение своих обязанностей.
Финансовая выплата равна размеру заработной платы за один месяц. Сумма облагается НДФЛ. Денежную компенсацию по уходу за маленькими детьми берет на себя соцстрах. Для этого достаточно матери трудиться официально.
Берется ли подоходный налог с больничного листа?
Документ о нетрудоспособности это бланк, выданный лечащим врачом пациенту на время прохождения лечения от травм, различных заболеваний и так далее.
Кода процесс лечения завершен, и работник готов приступить к исполнению своих обязанностей, то лист передается бухгалтеру или руководителю организации.
Делается это для того, чтобы грамотно начислить денежную компенсацию за тот период, когда исполнение прямых обязанностей было невозможно. Выплаченная сумма по закону считается доходом человека и поэтому облагается подоходным налогом.
Как происходит удержание подоходного налога с больничного листа?
При получении медицинского документа о болезни сотрудника, бухгалтеру, прежде всего, нужно заполнить те графы, которые требуются по закону. В разделе Итого начислено указывается вся сумма с учетом выплат. После этого происходит удержание подоходного налога. Налоговая ставка равна 13%, что установлено Законом. Размер ставки в процентном отношении неизменен.
Принципы удержания НДФЛ в данном случае:
- Внимательно рассчитывается НДФЛ;
- Вносится отчисление в Пенсионный Фонд;
- Оформляется отчет для ФСС.
Необходимо знать какие ограничения по срокам перечислений НДФЛ существуют:
- При выплате через банк не позже дня перечисления;
- При наличном расчете не позже того дня, когда пособие получено работником;
- При выплате из наличных средств, перевод осуществляется не позднее того дня, когда получены деньги.
Подоходный налог с больничного листа как высчитывается?
Расчет подоходного налога производит бухгалтер предприятия. Он высчитывает размер начислений сотруднику и государству.
Процедура начисления и удержания выплат:
- Смотрят, сколько дней фактически человек был болен, и указывают эту цифру в листе нетрудоспособности. Именно за эти дни будет начисляться пособие;
- Рассчитывают средний заработок работника за последние два года и делят на количество дней в двух годах;
- Уточняют страховой стаж сотрудника, так как от него зависит сумма выплаты;
- Высчитывают, какой среднедневной заработок учитывается при расчете больничного пособия;
- Рассчитывается итоговая сумма выплаты умножением числа больничных дней на средний заработок сотрудника, и вычитают 13%.
Предприятие оплачивает только 3 первых дня нетрудоспособности, а остальное компенсируется ФСС. Поэтому работодатель перечисляет в бюджет только сумму из расчета своих начислений, то есть трех дней. Остальные дни рассчитываются ФСС.
tbf.su
Удерживается или нет при временной нетрудоспособности по болезни?
Оплата больничного листка проводится в отношении только тех лиц, с которыми компания заключила трудовые договора и за которых отчисляет страховые взносы ежемесячно с заработной платы и прочих доходов.
С наемными лицами, с которыми заключены договора гражданско-правового характера, работодатель рассчитываться по листкам нетрудоспособности не обязан, так как за этих лиц он не производит страховых отчислений. Следовательно, ФСС за таких лиц пособие не возместит.
В связи с этим вопрос о налогообложении больничных встает только в отношении сотрудников, работающих по трудовым договорам.
Чтобы понять, облагается сумма пособия НДФЛ или нет, нужно обратиться к НК РФ, который предусматривает доходы физического лица, с которых подоходный налог не удерживается.
Облагать начисленные больничные подоходным налогом нужно в следующих случаях:
- Временная нетрудоспособность наступила по причине болезни застрахованного лица (работника) – ФСС оплачивает 3 первых дня, работодатель остальные. НДФЛ облагается вся сумма больничного пособия.
- Листок открыт в связи с уходом за несовершеннолетним ребенком – ФСС полностью возмещает расходы по оплате листа. Подоходный налог удерживается со всей начисленной по нетрудоспособности сумме.
- Больничный открыт в связи с уходом за больным членом семьи, например, родителем, мужем. НДФЛ также нужно высчитать со всей начисленной суммы.
Несмотря на то, что оплата листков нетрудоспособности облагается НДФЛ, страховые взносы на нее начислять не нужно — облагается ли страховыми взносами?
За 3 первые дня за счет работодателя
Подоходный налог берется со всей величины пособия по нетрудоспособности, в том числе начисленной за 3 первых дня, которые обязан оплатить работодатель из своих средств.
В некоторых регионах действует пилотный проект, который предусматривает прямые выплаты по листкам через ФСС.
В этом случае работник предъявляет в организацию больничный лист и заявление на прямую выплату в ФСС.
Работодатель проводит расчет пособия за три первых дня и выплачивает деньги в ближайший день выплаты зарплаты за вычетом подоходного налога.
Далее документы передаются в ФСС для оплаты оставшихся дней по больничному.
То есть в данном случае компания обязана удержать и перечислить НДФЛ только с той части пособия, которую начисляет самостоятельно – за первые три дня листка нетрудоспособности.
Берется ли с листка по уходу за больным ребенком?
Уход за больным ребенком позволяет также претендовать на получение больничного по листу нетрудоспособности.
Далее он обязан со всей начисленной суммы удержать подоходный налог и перечислить его в бюджет в установленный срок.
Далее листок передается в ФСС с целью возмещения.
Несмотря на то что работодатель из своего кармана ничего не выплачивает, обязанность по удержанию и перечислению НДФЛ все равно ложится на компанию как на налогового агента.
Высчитывается ли с умершего работника?
Если работник, в отношении которого поступил больничный лист, умер, то пособие все равно рассчитывается и выплачивается родственникам умершего.
Так как человек умер, то необходимость в удержании и перечислении НДФЛ отпадает. То есть выплата по нетрудоспособности, начисленная по умершему сотруднику, не облагается подоходным налогом.
Родственники получают все назначенную выплату в полном объеме без удержаний.
Срок уплаты
Сроки удержания и перечисления подоходного налога с различных выплат сотрудника регулируется ст.226 НК РФ, где говорится, что:
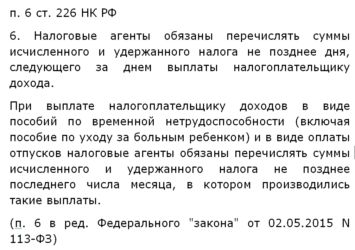
- Моментом удержания НДФЛ из дохода в виде больничного пособия является день выдачи денежных средств работнику – ближайший день выплаты зарплатных средств персоналу в компании.
- Днем перечисления подоходного налога в бюджет является последняя дата текущего месяца – это крайняя дата уплаты НДФЛ для данного вида дохода. Если это выходной день, то срок отодвигается на ближайший рабочий.
Когда и как перечислять?
Перед перечислением подоходного налога он высчитывается с начисленной суммы пособия по временной нетрудоспособности по ставке 13%.
Работник на руки получает сумму, из которой вычтен НДФЛ.
Образец заполнения платежного поручения о перечислении
Ниже представлен пример платежки, на основании которой берется и перечисляется НДФЛ с дохода работника в виде пособия по временной нетрудоспособности:
Пример — как вычитается подоходный налог в 2026 году
Исходные данные:
Сотрудник предоставил листок нетрудоспособности на период с 12 по 20 мая 2018 года.
Начислены больничные в размере 14800 руб.
Ближайший день выдачи зарплаты – 25 мая.
Необходимо удержать от начисления подоходный налог и перечислить его в бюджет.
Расчет:
НДФЛ = 14800 * 13% = 1924.
Пособие к выплате = 14800 – 1924 = 12876.
Источник: https://otkroybiznes.guru/bolnichnyj/uderzhivaetsya-li-podohodnyj-nalog-s-bolnichnogo-lista.html
Больничный лист. Облагается НДФЛ или нет?
Пособие по временной нетрудоспособности – доход, приравненный к заработной плате, с которого удерживается подоходный налог (НДФЛ). Тем не менее, законом предусмотрены некоторые особенности налогообложения такого вида выплат.
КонсультантПлюс БЕСПЛАТНО на 3 дня
Получить доступ
Больничный – своеобразная компенсация за неотработанное время. Но в зависимости от ситуации и причин его получения работник платит различные налоги с больничного листа в 2016 году. Облагается ли подоходным налогом больничный лист, кто должен его уплатить, как отразить удержание НДФЛ на предприятии – эти и другие важные моменты раскрываются в статье.
В каких случаях платят НДФЛ с больничного листа
Несмотря на то, что пособие по временной нетрудоспособности не является оплатой труда, в российском законодательстве указано, что работник обязан заплатить подоходный налог с больничного листа. Согласно п.1 статьи 217 Налогового кодекса РФ (доходы, не подлежащие налогообложению) и п.1 статьи 226 Налогового кодекса РФ (особенности исчисления, порядок и сроки уплаты НДФЛ налоговыми агентами), с больничного листа удерживается НДФЛ в общем порядке.
Это правило распространяется на две ситуации. Первая – если работник заболел (получил травму) и не смог выйти на работу. Вторая – если он не работал в связи с необходимостью осуществлять уход за больным ребенком или иным членом семьи, в том числе инвалидом.
Однако сотрудник может иметь иные причины, влияющие на его возможность выполнять трудовые обязанности, – карантин, усыновление ребенка, беременность и роды. Берется ли подоходный налог с больничного листа в этих случаях? В первом – да, в других двух – нет. Как неоднократно разъясняли чиновники из Минфина, только пособие по беременности и родам включено в список необлагаемых доходов.
В то же время работодатели должны знать, что любые доплаты (например, до среднего заработка) к пособию по беременности и родам обязывают их удерживать с таких сумм НДФЛ. Это подтверждают не только многочисленные письма Минфина, но и судебная практика.
Отдельно стоит рассмотреть ситуацию, удерживается ли подоходный налог с больничного листа, выданного иностранному гражданину. Если нанятый работник является гражданином Белоруссии, Казахстана или Армении, правила выплаты пособия и налогообложения идентичные.
Если работник приехал из другой страны, но имеет вид на жительство или разрешение на временное проживание, то на него также распространяется общий порядок выдачи листков нетрудоспособности и, соответственно, процедура налогообложения выплаченных пособий.
В том случае, когда на работу принят временно пребывающий иностранец (находится в стране на основании визы или без нее при наличии миграционной карты), на пособие по беременности и родам он претендовать не может.
Что касается ухода с работы по болезни, работник-мигрант получит пособие, если отработал по трудовому контракту не менее 6 месяцев. Если на пособие по временной нетрудоспособности иностранец имеет право, то ему также придется заплатить с него НДФЛ.
Ставка налога в данном случае будет традиционной – 13%, поскольку временно пребывающий иностранец является обладателем статуса налогового резидента РФ (находится на территории страны более 183 дней).
Отметим, что чиновники ввели такой порядок уплаты НДФЛ с больничного листа в 2015 году. О возможных изменениях пока ничего не известно.
Каков порядок отражения НДФЛ с больничного в бухгалтерском учете
С точки зрения налогообложения прибыли выплата пособия работодателем относится к прочим расходам, связанным с производством. Пример отражения подоходного налога в данном случае представлен в таблице.
| операций | Дебет | Кредит | Сумма, руб. | Первичный документ |
| Начислено пособие по временной нетрудоспособности за счет средств организации (364,38 x 3) | 20 | 70 | 1093,14 | Листок нетрудоспособности, Расчетно-платежная ведомость |
| Начислено пособие по временной нетрудоспособности за счет средств ФСС РФ (2186,28 — 1093,14) | 69-1 | 70 | 1093,14 | Листок нетрудоспособности, Расчетно-платежная ведомость |
| Удержан НДФЛ (2186,28 x 13%) | 70 | 68 | 284,21 | Налоговая карточка |
| Выплачено пособие по временной нетрудоспособности за вычетом удержанного налога(2186,28 – 284,21) | 70 | 50 | 1902,07 | Расчетно-платежная ведомость |
В какие сроки перечисляется ндфл
Облагается ли налогом больничный лист, разобрались. Но кто его платит? По общим правилам, работодатель является тем лицом, которое обязано рассчитать, удержать и перечислить НДФЛ в бюджет. Уплатить его необходимо не позднее последнего числа месяца, в котором выплачено пособие. Подобный единый срок установлен в п.6 статьи 226 Налогового кодекса РФ, обновленная редакция которого вступила в силу 1 января 2016 года.
При этом следует помнить, что работодатель оплачивает только первые три дня периода временной нетрудоспособности подчиненного.
И хотя с больничного листа удерживается НДФЛ, налоговый агент платит только с той суммы дохода, источником которого является. То есть налог надо исчислять, удерживать и перечислять за три дня, оплаченных работодателем.
Остальную часть должен исчислить Фонд соцстрахования. Если организация осуществляет доплаты, они тоже включаются в налогооблагаемую базу.
Отметим также, что работодатель не оплачивает ни единого рубля из пособия, рассчитанного в связи с осуществлением ухода за больным ребенком, карантином, протезированием в стационаре, долечивании в санитарно-курортных организациях (нормы статьи 3 и статьи 5 Федерального закона от 29.
12.2006 № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»). В этих случаях ответ на вопрос: «Берется ли НДФЛ с больничного листа?» однозначный – берется. Но обязанность уплатить его лежит не на работодателе, а на ФСС.
Как показать пособие по временной нетрудоспособности и исчисленный НДФЛ в отчетах
Законодательство обязывает налоговых агентов не только знать, облагается ли НДФЛ больничный лист и как его правильно посчитать, но и корректно отчитываться по осуществленным операциям. Перед собственными работниками организация может отчитаться по форме 2-НДФЛ. Такая справка может понадобиться для налоговиков, например, при намерении получить определенный вычет.
Аналогичным документом подтверждаются выплаты пособий, а также уплата или невозможность удержать налог (справка с признаком «1» и «2»). Формат отчета и порядок его заполнения утвержден Приказом ФНС России от 30.10.2015 N ММВ-7-11/485@. Код больничного листа в 2-НДФЛ, а точнее, код пособия по временной нетрудоспособности, — 2300.
Источник: https://ppt.ru/news/136268
Обложение больничного подоходным налогом
Существует множество видов налогообложения, и листы временной нетрудоспособности не являются исключением. С него также удерживается подоходный налог, а сама процедура тщательно регламентируется законодательством РФ. Однако следует учитывать особенности удержания НДФЛ с больничного листа, чтобы не допустить критических ошибок.
Когда больничный облагается НДФЛ?
В соответствии с 1 пунктом 217 статьи НК РФ, оплата временной нетрудоспособности не освобождается от удержания налога на доходы физических лиц. То есть сумма пособия обязательно должна подлежать налогообложению в общем порядке.
Это также распространяется на больничный по уходу за ребёнком и применяется во всех остальных разновидностях больничных листов, оплачиваемых работодателем.
Однако НДФЛ не нужно удерживать, если больничный связан с беременностью или родами (именуется «больничный БиР»). Это единственное исключение, ведь с точки зрения законодательства, БиР приравниваются к социальному пособию. Поэтому он не облагается налогом, причём не имеет значения и схема данных выплат: сразу или частями.
С другой стороны, НДФЛ не нужно платить, если:
- Больничный не оформлен официально.
Когда работник заболевает, он направляется к врачу и проходит курс лечения. Первые 3 суток работодатель будет оплачивать больничный самостоятельно, а всё последующее время – за счёт Фонда Социального Страхования.
Затем сотрудник приносит больничный лист, и уже с него удерживается НДФЛ. Если какой-то пункт из этой цепи пропадёт (мошенничество с наличием болезни, отсутствие больничного и т. п.), это повлечёт за собой серьёзные правовые последствия, выяснение обстоятельств и, естественно, никакие налоги платить не придётся. По крайней мере, до момента решения данного вопроса.
Работы, осуществляемые по схеме гражданско-правовых договоров, – это совершенно другая ситуация. Между работодателем и исполнителем не заключается трудовой договор, а значит, начинают действовать иные законы РФ.
При рабочих взаимоотношениях подобного характера работодателю не требуется оплачивать больничный: данный тип дохода не учитывается законодательством (федеральный закон № 255). Следовательно, удерживать НДФЛ будет невозможно с правовой точки зрения.
Удержание НДФЛ с больничного
При оформлении листа нетрудоспособности НДФЛ должен быть начислен на весь размер выплат. Т. к. пособия выплачиваются работодателем и ФСС одновременно, то оба этих субъекта являются налоговыми агентами.
Больничный лист по уходу за членом семьи будет оплачиваться исключительно ФСС.
Ставка по НДФЛ остаётся стандартной до сих пор – 13% от суммы доходов физического лица. Проценты рассчитываются по формуле:
размер дохода/100*13.
Денежные средства по больничному листу выдаются в день получения аванса или заработной платы (п. 1, 4 ст. 226 НК РФ). В этот момент работник получит пособие с уже подсчитанным и удержанным налогом. Сначала будет переведена сумма пособий от работодателя, за 3 суток, после чего ФСС переведёт свою часть.
Главной обязанностью работодателя является предоставление больничного листа в органы ФСС не позднее 10 суток с момента его получения. Произведя проверку, ФСС выплатит остаток суммы сотруднику.
Если расчёт будет произведён с ошибками, работник имеет законное право обжаловать сумму пособия. Для этого необходимо обратиться в трудовую инспекцию, прокуратуру или суд. Но прежде чем делать это, важно разобраться и прояснить главные причины, по которым произошли ошибки при начислении.
Разумнее всего будет заранее ознакомиться с правильным оформлением документов, потому что исправить их в итоге нельзя. Необходимо будет вновь явиться на врачебную комиссию, разбираться с ошибками заполнения, расчёта суммы пособия и т. д.
Сроки процедуры
Бухгалтер удерживает НДФЛ с больничного листа при расчёте размера пособия. Пунктом 6 статьи 226 НК РФ указан точный срок, когда НДФЛ должен быть перечислен в бюджет, а именно не позднее последнего дня месяца, во время которого сотруднику начислялось пособие по листу нетрудоспособности (больничному).
Также стоит помнить: хоть за больничный и удерживается НДФЛ, это не является обязательством для работодателя осуществлять страховые отчисления (пенсионное, социальное и т. д.) на размер пособия.
Любой больничный облагается НДФЛ в общем порядке, если только он не связан с беременностью и родами. Правильно заполненные документы позволят избежать разговоров с трудовой инспекцией и повторного их оформления. В остальном никаких отличий, в сравнении с предыдущим годом, в данной процедуре не имеется.
Источник: https://moyaidea.ru/ndfl-s-bolnichnogo-lista.html
Как взимается подоходный налог с больничного листа
Лист временной нетрудоспособности является документом, регулирующим отношения между работодателем и сотрудником при отсутствии последнего на рабочем месте. Он выдается при наступлении болезни, травмировании, вынашивании ребенка.
На основании больничного производится расчет и перечисление пособия Фондом социального страхования. Также документ удостоверяет, что работник отсутствовал по уважительной причине.
В момент нахождения на больничном работнику начисляются определенные выплаты. Они производятся работодателем и Фондом социального страхования. Суммы, перечисленные лицу, считаются его доходом. Поэтому подоходный налог с больничного листа взимается.
Кроме НДФЛ не происходит удержание других взносов в различные фонды. Важно знать, как проходит процедура расчета налога в 2019 году.
Берётся ли вообще
Работники часто не знают, берётся ли подоходный налог с больничного листа. В соответствии с российским законодательством компенсационные выплаты при наступлении временной нетрудоспособности считаются доходом гражданина. Поэтому, как и к любым другим поступлениям, к ним применяется налогообложение.
Больничные листы выдаются на основании закона о соцстраховании, который был издан Министерством здравоохранения. В нем отражается порядок их предоставления и возможность увеличения длительности.
Уточняющие нормы прописываются в Налоговом кодексе РФ. Согласно его статьям, налогообложение к таким доходами применяется. Не составляют исключения листы, выдаваемые при наступлении болезни ребенка.
В список доходов, в которых налог не взимается, входит пособие по беременности и родам. Поэтому будущие мамы получают выплату в полном объеме.
Главные формальности
Доход, который получает работник с больничного листа, облагается налогом. В законодательных актах прописывается порядок расчета, уплаты и отражения суммы в документе.
Отсылки к закону
Подтвердить факт наступления нетрудоспособности сотрудника возможно только на основании выписки. Эта норма отражается в Приказе Министерства здравоохранения №1345, изданного 21 декабря 2012 года.
https://www.youtube.com/watch?v=QOLY50MxtlE
Удерживается подоходный налог в соответствии со статьей 217 Налогового кодекса РФ. В ней отражается порядок начисления и взимания средств из дохода, полученного работником, а также выделяются случаи, когда налогообложение не применяется.
Статья 217. Доходы, не подлежащие налогообложению (освобождаемые от налогообложения)
Пособие по временной нетрудоспособности человека причисляется к доходу. Поэтому оно обязательно облагается налогом. На основании пункта 1 статьи 217 НК РФ взимание производится даже при выдаче больничного листа по уходу за ребенком в период его болезни.
В этой же статье прописывается, что больничные, связанные с беременностью и родами, рассчитываются другим способом. НДФЛ к ним не применяется.
Порядок отражения в документе
Законодательно закреплен порядок не только удержания и отчисления налога с больничного листа, но и отражения операций в документации. Отчет перед сотрудниками работодателем ведется с помощью справки по форме 2-НДФЛ. Она необходима при обращении в налоговую службу для получения вычета.
С помощью этого документа также можно отразить:
- выплату пособия;
- уплату налога;
- невозможность удержания средств.
Справка будет иметь признаки 1 и 2. При этом пособие по нетрудоспособности прописывается в виде кода 2300.
Расчёт налоговых сборов, которые были начислены и удержаны, отражается в форме 6-НДФЛ. Документ введен в январе 2019 года. Подаются сведения каждый квартал.
При создании справки 6-НФДЛ указываются сведения не отдельного больничного, а обобщенные.
В документе отмечаются:
| Все начисленные работникам учреждения средства в качестве доходов | 020 |
| Выплаченные дивиденды | 025 |
| Налоговые вычеты | 030 |
| Начисленные НФДЛ | 040 |
Непосредственный расчет проводится в строках с 060 по 090. При регулярном удержании налога и отсутствии возврата необходимо проставить нулевое значение.
Сведения о сроках удержания и перечисления прописываются во втором разделе отчетности, строках 110 и 120. Сверить созданный документ можно с образцом, который был разработан ФНС.
При некорректном заполнении налоговый агент должен будет заплатить штраф за каждую неточность в размере 500 рублей. Столько же потребуется внести, если данные будут недостоверно указаны в 2-НДФЛ. Даже после оплаты штрафа потребуется новое оформление документов.
Особенности уплаты
Пособие, выплаченное сотруднику за период временной нетрудоспособности, не входит в перечень необлагаемых налогом. Это прописано в статье 217 НК РФ.
Работник получит за время больничного сумму, меньшую на 13% от исходной.
Работодателю потребуется перевести средства в государственную казну в определенный срок:
| В ходе перечисления на счет работника | В ту же дату. |
| При выдаче наличных через кассу | В дату списания средств со счета. |
| В случае выдачи наличных, являющихся оборотными средствами | Не позже следующей за расчетной даты. |
Доступные операции с подоходным налогом с больничного листа
Подоходный налог может быть рассчитан, вычтен, удержан и возвращен. Каждая операция проводится в предусмотренном законом порядке.
Расчёт
Налог на доходы физического лица высчитывается по ставке 13%. Стоит помнить, что оплата производится работодателем в течение первых пяти дней. После этого компенсация проводится Фондом социального страхования.
В соответствии с этим бухгалтер должен провести расчёт двумя частями. Пять рабочих дней, компенсируемых из средств работодателя, были введены сравнительно недавно, в 2019 году. До этого оплачивались только три дня.
Больничный лист должен содержать три важные строки.
В нем отражается начисление:
- суммы, выплачиваемой работодателем;
- средств, которые должен перечислить ФСС;
- выданной работнику суммы пособия с вычетом НДФЛ.
Заполнение документа осуществляется работодателем. Дублируются данные из документа в платежной ведомости.
Чтобы правильно оформить лист временной нетрудоспособности, необходимо ориентироваться на образец. На оборотной стороне документа имеется инструкция по заполнению.
При расчете важно принимать во внимание трудовой стаж работника:
- при трудовой деятельности менее пяти лет, работнику доступна сумма не более, чем 60% от среднемесячного заработка;
- если сотрудник трудится от пяти до восьми лет, осуществляется выплата 80%;
- в случае наличия более восьми лет стажа компенсируется 100% среднего заработка.
Расчет компенсационных выплат производится в определенном порядке:
- Сначала нужно рассчитать зарплату лица за предшествующий период. Он составляет два года. Подсчет ведется на основании справки о доходах с предыдущего места работы.
- Далее нужно определить среднюю зарплату в день. Для этого необходимо общую сумму дохода поделить на 730.
- Значение умножается на количество дней больничного. Размер пособия сравнивается с максимальным.
При трудовой деятельности менее двух лет или отсутствии справки 2-НДФЛ пособие определяется на основании минимального размера ОТ. В 2019 году сумма составляет 7 500 рублей.
Вычет
Пособие по временной нетрудоспособности снимается со счета работодателя, а также Фонда социального страхования. Первые пять дней компенсируются по месту трудовой деятельности, а далее выплаты поступают из средств ФСС.
В соответствии с законодательными нормами из пособия нужно вычитать налог на доход физических лиц. Страховые взносы в данном случае не применяются.
В некоторых случаях начисление налога не производится. Ситуации приведены в статье 217 НК РФ. Для получения льготы работнику необходимо предоставить подтверждающую документацию.
При оформлении 2-НФДЛ важно ориентироваться на рекомендации ФСС. Они отражены в Письме №ЕД-4-3/74.
На основании статьи 223 НК РФ в документе прописывается размер вычета налога из доходов, а также общая сумма полученных средств за данный период.
Статья 223. Дата фактического получения дохода
В третьем разделе сведения прописываются в особенном порядке:
- Месяц ставится в цифровом выражении.
- Сумма заработной платы отражается за полный текущий месяц (код 2000).
- Доход в соответствии с больничным листом отражается за тот месяц, в который наступила временная нетрудоспособность (код 2300).
Удержание
При ведении бухгалтерского учета важно применять принятый в организации вид налогообложения.
Чаще всего работодатели удерживают:
- подоходный налог;
- взносы в ПФР;
- отчисления в ФСС;
- перечисления на соцнужды.
Выплаты по листу временной нетрудоспособности не отличаются по расчету от заработной платы.
Подоходный налог установлен в России в определенном в 2013 году размере. Он составляет 13% от общей начисленной суммы.
Режим выплат определяется на законодательном уровне. Первые пять дней нетрудоспособности компенсируются учреждением. Бухгалтер должен произвести расчет выплаты.
Период нетрудоспособности определяется лечащим врачом на основании состояния пациента. Если он составляет более пяти дней, оставшиеся сутки компенсируются ФСС. Выплаты при нахождении на больничном по болезни ребенка полностью перечисляются из средств Фонда с первого дня.
Возврат
Возврат уплаченных налогов в размере 13% может быть произведен в особых случаях.
К ним относят:
- покупку недвижимости;
- оплату обучения в образовательном учреждение;
- получение медицинской помощи.
Льготные условия предоставляются налогоплательщику на основании подтверждающей документации, переданной в налоговую службу.
При соответствии пакета нормам осуществляется возврат средств в размере 13% с учетом действующих лимитов. Это правило предусматривается при посещении ФНС самостоятельно.
Также можно подать документы для того, чтобы налог ежемесячно не удерживался с зарплаты. Налоговики предоставят уведомление, которое должно быть передано по месту трудовой деятельности. Бухгалтер будет возвращать 13% НДФЛ до того момента, пока полностью не перечислится подоходный налог.
Примечательные моменты при беременностях и родах
Налогообложение может не применяться при получении некоторых доходов. К таким выплатам относят пособие, которое выдается, когда наступают беременность и роды.
После наступления 30 недель вынашивания ребенка женщина должна передать по месту работы лист временной нетрудоспособности. Если пакет документов полный и оформлен правильно, расчет и выплата производятся в течение 10 дней с момента обращения в бухгалтерию. Средства перечисляются полностью без удержания НДФЛ.
Фиксированные сроки
До 2019 года срок уплаты НДФЛ был установлен сразу же после даты перечисления пособия. Крупным организациям исполнять требования данной нормы было затруднительно. Ведь их многочисленные работники могли каждый день уходить на больничный. Поэтому ежедневно нужно было переводить налоговые сборы.
Министерством финансов РФ были учтены недовольства учреждений. Поэтому законодательно введено новое правило, касающееся сроков перечисления НДФЛ. Перевод в бюджет сумм должен быть произведен не позднее последнего дня месяца, в которой было выплачено пособие. При этом не учитывается характер произведенной выплаты: наличными или на счет.
Удержание налогов, в соответствии со статьей 226 НК РФ, производится в ту же дату, когда и происходит выплата пособия. Она совпадает с выдачей заработной платы в организации.
Статья 226. Особенности исчисления налога налоговыми агентами
Перевести средства в бюджет необходимо:
- в дату получения суммы при съеме ее с банковского счета;
- в день перечисления сотруднику, если производится отправка на счет;
- не позже следующего дня при выплате средств из кассы.
Такой порядок уплаты устанавливается пунктом 6 статьи 226 НК РФ. Подоходный налог с листа временной нетрудоспособности снимается в обязательном порядке. Ведь законодательно пособие считается доходом гражданина. Удержание и перечисление средств в государственную казну осуществляется работодателем.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: http://buhuchetpro.ru/podohodnyj-nalog-s-bolnichnogo-lista/







