
Ошибка в назначении платежа последствия — Юридические консультации
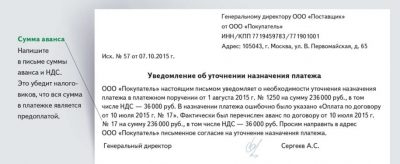
Чтобы банк внес исправления в поле 24 платежного поручения, инициирующей стороне необходимо:
- проинформировать вторую сторону договора, в рамках которого производился платеж, о необходимости скорректировать назначение платежа и получить согласие на это;
- представить письмо о внесении корректив в платежное поручение в банк (при наличии указанного в предыдущем пункте согласия);
- получить указанное письмо с отметкой кредитной организации о принятии;
- получить сообщение от банка о совершенном исправлении в назначении платежа.
Уточнение платежа подобным образом делается в тех случаях, когда производилась уплата налогов. При этом письмо об изменении назначения платежа направляется в ФНС РФ (п. 7 ст. 45 Налогового кодекса РФ, далее — НК РФ).
Составление письма об уточнении назначения платежа происходит тогда, когда сотрудники организаций обнаруживают ошибку или неточность в уже исполненном платежном поручении. Данное письмо является не просто частью деловой корреспонденции, оно относится к первичной документации фирмы. ФАЙЛЫСкачать пустой бланк письма об уточнении назначения платежа .docСкачать образец письма об уточнении назначения платежа .
doc Когда и какие возникают ошибки Ошибки в платежках между контрагентами допускают составители платежных поручений, т.е.
работники бухгалтерских отделов.
При этом неверные данные могут быть в самых разных пунктах документа: например, неправильно указывается номер договора, по которому происходит перечисление денежных средств, ошибочно пишется цель платежа или, бывает, выделяется НДС там, где его выделать не нужно и т.д.
Письмо об уточнении назначения платежа
Письмо нужно составлять как минимум в четырех экземплярах:
- один следует оставлять себе,
- второй передавать контрагенту,
- третий в банк плательщика,
- четвертый в банк получателя.
Все копии должны быть идентичны и заверены должным образом. Как отправить письмо Отправить такое письмо можно несколькими способами.
- лично из рук в руки,
- курьерской доставкой,
- через почту России заказным письмом с уведомлением о вручении,
- через интернет.
В случае отправки через интернет важно, чтобы предприятие имело официально зарегистрированную электронную цифровую подпись, хотя даже это не дает гарантии прочтения письма получателем.
Как внести уточнения при ошибке в платежном поручении?
При этом документ в обязательном порядке должен быть подписан руководителем компании. Как правильно написать письмо Письмо об уточнении назначения платежа не имеет унифицированного образца, обязательного к применению, соответственно, писать его можно в произвольной форме или по шаблону, утвержденному в учетной политике фирмы. При этом есть ряд сведений, которые указывать в нем необходимо.
Это:
- название предприятия-отправителя,
- его юридический адрес,
- данные об адресате: название компании и должность, ФИО руководителя.
- ссылку на платежное поручение, в котором была допущена ошибка (его номер и дату составления),
- суть допущенной неточности
- исправленный вариант.
Если неверно внесенных сведений несколько, то вписать их надо отдельными пунктами. Все суммы следует вносить в бланк как цифрами, так и прописью.
Что делать, если в платежах ошибка
Единственное правило, которое надо соблюдать неукоснительно: письмо должно быть подписано директором фирмы или уполномоченным на визирование подобной документации лицом. Проштамповывать послание не обязательно, поскольку с 2016 года юридические лица по закону освобождены от необходимости это делать (при условии, что данное требование не прописано во внутренних нормативных актах компании).
Что делать, если в платежном поручении ошибка
Один экземпляр письма останется в банке, второй будет возвращен с отметкой банка о получении клиенту, третий и четвертый экземпляры будут направлены в банк контрагента.
Там письмо с исправленным текстом также будет передано клиенту, а второй экземпляр подшит в материалах дела — к платежному поручению с неверно указанным назначением платежа.
Таким образом, все стороны, участвовавшие в перечислении средств — плательщик, получатель и два обслуживающих банка — будут иметь документ, исправляющий неверный текст ранее проведенной «платежки».
На сколько знаю, эту услугу банк предоставлят за отдельную плату. Но если честно, то все будет зависить от того какая оплата производится, если это не касается контракторв (инмпорт/экспорт), то не вижу смысла вообще в этом, если контрагент не просит, т.к.
Назначение платежа
Важно
Исправить это можно в одностороннем порядке, направив партнеру письмо об уточнении назначения платежа. При этом вторая сторона не обязана высылать уведомление о получении данного послания, но удостовериться в том, что письмо получено, лишним не будет. Можно ли оспорить новое назначение платежа Обычно изменение параметра «Назначение платежа» происходит при взаимном согласии и без особых последствий.
Но в некоторых случаях возможны осложнения. Например, если налоговая инспекция при проверке обнаружит такое исправление и посчитает его способом ухода от налогов, санкции со стороны контролирующего органа можно считать неминуемыми. Бывает, что трения о назначении платежа возникают и между контрагентами, особенно в части выплат по долгам и процентам.
Верно указываем назначение платежа в платежном поручении
Уточнение платежа и изменение назначения в платежном поручении: как составить письмо Необходимо отметить некоторые позиции судов по вопросам о возможности исправления подобной ошибки в платежном поручении:
- Само по себе изменение назначения платежа на основании письма, направленного контрагенту, не противоречит закону (постановление АС Северо-Западного окр. от 13.06.2017 по делу № А56-33705/2015). Стороны могут разрешить вопрос об изменении названного реквизита и посредством взаимной договоренности, не обращаясь после этого в банк.
- Изменять в одностороннем порядке назначение платежа не правомочен никто из сторон (см. постановление АС Северо-Кавказского окр.
Если в платежке неверно указано назначение платежа
Ошибка при расчете НДС Проблема с НДС основана на пункте 4 статьи 168: «В расчетных документах, в том числе в реестрах чеков и реестрах на получение средств с аккредитива, первичных учетных документах и в счетах-фактурах, соответствующая сумма налога выделяется отдельной строкой». И если сбор не выделяется отдельной строкой, то сотрудники ИФНС говорят о неправомерности применения вычета. Или же, наоборот, о неуплате налога, если в платежке выделен НДС, а организация не является его плательщиком (применяет спецрежимы).
Внимание
Ошибка в сумме платежа Если контрагенту уплачено больше, чем необходимо, начальство не обрадуется. И будет зависеть от имеющихся договорных отношений между компаниями. Возможно, переплата станет авансом – в счет будущих поставок или выполнения работ.
https://www..com/watch?v=UQIois38UOc
Но во всех других случаях ошибки приводят к увеличению документооборота, возникновению недоимок по платежам в бюджет, и, как следствие, начислению пеней. Появление клиент-банков значительно упростило работу по перечислению финансов и исключило ошибки, связанные с подписью и печатью. На сегодняшний день различают такие понятия как «клиент-банк» и «Интернет-банк».
Разница между ними заключается в том, что «клиент-банк» – это специальная программа, устанавливаемая на компьютер, с помощью которой происходит обмен данными. А работа с «Интернет-банком» проходит через Интернет-браузер в текущем времени. Зачастую специалисты бухгалтерии не разделяют эти понятия.
Источник: https://sud-inform.com/oshibka-v-naznachenii-platezha-posledstviya/
Ошибки в назначении платежа
Из-за ошибок в назначении платежа банкиры могут заблокировать Клиент Банк, а инспекторы доначислить налоги. Но есть случаи, когда нет смысла тратить время на исправления. Узнайте, какие недочеты рискованны и как обезопасить компанию.
Неверное наименование товаров или услуг
| Налоговые | Высокие, если компания или ИП применяют ЕНВД или патент Низкие для других компаний и ИП | Высокие, если компания или ИП применяют упрощенку Средние для других компаний и ИП |
| Блокировка Клиент Банка | Высокие, если в платежках ошибаются крупные покупатели. Подробности ниже | Высокие, если по ошибке указать название товаров, по которым банк отслеживает обналичку |
| Споры с контрагентом | Нет | Нет |
Инструкция от ФНС: как уточнять платежи, чтобы избежать недоимки >>
В чем ошибаются. Покупатели указывают в платежке явно неправильное название товаров или услуг. Например, вместо «оплата за монтаж» — «аренда». Иногда вместо «услуги» пишут «товары» и наоборот. Например, перечисляют деньги за перевозку товаров, а в платежке указывают «оплата за инструменты».
Риски блокировки Клиент Банка для получателя. Из-за того что компания получает деньги с неверным назначением платежа, банк может заподозрить незаконные операции. Банкиры проверяют, чтобы назначение платежей при зачислении и списании средств соотносились между собой (Методические рекомендации, утв. ЦБ 21.07.2017 № 18-МР).
К примеру, компания получает оплату за стройматериалы. А списывает деньги со счета в основном с назначением платежа «за продовольственные товары», «аренду торгового оборудования». Банк запросит пояснения и может заблокировать Клиент Банк.
| Подписывайтесь на наш канал в Яндекс.Дзен |
Также поступления платежей банк сравнивает с кодами ОКВЭД компании. Банкиров заинтересует ситуация, когда основные поступления на счет не связаны с деятельностью компании. Иногда вопросы вызывают разовые платежи, особенно на крупную сумму. Например, если оптовая компания получила оплату за рекламные услуги.
Наиболее опасны постоянные зачисления с неверным назначением платежа. Поэтому, если крупные покупатели ошибаются в платежках, сообщите им об этом в письме. Лучше также получить ответ, в котором покупатель подтвердит правильное назначение платежа. Эту переписку вы направите банкирам, если у них возникнут вопросы.
Чтобы снизить вероятность ошибок, в счете приводите текст, который нужно указать в назначении платежа.
Риски блокировки Клиент Банка для плательщика. Некоторые названия товаров в платежке могут вызвать вопросы у банка. ЦБ рекомендовал банкирам прежде всего по этим товарам вычислять схему обналички. Поэтому следите, чтобы не указывать по ошибке товары из перечня ЦБ. Иначе придется пояснять банкирам, что по факту компания приобрела другую продукцию или услуги.
Пояснения банк потребует, если общая сумма платежей за такие товары превысит 1 млн руб. в день. И при этом получателями средств являются производители, импортеры продовольственных товаров, оптовые организации и некоторые другие компании.
Налоговые риски для получателя. Ошибки в названии товаров и услуг рискованны для компаний и ИП на вмененке, а также предпринимателей на патенте.
Если налоговики увидят в выписке поступления за товары или услуги, которые не относятся к спецрежиму, то потребуют уплатить налоги по общей системе. Придется доказывать, что компания или ИП ведут только деятельность, которая относится к спецрежиму (постановление Арбитражного суда Поволжского округа от 25.10.2017 № Ф06-26038/2017).
Чтобы снизить риски, компаниям и ИП на вмененке или патенте стоит даже по небольшим суммам поступлений согласовывать с покупателями в переписке правильное наименование товаров или услуг.
Образец 1. Как сформулировать в назначении платежа название товаров, работ или услуг
Налоговые риски для плательщика. Если инспекторы заинтересуются сделкой с контрагентом, то проверят, перечислила ли компания ему оплату. Расхождения между названием товаров в первичке и платежке вызовет вопросы. Поэтому по крупным платежам безопаснее согласовать с поставщиком правильное наименование товаров.
Риски увеличиваются, если компания применяет упрощенку. Расходы на этом спецрежиме можно списать только при условии оплаты (п. 2 ст. 346.17 НК). Оплату подтверждает платежное поручение. Поэтому стоит согласовывать правильное назначение платежа в переписке с контрагентом.
Как правильно. Указывайте в платежке конкретное наименование товаров, работ или услуг (приложение № 1 к положению ЦБ от 19.06.2012 № 383-П). Берите его из договора, счета или спецификации. Если товаров много, можно указать обобщенное название, например «канцелярские товары». Либо указать товары, которые составляют наибольшую долю в стоимости покупки.
Проверяйте название товаров в платежке, прежде чем отправить ее, особенно если компания применяет упрощенку.
Неточный номер договора или счета
| Налоговые | Низкие, см. ниже | Средние, см. ниже |
| Блокировка Клиент Банка | Нет | Нет |
| Споры с контрагентом | Средние | Средние |
В чем ошибаются. Отражают в платежке неверный номер договора или счета.
Налоговые риски для получателя. Как правило, инспекторы не придираются к ошибкам в номере договора или счета, если речь идет о поступлениях на расчетный счет.
Налоговые риски для плательщика. Налоговики проверяют оплату по сделкам, которые вызывают у них подозрение. Например, это покупка товаров у поставщиков, которых инспекторы относят к высокой группе риска. Неверный номер договора или счета в платежке вызовет вопросы. Однако отказать в вычете или учете расходов на этом основании инспекторы не вправе.
Что делать при ошибке в платежном поручении на уплату налога (страховых взносов)?
Если компания применяет упрощенку, сам факт неточного номера договора или счета не означает, что инспекторы посчитают расходы неоплаченными. При условии что можно определить, к каким расходам на самом деле относится платеж. Путаница возможна, если у компании действует несколько договоров с контрагентом. Об этом читайте ниже.
Риски споров с контрагентом. Если неочевидно, к какому договору или счету относится платеж, безопаснее уточнить это у покупателя. Иначе возникнет путаница в расчетах.
Например, у компании два договора с покупателем. Он должен перечислить оплату за товары, отгруженные по одному договору. Но указал в платежке реквизиты другого договора.
Уточнять назначение платежа не обязательно, если его можно идентифицировать. То есть компания-получатель может определить, к какому договору и счету фактически относится оплата. Например, если в номере счета покупатель пропустил цифру.
Если покупатели часто ошибаются в назначении платежа, можно завести реестр. Указывайте в нем, какое назначение платежа правильное. Реестр пригодится, если банк запросит договор или счет, указанный в платежке.
Как правильно. Не пишите в назначении платежа просто «по договору». Указывайте номер и дату договора или счета. Иначе возникнет не только путаница в расчетах, но и банкиры могут запросить пояснения. Если договоров с поставщиком несколько, проверьте, правильный ли номер вы указали.
Неправильная ставка НДС
| Налоговые | Низкие | Низкие |
| Блокировка Клиент Банка | Нет | Нет |
| Споры с контрагентом | Нет | Нет |
В чем ошибаются. Из-за роста НДС покупатели путают ставку в платежках. То есть отражают 18 процентов вместо 20 процентов или наоборот.
Налоговые риски для поставщика. Можно не требовать от контрагента письмо о том, что в платежке ошибка. Главное рассчитать НДС по правильной ставке.
Если вы отгрузили товары покупателю в 2019 году, применяйте новую ставку НДС — 20 процентов. Даже если в платежке покупатель по ошибке указал прежнюю ставку и сумму налога, рассчитанную исходя из 18 процентов (п. 4 ст. 5 Федерального закона от 03.08.2018 № 303-ФЗ).
Если покупатель перечислил оплату за товары, отгруженные в 2018 году, НДС вы должны были рассчитать по ставке 18 процентов. На дату оплаты пересчетов делать не нужно. Это относится и к ситуации, когда покупатель по ошибке указал в платежке ставку 20 процентов.
Налоговые риски для покупателя. Ошибка в платежке для покупателя не влечет налоговых рисков. Но советуем проверить, чтобы поставщик указал правильную ставку НДС в счете-фактуре. Если он перепутает ставку, то инспекторы откажут в вычете (п. 2 ст. 169 НК).
Как правильно. Указывайте ставку НДС, которая действует на дату отгрузки товаров или уплаты аванса.
Путаница между авансом и оплатой
| Налоговые | Высокие, если указали «аванс» вместо «оплата» | Высокие, если указали «оплата» вместо «аванс» |
| Блокировка Клиент Банка | Нет | Нет |
| Споры с контрагентом | Средние | Средние |
В чем ошибаются: пишут «предоплата», когда перечисляют деньги после отгрузки товаров. Или перечисляют аванс, но в платежке это не указывают.
Налоговые риски для получателя. Для поставщика рискованна ситуация, когда покупатель по ошибке указал в платежке «предоплата». Если налоговики проанализируют выписку, то проверят, отразил ли поставщик НДС с этого аванса в декларации. Придется пояснять, что покупатель оплатил отгруженные товары. Поэтому безопаснее согласовать с покупателем в переписке, что «аванс» в платежке он указал по ошибке.
Налоговые риски для плательщика. Инспекторы могут отказать в вычете НДС с аванса, если покупатель не указал в платежке, что перечисляет предоплату (п. 9 ст. 172 НК). Хотя судьи считают это незаконным (постановление ФАС Уральского округа от 04.04.2014 № Ф09-114/14). В этом случае либо не отражайте вычет в книге покупок, либо согласуйте в переписке с поставщиком правильное назначение платежа.
Образец 2. Формулировки назначения для предоплаты
Риски споров с контрагентом. Из-за неверного назначения платежа поставщик может зачесть оплату не так, как планировал покупатель. Например, поставщик может решить, что не получил аванс, и из-за этого не отгрузить товары. Если вы заметили, что указали «аванс» вместо «оплаты» или наоборот, лучше сразу сообщить об этом поставщику.
Как правильно. Проверяйте платежки на предоплату, если вы заявляете вычет НДС с аванса. В платежке нужно указать «предоплата» или «аванс».
Неверная сумма платежа
| Налоговые | Высокие, см. ниже | Средние |
| Блокировка Клиент Банка | Нет | Нет |
| Споры с контрагентом | Средние | Средние |
В чем ошибаются. Покупатель перечисляет сумму больше, чем указано в договоре или счете.
Налоговые риски для получателя. Если покупатель переплатил аванс, поставщику потребуется начислить больше НДС.
Например, согласно договору покупатель должен перечислить аванс в размере 30 процентов от стоимости товаров. Но по факту перечислил 50 процентов. Начислите НДС со всей суммы полученного аванса. Иначе у инспекторов будут претензии, когда они проверят выписку банка.
Допустим, покупатель должен перечислить 100-процентный аванс в размере 500 000 руб. Но по ошибке перечислил 700 000 руб. Сверьтесь с условиями договора. Возможно, переплата считается авансом в счет следующих отгрузок. Тогда начислите НДС со всей поступившей суммы.
Налоговые риски для плательщика.
Источник: https://www.glavbukh.ru/art/98451-kakie-oshibki-v-naznachenii-plateja-riskovanny-a-na-kakie-mojno-ne-obrashchat-vnimaniya
Письмо об уточнении назначения платежа. Образец 2019-2026 года
Составление письма об уточнении назначения платежа происходит тогда, когда сотрудники организаций обнаруживают ошибку или неточность в уже исполненном платежном поручении. Данное письмо является не просто частью деловой корреспонденции, оно относится к первичной документации фирмы.
ФАЙЛЫ
Скачать пустой бланк письма об уточнении назначения платежа .docСкачать образец письма об уточнении назначения платежа .doc
Когда и какие возникают ошибки
Ошибки в платежках между контрагентами допускают составители платежных поручений, т.е. работники бухгалтерских отделов. При этом неверные данные могут быть в самых разных пунктах документа: например, неправильно указывается номер договора, по которому происходит перечисление денежных средств, ошибочно пишется цель платежа или, бывает, выделяется НДС там, где его выделать не нужно и т.д.
Исправить это можно в одностороннем порядке, направив партнеру письмо об уточнении назначения платежа.
При этом вторая сторона не обязана высылать уведомление о получении данного послания, но удостовериться в том, что письмо получено, лишним не будет.
Можно ли оспорить новое назначение платежа
Обычно изменение параметра «Назначение платежа» происходит при взаимном согласии и без особых последствий. Но в некоторых случаях возможны осложнения.
Например, если налоговая инспекция при проверке обнаружит такое исправление и посчитает его способом ухода от налогов, санкции со стороны контролирующего органа можно считать неминуемыми. Бывает, что трения о назначении платежа возникают и между контрагентами, особенно в части выплат по долгам и процентам.
В большинстве случаев, для того, чтобы оспорить исправление, опротестовывающей его стороне придется обратиться в судебную инстанцию, при этом гарантий выигрыша дела никто не даст, поскольку такие истории всегда имеют множество нюансов.
Важное условие, необходимое для того, чтобы избежать возможных проблем, заключается о том, что сведения об изменениях в назначении платежа нужно в обязательном порядке передавать и в банки, через которые прошел платеж. Для этого достаточно всего лишь написать аналогичные письма в простой уведомительной форме.
Кто составляет письмо об уточнении назначения платежа
Данное письмо составляется со стороны компании, переведшей средства.
Обычно сам текст пишет специалист отдела бухгалтерии или иной сотрудник, уполномоченный на создание подобного рода корреспонденции и имеющий доступ к формируемым платежкам.
При этом документ в обязательном порядке должен быть подписан руководителем компании.
Как правильно написать письмо
Письмо об уточнении назначения платежа не имеет унифицированного образца, обязательного к применению, соответственно, писать его можно в произвольной форме или по шаблону, утвержденному в учетной политике фирмы. При этом есть ряд сведений, которые указывать в нем необходимо. Это:
- название предприятия-отправителя,
- его юридический адрес,
- данные об адресате: название компании и должность, ФИО руководителя.
- ссылку на платежное поручение, в котором была допущена ошибка (его номер и дату составления),
- суть допущенной неточности
- исправленный вариант.
Если неверно внесенных сведений несколько, то вписать их надо отдельными пунктами.
Все суммы следует вносить в бланк как цифрами, так и прописью.
При составлении письма важно придерживаться делового стиля. Это значит, что формулировки послания должны быть предельно четкими и корректными, а содержание довольно кратким — строго по делу.
Как оформить письмо
Как к информационной части письма, так и к его оформлению закон не предъявляет ровно никаких требований, поэтому писать его можно на простом чистом листе или на фирменном бланке организации, при этом допустимы как печатные, так и рукописные варианты.
Единственное правило, которое надо соблюдать неукоснительно: письмо должно быть подписано директором фирмы или уполномоченным на визирование подобной документации лицом.
Проштамповывать послание не обязательно, поскольку с 2016 года юридические лица по закону освобождены от необходимости это делать (при условии, что данное требование не прописано во внутренних нормативных актах компании).
Письмо нужно составлять как минимум в четырех экземплярах:
- один следует оставлять себе,
- второй передавать контрагенту,
- третий в банк плательщика,
- четвертый в банк получателя.
Все копии должны быть идентичны и заверены должным образом.
Как отправить письмо
Отправить такое письмо можно несколькими способами.
- лично из рук в руки,
- курьерской доставкой,
- через почту России заказным письмом с уведомлением о вручении,
- через интернет.
В случае отправки через интернет важно, чтобы предприятие имело официально зарегистрированную электронную цифровую подпись, хотя даже это не дает гарантии прочтения письма получателем.
Как и сколько хранить письмо
После отправления, все письма об уточнении назначения платежа необходимо зарегистрировать в журнале исходящей документации, а одну копию вложить в папку текущей «первички» фирмы. Здесь оно должно находиться период, установленных для такого рода документов законом или внутренними нормативно-правовыми актами компании, но не менее трех лет. После утраты актуальности и истечения срока хранения письмо можно передать в архив предприятия или утилизировать в порядке, прописанном в законодательстве.
Источник: https://assistentus.ru/forma/pismo-ob-utochnenii-naznacheniya-platezha/
Ошибки в платежках
Банкиры и налоговики – люди чрезвычайно мнительные. При этом наделенные полномочиями по приостановлению операций по счетам. Это чревато тем, что некоторые наши ошибки в платежных поручениях могут привести не просто к промедлению с оплатой или «зависанию» средств на пути к контрагенту, но и к блокировке операции или счета.
Пока мы будем рассуждать о том, как это кого-то угораздило, вычислять «стрелочника» и думать, как все это исправить, банк или инспекция все решат за нас – методом отсечения. Нас – от собственных денег.
Платеж «не за то»
Давайте переберем наиболее коварные ошибки. Например, неверное назначение платежа, то есть неверное наименование товаров или услуг. Покупатели указывают в платежке явно неправильное название товаров или услуг. Например, вместо «оплата за монтаж» – «аренда». Иногда вместо «услуги» пишут «товары» и наоборот. Например, перечисляют деньги за перевозку товаров, а в платежке указывают «оплата за инструменты».
Риск тем выше, чем крупнее ваша компания. И совсем уж плохо дело, если по ошибке указано название товаров, по которым банк отслеживает обналичку. К примеру, компания получает оплату за стройматериалы. А списывает деньги со счета в основном с назначением платежа «за продовольственные товары», «аренду торгового оборудования». Банк запросит пояснения и может заблокировать «клиент-банк».
При этом сошлется на Методические рекомендации, утвержденные ЦБ РФ 21 июля 2017 года № 18-МР.
А сравнив поступления платежей с кодами ОКВЭД компании, банкиры могут заинтересоваться ситуацией, когда основные поступления на счет не связаны с деятельностью компании. Иногда вопросы вызывают разовые платежи, особенно на крупную сумму. Например, если оптовая компания получила оплату за рекламные услуги. А уж если зачисления с неверным назначением платежа приобрели регулярность, подозрения перейдут в уверенность.
Чтобы снизить вероятность ошибок, в счете лучше приводить текст, который нужно указать в назначении платежа. Если вашего контрагента все же угораздило перечислить вам деньги «не за то», срочно сообщите ему об этом и постарайтесь заручиться письменным ответом, в котором покупатель подтвердит правильное назначение платежа. Эту переписку вы направите банкирам, если у них возникнут вопросы.
Ошибки в названии товаров и услуг заинтересуют и налоговиков. В этом смысле такие ошибки особенно рискованны также для «упрощенцев» и «вмененщиков», а также предпринимателей на ПСН.
Если налоговики увидят в выписке поступления за товары или услуги, которые не относятся к спецрежиму, то потребуют уплатить налоги по общей системе.
Придется доказывать, что компания или ИП ведут только деятельность, которая относится к спецрежиму (Постановление Арбитражного суда Поволжского округа от 25 октября 2017 г. № Ф06-26038/2017). Поэтому по крупным платежам безопаснее согласовать с поставщиком правильное наименование товаров.
Но лучше всего указывайте в платежке конкретное наименование товаров, работ или услуг (приложение № 1 к положению ЦБ от 19 июня 2012 г. № 383-П). Берите его из договора, счета или спецификации. Если товаров много, можно указать обобщенное название, например «канцелярские товары». Либо указать товары, которые составляют наибольшую долю в стоимости покупки.
Коварство нумерологии
Следующим пунктом нашей программы идет неточный номер договора или счета. Он вызовет особое подозрение при покупке товаров у поставщиков, которых инспекторы относят к высокой группе риска. Оправдаться, впрочем, можно. Если компания применяет «упрощенку», сам факт неточного номера договора или счета не означает, что инспекторы посчитают расходы неоплаченными. При условии, что можно определить, к каким расходам на самом деле относится платеж. Путаница возможна, если у компании действует несколько договоров с контрагентом. Так что безопаснее указывать в платежке конкретный номер договора или счета.
Например, у компании два договора с покупателем. Он должен перечислить оплату за товары, отгруженные по одному договору. Но указал в платежке реквизиты другого договора. Уточнять назначение платежа необязательно, если его можно идентифицировать. То есть компания-получатель может определить, к какому договору и счету фактически относится оплата. Например, если в номере счета покупатель пропустил цифру.
Если покупатели часто ошибаются в назначении платежа, можно завести реестр. Указывайте в нем, какое назначение платежа правильное. Реестр пригодится, если банк запросит договор или счет, указанный в платежке.
Неправильная ставка НДС
Сейчас, в переходный период, из-за увеличения НДС покупатели путают ставку в платежках – отражают 18% в вместо 20% или наоборот. Письмо о том, что в платежке ошибка, от контрагента в этом случае можно не требовать. Главное – рассчитать НДС по правильной ставке. То есть если вы отгрузили товары покупателю в 2019 году, применяйте новую ставку НДС – 20%, даже если в платежке покупатель по ошибке указал прежнюю ставку и сумму налога, рассчитанную исходя из 18% (п. 4 ст. 5 Федерального закона от 3 августа 2018 г. № 303-ФЗ).
Обратите внимание
С недавних пор банкиры, сообразно предписанию ЦБ РФ, взяли под пристальный «антиотмывочный» контроль оплату таких товаров, как автомобили и запчасти, лекарства, табачные изделия, овощи, фрукты, «кондитерка» и другие продовольственные товары
Если покупатель перечислил оплату за товары, отгруженные в 2018 году, НДС вы должны были рассчитать по ставке 18%. На дату оплаты пересчетов делать не нужно. Это относится и к ситуации, когда покупатель по ошибке указал в платежке ставку 20%.
В целом подобная ошибка в платежке для покупателя налоговых рисков не влечет. Но стоит проверить, чтобы поставщик указал правильную ставку НДС в счете-фактуре. Если он перепутает ставку, то инспекторы откажут в вычете (п. 2 ст. 169 НК РФ).
Неправильная сумма НДС
Покупатель выделил НДС, перечисляя оплату поставщику-«упрощенцу». У налоговиков возникнет вопрос: почему поставщик не сдал декларацию по НДС? Поставщику стоит сообщить им, что он не выставлял покупателю счет-фактуру с НДС. Поэтому не обязан перечислять НДС в бюджет и сдавать декларацию. Позицию свою можно подкрепить ссылкой на письмо Минфина России от 15 февраля 2018 года № 03-07-14/9470. Да и переписка с покупателем о том, что НДС выделили по ошибке, будет нелишней.
Вообще, безопаснее оформить дополнительное соглашение к договору. Договоритесь с покупателем, будете ли снижать цену на сумму НДС. Укажите в допсоглашении, что поставщик не уплачивает НДС, так как применяет упрощенку. Так мы хотя бы исключим вероятность того, что покупатель, «проснувшись», вдруг запросит счет-фактуру с НДС или потребует уменьшить цену на сумму налога.
«Аванс» или «оплата»?
Риски в случае путаницы в этих терминах (если вместо первого указали второе) высокие. Причем как для плательщика, так и для получателя. Для поставщика рискованна ситуация, когда покупатель по ошибке указал в платежке «предоплата», перечисляя деньги после отгрузки товаров. Если налоговики проанализируют выписку, то проверят, отразил ли поставщик НДС с этого аванса в декларации. Придется пояснять, что покупатель оплатил отгруженные товары. Поэтому безопаснее согласовать с покупателем в переписке, что «аванс» в платежке он указал по ошибке.
Плательщику же инспекторы могут отказать в вычете НДС с аванса, если покупатель не указал в платежке, что перечисляет предоплату (п. 9 ст. 172 НК РФ). Шансы отстоять свою правоту в суде имеются, но они не очень высоки (Постановление ФАС Уральского округа от 4 апреля 2014 г. № Ф09-114/14). В этом случае либо не отражайте вычет в книге покупок, либо согласуйте в переписке с поставщиком правильное назначение платежа.
Кстати, помимо «недопонимания» с госорганами, возможны также трения между самими партнерами. Из-за неверного назначения платежа поставщик может зачесть оплату не так, как планировал покупатель. Например, он может решить, что не получил аванс, и из-за этого не отгрузить товары. Если вы заметили, что указали «аванс» вместо «оплаты» или наоборот, лучше сразу сообщить об этом поставщику.
Завышенная сумма платежа
Покупатель перечисляет сумму больше, чем указано в договоре или счете. Это отнюдь не повод для радости. Негативные последствия такой «щедрости» не заставят себя ждать, что называется. Например, согласно договору покупатель должен перечислить аванс в размере 30% от стоимости товаров, но по факту перечислил 50%. Поставщику придется начислить НДС со всей суммы полученного аванса, иначе у инспекторов будут претензии, когда они проверят выписку банка. Переплата, кстати, может быть и авансом в счет следующих отгрузок, но сути это не меняет.
Если уповать на разъяснения Минфина России в письме от 12 февраля 2018 года № 03-07-11/8323, покупатель вправе заявить вычет НДС с аванса, даже если его сумма больше, чем предусмотрено в договоре. Но проверяющие могут сделать вид, что ничего о них не знают (или и правда не знать). Чтобы исключить споры с налоговиками, лучше оформить дополнительное соглашение к договору поставки, указав в нем размер аванса, перечисленного по факту. Кстати, в этом случае, как и в предыдущем, не исключены споры контрагентов между собой – если неверно зачесть переплату или не вернуть ее. Проверьте условия договора.
Возможно, в нем сказано, как зачитывать переплату. Например, эти суммы считаются авансом в счет следующих отгрузок. Или зачитываются в счет задолженности. В этом случае применяйте правила договора, а также сообщите покупателю, как вы зачли переплату.
Если в договоре таких условий нет, судьи разрешают поставщику зачесть переплату в счет задолженности (п. 2, 3 ст. 319.1 ГК РФ, Постановление АС Уральского округа от 21 декабря 2015 г. № Ф09-9691/15). Но стоит согласовать зачет с покупателем.
Если у покупателя нет задолженности, безопаснее вернуть ему переплату. Если поставщик не возвратит переплату, покупатель вправе обратиться в суд и потребовать проценты по ключевой ставке ЦБ РФ (ст. 395, п. 2 ст. 1107 ГК РФ). Также компании могут договориться, что переплата считается авансом в счет следующих отгрузок.
«Виноваты, исправляемся!»
Безопаснее согласовать правильное назначение платежа с контрагентом в течение одного-двух месяцев с даты платежки. Судьи считают, что исправить назначение платежа нужно в разумный срок. Но четких правил на этот счет нет. Например, уточнение платежа через год после оплаты судьи могут не учесть (Постановление Арбитражного суда Дальневосточного округа от 8 августа 2017 г. № Ф03-2325/2017).
Ошибку в назначении платежа может обнаружить как покупатель, который перечислил деньги, так и поставщик. Если вы выявили ошибку, то отправьте контрагенту письмо. Сообщите, в чем неточность. Попросите подтвердить, что он согласен с правильным назначением платежа.
Изменять назначение платежа и не согласовывать это с покупателем рискованно. Поставщик должен зачитывать платеж согласно тому назначению, которое указал покупатель (п. 1 ст. 319.1 ГК РФ, Постановление АС Северо-Западного округа от 27 июля 2015 г. № Ф07-4213/2015).
Исключение – ситуация, когда покупатель не указал в платежке отгрузку, по которой перечисляет деньги. Или арендатор не указал, за какой период перечисляет оплату. В этом случае платеж можно зачесть в счет задолженности покупателя или арендатора, если в договоре нет других правил (п. 3 ст. 319.1 ГК РФ).
Если вы получили от контрагента письмо об ошибке в назначении платежа, подтвердите, что согласны уточнить его. Либо сообщите контрагенту, какое назначение платежа вы считаете правильным. При необходимости предложите провести сверку расчетов.
Некоторые покупатели постоянно ошибаются в платежках. При этом согласовывать правильное назначение платежа отказываются. Тогда сохраните свое письмо, которое вы направляли покупателю. Вы передадите его налоговикам или банкирам, если у них возникнут вопросы по платежу.
Изменения в тексте платежки о назначении платежа достаточно согласовать с контрагентом (Постановление АС Московского округа от 2 августа 2018 г. № Ф05-4511/2017). В законе не сказано, что компания-плательщик обязана уведомлять об этом банк.
На заметку
Не пишите в назначении платежа «по договору». Указывайте номер и дату договора или счета. Иначе не только возникнет путаница в расчетах, но и банкиры могут запросить пояснения. Если договоров с поставщиком несколько, проверьте, правильный ли номер вы указали.
Однако некоторые судьи указывают на то, что нужно уведомить банк об ошибке в назначении платежа (Постановление Девятого арбитражного апелляционного суда от 4 мая 2018 г. № 09АП-17604/2018-ГК). Поэтому компании иногда подстраховываются и направляют в банк такое уведомление.
Иногда банки не принимают уведомления об уточнении платежа. В этом случае компания подтвердит тот факт, что назначение платежа исправили, перепиской с контрагентом (Постановление АС Западно-Сибирского округа от 30 июня 2015 г. № Ф04-20496/2015).
P.S. Что касается платежных поручений на перечисление налогов, то все ошибки в их заполнении делятся на две большие группы. В первую попадают ошибки, которые приводят к неуплате налога в бюджет. Назовем их «фатальными».
А во вторую – те, которые к таким последствиям не приводят. В группу «фатальных» до недавнего времени входили всего две ошибки. Чтобы налог считался неуплаченным, ошибиться нужно было либо в номере счета Федерального казначейства, либо в наименовании банка-получателя.
Соответственно, если такие ошибки вовремя не исправить, у налогоплательщика возникала недоимка со всеми вытекающими последствиями (пенями, возможным штрафом, блокировкой счета и необходимостью повторной уплаты налога).
С 1 января 2019 года подать заявление об уточнении платежа на уплату налогов и взносов можно даже в том случае, если деньги поступили на неверный счет УФК. Изменение внесено в пункт 7 статьи 45 НК РФ.
Грета Самойлова,
член Палаты налоговых консультантов (ПНК) России, эксперт по бухгалтерскому учету и налогообложению
Источник: https://www.buhgalteria.ru/article/oshibki-v-platezhkakh