
Факторный анализ прибыли от продаж: пример расчета, исследование факторов, влияющих на прибыль
Бизнес юрист > Бухгалтерский учет > Учет и отчетность > Факторный анализ прибыли от продаж: пример расчета показателей
Для успешной деятельности на любом предприятии важно тщательное планирование. Его основа – факторный анализ различных показателей, позволяющий обосновать планы, оценить качество бухучета и системы контроля. По результатам разрабатывается тактика и стратегия предприятия. Чаще всего факторный анализ проводится по отношению к прибыли, чтобы определить, как на этот показатель влияет качество и объем продукции, себестоимость, производительность труда. Для торговых предприятий наиболее важен анализ продаж.
Исследование факторов, способных повлиять на финансовые результаты
Задача исследования финансовых результатов – контролировать выполнение планов и определить, какие объективные и субъективные факторы влияют на уровень доходов. В процессе расчетов используются учетные данные и информация из бизнес-плана. По результатам определяются резервы, позволяющие увеличить чистый доход.
Расчеты проводятся по:
Цели исследования:
финансовые результаты
- определить отклонения по каждому признаку
- исследовать изменение и структуру каждого показателя
- оценить рентабельность
- оценить работу предприятия за определенный период
Анализируется структура и состав доходов, динамика по сравнению с предыдущими временными отрезками, воздействие выбранной учетной политики на каждый вид прибыли и суммы отчислений по дивидендам и налогам.
Важно учесть все факторы, воздействующие на результат предпринимательской деятельности:
- доходы от операций с валютами, депозитов, облигаций, акций
- убытки от безнадежных дебиторских долгов, неустойки, штрафов, пени
- доходы от аренды, полученных неустоек, штрафов, пени
- убытки от минусовой прибыли прошлых периодов и стихийных бедствий
- издержки на уплату налогов и отчисления во внебюджетные фонды
Основной показатель успешной работы – высокая рентабельность. Требуется исследование зависимости этого показателя для всего предприятия и для каждого направления деятельности. Оценивается прибыльность продаж, окупаемость вложенного капитала, инвестиций и издержек. Расчеты проводятся для каждого вида прибыли (валовой, от продаж, чистой).
Факторный анализ состоит из нескольких этапов:
- отбора факторов
- их систематизации и классификации
- моделирования связей между фактором и результатом
- определения каждого фактора и расчета его влияния на результат хозяйственной деятельности
- разработки рекомендаций, позволяющих использовать результаты на практике
Основные элементы: изменения доходности, доходов и расходов.
Для факторного исследования можно использовать и другие показатели, например рентабельность:
Анализ показателей
- инвестиций (соотношение суммы в «нижней строке» к сумме собственных средств)
- собственного капитала
- активов (соотношение суммы в «нижней строке» к итоговому объему первого раздела баланса)
- оборотных средств (соотношение суммы в «нижней строке» к объему оборотных средств)
- реализации (соотношение суммы в «нижней строке» к выручке)
Рассчитывается разница сумм за базовый и текущий год, выявляются факторы, оказавшие влияние на изменения.
Исследование факторов, влияющих на доходность продаж
Доходность продаж находится в зависимости от:
- объема проданного товара
- структуры проданного товара
- себестоимости
- среднего уровня цены
- расходов на управление
- коммерческих расходов
В процессе исследования оценивается каждый фактор и его влияние.
Общий показатель изменения доходов от реализации товаров:
ΔР = Р1 — Р0, где
- Р1 – прибыль текущего периода
- Р0 – прибыль предыдущего периода
При расчете влияния объема проданного товара на доходность сначала вычисляется прирост объема (в процентах):
ΔQ = Q1 / Q0 * 100 — 100, где
- Q1 – выручка текущего периода в ценах базового
- Q0 – выручка предыдущего периода
ΔР1 = Р0 * ΔQ / 100, где
- ΔР1 – изменение объема проданного товара
Проблемы может создать сопоставление данных базисного и отчетного временного отрезка, особенно, если продукция неоднородная. Проблему решает использование цен предыдущего периода в качестве основы.
Влияние на себестоимость рассчитывается по формуле:
ΔР2 = С0 — С1, где
- С0 – себестоимость проданного в отчетном периоде товара в ценах предыдущего периода
- С1 – себестоимость проданного в отчетном периоде товара в текущих ценах
Эту формулу применяют также при расчетах воздействия коммерческих и управленческих расходов.
Изменения продажной стоимости рассчитывается по формуле:
ΔР3 = Q1 — Q2, где
- Q1 – выручка текущего периода в актуальных ценах
- Q2 – выручка текущего периода по ценам базисного
Для расчета воздействия структуры товара на прибыль используется формула:
ΔР4 = ΔР — ΔР1 — ΔР2 — ΔР3
Чтобы определить воздействие всех факторов, используется формула:
ΔР = Р1 — Р0 = ΔР1 + ΔР2 + ΔР3 + ΔР4
Исходя из результатов, определяются резервы, позволяющие повысить доходность бизнеса. Это может быть увеличение объема проданной продукции, снижение общей себестоимости или ее отдельных составляющих, улучшение структуры (качества, ассортимента) выпускаемой (продаваемой) продукции.
Пример вычислений
Чтобы провести расчеты, необходимо взять данные из баланса за текущий и базовый год.
Пример расчета показателей факторного анализа прибыли от продаж, если:
Расчет показателей
- выручка 60 000 и 55 000 (в текущих ценах) или 45 833 (в ценах базового года)
- производственная себестоимость 40 000 и 35 000
- коммерческие расходы 3 000 и 2 000
- управленческие расходы 5 000 и 4 000
- полная себестоимость 48 000 и 41 000
- индекс изменения продажной цены 1,2
- прибыль 12 000 и 14 000
(первый показатель относится к базовому периоду, второй – к отчетному).
Изменение прибыли:
ΔР = Р1 — Р0 = 12 000 — 14 000 = -2 000
Выручка текущего периода в ценах прошедшего: 55 000 / 1,2 = 45 833.
Прирост/снижение объема продаж:
ΔQ = Q1 / Q0 * 100 = 45 833 / 60 000 * 100 – 100 = -24%
Влияние снижения объема:
ΔР1 = Р0 * ΔQ / 100 = 12 000 * (-24) / 100 = -1 480
Влияние неполной (производственной) себестоимости:
ΔР2 = С0 — С1 = 40 000 — 35 000 * 1,2 = -2 000
Влияние коммерческих расходов:
ΔР2 = С0 — С1 = 3 000 — 2 000 * 1,2 = 600
Влияние управленческих расходов:
ΔР2 = С0 — С1 = 5 000 — 4 000 * 1,2 = 200
Влияние изменения стоимости при продаже:
ΔР3 = Q1 — Q2 = 55 000 — 45 833 = 9 167
Влияние структуры:
ΔР4 = ΔР — ΔР1 — ΔР2 — ΔР3 = -2 000 — 1 480 — 2 000 + 600 + 200 + 9 167 = 4 467
Влияние всех факторов:
ΔР = ΔР1 + ΔР2 + ΔР3 + ΔР4 = -1 480 — 2 000 + 600 + 200 + 9 167 + 3 467 = 9 114
По результатам видно, что прибыль в отчетном периоде снизилась из-за уменьшения объемов продаж и увеличения производственной себестоимости. Положительное влияние оказало изменение структуры и стоимости продукции при продаже.
Исследование факторов, влияющих на валовую прибыль
При расчетах для валовой прибыли не учитываются следующие издержки:
Размер прибыли
- коммерческие
- управленческие
- внереализационные
- операционные
- налоговые
- чрезвычайные
- прочие
В рассмотренном в предыдущем разделе примере поменяются 3 показателя:
- себестоимость будет 2 000
- влияние структуры 3 667
- влияние всех факторов 8 314
Суммы будут меньше, так как не учитываются коммерческие и управленческие издержки, меняющие полную себестоимость.
Исследование факторов, влияющих на размер чистой прибыли
Чистая прибыль (нижняя строка) – самый точный и важный критерий при оценке эффективности работы, испытывающий самый большой объем различных влияний. Это величина заслуживает особого внимания, поэтому изучается наиболее детально. Определяются показатели, формирующие «нижнюю строку». Основной источник данных – отчет о прибыли/убытках.
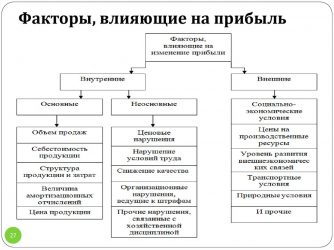
Все факторы, влияющие на этот показатель, делятся на внутренние и внешние. К первой группе относят способы учета, методы формирования структуры затрат, ко второй – влияние климата, изменения тарифов и цен на сырье, изменения в договорах, форс-мажорные обстоятельства. Чистая прибыль рассчитывается вычитанием из выручки производственной себестоимости, управленческих и коммерческих издержек, прочих расходов, налогов.
Для расчетов применяется формула:
∆Рч = ∆Р + ∆С + ∆К + ∆У + ∆П + ∆НП, где
- ∆Р — изменение выручки
- ∆С — изменение себестоимости
- ∆К — изменение коммерческих издержек
- ∆У — изменение управленческих издержек
- ∆П — изменение прочих доходов/расходов
- ∆НП — изменение размера налога на прибыль после корректировки
При расчетах изменений отдельных факторов используется формула:
ΔИ2 = И0 — И1, где
- И0 – издержки текущего периода в ценах прошедшего
- И1 – издержки отчетного периода в текущих ценах
Исследование ключевых показателей
Аналогично проводится исследование доходов от дополнительных видов деятельности, например, участия в других предприятиях, депозитов, вкладов в облигации. Это позволяет определить факторы, влияющие на доходность, и целесообразность вкладывания средств. Например, если доходы от процентов по депозитам снизились, не стоит в будущем использовать этот вид инвестирования.
При работе с «нижней строкой» проводится также исследование качества и использования чистой прибыли. Этот показатель можно улучшить путем сокращения разрыва между цифрой в балансе и реальным объемом средств. Для этого меняется способ начисления амортизации, методы списания стоимости и формирования резервов.
Для исследования использования заработанных средств применяется формула расчета доходности одной акции:
Па = (Пч — Дпр) / Qо, где
- Па – прибыльность одной акции
- Пч – чистая прибыль
- Дпр – размер дивидендов на привилегированную акцию
- Qо – количество в обращении обыкновенных акций
Чистая прибыль используется для:
- выплаты дивидендов
- формирования накоплений и резервов
- отчислений в социальные и благотворительные фонды
Факторный анализ можно провести и по этим показателям, чтобы сравнить объемы и отклонения по двум или более периодам.
Факторный анализ дает возможность более глубоко и детально оценить состояние финансов предприятия за счет выявления факторов, имеющих самое большое влияние на доходность бизнеса. По результатам можно точно определить, какие мероприятия требуются для повышения эффективности предпринимательской деятельности.
Выделите ее и нажмите Ctrl+Enter, чтобы сообщить нам.
Источник: http://PravoDeneg.net/buhuchet/uchet/faktornyj-analiz-pribyli-ot-prodazh-primer-rascheta.html
Факторный анализ прибыли от продаж
СОДЕРЖАНИЕ:
1. Данные для факторного анализа прибыли от продаж
2. Составляем таблицу показателей и строим факторную модель прибыли от продаж
3. Определяем влияние факторов на прибыль от продаж
4. Оценка результатов факторного анализа прибыли от продаж и выводы
Ниже представлен пример расчета факторного анализа прибыли от продаж конкретного предприятия.
Данные для факторного анализа прибыли от продаж
Таблица 1 — Динамика финансовых результатов деятельности предприятия, тыс.руб.
| Показатель | 2014 г. | 2015 г. | 2016 г. | Абсолютное отклонение (+,-) | Темпы роста, % | ||
| 2015г./2014г. | 2016г./2015г. | 2015г./2014г. | 2016г./2015г. | ||||
| Выручка | 40087 | 43921 | 44971 | 3834 | 1050 | 109,56 | 102,39 |
| Себестоимость | 30981 | 32910 | 33265 | 1929 | 355 | 106,23 | 101,08 |
| Валовая прибыль | 9196 | 11011 | 11706 | 1815 | 695 | 119,74 | 106,31 |
| Коммерческие расходы | 188 | 124 | 109 | -64 | -15 | 65,96 | 87,90 |
| Прибыль от продаж | 8918 | 10887 | 11597 | 1969 | 710 | 122,08 | 106,52 |
| Прочие доходы | 662 | 872 | 1621 | 210 | 749 | 131,72 | 185,89 |
| Прочие расходы | 514 | 784 | 981 | 270 | 197 | 152,53 | 125,13 |
| Прибыль до налогообложения | 9066 | 10975 | 12237 | 1909 | 1262 | 121,06 | 111,5 |
| Текущий налог на прибыль | 248 | 248 | 248 | 100 | 100 | ||
| Чистая прибыль | 8818 | 10272 | 11989 | 1454 | 1717 | 116,49 | 116,72 |
В целом на протяжении всего рассматриваемого периода на предприятии наблюдается рост показателей прибыли, как от продаж, так и чистой. Данный рост связан с увеличением объемов оказания услуг и реализации продукции. Так прибыль от продаж в 2016 году составила 11597 тыс.руб., что больше 2015 года на 710 тыс.руб.¸ или на 6,52%, в 2015 же году темп роста прибыли от продаж по сравнению с 2014 годом составил 122,08%. Чистая прибыль предприятия в 2016 году относительно 2015 года возросла на 16,72%, а в 2015 году по сравнению с 2014 годом ее тем роста составил 116,49%.
Составляем таблицу показателей и строим факторную модель прибыли от продаж
Факторный анализ прибыли от продаж за 2014 — 2016 год произведем способом цепных подстановок:
Таблица 2 — Данные для расчета факторного анализа прибыли от продаж, тыс.руб.
| Показатель | Усл. обозначения | 2014 год | 2015 год | Изменения +/- |
| 1. Выручка от реализации, тыс.руб. | В | 40087 | 43921 | +3834 |
| 2. Себестоимость, тыс.руб. | С | 30981 | 32910 | +1929 |
| 3. Коммерческие расходы, тыс.руб. | Кр | 188 | 124 | -64 |
| 4. Прибыль от продаж, тыс.руб. | Пр | 8918 | 10877 | +1969 |
Пр0 = Вр0-С0-Кр0-Ур0
где,
Вр0 – выручка базисного периода;
С0 – себестоимость базисного периода;
Кр0 – коммерческие расходы базисного периода;
Ур0 – управленческие расходы базисного периода.
Пр0 = 40087-30981-188-0 = 8918 тыс.руб.
Пр. усл.1 = Вр1-С0-Кр0-Ур0
где, Вр1 — выручка отчетного периода.
Пр. усл.1 = 43921-30981-188-0 = 12752 тыс.руб.
Пр. усл.2 = Вр1-С1-Кр0-Ур0
где, С1 — себестоимость отчетного периода.
Пр. усл.2 = 43921-32910-188-0 = 10823 тыс.руб.
Пр. усл.3 = Вр1-С1-Кр1-Ур0
где, Кр1 – коммерческие расходы отчетного периода.
Пр. усл.3 = 43921-32910-124-0 = 10887 тыс.руб.
Пр1 = Вр1-С1-Кр1-Ур1
где, Ур1 – управленческие расходы отчетного периода.
Пр1 = 43921-32910-124-0 = 10887 тыс.руб.
Определяем влияние факторов на прибыль от продаж
1) За счет изменения выручки:
Пр.в = Пр. усл.1 – Пр0 = 12752-8918 = 3834
2) За счет изменения себестоимости реализации
Пр.с = Пр. усл.2 – Пр. усл.1 = 10823-12752 = -1929
3) За счет изменения коммерческих расходов
Пр.кр = Пр.усл.3 – Пр.усл. 2 = 10887-10823 = 64
4) За счет изменения управленческих расходов
Пр.ур = Пр1 – Пр. усл.3 = 10887-10887 = 0
5) Совокупное влияние факторов:
∆Пр = Пр.вр + Пр.с + Пр.кр + Пр.ур = 3834-1929+64 = +1969
Аналогично проводим факторный анализ для 2015 — 2016 гг.
Пр0 = 43921-32910-124-0 = 10887 тыс.руб.
Пр. усл.1 = 44971-32910-124-0 = 11937 тыс.руб.
Пр. усл.2 = 44971-33265-124-0 = 11582 тыс.руб.
Пр. усл.3 = 44971-33265-109-0 = 11597 тыс.руб.
Пр1 = 44971-33265-109-0 = 11597 тыс.руб.
Определим влияние факторов:
1) За счет изменения выручки:
Пр.в = Пр. усл.1 – Пр0 = 11937-10887 = 1050
2) За счет изменения себестоимости реализации
Пр.с = Пр. усл.2 – Пр. усл.1 = 11582-11937 = -355
3) За счет изменения коммерческих расходов
Пр.кр = Пр.усл.3 – Пр.усл. 2 = 11597-11582 = 15
4) За счет изменения управленческих расходов
Пр.ур = Пр1 – Пр. усл.3 = 11597-11597 = 0
5) Совокупное влияние факторов:
∆Пр = Пр.вр + Пр.с + Пр.кр + Пр.ур = 1050-355+15 = +710
Оценка результатов факторного анализа прибыли от продаж и выводы
Оценку результатов факторного анализа прибыли от продаж представим в таблице 3.
Таблица 3 — Оценка результатов факторного анализа прибыли от продаж
| Наименование фактора | Сумма, тыс.руб. | |
| 2015г./2014г. | 2016г./2015г. | |
| За счет изменения товарооборота | +3834 | +1050 |
| За счет изменения издержек обращения | -1929 | -355 |
| За счет изменения коммерческих расходов | +64 | +15 |
| За счет изменения управленческих расходов | ||
| Совокупное влияние факторов | +1969 | +710 |
Таким образом, за счет увеличения товарооборота прибыль от продаж увеличилась в 2015 году по отношению к 2014 году на 3834 тыс.руб., а в 2016 году относительно 2015 года на 1050 тыс.руб. За счет увеличения издержек обращения прибыль от продаж предприятия снизилась в 2015 году относительно 2014 года на 1929 тыс.руб.
, а в 2016 году относительно 2015 года на 355 тыс.руб. За счет увеличения коммерческих расходов прибыль от продаж снизилась в 2015 году относительно 2014 года на 64 тыс.руб., а в 2016 году относительно 2015 года на 15 тыс.руб. В целом же прибыль от реализации возросла в 2015 году относительно 2014 года на 1969 тыс.руб.
, а в 2016 году относительно 2015 года на 710 тыс.руб.
Источник: https://abium24.ru/faktornyj-analiz-pribyli-ot-prodazh
Российская методика факторного анализа прибыли от продаж
П = К*(Ц — С)
где К — количество проданной продукции, ед.; Ц — цена реализации, руб.; С — себестоимость единицы продукции, руб.
Алгоритм расчета количественного влияния факторов методом абсолютных разниц:
ΔПобщ = Пф — Ппл
в том числе изменение прибыли за счет:
изменения объема продаж: ΔПк = (Кф — Кпл)*(Цпл — Спл);
изменения цены реализации: ΔПц = Кф * (Цф — Цпл);
изменения себестоимости: ΔПс = Кф * (Спл — Сф).
где ф, пл — плановые и фактические значения показателей.
Методика маржинального анализа (директ-костинг: CVP)
Ее преимущество заключаются в более достоверном определении степени влияния факторов с учетом взаимосвязи объема продаж и переменных затрат:
П = К * (Ц — Зпер) — Зпост
где,К — количество проданной продукции;Ц — цена реализации;Зпер — удельные переменные затраты (в расчете на единицу продукции);
Зпост — сумма постоянных затрат.
Постоянные затраты не зависят от объема производства (проценты по кредитам, амортизация при линейном методе начисления, расходы по аренде и др.).
Переменные затраты меняются прямо пропорционально изменениям объема производства товаров (работ, услуг) (затраты на сырье и материалы, сдельная заработная плата). Степень реагирования издержек на изменение объема производства можно найти делением изменения затрат за период на изменение объема производства. Если результат равен нулю, то в организации характер затрат – постоянные, равен единице – пропорциональные затраты, меньше единицы – дигрессивные и больше единицы – прогрессивные.
Чтобы обеспечить снижение себестоимости и повышение прибыли, необходимо выполнять следующее условие: темпы снижения дигрессивных расходов должны превышать темпы роста прогрессивных и пропорциональных расходов.
Однако не всегда все затраты можно разделить на постоянные и переменные. Существуют так называемые условно постоянные или условно переменные затраты. Например, оплата электроэнергии (используется и в технологическом процессе, и на нужды организации), зарплата продавцов (состоит из оклада и процентов от выручки).
Факторный анализ проводится методом цепных подстановок:
ΔПобщ = Пф — Ппл
Пусл1 = Кф * (Цпл — Зперпл) — ЗпостплПусл2 = Кф * (Цф — Зперпл) — Зпостпл
Пусл3 = Кф * (Цф — Зперф) — Зпостпл
Изменение прибыли за счет факторов:
объема продаж: ΔПк = Пусл1 — Ппл;
цены реализации: ΔПц = Пусл2 — Пусл1;
удельных переменных затрат: ΔП3пер = Пусл3 — Пусл2;
суммы постоянных затрат: ΔПЗпост = Пф — Пусл3.
Пример факторного анализа прибыли от продажи условного товара по российской методике и методом директ-костинг находит отражение в таблице.
| 1. Объем реализации, ед. | 8 782,0 | 9 823,0 | 1 041,0 |
| 2. Цена реализации, руб. | 75,2 | 91,3 | 16,2 |
| 3. Себестоимость 1 ед., руб., в том числе: | 84,8 | 86,0 | 1,2 |
| 4. Удельные переменные затраты, руб. | 63,6 | 68,8 | 5,2 |
| 5. Сумма постоянных затрат, руб. | 186 266,2 | 169 053,8 | -17 212,4 |
| 6. Прибыль (убыток), руб. | -84 834,1 | 52 061,9 | 136 896,0 |
| 7. Изменение прибыли (убытка), всего, руб., в том числе за счет: | 136 896,0 | ||
| российская методика: | |||
| — объема продаж | -10 056,1 | ||
| — цены реализации | 159 034,4 | ||
| — себестоимости продукции | -12 082,3 | ||
| методика маржинального анализа: | |||
| — объема продаж | 12 023,6 | ||
| — цены реализации | 74 200,3 | ||
| — удельных переменных затрат | -51 374,3 | ||
| — суммы постоянных затрат | 17 212,4 |
Расчетные данные позволяют констатировать, что в отчетном году по сравнению с прошлым годом от продажи продукции получена прибыль, которая с учетом покрытия убытка прошлого года увеличилась на 136896,0 руб. На ее рост существенное влияние оказало повышение цены реализации на 159034,4 руб.
За счет количества проданной продукции прибыль снизилась на 10056,1 руб., а за счет роста себестоимости единицы продукции на 1,2 руб. — на 12082,3 руб.
Так как при продаже анализируемой продукции в базисном году был получен убыток, то увеличение объема продаж в расчетных данных способствует не росту, а сокращению дохода.
Если проводить анализ расчетных значений показателей по методике директ-костинг, то видно, что снижение суммы постоянных затрат оказывает положительное влияние на сумму 17212,4 руб., а рост переменных издержек приводит к снижению прибыли на 51374,3 руб. Таким образом, компании следует уделить внимание прежде всего переменным затратам и сдерживать их рост.
При факторном анализе прибыли от продажи продукции (работ, услуг) в целом по предприятию в расчет включают структуру реализованной продукции, которая может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов товаров в общем объеме ее продажи, то сумма прибыли возрастет, и, наоборот, при увеличении удельного веса низкорентабельных или убыточных товаров общая сумма прибыли уменьшится.
Факторная модель прибыли от продажи продукции (работ, услуг) в целом по компании по методике директ-костинг:
По расчетным значениям показателей разрабатывают приоритетные направления роста прибыли от продажи продукции (работ, услуг).
Методика факторного анализа прибыли от продажи по формам бухгалтерской отчетности
Информационной базой анализа служат формы бухгалтерской отчетности №2 и №5, с 2011 года вместо формы №5 необходимо использовать справку о затратах организации, служащей приложением к форме №2 «Отчет о прибылях и убытках».
1. Расчет выручки отчетного года в сопоставимых ценах (Вос):
Вос = выручка отчетного периода/индекс роста цен
2. Расчет прироста выручки за счет изменения объема производства (ΔВо):
ΔВо = выручка отчетного периода в сопоставимых ценах — выручка предыдущего периода.
3. Расчет прироста выручки за счет изменения цен (ΔВц):
ΔВц = выручка отчетного периода — выручка отчетного периода в сопоставимых ценах.
Расчет удельного веса прибыли отчетного и предыдущего года в выручке (маржа прибыли) (М):
М = прибыль от продаж/выручка
4. Расчет показателей ресурсоемкости предыдущего и отчетного периода в разрезе элементов затрат (материальные затраты, затраты на оплату труда и отчисления на социальные нужды, амортизация, прочие затраты) (Ре):
Ре = затраты организации (по элементам)/выручка
5. Расчет изменений ресурсоемкости по элементам затрат (ΔРе):
ΔРе = ресурсоемкость отчетного периода — ресурсоемкость предыдущего периода.
Расчет прироста прибыли от изменения объема продаж (ΔПо):
ΔПо = ΔВо * М (предыдущего периода)
Расчет прироста прибыли от изменения цен (ΔПц):
ΔПц = ΔВц * М (предыдущего периода)
Расчет прироста прибыли от изменения ресурсоемкости (в разрезе перечисленных элементов) (ΔПре):
ΔПре = ΔРе * В (отчетного периода)
Расчет общего изменения прибыли (ΔПобщ):
ΔПобщ = ΔПо + ΔПц + ΔПме + ΔПзе + ΔПае + ΔПпр
где,ΔПме — изменение прибыли за счет материалоемкости;ΔПзе — изменение прибыли за счет изменения зарплатоемкости;ΔПае — изменение прибыли за счет амортизациоемкости;
ΔПпр — изменение прибыли за счет ресурсоемкости по прочим затратам.
6. Проверка правильности расчетов осуществляется сравнением прироста прибыли за счет факторов и абсолютного изменения прибыли по периодам:
ΔП = П отчетный год — П предыдущий год;
ΔП = ΔПобщ
Если прибыль от продаж растет за счет увеличения объема продаж и снижения ресурсоемкости, то можно говорить об эффективном менеджменте финансовых результатов деятельности организации.
Фактором, влияющим на устойчивость прибыли, является и степень контролируемости расходов организации ее менеджментом, которую можно оценить через стабильность соотношений Расходы/Выручка. Если соотношения, рассчитанные в разрезе элементов затрат, стабильны, то это значит, что менеджмент эффективно контролирует расходы и управляет ими. В этом случае прибыль можно признать качественной по критерию контролируемости расходов, поскольку ее резкие колебания из-за изменения расходов маловероятны.
В эффективно управляемой организации имеют место:
- рост объема продаж;
- улучшение структуры продаж (увеличение удельного веса высокорентабельной продукции);
- положительные характеристики качества продукции;
- высокая степень выполнения договорных обязательств;
- эффективное позиционирование продукции относительно товаров-конкурентов;
- преобладание в портфеле заказов (по выручке) товаров «звезд» и «коров» (которые характеризуются максимальным объемом продаж и находятся на стадии роста).
Список литературы:
- Илышева Н.Н., Крылов С.И. Анализ финансовой отчетности: Учебник. М.: Финансы и статистика; ИНФРА-М, 2011.
- Крылов С.И. Совершенствование методологии анализа в системе управления финансовым состоянием коммерческой организации: Монография. Екатеринбург: ГОУ ВПО УГТУ-УПИ, 2007.
- Климова Н.В. Бухгалтерский финансовый и управленческий учет в анализе формирования и использования экономической прибыли / Н.В. Климова // Экономический анализ: теория и практика. 2009 №1.
- Любушин Н.П. Экономический анализ: Учеб. пособие. 2-е изд., перераб. и доп. М.: ЮНИТИ-ДАНА, 2007.
Источник: http://afdanalyse.ru/publ/finansovyj_analiz/1/faktornyj_analiz_pribyli_ot_prodazh/11-1-0-260
Факторный анализ прибыли от продаж с помощью Excel
Деятельность любой коммерческой компании направлена на получение прибыли. Основные факторы, влияющие на прибыль, — объем, ассортимент, себестоимость проданной продукции и расходы на ее реализацию. Анализ этих факторов поможет компании выявить недостатки, повысить рентабельность продаж и подготовить бизнес-план по продажам.
Факторный анализ: общая характеристика и способы проведения
Факторный анализ — это способ комплексного и системного исследования влияния отдельных факторов на размер итоговых показателей. Основная цель проведения такого анализа — найти способы увеличить доходность фирмы.
Факторный анализ позволяет определить общее изменение прибыли в текущем периоде по отношению к предыдущему (базовому) периоду или изменение фактических показателей прибыли по отношению к плану, а также влияние на эти изменения следующих факторов:
- объем продажи продукции;
- себестоимость реализуемой продукции;
- цены реализации;
- ассортимент реализуемой продукции.
Таким образом, с помощью факторного анализа можно установить объем продаж, себестоимость или цену реализации, которые увеличат прибыль компании, а факторный анализ по ассортименту реализуемой продукции даст возможность выявить товар, который продается лучше всего, и товар, пользующийся наименьшим спросом.
Показатели для факторного анализа берут из бухгалтерского учета. Если анализируют итоги за год, то используют данные формы № 2 «Отчет о финансовых результатах».
Факторный анализ можно проводить:
1) способом абсолютных разниц;
2) способом цепных подстановок.
Математическая формула модели факторного анализа прибыли от продаж:
ПР = Vпрод × (Ц – Sед),
где ПР — прибыль от продаж (плановая или базовая);
Vпрод — объем продаж продукции (товаров) в натуральных величинах (штуки, тонны, метры и т. д.);
Ц — продажная цена единицы реализованной продукции;
Sед — себестоимость единицы реализованной продукции.
Способ абсолютных разниц
За основу факторного анализа берется математическая формула ПР (прибыль от продаж). Формула включает три анализируемых фактора:
- объем продаж в натуральных единицах;
- цену;
- себестоимость одной единицы продаж.
Рассмотрим ситуации, влияющие на прибыль. Определим изменение величины прибыли за счет каждого фактора. Расчет строится на последовательной замене плановых значений факторных показателей на их отклонения, а затем на фактический уровень этих показателей. Приведем формулы расчета для каждой ситуации, оказавшей влияние на прибыль.
Ситуация 1. Влияние на прибыль объема продаж:
ΔПРобъем = ΔVпрод × (Цплан – Sед. план) = (Vпрод. факт – Vпрод. план) × (Цплан – Sед. план).
Ситуация 2. Влияние на прибыль продажной цены:
ΔПРцена = Vпрод. факт × ΔЦ = Vпрод. факт × (Цфакт – Цплан).
Ситуация 3. Влияние на прибыль себестоимости единицы продукции:
ΔПРSед = Vпрод. факт × (–ΔSед) = Vпрод. факт × (–(Sед. факт – Sед. план)).
Способ цепной подстановки
Используя такой метод, сначала рассматривают влияние одного фактора при неизменности прочих, затем второго и т. д. За основу берут все ту же математическую формулу модели факторного анализа прибыли от продаж.
Выявим влияние факторов на сумму прибыли.
Ситуация 1. Изменение объема продаж.
ПР1 = Vпрод. факт × (Цплан – Sед. план);
ΔПРобъем = ПР1 – ПРплан.
Ситуация 2. Изменение цены продаж.
ПР2 = Vпрод. факт × (Цфакт – Sед. план);
ΔПРцена = ПР2 – ПР1.
Ситуация 3. Изменение себестоимостипродаж единицы продукции.
ПРSед = Vпрод. факт × (Цфакт – Sед. факт);
ΔПРSед = ПР3 – ПР2.
Условные обозначения, применяемые в приведенных формулах:
ПРплан — прибыль от реализации (плановая или базовая);
ПР1 — прибыль, полученная под влиянием фактора изменения объема продаж (ситуация 1);
ПР2 — прибыль, полученная под влиянием фактора изменения цены (ситуация 2);
ПР3 — прибыль, полученная под влиянием фактора изменения себестоимости продаж единицы продукции (ситуация 3);
ΔПРобъем — сумма отклонения прибыли при изменении объема продаж;
ΔПРцена — сумма отклонения прибыли при изменении цены;
ΔПSед — сумма отклонения прибыли при изменении себестоимости единицы реализованной продукции;
ΔVпрод — разница между фактическим и плановым (базисным) объемом продаж;
ΔЦ — разница между фактической и плановой (базисной) ценой продаж;
ΔSед — разница между фактической и плановой (базисной) себестоимостью единицы реализованной продукции;
Vпрод. факт — объем продаж фактический;
Vпрод. план — объем продаж плановый;
Цплан — цена плановая;
Цфакт — цена фактическая;
Sед. план — себестоимость единицы реализованной продукции плановая;
Sед. факт — себестоимость единицы реализованной продукции фактическая.
Замечания
- Способ цепной подстановки дает те же результаты, что и способ абсолютных разниц.
- Суммарное отклонение прибыли будет равно сумме отклонений под влиянием всех факторов, по которым проводят факторный анализ.
Факторный анализ прибыли от продаж
Проведем факторный анализ прибыли от продаж с помощью Excel. Сначала сравним фактические и плановые показатели в Excel-таблицах, далее построим диаграмму и график, которые наглядно покажут результаты и отклонения проведенного факторного анализа.
В Excel можно построить стандартную план-факт таблицу, состоящую из нескольких блоков: в левой части таблицы в колонке будет стоять название показателя, в центре — данные с планом и фактом, в правой части — отклонение (в абсолютных и относительных величинах).
ПРИМЕР 1
Организация реализует металлопрокат. Косвенные расходы распределяются на себестоимость реализованной продукции, то есть формируется полная себестоимость продукции. Проведем факторный анализ прибыли от продаж двумя способами (метод абсолютных разниц и метод цепных подстановок) и определим, какие из показателей оказали наибольшее влияние на прибыль компании.
Плановые показатели взяты из бизнес-плана по продажам, фактические — из бухгалтерской отчетности (формы № 2) и бухгалтерского учета — (отчетов о продажах в натуральных единицах).
Данные о результатах финансовой деятельности компании (фактические и плановые) представлены в табл. 1.
|
Таблица 1. Данные о результатах финансовой деятельности компании, тыс. руб. |
||||
|
Фактор |
План |
Факт |
Отклонения от плана |
|
|
абсолютные |
в процентах |
|||
|
1 |
2 |
3 |
4 = [3] – [2] |
5 = [4] / [2] × 100 % |
|
Объем продаж, тыс. т |
520,20 |
510,10 |
–10,10 |
–1,94 |
|
Цена 1 т |
35,00 |
35,15 |
0,15 |
0,43 |
|
Выручка |
18 207, 00 |
17 930,02 |
–276,99 |
–1,52 |
|
Себестоимость продаж |
10 220,00 |
11 350,00 |
1130,00 |
11,06 |
|
Себестоимость продаж 1 т |
19,65 |
22,25 |
2,60 |
13,26 |
|
Прибыль |
7985,07 |
6580,29 |
–1404,78 |
–17,59 |
Из данных табл. 1 следует, что объем продаж фактический ниже планового на 10,1 тыс. т, продажная цена была выше плановой на 0,15 тыс. руб. При этом сумма фактической выручки меньше плановой на 276,99 тыс. руб., а себестоимость продаж, наоборот, выше плановой на 1130 тыс. руб. Все перечисленные факторы снизили фактическую прибыль по сравнению с плановой на 1404,78 тыс. руб.
Е. В. Акимова, аудитор
Источник: https://www.profiz.ru/peo/11_2017/pribyl_ot_prodazh/