
Материальная выгода проводки
Расчёты по налогу на доходы физических лиц». Проводки по НДФЛ:
- Высчитан с зарплаты НДФЛ: Дт — 70 «Расчёты с персоналом по оплате труда» Кт- 68-1
- Высчитан налог с доходов держателей акций (не работников предприятия) от членства в уставном капитале (а для работников – проводка идентична предыдущей): Дт — 75 «Расчёты с учредителями» субсчёт «Расчёты по выплате доходов» Кт — 68-1
- Высчитан НДФЛ из суммы денежных наград по договорам гражданско-правового направления: Дт — 76 «Расчёты с разными дебиторами и кредиторами» Кт — 68-1
- Суммы налога переведены в бюджет: Дт — 68-1 Кт — 51 «Расчётные счета»
- Начислены пени и штрафы по НДФЛ: Дт- 99 «Прибыль и убытки» Кт- 68-1
- Переведены суммы штрафов и пеней в бюджет: Дт — 68-1 Кт -51
Пример начисления НДФЛ с дивидендов Условие:Учредитель компании «Феникс» Захаров П.К.
Начислен ндфл (бухгалтерская проводка)
Инфо
Нормативными актами предусматривается, что в состав налогооблагаемых совокупных доходов включаются дивиденды, выигрыши, призы, подарки, компенсация командировочных расходов, превышающих установленный государством лимит суточных затрат. Расчет НДФЛ производят в рамках п. 3 ст.
Бухгалтерский и налоговый учет беспроцентного займа руководителю
225 НК РФ, где определены все виды начислений, подлежащие налогообложению. Уточнение налоговых ставок проводится в Налоговом Кодексе, ст.
224. ВниманиеРасчет производится по стандартной формуле, где суммарный налог составляет умножение налоговой базы на налоговую ставку:
- НДФЛ = (ЗП — СВ) * ставка налога
где ЗП — сумма полученного дохода, руб.; СВ — стандартные вычеты, руб. Например, в октябре 2016 года продавец Анисимов отработал целый месяц и его доход составил 35 000 руб. При этом он имеет право на стандартную льготу (вычет) на пятилетнего сына в сумме 1 400 руб.
Проводки по удержанию и перечислению ндфл
С Бухгалтерии 8.3 и 8.2;
- Самоучитель по новой версии 1С ЗУП 3.0;
- Хороший курс по 1С Управление торговлей 11.
№ Дт Кт Первичный документ 1 НДФЛ по договорам ГПХ 76 68 Договор ГПХ 2 НДФЛ с процентов по краткосрочным займам у физ.
лиц 66 68 Договор займа 3 НДФЛ с з/платы 70 68 Регистр налогового учета 4 НДФЛ при сдаче в аренду помещения у работника фирмы 76 68 Договор аренды 5 НДФЛ с материальной помощи сотруднику 73 68 Заявление сотрудника 6 НДФЛ с дивидендов 75 68 Протокол 7 НДФЛ с процентов по долгосрочным займам у физ.
лиц 67 68 Договор займа Правильно отражаем удержание НДФЛ из заработной платы Основной задачей бухгалтера расчетного отдела предприятия является правильное начисление заработанного дохода, отпускных, больничных, ночных, компенсационных выплат, различных надбавок, материальной помощи и точное удержание налога из этого дохода.
Учет расчетов по ндфл, проводки, примеры
Начислен НДФЛ: проводка При исчислении НДФЛ с дохода физлица никакая проводка не составляется. Удержан НДФЛ: проводка Проводки, составляемые при удержании НДФЛ из доходов работников (иных физлиц, получивших выплаты от налогового агента), зависят от конкретной ситуации.
Удержан НДФЛ из заработной платы: проводка Удержание НДФЛ из зарплаты работников отражается по дебету счета 70 «Расчеты с персоналом по оплате труда» и кредиту счета 68 «Расчеты по налогам и сборам», субсчет «НДФЛ».
Удержан НДФЛ из отпускных: проводка При удержании НДФЛ из выплачиваемых работнику отпускных составляется такая же проводка, как и при удержании налога из его зарплаты – Дебет счета 70 — Кредит счета 68-НДФЛ.
Удержан НДФЛ из материальной помощи, выплаченной работнику В этом случае составляется проводка Дебет счета 73 «Расчеты с персоналом по прочим операциям» — Кредит счета 68-НДФЛ.
Учет расчетов по ндфл (проводки). примеры расчета ндфл
НДФЛ (НК РФ, ч2, глава 23, статья 210) Скачать налоговые пояснения о стандартных налоговых вычетах (НК, РФ, ч2, глава 23, статья 218) Скачать налоговые пояснения о стандартных налоговых вычетах (НК, РФ, ч2, глава 23, статья 218) Скачать налоговые пояснения о социальных налоговых вычетах (НК, РФ, ч2, глава 23, статья 219) Скачать налоговые пояснения об инвестиционных налоговых вычетах (НК, РФ, ч2, глава 23, статья 219.
1) Скачать налоговые пояснения о декларации НДФЛ (НК, РФ, ч2, глава 23, статья 229) Проводки по удержанию НДФЛ с дивидендов Сумма Дебет Кредит Название операции 50000 84 75 Начислены дивиденды Иванову 4500 75 68 Удержан налог с дивидендов 45500 75 50 Выплачены дивиденды Иванову 4500 68 51 Налог, подлежащий уплате, перечислен в бюджет Пример начисления НДФЛ с полученных процентов по кредиту Предприятие получило краткосрочный кредит от Иванова И.А.
в размере 200 000 руб.
Удержан ндфл из заработной платы – проводка
- Материальная помощь свыше 4000 руб. работнику, 50000 руб. при рождении ребенка.
- Доходы в натуральном эквиваленте.
- Дивиденды.
- Кредитные проценты.
- Выплаты по материальной выгоде (порядок определения в стат. 212 НК).
Удержан НДФЛ – проводка выполняется различными способами, примеры приведены ниже. В кредите счета всегда будет 68, дебет меняется в зависимости от видов удержания. Аналитический учет ведется по ставкам налога, работникам, основаниям выплаты.
НДФЛ – проводки:
- Удержан НДФЛ из заработной платы – проводка Д 70 К 68.1 выполняется при расчетах с работниками, занятыми по трудовым договорам.
Ндфл проводки
Аналогично отражается удержание по отпускным.
- Удержан НДФЛ по договорам ГПД – проводка Д 60 К 68.1
- По материальной выгоде начислен НДФЛ – проводка Д 73 К 68.1.
- По материальной помощи начислен НДФЛ – Д 73 К 68.1.
- По дивидендам удержан НДФЛ – проводка Д 75 К 68.1, если физлицо не является сотрудником компании.
- По дивидендам удержан НДФЛ – проводка Д 70 К 68.1, если получатель доходов является работником компании.
- По предоставленным займам краткосрочного/долгосрочного характера отражено начисление НДФЛ – Д 66 (67) К 68.1.
- Перечислен НДФЛ в бюджет – проводка Д 68.1 К 51.
Пример расчета подоходного налога и формирования типовых проводок: Сотруднику Панкратову И.М. начислен заработок за январь в размере 47000 руб. Физлицу полагается вычет на одного несовершеннолетнего ребенка размером 1400 руб.
Бухгалтерские проводки по удержанию ндфл из заработной платы
Проводки по удержанию НДФЛ с дивидендов По примеру, указанному выше:
- Начислены дивиденды Захарову П.К.:Дт — 84 «Нераспределённая прибыль(непокрытый убыток)» Кт -75 1 100 000 руб.
- Налог высчитан с дохода в виде дивидендов:Дт — 75 Кт — 68-1 143 000 руб.
- Выданы дивиденды Захарову П.К.:Дт — 75 Кт — 50 «Касса» 957 000 руб.
- НДФЛ переведён в бюджет:Дт — 68-1 Кт — 51 «Расчётные счета» 143 000 руб.
Пример начисления НДФЛ с полученных процентов по кредиту Условие:Физическое лицо-учредитель Петров В.К. выдал предприятию «Луч» кредит на сумму 500 000 руб под 12% годовых. Расчёты:
- Рассчитываем проценты, которые должно выплатить предприятие «Луч» за пользование кредитом Петрову (заимодавцу) за месяц.
Какая проводка, если удержан ндфл
Перечислен налог в бюджет (одновременно с выплатой зарплаты) 68.01 51 Начислен НДФЛ с суммы пособия по больничному 70 68.01 Перечислен НДФЛ с больничного в последний день месяца 68.01 51 Начислен подоходный налог с распределенных дивидендов 75 68.01 Перечислен налог с дивидендов в день выплаты доходов 68.01 51 Начислен подоходный с суммы превышения нормативных расходов по командировкам 70 68.
01 Начислен подоходный на сумму матвыгоды по экономии на процентах по займу, полученному работником 70 68.01 Начислен НДФЛ с суммы материальный помощи свыше 4000 рублей 73 68.01 Перечислен подоходный с материальной помощи одновременно с выплатой матпомощи 68.01 51 Начислен НДФЛ с суммы выданного работнику подарка 73 68.01 Перечислен НДФЛ со стоимости подарка в день получения подарка работником 68.
01 51 Подписывайтесь на наш канал в Telegram Мы расскажем о последних новостях и публикациях.
Начисление и удержание ндфл проводки
Операции с налогом на доходы физического лица в современном бухгалтерском и налоговом учете осуществляются в обязательном порядке при выплате доходов физическим лицам. Рассмотрим более подробно какие проводки формируются при начислении, удержании и перечислении НДФЛ. Начисление НДФЛ отражаем в проводках На сегодняшний день базой для НДФЛ являются определенные виды дохода.
Это основная и дополнительная заработная плата, суммы продаж или предоставления в лизинг, арендные платежи за движимое, недвижимое имущество и иные материальные ценности, являющиеся собственностью физ.лица, выполненные работы и предоставленные услуги, дивиденды от участия в капитале, доход от вкладов и депозитов и другие поступления. Основные моменты учета НДФЛ следует рассмотреть отдельно.
НДФЛ совершенно справедливо называют одним из наиболее специфических удержаний.
Материальная выгода по беспроцентному займу — в 2019 году, как рассчитать, онлайн, проводки, возврат
Многие организации и частные предприниматели идут навстречу своим сотрудникам и предоставляют займы, причем беспроцентные. Такие операции необходимо грамотно отразить в бухгалтерских проводках и своевременно показать налоговым органам. Ведь при получении сотрудниками беспроцентного кредита, у них возникает материальная выгода за счет экономии на процентах.
Совершая такую операцию, организация или индивидуальный предприниматель признается налоговым агентом, поэтому обязан своевременно начислить и уплатить сумму по налогу на доходы физического лица согласно ст. 226 НК РФ. Об этом более подробно расскажем в статье.
Что это?
Материальная выгода по беспроцентному займу – сумма, которая образовывается при заключении между организацией и ее сотрудником договора о беспроцентном займе, исчисляемая как экономия средств на выплате процентов.
Не менее 35% уплачивается в качестве налога на доходы физических лиц. Данная норма действует с 90-х годов и введена она была после ухода многими компаниями от уплаты налогов за чет оформления заработных плат в виде беспроцентных кредитов.
Итак, экономия на процентах либо как ее принято называть материальная выгода возникает только в двух случаях:
- сотрудник предприятия получает беспроцентный кредит;
- сотруднику предприятия предоставляют заем под льготную ставку, то есть ставку, которая ниже процентов, установленных законом.
Обратите внимание, что материальная выгода может возникать только при получении денежного займа. Если оформляется материальный заем, материальная выгода не определяется.
Условия
Компания, предоставляющая беспроцентный заем, своему сотрудник становится налоговым агентом заемщика. Именно она рассчитывает материальную выгоду сотруднику, начисляет и удерживает НДФЛ и выплачивает в бюджет.
Материальная выгода может возникать при каждой выплате по займу либо одновременно при полном погашении задолженности.
Кредитор обычно удерживает налог с заработной платы, но данная сумма не может превышать 50% от окончательной суммы выплат.
Как получить?
Для получения займа, сотрудник предприятия обязан написать заявление на имя директора. Если решение будет положительное, бухгалтерия подготовит документы для выдачи беспроцентного займа и произведет расчет материальной выгоды.
Так как предприятие автоматически становится налоговым агентом заемщика, все начисления по налогам, а также их перечисление в бюджет, будет произведено кредитором в сроки, которые регламентированы законодательством.
Онлайн
Дистанционное оформление займов в данном случае не совсем уместно, так как такие кредиты утверждаются на основании письменного заявления сотрудника предприятия на имя директора.
Куда обратиться?
Обычно подобные займы предоставляются сотрудникам предприятия. Для получения подобной ссуды физическое лицо должно обратиться с письменным заявлением к руководителю компании и, если будет получен положительный ответ, деньги, он получит в оперативно короткие сроки.
Необходимо отметить, такие ссуды выдаются крайне редко и утверждаются зачастую только для особо важных сотрудников компании.
Займы предоставляются сотрудникам предприятия, которые являются резидентами и нерезидентами страны. Условия кредитования (сумма и срок) напрямую зависят от заработной платы сотрудника организации и определяются персонально.
Как рассчитать материальную выгоду по беспроцентному займу?
Произвести расчет материальной выгоды не составит особого труда. Рассмотрим на простом примере. Работнику предприятия выделили беспроцентную ссуду в размере 100 000.
На сегодняшний день ставка рефинансирования 10,5%, мы берем 2/3, то есть 7,0%. Далее рассчитываем выгоду от экономии на процентной ставке, а после отнимаем НДФЛ (35%).
То есть пока заем не будет погашен, заемщик будет выплачивать каждый расчетный период 35% от суммы.
Проводки
Выдача займа сотруднику организации ведется на счете 73 и отражается следующей проводкой:
Возврат денег отражается обратной проводкой.
Если заем процентный, то данные указываются на Кт 91 и отражаются в проводке:
Начисление налога:
Возврат
Возврат беспроцентного займа сотрудник предприятия производит согласно условиям договора. Это могут быть ежемесячные выплаты или одноразовая оплата всей задолженности.
Погасить задолженность сотрудник предприятия сможет любым способом:
- через кассу предприятия;
- банковским переводом на расчетный счет;
- по письменному заявлению удержанием из заработной платы.
Требования
Что касаемо требований к потенциальному заемщику, то здесь все индивидуально. Чем больше ценят сотрудника на фирме, тем меньше шансов получить отказ в выдаче беспроцентного займа.
В любом случае решение принимается исключительно руководством компании.
Потенциальный заемщик может быть, как гражданином РФ, так и нерезидентом. Обязательно у сотрудника должна быть заработная плата на уровне, позволяющей выплачивать не только налог, но и своевременно возвращать кредитные средства.
Пакет документов
Для решения вопроса касательно получения беспроцентного займа, потенциальному заемщику следует написать заявление на имя директора и дождаться решение по нему. Если оно положительное, вопросы, связанные с выдачей займа, ложатся на плечи бухгалтерии.
Дополнительные документы не нужны. Но если заем выдается в кассе предприятия, необходим гражданский паспорт или иной документ удостоверяющий личность.
Заем выдается не только наличными из кассы, но и может перечисляться на банковскую карту заемщика.
Процентные ставки
Если кредитор предоставляет заем беспроцентный, то ни о каких ставках в договоре речь идти не может.
Но вместе с тем важно научиться правильно рассчитывать материальную выгоду. Производится расчет следующим образом: берется ставка рефинансирования (ее можно посмотреть на официальном сайте ЦБ) умножается на 2/3, и умножатся на сумму кредита.
Полученное число делится на 365 (366) и умножается на количество дней пользования займом (либо его части).
Пример: заем на 1 000 000 на 30 дней:
(2/3*10,5/100*1 000 000)/365*30=5753,43
С полученной суммы удерживается НДФЛ — 35%, то есть 5753,43*0,35=2013,70
Сроки предоставления
Беспроцентные займы, которые предоставляются некоторым сотрудникам предприятия, можно получить сразу же, как только заявление, написанное на имя директора, будет завизировано и передано в бухгалтерию для дальнейшего оформления.
Подобное кредитование может предоставляться на любые сроки. Кратко-, средне и долгосрочные беспроцентные займы.
Но стоит помнить, что сумма материальной выгоды рассчитывается на каждое погашение, независимо от того производится оно по графику ил осуществляется досрочно.
Как выплатить?
Выплачивать беспроцентный заем, сотрудник предприятия будет одноразово либо частями. График погашения обычно указывается в договоре займа. Досрочное погашение также не запрещается.
Осуществить выплату заемщик сможет нижеприведенными способами:
- внесением наличных средств в кассу предприятия (если подобный вариант предусмотрен на фирме);
- на текущий счет предприятия через кассу любого банка;
- с банковской карты на текущий сет предприятия;
- удержанием с заработной платы (по заявлению клиента либо если данный пункт указан в договоре кредитования).
При каждой оплате по кредиту, необходимо производить расчет материальной выгоды.
Плюсы и минусы
Получение беспроцентного займа на предприятии имеет несколько преимуществ:
- выгодные условия (значительная экономия на процентах);
- удобные способы возврата (например, кредит удерживается из заработной платы);
- все вопросы, связанные с налоговыми органами, берет на себя организация.
Но такие кредиты, к огромному сожалению, предоставляются не каждому желающему сотруднику. Решение выдать заем либо нет, принимает исключительно директор организации.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: http://1pozaimam.ru/materialnaja-vygoda-po-besprocentnomu-zajmu/
Займы работникам: от предоставления до погашения
1. Как правильно оформить предоставление заемных средств работникам.
2. Каков порядок налогообложения и бухгалтерского учета займов работникам.
3. Какие последствия влечет прощение долга сотрудника по займу.
По законодательству РФ выдача займов не является исключительным правом кредитных организаций, поэтому ничто не мешает работодателям «поддержать» своих сотрудников заемными средствами. Условия предоставления займов по месту работы могут существенно отличаться от банковских: меньшая или даже нулевая процентная ставка, более длительный срок возврата или бессрочный заем (до востребования) и т.д.
Таким образом, для работников выгода от получения таких займов очевидна. Однако и для работодателя предоставление займов сотрудникам имеет свои плюсы, например, повышение лояльности и дополнительная мотивация сотрудников, способ удержать хороших специалистов. Поэтому работодатели, располагающие достаточными финансовыми возможностями, как правило, не отказывают своим работникам в выдаче займа.
О том, что нужно знать бухгалтеру (и не только) о займах сотрудникам, — читайте в статье.
Договор займа с работником
Предоставление заемных средств сотруднику оформляется договором, в соответствии с которым заимодавец (работодатель) предает в собственность заемщику (работнику) определенную денежную сумму, а последний обязуется ее вернуть. При составлении договора займа с сотрудником необходимо учитывать следующие важные условия:
- Форма договоразайма – всегда письменная, так как одна из сторон (работодатель) является юридическим лицом (ИП) (п. 1 ст. 808 ГК РФ).
- Дата, с которой договор вступает в силу – определяется датой фактической передачи денег (п. 1 ст. 807 ГК РФ).
- Сумма займа – устанавливается в договоре. Законодательство не содержит ограничений по сумме займов, выдаваемых работодателями своим сотрудникам. Однако если выдача займа является для организации крупной сделкой (сумма займа составляет 25% и более от стоимости имущества по данным бухгалтерской отчетности за последний отчетный период), то решение об одобрении выдачи такого займа принимает не директор, а общее собрание участников общества (ООО), совет директоров (наблюдательный совет) или общее собрание акционеров (АО).
- Валюта займа – рубли. Займы и кредиты в иностранной валюте имеют выдавать только кредитные организации (ст. 9 Федерального закона от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле»).
- Проценты по договору за пользование займом – могут предусматриваться, а могут не предусматриваться.
! Обратите внимание: Если в договоре процентная ставка не установлена, по умолчанию она считается равной ставке рефинансирования, действующей на момент возврата займа (части займа) (п. 1 ст. 809 ГК РФ). Для того чтобы заем являлся беспроцентным, в договоре необходимо прописать условие о неначислении процентов, например: «проценты за пользование заемными денежными средствами по настоящему договору не начисляются».
- Срок и порядок возврата займа и процентов – устанавливаются в договоре по соглашению сторон. Если такой порядок не закреплен в договоре, заемщик обязан уплачивать проценты ежемесячно, а сумму займа возвратить в течение 30 дней с момента предъявления требования со стороны заимодавца (п. 2 ст. 809, п. 1 ст. 810 ГК РФ).
- Возможность досрочного погашения займа – закрепляется в договоре. В том случае, если условия досрочного возврата займа не прописаны в договоре, беспроцентный заем может быть возвращен заемщиком досрочно в любой момент, а процентный заем – не ранее, чем через 30 дней с момента уведомления заимодавца о досрочном погашении (п. 2 ст. 810 ГК РФ).
Договор займа с сотрудником составляется в произвольной форме, как правило, на основании заявления работника.
Помимо перечисленных условий в договоре займа необходимо прописать срок, на который выдается заем, способ передачи суммы займы (из кассы организации, перечислением на счет работника), способ возврата займа (удержанием из заработной платы, перечислением на расчетный счет организации, внесением в кассу), а также цель получения займа работником.
Особенно важно подробно и четко прописать цель получения займа сотрудником, если она связана с приобретением жилья, а также земельных участков под строительство жилья. От цели займа зависит порядок налогообложения НДФЛ материальной выгоды при использовании заемных средств, о чем речь пойдет далее.
Скачать Образец договора займа с работником
НДФЛ при предоставлении займа работнику
Правильно составить договор займа с сотрудником – это полдела: самое «интересное» для бухгалтера начинается после фактической выдачи займа. Прежде всего, необходимо определить, возникает ли у сотрудника материальная выгода от экономии на процентах за пользование заемными средствами. Доход в виде материальной выгоды появляется в том случае, когда процентная ставка по договору займа меньше 2/3 ставки рефинансирования, действующей на дату получения дохода. Сумму материальной выгоды можно рассчитать по следующей формуле:
МВ = СЗ х (2/3 ст. реф. – ст. з.) / 365 (366) х t , где
- МВ – материальная выгода по договору займа с сотрудником (руб.)
- СЗ – сумма займа по договору (руб.)
- ст. реф. – ставка рефинансирования (%) действующая на дату погашения (частичного погашения) займа (при беспроцентном займе) или погашения процентов по займу (при процентном займе).
- ст. з. – процентная ставка по займу, установленная в договоре
- t – период времени (календ. дн.) за который начисляются проценты (при процентном займе) или пользования заемными средствами (при беспроцентном займе).
Материальная выгода, полученная сотрудником при использовании заемных средств, облагается НДФЛ по ставке35%. НДФЛ необходимо удержать в день получения работником дохода в виде материальной выгоды, а именно:
- при процентном займе – в день погашения процентов по займу (пп. 3 п. 1 ст. 223 НК РФ);
Источник: http://buh-aktiv.ru/zajmy-rabotnikam-ot-predostavleniya-do-pogasheniya/
Беспроцентный займ: материальная выгода, налогообложение, последствия
Тема, связанная с выдачей займов без процентов, возникает среди общественности, организаций, банков все чаще. Но стоит понимать, что добиться получения такого рода кредитов можно исключительно в рамках специфических условий, придется платить уже не проценты, а налоги. Есть альтернативные способы получения беспроцентного займа.
По сути, под понятием подразумевается пользование деньгами без выплаты вознаграждения лицу, их предоставившему.
На основании 809 ст. ГК РФ в качестве беспроцентного выступает заем, которые отвечает условиям:
- размер ссуды не превышает 50-ти кратный размер МРОТ;
- неиспользование денежных средств в коммерческих целях;
- получение со стороны заемщика не финансов, а имущественных ценностей.
Другими словами, заем берут в целях приобретения жилья, авто, поездки в отпуск и для решения других задач, не связанных с ведением предпринимательской деятельности. В виде неденежных материальных активов заемщик в качестве ссуды может получить в пользование персональный компьютер, рабочий инструмент и т. д.
Разумеется, обратиться в подобных ситуациях в банковское учреждение не получится. Поэтому в роли сторон выступают не банки и физические лица, а фирмы и работники, учредители и организации.
Невзирая на то, что по такой разновидности займа плату принято осуществлять каждый месяц, если иные условия не предусмотрены договорными отношениями, на практике такая картина действует не всегда.
Порой к кредиту приходят в целях завуалировать перераспределение ценностей материального характера или завоевать лояльность ценного сотрудника посредством оказания ему помощи в приобретении жилья и других материальных благ. Выплата платежей обычно проводится из заработной платы.
Можно ли давать такие займы
Если одна сторона в адрес другой ссужает деньги, это происходит без процентов и прописывается в рамках специального договорного соглашения. Ограничения по размерному показателю ссуды, сроку, дополнительных обязательствах отсутствуют.
Договор составляют письменно в качестве самостоятельного документа, желательно использовать фирменный бланк стороны, выдающей ссуду. Если оформлять все без договора, есть риск невозврата денег.
Взаймы в данном отношении предоставляют не только денежные средства, но и другие ценности, обладающие особыми родовыми признаками. За заемщиком закрепляется обязательно по возврату вещи и аналогичного предмета, поэтому в качестве объекта договоренности выступают строительные материалы, товарные позиции, сырье.
Кредитор направляет средства на определенные цели, в этом случае заем будет носить целевой характер. В случае неисполнения со стороны заемщика истинного целевого назначения другая сторона вправе потребовать возврата средств раньше времени.
Изначально составляемое договорное соглашение носит возмездный характер, т. е. подразумевает факт начисления процентной ставки, даже если этого не содержат условия.
В этой ситуации расчет процентов осуществляется по ставке рефинансирования на день, когда происходит возврат долга. Чтобы применение данного условия не происходило автоматически, в рамках договорных положений требуется прописать факт, что проценты изыматься не будут.
Заемщик – организация
Организация может выступать в роли заемщика, при этом кредитором является ее учредитель, если речь идет о беспроцентном займе. Компетентные сотрудники фирмы составляют план, по которому они будут расходовать предоставленные средства, а затем утвердить его у инвестора компании, который и примет окончательное решение.
Читайте так же: Срок исковой давности по кредиту юридических лиц
После получения ссуды руководящие звенья компании должны проследить, чтобы средства расходовались строго в соответствии с необходимыми целями.
Заемщик – сотрудник
Традиционно, как показывает практика, беспроцентные займы получаю сотрудники. Цели различные – от желания удержать специалиста на рабочем месте до явного стремления поощрить.
Границы и запреты в рамках современного законодательства отсутствуют, главное – добиться правильного отображения операций в рамках бухгалтерской отчетности. Также важно добиться верного составления договора, в противном случае в ходе выездной проверки могут возникнуть трудности.
В соглашении четко должна идти речь о том, что заем носит беспроцентный характер. При этом обязательство по уплате НДФЛ закрепляется за самим сотрудником, а не фирмой. Так что если отчисления отсутствуют, то все вопросы кредитор будет направлять в его адрес.
Трата денег на жилье подразумевает возможность получения налогового вычета. Если в договоре отсутствует указанная денежная величина, а он считался безвозмездным, расчет ведется на основании ключевой ставки на момент осуществления платежа.
Заемщик – учредитель
С целью выдачи беспроцентного займа необходимо не только составить соответствующее договорное соглашение, но и заручиться согласием прочих учредителей.
Документ оформляется в самостоятельном порядке. Должен быть четко отображен тот факт, что заем носит беспроцентный характер, в противном случае потребуется осуществить расчеты по ставке рефинансирования.
Даже если учредитель освободится от обязательства по выплате процентов или налогов, организации придется записать полученные средства в виде внереализационных поступлений. С них также выплачиваются налоги. Поэтому составление договора должно происходить максимально грамотно во избежание вспомогательных действий по платежам.
Индивидуальный предприниматель в процессе развития деятельности может нуждаться в беспроцентном займе. Взять его он вправе у своих партнеров, контрагентов.
В договоре прописывают необходимые пункты для обеспечения стабильности и надежности сторон.
Можно ли давать беспроцентные займы физическому лицу? Ответ на вопрос — на видео.
Правовое регулирование
Положения о беспроцентном займе содержатся в ГК РФ. Что касается налогового регулирования подобных споров, оно детально отражено в Налоговом кодексе РФ. В 2016 г. в правилах исчисления ссуды произошли определенные изменения.
Расчет дохода в форме материальной выгоды от экономии на процентных отчислениях необходимо осуществлять на последний день месяца (ст. 223 НК РФ, п. 1). В качестве налогового агента выступает кредитор, за которым сохраняется обязательство по расчету выгоды заемщика, удержанию налога и его перечисления в бюджет (ст. 226 НК РФ).
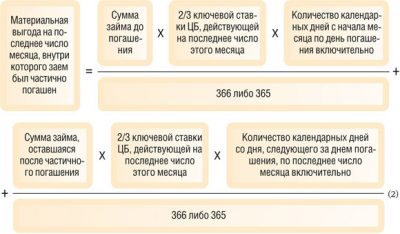
Начиная с 2016 г., расчет материальной выгоды заемщика осуществляется с применением специальной формулы (согласно ст. 212 НК РФ, п. 1):
МВ (на последний день определенного месячного периода) = СЗ * 2/3 С * ЧКД / 366 (365),
где СЗ – фактическая сумма предоставленной ссуды, 2/3 С – две трети ключевой ставки, взятой из данных Центробанка, которая действует на последнее число месяца, ЧКД – число дней по календарю, в которые можно пользоваться займом в пределах месяца.
Последний параметр рассчитывается:
- в рамках месячного периода, когда произошла выдача займа;
- в месяце, в котором осуществлено погашение ссуды;
- в остальных отрезках времени, как календарное число дней.
Порядок возврата
Порядки, в рамках которых заем подлежит возврату, определяется сторонами и типом. Обычно схема напоминает рассрочку, при которой кредитор предоставляет сумму, дает на ее погашение определенный срок.
Затем полученная величина делится на временной период (количество месяцев) и получается аннуитет – значение, которое подлежит выплате ежемесячно.
Читайте так же: Финансовая помощь должникам по кредитам
Деньги могут вручаться кредитору налично под расписку, безналичным способом, а также списываться со счета плательщика или вычисляться из его зарплаты.
Налогообложение процентов
Беспроцентный заем приносит выгоду приобретателю, т. к. пользование средствами происходит на безвозмездной основе. Поэтому в отношении данного вида кредитования используется понятие материальной выгоды. Она заключается в существенной экономии заемщика на процентах с достижением изначально поставленной цели. Поэтому законодательство предполагает пополнение государственной казны.
Если ссуда предоставлена по ставке до 7%, она считается выгодной. В процессе начисления процента во внимание принимается тот показатель ставки, который являлся действительным в момент заключения соглашения.
Именно с разницы между ключевым и фактическим параметром заемщик обязуется выплатить подоходный налог, размер которого составляет 35%.
Если проценты отсутствуют, платить придется со всей величины материальной выгоды. Исключение составляет заем в целях обретения жилья, т. к. он подразумевает получение вычета.
В рамках проведения операций есть вероятность прощения долга при определенных обстоятельствах. Происходит списание долговой величины на усмотрение кредитора. Последствия в налоговом плане при соблюдении действующих норм законодательства отсутствуют.
договора и его образец
Договор по беспроцентному займу — документ, который свидетельствует о факте договоренности между сторонами – заемщиком и заимодавцем. В качестве предмета выступают деньги или другие материальные ценности.
Если заключение происходит между физическими лицами или при условии, что, хотя бы одна сторона – физическое лицо, есть возможность составления соглашения в устной форме, иначе – только в письменном варианте. В рамках текстовой части необходимо предусмотреть ответственность за исполнение условий. Она состоит в следующем:
- Возмещение убытков со стороны лица, нарушившего условности.
- Правомочие на досрочное расторжение договора.
- Возможность кредитора начислить пени за просрочку по выплатам.
Документы для скачивания (бесплатно)
- Пример договора беспроцентного займа
В остальном бумага имеет сходства с классическим договором кредитования. Составление происходит в том числе экземпляров, которое равно числу участников сделки. Затем он подлежит подписанию.
Подобные соглашения чреваты определенными рисками, поэтому необходимо их учесть в целях исключения проблем между сторонами.
Типичные проводки в рамках операций по предоставлению, пользованию и возмещению беспроцентного займа выглядят следующим образом.
- Дт 51 Кт 67 (вместо Дебет 51 могут использоваться счета 52, 10, 41, означающие «валюты», «материалы», «товарные позиции» соответственно). Факт получения займа со стороны другой организации.
- Дт 50 Кт 66. Получение беспроцентного кредита от учредителя фирмы на среднесрочный период. В Дебет могут записываться счета 51, 10, 41.
- Дт 50 (51, 10) Кт 66. Происходит отражение взноса по договору беспроцентной ссуды.
- Дт 66 (67) Кт 50 (51, 52, 10, 41). Возврат беспроцентного займа.
Если говорить о выдаче ссуды, то процесс отражается следующими проводками:
- Дт 76 Кт 51 (52, 10, 41). Выдача беспроцентной ссуды в адрес другой фирмы.
- Дт 73 Кт 50, 51. Выдача беспроцентного кредита сотруднику.
- Дт 50 Кт 76, 73. Факт возврата выданных ранее ссуд.
Таким образом, заем без процентов – удобный инструмент, наделяющий выгодой обе стороны.
О том, как использовать беспроцентный займ, есть на видео.
Рекомендуем другие статьи по теме
Источник: https://ZnayBiz.ru/predprinimatelskaya-deyatelnost/razvitie/kreditovanie/besprocentnyj-zajm.html
Материальная выгода
20 Апреля 2018 Команда Налог 24 Декларирование доходов 900
Размер материальной выгоды?
Как облагается налогом материальная выгода?
Материальная выгода — это?
Материальная выгода (ст.212 НК РФ) – это доход, полученный от экономии на процентах за пользование налогоплательщиком заемными (кредитными) средствами.
Материальная выгода образуется при получении займов (кредитов) под низкий процент, при приобретении товаров (работ, услуг) у лиц и организаций, являющихся взаимозависимыми по отношению к Вам, а также при приобретении ценных бумаг по ценам ниже рыночных. В данной статье мы рассмотрим только материальную выгоду, полученную от экономии на процентах за пользование заемными средствами.
Указанный вид дохода возникает в случае, если организация или ИП выдала Вам беспроцентный заем или заем под процент ниже 2/3 ставки рефинансирования ЦБ РФ.
Пример: Алексеев А.М. взял у своего работодателя беспроцентный кредит. Поскольку кредит беспроцентный, то с точки зрения налогообложения с момента получения этого кредита у Алексеева А.М. возникает доход в виде материальной выгоды от экономии на процентах. С такого дохода Алексеев А.М. должен будет заплатить налог.
Материальная выгода от экономии на процентах освобождается от налога при условиях:
- заем (кредит) выдан физическому лицу для нового строительства либо приобретения в РФ жилья, а также в целях рефинансирования ранее выданных займов (кредитов) на указанные цели;
- налогоплательщик имеет право на получение имущественного налогового вычета по НДФЛ в связи с приобретением жилья;
- налоговым органом по месту учета налогоплательщика выдано уведомление о подтверждении права налогоплательщика на имущественные налоговые вычеты.
Данные разъяснения содержатся в Письме ФНС России № БС-4-11/18723@ от 04.10.2016.
Размер материальной выгоды?
При получении дохода в виде материальной выгоды закономерным является вопрос как рассчитать эту материальную выгоду?
Размер материальной выгоды равен разнице между предельной ставкой (2/3 ставки рефинансирования ЦБ РФ) и ставкой по кредитному договору, умноженной на сумму займа и срок кредита.
Материальная выгода = (предельная ставка – ставка по договору) х сумма займа х (срок кредита в днях / 365 дней)
При этом материальная выгода рассчитывается ежемесячно в течение всего периода кредитования, и при ее расчете нужно учитывать ту ставку рефинансирования, которая действовала на последний день месяца (подп. 1 п. 2 ст. 212, подп. 7 п. 1 ст. 223 НК РФ).
Пример: Аносова М.А. на работе взяла заем под 5% годовых в размере 900 000 рублей 1 июня 2017 года. Предельная ставка на июнь 2017 года составила 6% (2/3 * 9%). Материальная выгода за июль рассчитывается следующим образом:
(6% – 5%) * 900 000 * 30/365 (количество дней в июне) = 740 рублей.
Пример: Петрову В.И. в июне 2017 года работодатель дал заем по ставке 7,5% годовых на сумму 400 000 рублей. Предельная ставка на июнь 2017 года составила 6% (2/3 * 9%). Поскольку ставка по договору займа больше, чем 2/3 от ставки рефинансирования, с Петрова В.И. не возникает дохода в виде материальной выгоды.
Как облагается налогом материальная выгода?
Материальная выгода облагается налогом на доходы по ставке 35% (согласно п. 2 ст. 224 НК РФ). Налог должен удержать работодатель, у которого был взят кредит или заем (п. 1 ст. 226 НК РФ).
Если доход в виде материальной выгоды получен не от работодателя, или работодатель не удержал налог, Вы самостоятельно обязаны подать в налоговую инспекцию декларацию по форме 3-НДФЛ и уплатить неудержанный налог в бюджет (пп. 4 п. 1, п. 6 ст. 228).
Обратите внимание, с 2016 года больше не требуется подавать декларацию 3-НДФЛ при получении материальной выгоды. Если налоговый агент не удержал с Вас НДФЛ, то из налоговой инспекции Вам придет уведомление с данными, по которым необходимо будет уплатить налог (п. 6 ст. 228 НК РФ, ч. 8 ст. 4 Закона от 29.12.2015 N 396-ФЗ).
Пример: В январе 2017 года Баскакова О.П. взяла у своего работодателя заем по ставке 5% годовых. Через месяц она вышла в декретный отпуск, соответственно, у работодателя не было возможности удержать материальную выгоду с ее заработной платы. В 2018 году Баскаковой нужно дождаться уведомления из налоговой инспекции и уплатить налог до 1 декабря 2018 года. Самостоятельно заполнять декларацию 3-НДФЛ за 2017 год для декларирования дохода, полученного в виде материальной выгоды, Баскаковой О.П. не потребуется.
Источник: https://www.nalog24.online/articles/deklarirovanie-dokhodov/materialnaya-vygoda/