
Сколько процентов составляет аванс от зарплаты
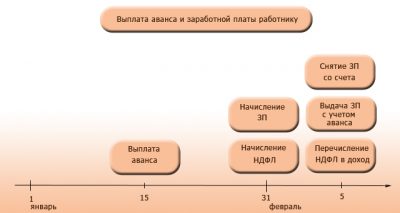
Согласно нормам трудового законодательства, работодатель должен выплачивать заработную плату не реже, чем 2 раза в месяц. Он может платить ещё 3 раза, но не один.
Как правило, заработную плату выплачивают 2 раза в месяца – сначала аванс, а потом делают окончательный расчёт. Но многие бухгалтеры и начальники не знают, какую часть от заработной платы должен составлять аванс.
Аванс и зарплата
Аванс подразумевает под собой часть заработной платы за первую половину месяца. Согласно разъяснениям Минтруда, он должен рассчитываться, исходя из времени, фактически отработанного данным сотрудником за этот период. В 2018 году при расчёте аванса стоит учитывать не только оклад конкретного работника, но и все доплаты и выплаты, которые ему положены, и которые не меняются при неизменном характере работы.
Не стоит учитывать при расчёте аванса:
- районные коэффициенты и надбавки за работу в условиях Крайнего севера и в местностях, имеющих аналогичный статус. Дело в том, что они начисляются только тогда, когда будет произведён окончательный расчёт всей суммы, которая причитается данному работнику за текущий месяц. Произвести точный расчёт за полмесяца, с учётом этих коэффициентов, невозможно;
- премии и надбавки, которые имеют непостоянный характер. Показатели, по которым рассчитываются премии и прочие непостоянные выплаты, становятся известны только после того, как истечет период, за который премия должна быть выплачена.
Когда месяц закончится, и бухгалтер произведёт окончательный расчёт заработной платы, он должен вычесть ту сумму, которая уже была выплачена в виде аванса.
Процент аванса от зарплаты
Ни в одном нормативном акте, регулирующем положения о труде, не указано, какую часть от заработной платы должен составлять аванс. Это должен установить сам работодатель. Как правило, аванс составляет 30 – 40% от заработной платы. Чаще всего, этот показатель не меняется из месяца в месяц. Начальство устанавливает конкретную сумму, которая будет выплачиваться в виде аванса сотруднику на той или иной должности.
Эти нюансы он должен закрепить в локальном нормативном акте, регулирующем положения об оплате труда. Также размер аванса прописывается и в трудовом договоре, заключаемом с новым работником.
Каждый работодатель должен иметь свою методику и способы расчёта аванса. Их необходимо закрепить в локальном нормативном акте. Вне зависимости от выбранного способа расчёт аванса производится на основании табеля учёта рабочего времени.
Сроки выплаты аванса и зарплаты
В ст. 136 ТК РФ сказано, что заработная плата должна выплачиваться не реже 2 раз в месяц. Это обязанность работодателя. Если он её не соблюдает, то к нему могут применяться штрафные санкции.
Конкретных сроков выплат не установлено, но сказано, что перерыв между выплатами не должен превышать 15 календарных дней. Поэтому работодатели устанавливают такой режим оплаты:
- за первую половину отработанного месяца – аванс, 20 – 25 числа;
- за вторую половину отработанного месяца — заработная плата (окончательный расчет), 5 – 10 числа следующего месяца.
Нельзя прописать, что заработная плата и аванс выплачиваются в период с 15 по 20 число. В локальном нормативном акте должно быть чётко прописана дата. Например, аванс – 25 числа, а заработная плата – 10 числа.
Это необходимо для того, чтобы каждый работник точно знал, когда он получает свои заработанные средства. Если начальство хоть на один день просрочит выплату, работник уже имеет право жаловаться в вышестоящий орган и требовать компенсации.
Как показывает практика, не стоит указывать даты выплат – 15 и 30 число каждого месяца. Дело в том, что в некоторых месяцах 30 число – это последний день месяца, и у работодателя возникает обязанность по удержанию подоходного налога.
При заполнении отчёта может возникнуть серьёзная ошибка, особенно если 30 число – это выходной, и выплата будет произведена в первый рабочий день, но уже в следующем месяце.
Закон не запрещает производить выплаты в пользу сотрудников чаще, чем 2 раза месяц и с другим интервалом. Например, в локальном акте можно указать, что администрация платит сотрудникам 3 раза в месяц с перерывом в 10 дней. Но платить реже 2 раз в месяц и с интервалом больше, чем 15 дней, запрещено.
Распространённая ошибка! Человек устраивается на работу 17 числа. Срок выплаты аванса и заработной платы установлен на 20 и 5 число. Новому сотруднику никто даже не думает рассчитывать и выплачивать аванс, так как отработано всего 3 дня. Все заработанные деньги будут ему выплачены 5 числа. Но тогда нарушается правило – перерыв между выплатами не должен превышать 15 дней.
Рекомендуется рассчитать и выплатить аванс, даже если был отработан только один день. А в день выплаты заработной платы произвести окончательный расчёт. Тогда не будет нарушений сроков и прав работника.
Любое отступление от норм ТК РФ приведёт к тому, что работодатель будет привлечён к административной ответственности по ст.5.27 КоАП РФ. Санкции по этой статье следующие:
- директор будет оштрафован на сумму в пределах 10 – 20 тысяч рублей;
- если работодателем выступает ИП, то сумма штрафа будет колебаться в пределах от 5 до 10 тысяч рублей;
- если же это юридическое лицо, то заплатить придётся в несколько раз больше – от 50 до 100 тысяч рублей.
Сумму определят сами инспекторы, в зависимости от «тяжести» правонарушения.
Также наступает:
- материальная ответственность. За каждый день просрочки работодатель должен платить компенсацию в размере 1/150 от ключевой ставки ЦБ РФ. Эта обязанность возникает уже на следующий день. То есть если в документах указано, что выплата должна быть 6 числа, то с 7 числа уже возникает задолженность;
- уголовная ответственность. Если происходит преднамеренная невыплата заработной платы, то директор будет наказан.
Невыплата заработной платы или аванса также влечёт за собой риск уголовного наказания. Согласно ст. 199.1 УК РФ, работодатель может быть привлечён к уголовной ответственности при наличии следующих условий:
- присутствие личного интереса при совершении преступления. Таковым признаётся имущественная и другая выгода, которую мог бы получить нарушитель или надеялся её получить;
- крупная сумма недоимки. Таковой является сумма, превышающая 15 млн. рублей за последние 3 года.
Если оба этих условия будут соблюдены, нарушитель будет привлечён к ответственности в виде:
- штрафа в пределах 100 — 300 тыс. рублей;
- взыскания в размере 2-летнего дохода преступника;
- лишения свободы на период до 2 лет.
Если же сумма недоимки будет признана особо крупной (то есть превысит 15 млн. рублей за последние 3 года деятельности), то наказание будет более суровым:
- штраф до 400 тысяч рублей;
- эквивалент от дохода предпринимателя за последние 5 лет;
- лишение свободы на срок до 5 лет.
Кроме того, сами работники могут подать в суд на своего недобросовестного работодателя. Это грозит ему выплатой не уплаченной ранее заработной платы, компенсации за её задержку, а также проверки со стороны контролирующих органов.
Сколько составляет аванс от зарплаты по ТК РФ
Для расчёта авансовых выплат в пользу работника, рекомендуется применять одну из нескольких методик:
- путем деления суммы всего установленного трудовым соглашением оклада на норму рабочих дней в месяце с последующим умножением на сумму отработанных с первого числа месяца по дату выплаты аванса дней;
- путем умножения количества единиц изготовленной продукции на сдельную расценку (при использовании на предприятии системы оплаты труда сдельного типа). При расчете сумм следует принимать во внимание, что из авансового платежа не вычитается НДФЛ;
- методом умножения суммы тарифной ставки со всеми надбавками и доплатами на коэффициент 0,5. В данном случае начисление аванса происходит без учета праздничных и выходных дней, что часто невыгодно для сотрудников, так как в некоторые месяцы авансы будут мизерными (в частности, в январе и в мае);
- за счет деления суммы тарифа с предусмотренными надбавками и доплатами на существующий норматив рабочего времени с последующим умножением на норму отработанного за первую половину месяца времени.
Если работник отсутствует на работе с начала месяца и по дату выплаты аванса, то последний ему начислен не будет. Например, сотрудник с 1 числа уходит в отпуск. 20 числа (или в другую дату) он свой аванс не получит. Но если отсутствие было частичным, то начисление и выплату необходимо произвести. Например, если он проболел с 1 по 5 число, то аванс он получит с 6 по 15 число.
Для более понятного восприятия необходимо привести пример:
Сотрудница В. Работает в должности заведующей складом, имеет оклад 46 500 рублей. Также она получает доплату за совмещение должностей в размере 5 600 рублей. При выполнении плана продаж всем сотрудникам склада начисляется премия в размере 25% от оклада. В текущем месяце 21 рабочий день, аванс выплачивается за 11 отработанных дней.
Расчёт:
- Стоит учитывать только оклад и доплату за совмещение, премия по итогам продаж не учитывается, так как нет ясности, будет ли она выплачена или нет;
- Оклад за 11 рабочих дней равен 46 500 / 21 * 11 = 24 357 рублей;
- Доплата за совмещение должностей за тот же период 5 600 / 21 * 11 = 2 933 рублей;
- Сумма аванса за 11 полностью отработанных дней равна 24 357 + 2 933 = 27 290 рублей.
НДЛФ с аванса не вычитается и отдельно в бюджет не уплачивается.
Так рассчитывается аванс пропорционально отработанному времени. Но работодатель также имеет право установить сумму аванса в процентном соотношении от заработной платы. Другой пример:
Сотрудница П. имеет оклад в размере 48 300 рублей. В Положении об оплате труда сказано, что сумма аванса равна 35% от оклада. В текущем месяце не было премий и дополнительных доплат, налоговыми вычетами П. не пользуется.
Расчёт:
- Сумма аванса 48 300 * 35% = 16 905 рублей;
- Сумма заработной платы до налогообложения 48 300 – 16 905 = 31 395 рублей;
- После НДЛФ к уплате 31 395 * 13% = 4 081, 35 рублей;
- Сумма заработной платы после налогообложения 37 313, 65 рублей.
Итоги
Заработная плата должна выплачиваться не реже 2 раз в месяц с интервалом не более 15 календарных дней. Можно платить чаще и с меньшим интервалом, но реже и большим – нельзя.
За нарушение сроков выплат полагается штраф. Даты, когда работодатель выплачивает части зарплат должны быть прописаны в соответствующем локальном акте. Нельзя указывать «с 5 по 8 число». Должна быть прописана конкретная дата. Например, «6 число каждого месяца»». Зарплата за первую половину месяца называется аванс, за вторую половину – заработная плата. Ни в одном нормативном акте о труде не установлена точная сумма аванса. Поэтому работодатель имеет право начислять его различными способами.
Самые популярные:
- за фактически отработанное время. Например, в текущем месяце до даты выплаты аванс выходит 9 рабочих дней, а в следующем их будет 10. Поэтому сумма аванса будет разной;
- в процентах от оклада. Тогда аванс всё время будет фиксированным, а сумма окончательного расчёта будет меняться.
При расчёте аванса участвуют постоянные «трудовые» выплаты, например, доплата за совмещение. А непостоянные выплаты учитываются только при окончательном расчёте. Подоходный налог на сумму аванса не начисляется. Это происходит после того, как бухгалтер произведёт окончательный расчёт оставшейся суммы заработной платы.
Ответственность за несвоевременную уплату аванса точно такая же, как за неуплату заработной платы. Если в Положении об оплате труда прописано, что зарплата за первую половину месяца выплачивается 25 числа, то с 26 числа уже начинается просрочка. Работники имеют право требовать от своего начальства выплаты компенсации в размере 1/150 от ключевой ставки ЦБ РФ. Если сумма долга будет признана крупной, то работодателя ждёт уголовное преследование.
Соблюдение сроков выплат своим сотрудникам – это прямая обязанность всех работодателей!
Источник: https://trudinspection.ru/alone-article/zarplata/skolko-procentov-sostavlyaet-avans-ot-zarplaty/
Сроки выдачи зарплаты в 2026 году
В 2019 году запрещено платить зарплату реже, чем каждые 15 суток (ч. 6 ст. 136 ТК РФ в редакции ФЗ от 3 октября 2016 г. № 272).
Ниже подробно говорится о том, какие сроки выдачи зарплаты согласно ТК РФ надо ставить в 2019 г., чтобы фирму не оштрафовали и у трудящихся не было вопросов.
Периоды выдачи заработной платы по ТК РФ в 2026 году
В связи с крайними поправками в ТК РФ, работодатель задаётся таким вопросом: можно ли в фирме разным работникам платить зарплату в различные периоды времени?
Например, директор владеет большой компанией, которая состоит из различных подразделений. Может ли предприятие платить трудящимся из 1 одного отдела заработную плату 21-го и 6-го числа, а другим – 25-го и 10-го числа?
Согласно ТК РФ, наниматель вправе начислять ЗП и аванс в 2019 г. сотрудникам одной фирмы в разные периоды . Однако, интервал времени между заработной платой и авансом равен 15 суткам, а крайний день окончательного расчета – 15-е число будущего месяца.
В ТК РФ прописано несколько пунктов по поводу такой ситуации. И вышеназванный случай подпадает под правила 2019 года, и в итоге не нарушает закон.
В итоге руководитель компании должен всегда соблюдать ТК РФ. Согласно трудовому кодексу:
- зарплату должны начислять до 15-го числа будущего месяца.
- промежуток между авансом и остальной частью ЗП должен быть 15 календарных суток.
Отражая в трудовом контракте сроки начисления заработной платы, директор предприятия должен указывать определённую дату, а не временные промежутки.
Если управляющий предприятием планирует начислять ЗП сотрудникам 11 и 26 числа каждого месяца, то в контракте так и надо написать эти даты. Формулировка «с 8 по 13 и с 24 по 29-е число каждого месяца» недопустима.
Нельзя указывать интервалы вместо определённых дат, потому что это нарушает п.6 ст. 136 ТК РФ. Так, начислив 1 часть ЗП 9 числа, а другую — 28 числа, руководитель компании нарушит ТК РФ о начислении ЗП 1 раз в 15 суток, не реже.
Нормы и порядок определения сроков
ТК РФ и ФЗ № 272 от 3 июля 2016 г. о внесении корректировок в законы РФ по повышению ответственности нанимателей за нарушения трудового кодекса, касающихся начисления заработной платы в 2019 году, регламентирует порядок и периоды выплаты зарплаты.
Кто устанавливает сроки начисления ЗП?
Согласно ТК РФ и ФЗ № 272, дату выдачи зарплаты сотрудникам в 2019 году руководитель устанавливает самостоятельно.
Где нужно указать ?
Управляющий фирмой указывает сроки перечисления аванса и периоды выплаты остальной части ЗП в таких документах:
- Трудовой контракт. Наниматель прописывает здесь периоды начисления ЗП. Также он может прописать периоды выдачи описать в ином акте, а в контракте оставить ссылку на документ;
- Правила распорядка. Руководитель компании должен указать периоды начисления зарплаты в правилах распорядка, а в иных документах оставить ссылку на такое положение. Дело в том, что правила распорядка выполняют все работники, а трудовой контракт – только конкретный сотрудник. Коллективного соглашения может не быть в компании;
- Коллективное соглашение. В этом документе руководитель предприятия указывает пункт, в который занесены периоды начисления ЗП. В подобной ситуации в трудовом контракте директор фирмы делает ссылку на конкретное положение коллективного соглашения.
Выплачивая сотруднику его зарплату, в расчетном листке бухгалтер указывает такие сведения:
- основная часть ЗП, которая начислена за конкретный месяц;
- размеры и основания удержаний, если они были;
- денежная компенсация, оплата отпуска, выходное пособие и др.
Сроки выплаты авансового платежа в 2026 году
С 3 октября 2017 г. вступили в силу изменения, которые предусмотрены 272-ФЗ. Некоторые корректировки закона касаются и авансовых платежей.
В 2019 году наниматель должен знать такие нюансы:
- ЗП надо выдавать трудящимся не позднее 15 суток со дня выплаты аванса;
- ЗП надо начислять 1 раз в 15 суток;
- аванс надо перечислять рабочему 30 числа отчётного месяца — не позднее.
В 2019 году, в нормативных актах руководитель фирмы устанавливает любую дату перечисления аванса. Главное, чтобы такая дата была не позднее вышеназванной.
Сроки выплаты ЗП при увольнении
В ст. 140 ТК РФ говорится о том, что срок начисления зарплаты в 2019 году при увольнении — это крайний день работы.
Если трудящийся не работал в день увольнения, то датой перечисления ЗП считается день, который следует за днём поступления от рабочего просьбы о расчёте.
Несвоевременная выплата ЗП при увольнении для нанимателя наказуема.
В ст. 236 ТК РФ установлена обязанность фирмы, в случае просрочки зарплаты, выплатить рабочему компенсационную выплату, которая равна 1/300 действующей учётной ставки ЦБ РФ (сегодня учётная ставка равна 8,5%) за каждую просрочку.
Если день выплаты ЗП выпадает на выходной
В соответствии с ТК РФ, зарплату надо начислять не реже чем каждые 15 суток в день, который прописан в правилах фирменного трудового распорядка и в контракте.
В итоге день начисления аванса (за первые 15 суток месяца) и дата расчёта должны быть прописаны в соглашении между директором компании и трудящимся.
Если же этот день является субботой, воскресеньем или днём какого-либо праздника РФ, выплату ЗП надо производить перед этим днём (ч. 8 ст. 136 ТК РФ).
Так, день расчёта по ЗП в фирме — 5-е число идущего за отчётным месяца. В подобной ситуации, ЗП за октябрь 2019 г. должна быть выдана сотруднику 4 октября 2019 г. в пятницу. Ведь 5 октября 2019 г. — это суббота.
Несоблюдение времени выплат зарплаты
Согласно ст. 236 ТК РФ, за просрочку в 2019 году перечисления ЗП трудящимся влечёт для нанимателя материальную ответственность.
Повышение величины компенсации
Согласно действующему ТК РФ, компенсация за несвоевременную выплату сотруднику зарплаты составляет несколько процентов от сумм, которые не перечислены рабочему в конкретный день. С 3 октября 2016 г. величина компенсации увеличена.
До повышения компенсационная выплата была равна 1/300 учётной ставки ЦБ РФ за 1 просроченный день.
После повышения компенсация равна 1/150 учётной ставки ЦБ РФ за 1 просроченный день.
Повышение величины штрафов
Величина штрафов за несвоевременное перечисление заработной платы повысилась с 3 октября 2017 года. На 2019 год размеры штрафных санкций, отражены в ниже:
| Кто может быть оштрафован |
Источник: http://rabotnik-info.ru/zarabotnaya-plata/sroki-vyplaty-zarplaty/
Как выплачивается зарплата и аванс? Срок и порядок :
Основным критерием в плане расчетов с сотрудниками является не только правильность в сумме денежных средств, но и непосредственно в порядке ее выплаты. Как выплачивается зарплата и аванс? Новые правила были введены как давно? Есть ли необходимость дробления зарплаты на аванс и окончательную сумму при определенных обстоятельствах? На эти и иные не менее интересные вопросы можно отыскать ответы в процессе прочтения данной статьи.
Понятие аванса по зарплате
Прежде чем рассматривать вопрос о том, как выплачивается зарплата и аванс, порядок расчетов и актуальные на сегодняшний день сроки, целесообразным будет определить основополагающие понятия. Для этого следует обратиться к первоисточнику в виде статьи 136 Трудового кодекса. Там говорится, что зарплата выдается не реже чем каждые пятнадцать дней. Но что же делать с авансом? Дело в том, что о нем нет упоминания ни в одной статье Трудового кодекса. Как же трактовать аванс по заработной плате?
В действительности под авансом следует понимать заработную плату непосредственно за первую половину месяца. В этом и заключается весь секрет! Как выплачивается зарплата и аванс? Первоначально сотрудник получает оплату своего труда за первые пятнадцать дней месяца. Несколько позже ему предоставляется определенная сумма денежных средств за последующие две недели.
Как выплачивается зарплата и аванс? Правила и порядок выплат обязательным образом прописываются в локальной документации той или иной коммерческой структуры. Как правило, в роли нее выступают правила трудового распорядка или же коллективный договор.
Кстати, нередко случается, что соответствующие правила прописываются непосредственно в трудовом договоре. Как выплачивается зарплата и аванс? Срок выплат на самом деле не играет никакой роли на практике.
К примеру, может ли заработная плата присуждаться сотруднику четыре раза в месяц? Конечно! Осуществлять выплату денежных средств в соответствии с законодательством разрешается хоть каждый день.
Как выплачивается зарплата и аванс? Правила, прописанные в Трудовом кодексе, устанавливают исключительно минимальную частоту – не реже двух раз в месяц. Чаще же, так или иначе, начисление заработной платы работникам не запрещено. На практике некоторые организации в действительности производят авансовые выплаты дважды в течение месяца.
Сроки выдачи аванса и заработной платы
Какого числа выплачивается аванс и зарплата? Безусловно, данный вопрос волнует сотрудников практически любой организации не меньше, чем непосредственно суммы выплат. Важно отметить, что 03.10.2016 в статье 136 Трудового Кодекса российского государства произошли некоторые изменения в отношении даты выплат.
Когда выплачивается аванс и зарплата в России после изменений в законодательстве? Важно отметить, что конкретный срок начисления зарплаты сотрудникам формируется посредством правил внутреннего распорядка труда организации, трудового или коллективного договора. Данная установка должна быть произведена не позднее пятнадцати дней непосредственно с момента окончания периода, за который сотрудниками получены денежные средства.
Все-таки какого числа выплачивается аванс и зарплата? Из приведенной выше нормы следует, что выплата второй части заработной платы (другими словами, окончательный расчет с сотрудниками) должна производиться не позднее пятнадцатого числа следующего месяца. К примеру, выплата заработной платы за ноябрь реализуется не позднее пятнадцатого декабря.
Когда выплачивается аванс и зарплата в России? Выше приведен пример окончательного расчета с работниками. Однако необходимо вспомнить и про аванс. Возвратившись к первоначальной норме о том, что зарплата должна выплачиваться сотрудникам не реже чем каждые пятнадцать дней, можно сделать соответствующий вывод: аванс (иными словами, оплата труда за первые пятнадцать дней месяца) выплачивается в соответствии с новыми правилами не позже последнего числа того или иного месяца. К примеру, аванс за сентябрь выплачивается не позднее тридцатого сентября.
За какой период выплачивается аванс по зарплате? Ответ на данный вопрос дан подробнейшим образом. Стоит лишь отметить, что в результате последних изменений в плане законодательства сроки выдачи заработной платы и аванса строго регламентированы. Так, промежуток между этими двумя категориями обязательно должен равняться примерно пятнадцати дням.
Как выплачивается зарплата и аванс? Конкретные даты
Как выяснилось, определенная дата заработной платы и аванса посредством трудового законодательства не сформирована. Трудовой кодекс только несколько ограничивает сроки и предполагает, что непосредственно число устанавливается руководителями структуры.
Как выплачивается зарплата и аванс? Стоит заметить, что сегодня формировать сроки непосредственно в отношении аванса по заработной плате безопаснее все-таки с учетом точки зрения ведомств контроля и устоявшейся судебной практики.
Так, специалисты Роструда настоятельно рекомендуют устанавливать данные сроки в середине месяца, то есть пятнадцатого или шестнадцатого числа.
Тем не менее при формировании конкретной даты выплаты аванса, к примеру, двадцать пятого числа, наказание не предусматривается, ибо и нарушения-то нет. Почему? Дело в том, что в подобном случае выплата заработной платы сотрудникам приходится на десятые числа следующего месяца. Этот срок так или иначе укладывается в законодательные рамки. Важно отметить, что он обязательным образом прописывается во внутренней документации структуры.
Дополнительные сведения
Как выплачивается зарплата и аванс? В соответствии с мнением Минздравсоцразвития, срок авансовой выплаты, который приходится на конец уже отработанного месяца (к примеру, на двадцать пятое число), в любом случае противоречит правилам, указанным в статье 136 Трудового Кодекса российского государства.
Так, если работник начал совершать трудовую деятельность первого числа месяца, то аванс он получит двадцать пятого числа этого же месяца. Соответственно, требования законодательства по поводу выплаты заработной платы не реже чем каждые пятнадцать дней не смогут соблюдаться.
Подобная позиция отражена непосредственно в письме Минздравсоцразвития от 25.02.2009.
Важно дополнить, что представленное выше мнение разделяют и некоторые из судей. Они твердо уверены в том, что аванс необходимо выплачивать пятнадцатого или шестнадцатого числа календарного месяца. Кроме того, обязательно должно учитываться количество дней в этом месяце. Кстати, соответствующие судебные решения на сегодняшний день существуют, но они касаются лишь отдельных регионов.
Определенная дата или некоторый период?
Целесообразным будет обратить пристальное внимание на то, что под датой выплаты заработной платы и аванса понимается конкретная дата, а не временной период. Так, в письме Минтруда от 28.11.2013 чиновниками была рассмотрена ситуация, когда организация в положении об зарплате (или трудовом договоре) определяет не точные даты выдачи денежных средств сотрудникам, а некоторые периоды. К примеру, аванс выдают с пятнадцатого по двадцатое число каждого месяца, зарплата же начисляется с первого по пятые числа следующего.
В соответствии с точкой зрения Минтруда данные формулировки являются неправильными. Почему? Дело в том, что при подобных обстоятельствах работодатель не способен дать гарантию соблюдения периодичности в пятнадцать дней. Подобное мнение излагается также в письме Роструда от 20 июня 2014 года. Таким образом, со стороны работодателей целесообразным является выбор конкретной даты выдачи сотрудникам аванса и заработной платы.
В каком размере выплачивается аванс по зарплате?
Из трактовки в Трудовом кодексе следует вывод, что в действительности трудовое законодательство не наделено таким понятием, как аванс. Это всего-навсего определенная часть зарплаты, выплачиваемая непосредственно за первые пятнадцать дней месяца.
В каком соотношении выплачивается аванс и зарплата? Важно отметить, что в соответствии со статьей 423 Трудового кодекса сегодня используются нормативы Советского Союза тогда, когда они не противоречат современному трудовому законодательству.
Так, существует весьма интересное постановление Совета Министров, название которого «Порядок выплаты зарплаты рабочим за первые пятнадцать дней месяца». Удивительно то, что оно совершенно не противоречит Кодексу.
Там указано, что размер авансовой выплаты в счет заработной платы сотруднику за первые пятнадцать дней месяца формируется непосредственно по соглашению работодателя и профсоюза. Кроме того, данный факт обязательным образом прописывается в договоре коллективной ответственности.
https://www.youtube.com/watch?v=ewFarHsabdQ
Сколько выплачивается аванс от зарплаты? Минимальный размер авансовой выплаты должен превышать тарифную ставку сотрудника за отработанное по факту время. Таким образом, при начислении заработной платы за первые пятнадцать дней месяца работодатель должен обращать внимание на приведенное выше постановление и обязательно брать в учет время, которое сотрудник отработал по факту. Кстати, актуальность постановления времен СССР подтвердил Роструд в письме от 8 сентября 2006 года «Начисление авансовых выплат по заработной плате».
Выводы
Из вышесказанного целесообразным будет сформулировать два основных вывода:
- Во-первых, минимальный размер выплаты за первые пятнадцать дней месяца должен равняться (либо превышать) тарифной ставке сотрудника за время, которое он отработал фактически.
- Сумма авансовой выплаты по зарплате рассчитывается не условным образом (сорок процентов от оклада, к примеру), а при обязательном условии учета времени, которое сотрудник отработал по факту, в соответствии с письмом Минтруда от 3 февраля 2016 года. Именно поэтому сейчас перед произведением начислений бухгалтерам будет необходимо формировать табели и за первые пятнадцать дней месяца.
Дополнительная информация
Сегодня, как правило, оклад составляет лишь некоторую часть заработной платы. Именно поэтому при определении суммы аванса необходимо брать во внимание и иные элементы ежемесячного дохода (так как сотрудником уже отработано пятнадцать дней, он вправе получить часть выплат дополнительного характера). Среди них надбавки и доплаты по причине сложных условий труда, выполнения дополнительных поручений, совмещения профессий или должностей, замещения отсутствующего сотрудника на временных условиях и так далее.
Кстати, премии и вознаграждения стимулирующего характера на размер авансовой выплаты никаким образом не влияют в соответствии с письмом Минздравсоцразвития от 25.02.2009. Почему? Логично, что результаты труда (другими словами, основание для предоставления бонусов) становятся очевидны исключительно по итогам месяца. Данное правило относится и к процентной части заработной платы.
Почему 40 процентов?
Если расчет аванса заработной платы в соответствии с законодательством именно такой, как описано выше, почему сегодня столь популярно мнение о выплате сорока процентов в качестве аванса? В Трудовом кодексе ни в одной из статей не обозначен точный размер авансовой выплаты. Так, вопрос о проценте аванса от заработной платы можно считать неуместным. Однако работодателю не удастся выплачивать менее сорока процентов. Почему же?
Дело в том, что трудовое законодательство обосновывает правила лишь в отношении выплаты заработной платы. Значит, размер выплаты за первые пятнадцать дней месяца, так или иначе, должен соответствовать энергетическим затратам сотрудника. Если же из ста процентов окладной части вычесть тринадцать процентов налога на доходы физических лиц, то получается восемьдесят семь процентов оклада. Округленная половина этой величины и составляет пресловутые сорок процентов.
В случае установления меньшего размера аванса работодателем сотрудники вправе подать жалобу в соответствующие государственные органы, ведь это прямое нарушение трудового законодательства (статья 136 Трудового Кодекса). Во избежание риска целесообразным является определение авансовой выплаты непосредственно по результатам расчетов, а не установление фиксированного процента.
Кроме того, когда сотрудник принят на работу во второй части месяца, к примеру, восемнадцатого числа, а аванс выплачивается, как правило, двадцатого, то выплата не начисляется новому работнику, так как в первой половине месяца он не осуществлял трудовой деятельности.
Как выплачивается больничный?
Сегодня большинство людей интересуется вопросом о том, больничный выплачивается в аванс или зарплату. Важно отметить, что существенных изменений в отношении правил исчисления больничного в 2016 году не произошло. Таким образом, фиксированная сумма в качестве выплаты в связи с временной нетрудоспособностью сотрудника законодателем не установлена. Поэтому размер больничного формируется непосредственно из заработной платы сотрудника, а также в соответствии с продолжительностью его работы в той или иной организации.
Как выяснилось, страховой стаж работы сотрудника (но не трудовой) так или иначе оказывает влияние на процент от средней зарплаты, который применяется для расчета и дальнейшей оплаты больничного листа в текущем году. Так, используются конкретные ставки процента: шестьдесят, восемьдесят или сто. Первая ставка уместна в случае пятилетнего (или менее) стажа; вторая – от пятилетнего до восьмилетнего стажа; третья – для стажа более восьми лет.
Важно дополнить, что коммерческая структура за собственные денежные средства производит оплату первых трех дней временной нетрудоспособности работника, остальные же оплачивает Фонд социального страхования. Кстати, больничный лист обязательным образом должен быть оформлен грамотно, ибо некоторые недочеты могут обернуться в отказ сотруднику в предоставлении больничного.
Сегодня существует определенный лимит в отношении усредненной зарплаты за день, применяемый для определения размера оплаты больничного листа. Он равняется 1901, 37 руб. Важно отметить, что начисление выплаты по причине наступления временной нетрудоспособности обязательным образом должно быть осуществлено в течение десяти дней непосредственно с момента предоставления работодателю больничного листа.
Как правило, больничный выплачивается во время заработной платы или аванса. Логично, что зависит это исключительно от того, что выплачивается раньше.
Таким образом, сотруднику начисляется пособие в случае его болезни или же по причине временной нетрудоспособности его близких родственников (как правило, это касается детей). Основание для его получения – не что иное, как больничный лист. Кроме того, сумма данного пособия строго зависит от среднего размера заработной платы работника, а также от его страхового стажа. Необходимо помнить, что сегодня существуют конкретные условия, при наличии которых больничный оплачивается лишь частично либо не подлежит оплате вовсе.
Источник: https://businessman.ru/kak-vyiplachivaetsya-zarplata-i-avans-srok-i-poryadok.html
Очевидное в неочевидном: аванс с зарплаты
Перед бухгалтерами, которые занимаются расчетом зарплаты, часто возникает вопрос: можно ли выплачивать аванс в процентном соотношении согласно отработанному сотрудником времени, а не за половину месяца? Еще один актуальный вопрос касается удержания НДФЛ с аванса. «Расчет» попросил Юлию Рыбалко, ведущего специалиста по расчету заработной платы юридической компании «ПРИОРИТЕТ», ответить на вопросы.
Для начала обратимся к положениям Трудового кодекса, которые регулируют вопросы выплаты заработной платы. Так, согласно ТК РФ заработная плата устанавливается для работника трудовым договором в соответствии с системами оплаты труда, которые действуют у конкретного работодателя, – об этом сказано в статье 135 ТК РФ. Кроме этого, Трудовой кодекс устанавливает выплату зарплат не реже чем каждую половину месяца.
Точные даты выплаты заработной платы законодательно не установлены, в ТК РФ лишь зафиксировано, что выплаты должны происходить не позднее 15 календарных дней со дня окончания того периода, за который зарплата начислена. Эти даты устанавливаются работодателем в таких документах, как: правила внутреннего трудового распорядка, коллективный или трудовой договоры (ст. 136 ТК РФ).
Обратите внимание
В трудовом законодательстве нет понятия «аванс». Это выражение принято в обиходе, а по сути это оплата труда за первую половину месяца. Алгоритм расчета аванса на законодательном уровне также не закреплен.
Однако Минтруд России в своем письме от 10 августа 2017 года № 14-1/В-725 уточняет, что для расчета и выплаты аванса за первую половину месяца его необходимо считать пропорционально отработанному времени.
При этом нужно учитывать не только оклад работника за время, которое он трудился, но и надбавки, которые носят компенсационный и стимулирующий характер и расчет которых не зависит от оценки итогов работы по итогам месяца.
На мой взгляд, этот способ расчета аванса контролирующими органами рекомендован абсолютно справедливо. Именно такой метод исключает для работодателя риски при переплате денежных средств сотруднику, которые возникают в случае, если компания выплачивает работникам фиксированную сумму аванса, а также риск возможности не удержать НДФЛ при окончательном расчете заработной платы за месяц.
Метод работодателя
Несмотря на рекомендации Минтруда, многие организации продолжают выплачивать аванс как фиксированную сумму от дохода сотрудника. В большинстве случаев компании выбирают один из двух вариантов расчета аванса: фактическая сумма или процентная ставка от заработной платы.
В первом варианте, когда аванс определен как фиксированная сумма, компания рискует переплатить сотруднику, ведь в этом случае выплата не зависит от того, трудился ли фактически сотрудник или отсутствовал по какой-либо причине.
Нередки случаи, в которых по итогам работы за месяц зарплата оказывается значительно меньше выплаченного аванса, который зафиксирован в нормативно-правовых документах работодателя.
С такой проблемой, думаю, сталкивался не один работодатель, поэтому в настоящее время среди коммерсантов получил наибольшее распространение вариант оплаты в процентном соотношении к заработной плате. По моим наблюдениями процент аванса составляет 40%.
Почему компании выбирают именно такой подход? Поскольку величины аванса и заработной платы должны быть примерно равны, а НДФЛ 13% удерживается при выплате именно заработной платы, а не аванса, то получается, что если разделить оставшиеся 87% поровну, аванс как раз составит 40%.
Больший процент выплаты сотруднику лучше отнести к заработной плате, так как после перечисления аванса могут возникнуть непредвиденные ситуации, работник может заболеть, взять отпуск за свой счет или уволиться.
Из-за таких непредвиденных ситуаций и возникают вопросы, которые так тревожат бухгалтера, ведь именно он занимается расчетом заработной платы.
Так как же поступать в перечисленных выше случаях, как применять фиксированный аванс и при этом не нарушать законодательство и права сотрудника?
Формула расчета
Я рекомендую использовать наиболее безопасный для работодателя способ: выплачивать аванс фиксированной суммой в размере 40% от заработной платы, но при условии, что работник будет получать зарплату за первую половину месяца пропорционально отработанному времени.
То есть аванс нужно установить процентом, но производить корректировку суммы за фактически отработанное время. В этом случае при расчете аванса необходимо руководствоваться табелем учета рабочего времени за первую половину месяца.
Если сотрудник по какой-либо причине не отработал все дни, то вы можете скорректировать размер аванса пропорционально отработанному времени.
Формула для расчета при таком подходе будет выглядеть следующим образом:
| Величина аванса | : | рабочие дни за период начисления аванса | х | фактически отработанные сотрудникам дни за указанный период |
При таком способе расчета аванса переплаты по итогам месяца не возникнет, даже если сотрудник уйдет в отпуск с 13 числа, неважно на какое количество календарных дней, так как аванс по этой схеме скорректирован на фактически отработанное время. Если сотрудник уходит в отпуск с 16 числа, также не возникнет переплаты из-за выплаченного аванса.
Пример
Давайте произведем расчет аванса на примере. Итак: оклад работника равен 20 000 руб. Рассчитаем аванс исходя из 40% от оклада и корреляции за фактически отработанное время.
Плановая величина аванса составит 8000 руб. (20 000 × 40%). Сотрудник отработал 6 дней вместо 10, значит, сумма аванса будет равно 4800 руб. (8000 / 10 × 6).
Отпускные без нарушений
Обратите внимание, при таком подходе к расчету аванса не будет нарушений в сроках выплаты как самого аванса, так и отпускных. Нам известно, что законодательством установлен срок выплаты отпускных за 3 полных календарных дня до начала дней отдыха (ч. 9 ст. 136 ТК РФ), а аванс выплачивается в сроки, установленные работодателем.
Из положений трудового законодательства следует и то, что заработная плата может выплачиваться чаще, чем каждые полмесяца. Таким образом, если компания устанавливает процентную выплату аванса, то при использовании предложенной формулы переплаты по итогам месяца у сотрудника не возникнет, НДФЛ будет удержан правомерно.
Однако, чтобы исключить любые претензии к работодателю со стороны Роструда, я рекомендую выплачивать аванс пропорционально отработанному работником времени, так компания будет придерживаться разъяснений, данных специалистами Министерства труда и социальной защиты Российской Федерации.
| Журнал «Расчет»Правдивый журнал о работе бухгалтера сегодня. В издании не публикуются теории или нормы законов, все тексты – реальный опыт бухгалтеров, директоров, юристов и кадровых работников. Интересную статью «для себя» в каждом номере найдет любой сотрудник компании.Заказать журнал |
Источник: https://www.buhgalteria.ru/article/Ochevidnoe-v-neochevidnom-avans-s-zarplaty
Сроки выплаты заработной платы в 2019 году по ТК РФ
Сроки выплаты заработной платы в 2019 году работодатель вправе устанавливать сам, но с ограничениями по ТК РФ. Выплачивайте зарплату не реже чем каждые полмесяца. Конкретные сроки укажите во внутренних документах организации. Если платите зарплату не вовремя, сотрудникам полагается компенсация. Возможны также административные штрафы и уголовное наказание для директора.
Ошибка в сумме аванса и сроках его выплаты опасна спорами с трудовой и налоговиками. Что проверить для безопасного аванса по зарплате >>>
Сроки выплаты заработной платы по ТК РФ в 2019 году: какие числа поставить
Порядок выдачи зарплаты регулирует статья 136 ТК РФ.
https://www.youtube.com/watch?v=gT3cW5DGmHs
В первую очередь, необходимо соблюдать следующее правило: выплата зарплаты по ТК РФ должна быть 2 раза в месяц. То есть заработную плату сотрудники должны получать не реже чем каждые полмесяца (ст. 136 Труждового кодекса). Грубо говоря, кодекс устанавливает порядок и сроки выдачи зарплаты и аванса в 2019 году.
Первую часть зарплаты бухгалтеры называют авансом. Обычно аванс выдают от 15-го до 25-го числа текущего месяца, а вторую итоговую часть – от 1-го до 10-го числа следующего месяца. Закон устанавливает, что крайняя дата выплаты зарплаты должна быть не позднее 15-го числа месяца, следующего за месяцем ее начисления.
Зарплату платите не позднее 15-го числа после окончания периода, за который она начислена. Крайний срок выдачи аванса – 30-е число текущего месяца, а самой зарплаты – 15-е число следующего месяца (ч. 6 ст. 136 ТК). Если работодатель выдавал зарплату позднее, надо изменить сроки выдачи зарплаты. Для изменения заключите с сотрудником допсоглашение к трудовому договору. Также можно оформить уведомление об изменении условий оплаты труда.
Между зарплатой и авансом должно пройти 15 дней, не больше. Например, если аванс платите 20-го числа, то зарплату надо выдать 5-го числа следующего месяца. Если аванс 25-го, то зарплата — не позднее 10-го. Все подсказки по зарплате в 2019 году >>>
Сроки выплаты заработной платы в 2019 году можно переносить на предыдущий рабочий день, если дата выплаты выпадает на выходной или праздник.
Выплачивать зарплату можно наличными либо на карточки работников. Вариант с наличными менее удобен, потому что иногда придется депонировать зарплату, а потом списывать деньги с депонента.
Новые правила выдачи зарплаты
Некоторые правила законодательство не содержит. Зато есть рекомендации трудового ведомства.
Сроки выдачи зарплаты не обязательно включать в трудовой договор. Достаточно прописать график выплат в правилах внутреннего распорядка. Так рекомендует Роструд в письме от 6 марта 2012 г. № ПГ/1004-6-1. С правилами внутреннего распорядка каждый сотрудника надо ознакомить под роспись. В трудовом договоре в таком случае делают ссылку на правила.
Такое же условие есть и в Трудовом кодексе. Также в законе есть и еще третий документ, в котором компании и ИП устанавливают даты. Согласно правилам это коллективный договор.
Эксперты Высшей школы Главбух рассказывают о расчетах с работниками. Полную лекцию читайте в программе «Ведение учета».
Дни выплаты заработной платы по Трудовому кодексу могут для разных отделов не совпадать. В ТК РФ запрета нет, и Роструд в письме от 20 июня 2014 г. № ПГ/6310-6-1 это подчеркивает. Главное – установить точные даты выплаты, а не периоды. К примеру, 5 и 20 число, а не – с 5 по 10 и не позднее 20.
Избегайте общих формулировок: «заработная плата выплачивается не позднее 10-го и 25-го числа каждого месяца». Напишите четко, что 25-го числа выдаете зарплату за первую часть месяца, а 10-го числа – за вторую. Так вы избежите проблем с НДФЛ.
Будет ясно, что НДФЛ вы удерживаете только с выплаты 10-го числа, а не с той, что 25-го числа, – раз это аванс.
Для новеньких сотрудников безопаснее установить промежуточный аванс. Так вы убережете организацию от возможных претензий проверяющих >>>
Все кадровые документы вы можете скачать в Системе Главбух.
Ответственность за выдачу зарплаты после 15 числа
Если работодатель поздно выплатит зарплату по сравнению с днем, установленным по ТК РФ, то нарушит законодательство. За нарушение предусмотрена ответственность. Руководителя могут оштрафовать до 20 000 рублей, а компанию – до 50 000 (ч. 6 ст. 5.27 КоАП РФ).
Если работник получает зарплату не каждые полмесяца, а реже, то штраф тоже могут применить. Однако в некоторых случаях нарушение срока неизбежно. В начале января много праздников, поэтому сроки выплаты зарплаты за декабрь во многих компаниях переносят с начала января на 29 декабря. Когда выдать декабрьскую зарплату, чтобы угодить всем: сотрудникам, ФНС и Роструду >>>
Некоторым сотрудникам зарплату можно перечислять только по безналу. Если выдать деньги из кассы, налоговики оштрафуют и компанию, и директора. Одна организация из-за такой ошибки лишилась 2 млн руб.
Подробности смотрите в журнале «Главбух» в статье «Можно потерять миллионы, если выдавать зарплату наличными».
Начисление заработной платы в 2026 году
Не обязательно вносить изменения в начислении зарплаты на будущий год. Начисление зарплаты в 2019 году может регулироваться согласно действующим правилам трудового распорядка.
Напомним, если сотрудник отработал за месяц свою норму времени и выполнил все обязанности, то его зарплата не должна быть меньше минимума. Есть несколько значений такого минимума. Значения МРОТ устанавливают на федеральном уровне. Также есть минимальные размеры зарплаты в регионах и по отраслям.
Периодически зарплату нужно индексировать и можно снижать либо увеличивать.
Дорогой коллега, сегодня 6 месяцев подписки в подарок. Читайте «Главбух» полгода бесплатно!
Узнать больше
На все ваши вопросы с радостью ответят по телефону 8 (800) 505-87-17.
Источник: https://www.glavbukh.ru/art/92545-sroki-vyplaty-zarplaty-v-2019