Чистые активы: формула
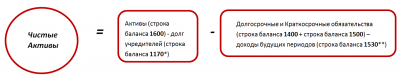
Расчет чистых активов по балансу выполняется согласно требованиям приказа № 84н от 28.08.14 г. Порядок обязаны применять АО, ООО, муниципальные/государственные унитарные предприятия, кооперативы (производственные и жилищные) и хозпартнерства. Рассмотрим подробно, что означает термин чистых активов, какое значение этот показатель имеет для оценки финансового состояния компании и по какому алгоритму рассчитывается.
Что определяет размер чистых активов в балансе
К чистым активам (ЧА) относятся те средства, которые останутся в собственности предприятия после погашения всех текущих обязательств. Определяются, как разница между величиной активов (ТМЦ, НМА, денежными средствами и вложениями и др.) и долгов (перед контрагентами, персоналом, бюджетом и внебюджетными фондами, банками и др.) с применением необходимых корректировок.
Расчет стоимости чистых активов по балансу выполняется по итогам отчетного периода (календарного года) с целью получения достоверной информации о финансовом состоянии компании, анализа и планировании дальнейших принципов работы, выплаты полученных дивидендов или действительной оценки бизнеса в связи с частичной/полной продажей.
Когда требуется определение чистых активов:
- Во время заполнения годовой отчетности.
- При выходе из компании участника.
- По требованию заинтересованных лиц – кредиторов, инвесторов, собственников.
- В случае увеличения величины уставного капитала за счет имущественных вкладов.
- При выдаче дивидендов.
Вывод – ЧА – это нетто-активы фирмы, образованные за счет собственного капитала и не обремененные какими-либо обязательствами.
Чистые активы – формула
Для определения показателя в расчет включаются активы, кроме задолженности дебиторской участников/учредителей организации, и обязательства из раздела пассивов, за исключением тех доходов будущих периодов, которые возникли по причине получения госпомощи или безвозмездно переданного имущества.
Общая формула расчетов:
ЧА = (Внеоборотные активы + Оборотные активы – Долг учредителей – Долг акционеров в связи с выкупом акций) – (Долгосрочные обязательства + Краткосрочные обязательства – Доходы, относимые к будущим периодам)
Как посчитать чистые активы по строкам баланса:
ЧА = (стр. 1600 –ЗУ) – (стр. 1400 + стр. 1500 – ДБП)
Обратите внимание! Величина чистых активов (формула по балансу приведена выше), требует при расчете исключить объекты, принятые на забалансовый учет по счетам ответхранения, БСО, резервных фондов и др.
Чистые активы – формула расчета по балансу 2016
Расчет необходимо составить в понятном виде по самостоятельно разработанному бланку, который утверждается руководителем. Разрешается использовать действовавший ранее документ определения ЧА (Приказ № 10н Минфина). Указанная форма содержит все обязательные строки для заполнения.
Как рассчитать чистые активы по балансу – сокращенная формула
Стоимость чистых активов по балансу – формула 2016 может быть определена и другим, новым методом, который содержится в Приказе № 84н:
ЧА = Капиталы/резервы (стр. 1300) + ДБП (стр. 1530) – Долги учредителей
Анализ и контроль
Размер Net Assets (ЧА) – один из основных экономических и инвестиционных показателей работы любого предприятия. Успешность, стабильность и надежность бизнеса характеризуется положительными значениями. Отрицательная величина показывает убыточность фирмы, возможную в скором будущем неплатежеспособность, вероятные риски банкротства.
По результатам расчетных действий в динамике оценивается величины чистых активов, которые не должны быть меньше величины уставного капитала (УК) компании. Если снижение все-таки произошло, согласно законодательству РФ предприятие обязано уменьшить свой УК и официально зарегистрировать произведенные изменения в Едином реестре (закон № 14-ФЗ ст. 20 п. 3). Исключением являются вновь созданные организации, работающие первый год. Если же размер чистых активов меньше размера УК, предприятие может быть принудительно ликвидировано по решению ИФНС.
Дополнительно существует взаимосвязь между величиной ЧА и выплатой положенных дивидендов участникам/акционерам. Если после начисления дохода/дивидендов значение чистых активов снижается до критического уровня, требуется уменьшить размер начислений учредителям или полностью отменить операцию до достижения нормативно обозначенных соотношений. Увеличить ЧА можно с помощью переоценки имущественных ресурсов предприятия (ПБУ 6/01), получения имущественной помощи от учредителей общества, инвентаризации обязательств в части сроков исковой давности и других практических методов.
Стоимость чистых активов в балансе – строка
В бухгалтерской отчетности организации содержатся все требуемые для математических расчетов показатели, выраженные в денежном эквиваленте. При этом берутся данные на конец отчетного периода. Когда необходимо определить значение на другую дату, следует составить промежуточные отчеты на конец квартала/месяца или полугодия.
Внимание! Величина чистых активов отображается также в стр. 3600 формы 3 (Отчет об изменении капитала). Если получена отрицательная величина, показатель заключается в круглые скобки.
Источник: https://spmag.ru/articles/chistye-aktivy-formula
Как определить стоимость чистых активов организации — НалогОбзор.Инфо
Стоимость чистых активов позволяет организации определить ее текущее финансовое состояние, то есть понять, чего у нее больше: имущества и требований или долгов и обязательств.
Когда определяют стоимость чистых активов
Наиболее распространенными случаями, при наступлении которых организация должна определять стоимость чистых активов, являются:
- необходимость контроля соотношения чистых активов и величины уставного капитала. Стоимость чистых активов не должна быть меньше минимального размера уставного капитала общества (п. 3 ст. 20 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 4, 6 ст. 35 Закона от 26 декабря 1995 г. № 208-ФЗ);
- увеличение уставного капитала общества. Сумма, на которую увеличивается уставный капитал за счет имущества общества, не должна превышать разницу между стоимостью чистых активов и суммой уставного капитала и резервного фонда организации (п. 2 ст. 18 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 5 ст. 28 Закона от 26 декабря 1995 г. № 208-ФЗ);
- определение действительной стоимости доли учредителя ООО (например, при его выходе из общества) (п. 2 ст. 14 Закона от 8 февраля 1998 г. № 14-ФЗ);
- определение возможности выплаты дивидендов учредителям (акционерам). Если чистые активы меньше уставного капитала, организация не вправе выплачивать дивиденды (п. 1 ст. 29 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 1 ст. 43 Закона от 26 декабря 1995 г. № 208-ФЗ);
- приобретение предприятия как имущественного комплекса. Определение чистых активов необходимо для оценки деловой репутации приобретенной организации.
Порядок расчета
Порядок оценки (расчет стоимости) чистых активов утвержден приказом Минфина России от 28 августа 2014 г. № 84н. Он распространяется на АО, ООО, государственные и муниципальные унитарные предприятия, производственные кооперативы, жилищные накопительные кооперативы, хозяйственные партнерства, организаторов азартных игр (п. 1 и 2 Порядка, утвержденного приказом Минфина России от 28 августа 2014 г. № 84н).
Чистые активы определяйте по данным Бухгалтерского баланса. Например, по данным баланса за 6 месяцев рассчитайте чистые активы по состоянию на 30 июня 2015 года.
Для расчета стоимости чистых активов используйте формулу:
| Стоимость чистых активов | = | Активы, принимаемые к расчету | – | Обязательства, принимаемые к расчету (за исключением доходов будущих периодов, признанных в связи с получением государственной помощи или безвозмездным получением имущества) | – | Задолженность участников по взносам в уставный капитал (задолженность по оплате акций) |
В состав активов, принимаемых к расчету, включите:
– внеоборотные активы, отражаемые в разделе I Бухгалтерского баланса;
– оборотные активы, отражаемые в разделе II Бухгалтерского баланса.
В состав обязательств, принимаемых к расчету, включите долгосрочные и краткосрочные обязательства, отраженные в разделах IV и V Бухгалтерского баланса, а именно:
- долгосрочные обязательства по займам и кредитам и прочие долгосрочные обязательства (включая величину отложенных налоговых обязательств);
- краткосрочные обязательства по займам и кредитам;
- кредиторскую задолженность;
- задолженность участникам (учредителям) по выплате доходов;
- резервы предстоящих расходов;
- прочие краткосрочные обязательства.
Это следует из пунктов 4–6 Порядка, утвержденного приказом Минфина России от 28 августа 2014 г. № 84н.
Пример расчета стоимости чистых активов (при составлении годовой бухгалтерской отчетности)
При составлении бухгалтерской отчетности за текущий год бухгалтер ООО «Торговая фирма «Гермес»» рассчитал величину чистых активов организации. Расчет выполнен на основании показателей баланса за текущий год.
На конец отчетного года в активе баланса отражено:
– по строке 1130 «Основные средства» – 100 000 руб.;
– по строке 1160 «Отложенные налоговые активы» – 5000 руб.;
– по строке 1210 «Запасы» – 400 000 руб.;
– по строке 1230 «Дебиторская задолженность» – 150 000 руб. (задолженности участников по взносам в уставный капитал нет);
– по строке 1250 «Денежные средства» – 200 000 руб.
На конец отчетного года в пассиве баланса отражено:
– по строке 1310 «Уставный капитал (складочный капитал, уставный фонд, вклады товарищей)» – 50 000 руб.;
– по строке 1370 «Нераспределенная прибыль (непокрытый убыток)» – 200 000 руб.;
– по строке 1520 «Кредиторская задолженность» – 605 000 руб.
Все показатели актива баланса учитываются при расчете чистых активов. Показатели пассива баланса учитываются только в части кредиторской задолженности. Величина чистых активов «Гермеса» на 31 декабря текущего года составляет:
100 000 руб. + 5000 руб. + 400 000 руб. + 150 000 руб. + 200 000 руб. – 605 000 руб. = 250 000 руб.
Эту сумму бухгалтер отразил в разделе 3 Отчета об изменениях капитала по строке «Чистые активы» (графа 2).
Расчет при совмещении УСН и ЕНВД
Ситуация: как определить стоимость чистых активов для выплаты дивидендов при совмещении упрощенки и ЕНВД?
Чтобы определить размер чистых активов для выплаты дивидендов, организации должны вести бухучет. При этом организациям, которые совмещают упрощенку и ЕНВД, определять размер чистых активов следует с использованием данных бухучета в целом по организации. Порядок оценки чистых активов утвержден приказом Минфина России от 28 августа 2014 г. № 84н.
Источник: http://nalogobzor.info/publ/uchet_i_otchetnost/uchet_kapitala/kak_opredelit_stoimost_chistykh_aktivov_organizacii/39-1-0-993
Порядок расчета чистых активов по балансу — формула 2019 — 2026
Чистые активы — формула расчета по балансу 2019-2020 годов утверждена Минфином России. Как рассчитать чистые активы компании? Какие выводы можно сделать, проанализировав размер стоимости чистых активов компании? Как часто нужно делать расчет чистых активов? Ответы на эти вопросы вы найдете в нашей статье.
Общее понятие чистых активов
Как рассчитать стоимость чистых активов по балансу 2019-2020 (формула)
Анализ стоимости чистых активов
Итоги
Общее понятие чистых активов
Оценка эффективности деятельности и успешное планирование работы современных компаний невозможны без анализа их экономических показателей. Одной из важнейших величин среди таких показателей является значение чистых активов (ЧА).
Величина чистых активов представляет собой разницу между стоимостью всех средств организации (имущества, земли, денежных средств и др.) и суммой всех ее обязательств (задолженности по уплате налогов и платежей в бюджет, кредитов и др.). Если говорить проще, то чистые активы — это те средства компании, которые останутся после погашения задолженности перед кредиторами.
Расчет чистых активов в обязательном порядке производится раз в год и отражается в годовой бухгалтерской отчетности по строке 3600 раздела 3 Отчета об изменениях капитала. Также его делают при необходимости получить информацию о текущем финансовом положении, выплатить промежуточные дивиденды либо действительную стоимость доли участнику.
Как рассчитать стоимость чистых активов по балансу 2019-2020 (формула)
Чтобы узнать это, обратимся к приказу Минфина России от 28.08.2014 № 84н, в котором приводится порядок расчета чистых активов.
В чем отличие этого порядка от того, который действовал ранее, читайте в материале «Утвержден новый порядок расчета чистых активов».
Он действителен для компаний следующих форм собственности:
- акционерных обществ (публичных и непубличных);
- обществ с ограниченной ответственностью;
- государственных и муниципальных унитарных предприятий;
- кооперативов (производственных и жилищных накопительных);
- хозяйственных партнерств.
Согласно приказу № 84н для расчета чистых активов компании надо вычесть из стоимости активов стоимость пассивов. Для этого используется формула:
ЧА = (ВАО + ОАО – ЗУ – ЗВА) – (ДО + КО – ДБП),
где:
ЧА — чистые активы;
ВАО — внеоборотные активы организации;
ОАО — оборотные активы организации;
ЗУ — долг учредителей перед организацией по наполнению долей в уставном капитале;
ЗВА — задолженность, образовавшаяся при выкупе собственных акций;
ДО — обязательства, имеющие долгосрочный характер;
КО — обязательства, имеющие краткосрочный характер;
ДБП — доходы будущих периодов (в виде госпомощи и безвозмездного получения имущества).
Для расчета чистых активов можно использовать также данные, содержащиеся в балансе компании. Чтобы провести расчет стоимости чистых активов по балансу, формулу можно видоизменить:
ЧА = (строка 1600 – ЗУ) – (строка 1400 + строка 1500 – ДБП).
Подробнее о значениях, приведенных в этой формуле, читайте в статье «Чистые активы — что это в балансе (нюансы)?».
Учтите, что расчет недостаточно просто сделать на калькуляторе, его необходимо еще и оформить. И утвержденной формы в настоящее время нет. Компании должны разработать бланк расчета чистых активов 2019 — 2020 годов самостоятельно и утвердить его в качестве приложения к учетной политике. Однако ранее, до издания приказа Минфина от 28.08.
2014 № 84н, для расчета чистых активов применялся бланк, приведенный в приложении к приказу Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз.
В форме этого бланка перечислены все те показатели, которые требуются для расчета чистых активов и сейчас, поэтому считаем допустимым его применение (после утверждения его в учетной политике организации).
Скачать этот бланк можно у нас на сайте:
Скачать бланк
Анализ стоимости чистых активов
Несложно сделать вывод, что при анализе чистых активов на выходе должен получиться положительный результат. Отрицательный будет говорить о том, что фирма убыточна и с большой долей вероятности в скором будущем может стать совсем неплатежеспособной, то есть несостоятельной. Исключением может быть только недавно открытая фирма, поскольку за время ее существования вложенные средства не успели себя оправдать и не принесли дохода по объективным причинам. Таким образом, динамика расчета чистых активов является одним из ключевых показателей финансового состояния компании.
Отметим, что при расчете и оценке чистых активов большую роль играет уставный капитал фирмы. Если сумма чистых активов превысит величину уставного капитала, это говорит о благополучии компании. Если же чистые активы на каком-то этапе станут меньше суммы уставного капитала, это свидетельствует об обратном: организация работает себе в убыток.
Какие последствия ожидают компанию, если чистые активы окажутся меньше уставного капитала, читайте здесь.
Повторимся: данная ситуация приемлема только для 1-го года работы компании. Однако если и после этого периода ситуация не меняется в положительную сторону, руководство компании обязано снизить размер уставного капитала до суммы чистых активов. Если же эта цифра равна минимальным установленным законом показателям или меньше них, должен подниматься вопрос о закрытии предприятия (п. 4 ст. 30 закона «Об ООО» от 08.02.1998 № 14-ФЗ).
Подробнее о последствиях отрицательных величин ЧА читайте в материале «Какие последствия отрицательных чистых активов?».
Итоги
Величина чистых активов — один из важнейших показателей финансовой состоятельности организации. Чем она выше, тем успешнее организация и тем более привлекательна она для инвестиций. Только организация с высокими показателями чистых активов может гарантировать интересы ее кредиторов. Вот почему необходимо очень тщательно подходить к оценке стоимости чистых активов компании.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен
Подписаться
Источник: https://nalog-nalog.ru/analiz_hozyajstvennoj_deyatelnosti_ahd/poryadok_rascheta_chistyh_aktivov_po_balansu_-_formula/
Как рассчитать чистые активы ООО на УСН — Бизнес, законы, работа
Чистые активы (ЧА) — это реальная стоимость всего имущества компании, основных фондов и денежных средств. В более простом выражении представляют собой остаточную сумму собственных активов, не обременённых обязательствами.
Показатель исчисляется каждый год предприятиями всех организационно-правовых форм. ЧА рассчитываются при организации, ведении бизнеса и являются главным критерием финансового благополучия, состоятельности, степени риска разорения фирмы.
Порядок и примеры расчёта
Порядок расчета величины утверждён правовыми документами и инструкциями. Вычисление делается ежеквартально и ежегодно на отчётную дату с занесением полученных итогов в соответствующие документы.
При расчётах используются:
- Внеоборотные средства — это основные и нематериальные фонды, долгосрочные финансовые вложения.
- Оборотные активы — это денежные средства, счета дебиторов, ценные бумаги, производственные, товарные запасы и пр.
При сложении активов исключаются затраты компании на приобретение у совладельцев бизнеса собственных акций и задолженность участников по вложениям в уставный фонд.
К пассивам, участвующим в расчете, относятся:
- задолженность перед совладельцами по выплате дивидендов;
- целевые финансирования и поступления;
- прочие долгосрочные обязательства, включая отложенные налоговые платежи;
- кредиты, займы и др.
При сложении пассивов не учитываются доходы будущих периодов. Причём только те, которые признаны компанией в связи с получением безвозмездного имущества либо помощи от государства.
Формула имеет следующий вид:
ЧА = (А — ЗУ — ЗВА) — (П — ДБП), где:
- ЧА — чистые активы;
- А — активы;
- ЗУ — задолженность участников бизнеса по вкладам в уставный фонд;
- ЗВА — затраты на приобретение собственных акций компании у совладельцев;
- П — пассивы;
- ДБП — доходы будущих периодов.
Суммы для вычисления берутся из бухгалтерского баланса предприятия, где пассивы учитываются в строках 1400 и 1500, активы — в строке 1600. Также понадобится значение дебета счета 75, отражающего долги участников по вкладам в уставный фонд, и данные 1530 строки — доходы будущих периодов.
Алгоритм вычисления по бухгалтерскому балансу выглядит так:
ЧА = (стр 1600 — сч 75) — (стр 1400 + стр 1500 — стр 1530)
Пример
Бухгалтерский баланс ООО «Сибиряк» на 01.11.2015 представлен в следующей таблице:
| АКТИВ | |
| 1. Внеоборотные активы (1-я часть) | 1 599 500 |
| остаточная стоимость основных фондов | 999 300 |
| капитальные вложения в незавершённое строительство | 455 150 |
| долгосрочные финансовые вложения | |
| 2. Оборотные активы ( 2-я часть) | |
| запасы | 145 200 |
| дебиторская задолженность | 525 600 |
| в том числе долги совладельцев в уставный капитал | 35 850 |
| денежные средства | 630 250 |
| ПАССИВ | |
| 3. Капитал и резервы (3-я часть) | |
| уставной капитал | 125 300 |
| нераспределённая прибыль | 1 250 300 |
| 4. Долгосрочные обязательства (4-я часть) | |
| долгосрочные займы | 745 300 |
| 5. Краткосрочные обязательства (5-я часть) | |
| краткосрочные кредиты | 268 300 |
| долги перед бюджетом | 95 600 |
| прочие краткосрочные обязательства | 1 520 600 |
- Величина активов: 3 919 150 = 1 599 500 + 999 300 + 455 150 + 145 200 + 525 600 + 630 250 — 35850.
- Величина пассивов: 2 629 800 = 745 300 + 268 300 + 95 600 + 1 520 600, при вычислении не включаются данные из 3-ей части отчета.
- ЧА = 3 919 150 — 2 629 800 = 1 289 350.
Исходя из расчета стоимость чистых активов ООО «Сибиряк» на 01.11.2015 составляет 1 289 350 рублей.
Подробную информацию о данном показателе вы можете почерпнуть из следующего видео:
Анализ полученных результатов
Полученная величина определяет платежеспособность организации, прибыльность, а иногда и дальнейшее развитие. Из показателя следует судить о возможности погашения компанией своих обязательств, инвестирования в расширение производства либо открытия новых направлений.
Поэтому нормальное значение чистых активов должно быть положительной величиной. Когда величина ЧА отрицательная, фирма считается несостоятельной, зависящей от кредитов и не имеющей собственных доходов. Чем выше показатель — тем платежеспособней и привлекательней для инвесторов данная компания.
Анализ показателя включает:
- Мониторинг изменений размера ЧА, для этого делается их сравнение на начальную и на конечную дату отчётного периода. И уже исходя из полученных результатов выявляются причины, способствующие увеличению либо убыванию собственных средств.
- Оценка реальности динамики ЧА, применяется для вычисления пропорции чистых и совокупных активов на начало и на конец отчётного периода. Большое увеличение показателя на конечную дату бывает связано с ростом общих средств, а прирост ЧА на самом деле несущественный.
- Оценка эффективности использования. Определяется путём вычисления и изучения коэффициентов оборачиваемости и рентабельности.
Поскольку при проведении анализа данную величину сравнивают с данными по выручке и чистой прибыли за год, при расчётах правильнее использовать не фиксированную цифру чистых активов на конечную дату, а среднее значение за этот период.
Сравнение с уставным капиталом
Помимо динамического анализа, после первого года работы предприятие обязано регулярно проводить сравнение стоимости чистых активов и уставного фонда. Законодательством установлено, что размер ЧА должен быть больше уставного капитала.
Если при расчётах выявляется обратная тенденция, это во много раз увеличивает риск банкротства фирмы, и правовые документы предписывают уменьшить уставный фонд до размера ЧА. Если его денежный объём и так минимален, предприятие обязано объявить о своей ликвидации. Однако действующий ныне законодательный документ определяет следующее:
- Даже в тех случаях, когда стоимость чистых активов реально меньше уставного капитала, компания может сохранять платежеспособность, вести финансовую деятельность на протяжении определенного времени и неукоснительно исполнять долговые обязательства.
- Требования уменьшить размер уставного фонда либо ликвидировать организацию считаются вмешательством в её деятельность, помимо этого, предприятие можно объявить банкротом, что послужит защитой интересов кредиторов.
Источник: https://novdmt.com/kak-rasschitat-chistye-aktivy-ooo-na-usn/