
Материальные внеоборотные активы – это что такое в балансе? :
Современное предприятие должно учитывать множество различных моментов. Если структура небольшая, то всё может держать в голове её руководитель. Но если есть множество начальников, контролеров и других людей, то им необходимо иметь представление о существующем положении. И в этом им помогает учет. В связи с этим актуальным для бухгалтеров является следующий вопрос: что относится к материальным внеоборотным активам (МВА)? На него мы и будем искать ответ.
Общая информация
Давайте начнём с терминологии. Материальные внеоборотные активы – это имущество предприятия, которое используется многократно и во время этого процесса переносит на продукцию частями свою собственность. На практике сюда относят всё, что используется более одного года и его стоимость превышает пятнадцать необлагаемых минимумов доходов предприятия.
Если говорить более конкретно, то материальные внеоборотные активы – это:
- оборудование и машины;
- основные средства;
- незавершенные капитальные вложения (инвестиции);
- иные материальные внеоборотные активы.
Это неполный список ввиду большого количества возможного физического воплощения. В операционной деятельности материальные внеоборотные активы обладают рядом достоинств и недостатков. Давайте рассмотрим их более подробно.
Достоинства
Говоря о материальных внеоборотных активах, необходимо отметить:
- практически отсутствует подверженность инфляции, благодаря чему они защищены от её влияния;
- обладают небольшим коммерческим риском потерь в операционной деятельности;
- могут приносить стабильную прибыль, производить различную продукцию, в зависимости от конъюнктуры рынка;
- способствуют понижению потерь при хранении товарно-материальных ценностей;
- расширяют объем производственной деятельности, когда поднимается конъюнктура рынка, благодаря созданным резервам.
Недостатки
Но, увы, не обошлось и без негативных моментов. Среди них следует упомянуть:
- Материальные внеоборотные активы – это подверженное моральному износу имущество. Поэтому оно теряет свою стоимость даже при простое.
- Ими тяжело управлять, поскольку их структура не может быть изменена. Даже когда на рынке наблюдается падение конъюнктуры, срок их использования понижается.
- Чаще всего они представляют собой низколиквидные активы, из-за чего не могут выступать в качестве платежных средств.
Отображение в балансе
Здесь условно выделяют два момента. Так, материальные внеоборотные активы в балансе малого предприятия отображают, используя упрощенную форму, что предусмотрена приложением № 5 к приказу Министерства финансов № 66н. Все остальные работают согласно общим установленным требованиям.
Нужно знать, что материальные внеоборотные активы в балансе малого предприятия, равно как и всех других экономических субъектов, всегда относятся к одной вехе. Какой? Исключительно к активу, как можно догадаться из названия. Но при этом итоговые показатели должны совпадать по кредиту и дебету. То есть нужно не только правильно отнести, но и верно отобразить.
Если говорить именно о материальных внеоборотных активах, то счета 1600 и 1700 должны совпадать в конечном итоге. Если это не так, значит где-то закралась ошибка. Хотя при работе используются и другие счета, например 1150.
Материальные внеоборотные активы, несмотря на возникающие сложности, должны быть посчитаны правильно, чтобы избежать различных негативных последствий.
Специфика баланса
А теперь поговорим об отдельных моментах. Что входит в бухгалтерский баланс? Материальные внеоборотные активы, а точнее кредит и дебет. Как и почему? Давайте рассмотрим материальные внеоборотные активы в балансе малого предприятия. Есть уставной капитал в миллион рублей. На него покупается оборудование. На нём работают, и происходит процесс переноса стоимости на производимые товары. Таким образом и окупаются материальные внеоборотные активы. Код строки зависит от вида: основные средства идут по одной, машины – по второй и так далее.
Но это ещё не всё отдельные моменты. Так, 1150-я строка баланса «Материальные внеоборотные активы», о которой уже было вскользь упомянуто ранее, служит для объединения целого ряда данных. Поэтому, пока нет определённости относительно использования сооружения или ведутся работы, можно относить всё туда. Главное, чтобы по 1150 всё совпало. Что же собой представляют с бухгалтерской точки зрения материальные внеоборотные активы? Строка, которая используется, всегда должна совпадать по кредиту и дебету. Запомните это.
О классификации замолвим слово
Давайте рассмотрим, что же собой представвляют МВА с разных точек зрения. Итак, различают функциональные виды:
- Основные средства. Это МВА предприятия, выражающиеся в форме инструментария труда, который многократно используется и постепенно переносит свою стоимость на созданную продукцию.
- Незавершенные капитальные вложения (инвестиции). Под этим подразумевается объем затрат, который был фактически потрачен на строительство и монтаж объектов основных средств до момента их введения в строй.
- Машины и оборудование необходимы для производства продукции. К ним относится измерительная аппаратура и другие приборы.
- Иные виды внеоборотных активов.
Также деление может быть проведено на основании вида деятельности, где используется:
- Операционный. Это материальные внеоборотные активы, которые используются в хозяйственно-коммерческой экономической деятельности субъекта.
- Инвестиционные. Под ними подразумеваются долгосрочные внеоборотные активы, которые были сформированы в результате вложений в предприятие с целью получения большей прибыли в будущем.
- Непроизводственные. Нужны для удовлетворения социальных запросов персонала. Как пример можно привести комнату отдыха или столовую.
Об основных средствах
Говоря о том, что такое материальные внеоборотные активы в балансе предприятия, сложно обойти вниманием то, благодаря чему зарабатываются деньги. Итак, основными средствами признаны те, которые соответствуют таким условиям:
- необходимы для производства товаров или оказания услуг;
- срок полезного использования превышает один год;
- не предусматривается дальнейшая перепродажа;
- объект может быть использован в будущем для получения доходов.
К ним можно отнести:
- машины/оборудование;
- здания/сооружения;
- транспортные средства;
- вычислительные приборы;
- рабочий и продуктивный скот;
- инвентарь;
- многолетние растения и иные объекты.
Когда они вводятся в эксплуатацию, то оценивается их первоначальная стоимость. По сути, она является суммой фактически понесённых затрат на их приобретение, доставку, изготовление, монтаж. Она может быть изменена при проведении модернизации, реконструкции и переоценки. Для последнего варианта вводится термин восстановительной стоимости. Но есть и ряд других показателей. Например, остаточная стоимость, которая является разницей первоначальной цены и начисленной в процессе использования амортизации. Конечный показатель используется для формирования баланса.
Следует упомянуть и о рыночной стоимости. Под этим подразумевается цена, которую готовы заплатить покупатели за актив на рынке. При этом в бухгалтерском учете единицей основных средств выступает инвентарный объект. И напоследок стоит упомянуть ликвидационную стоимость. Это цена, которая устанавливается специальной комиссией при банкротстве предприятия или же по решению участников самой структуры.
Более детально о составляющих компонентах основных средств
Хотя с бухгалтерской точки зрения, как правило, они более-менее все идут по одной строке, всё же знать разнообразие необходимо, чтобы правильно классифицировать. Итак, выделяют:
- Здания. Под ними подразумеваются строительные объекты, которые предназначены для создания необходимых условий труда, проживания или производства. Каждое здание рассматривается по отдельности. Выделяют производственные постройки, торговые помещения (как подвид – места общественного питания), строения здравоохранения и культуры, жилищно-коммунальное хозяйство.
- Сооружения. Это объекты, которые предназначены для производственной деятельности и одновременно с этим не связаны со сменой предметов труда. К ним относят нефтяные скважины, плотины, автодороги, фонтаны, мосты, памятники.
- Машины и оборудование. Под этим подразумевают рабочие и силовые устройства, которые используются для воздействия на предметы труда и производства тепловой и электрической энергии. К первым можно отнести станки, ко вторым – турбины, трансформаторы, передвижные электростанции.
- Измерительные приборы. Под ними понимают лабораторные устройства.
- Вычислительная техника. Это объекты, задача которых – автоматизировать процессы посредством использования специальных компьютерных программ. К ним относят различную электронно-вычислительную технику и другую электроаппаратуру.
А что ещё относится к основным средствам?
Были перечислены монументальные составляющие. А теперь давайте поговорим о более мелких, но не менее важных компонентах:
- Транспортные средства. Предназначены для перемещения и передвижения грузов. К ним относят автомобильный, воздушный, железнодорожный, водный, гужевой и внутрихозяйственный транспорт. Это грузовые и легковые автомобили, самосвалы, автобусы, цистерны, прицепы, мотоциклы, велосипеды, телеги и сани.
- Инструменты.
- Хозяйственный и производственный инвентарь.
- Продуктивная и рабочая скотина. Под этим подразумеваются взрослые животные.
- Многолетние растения.
- Земельные участки. Исключительно те, что находятся в собственности и пользовании предприятия.
- Иные основные средства. Это системы связи, офисная техника и прочее.
По степени, характеру, месту использования
Различают такие внеоборотные материальные активы:
- Действующие – те, что находятся в эксплуатации.
- Недействующие – пребывающие в состоянии консервации и не используемые.
- В резерве – пребывают в запасе и используются для беспрерывного обеспечения работы производства.
- Дорабатываются, реконструируются, ликвидируются.
- Производственные – принимают участие в создании товаров.
- Непроизводственные – не принимают участия в создании товаров, но без них этот процесс не представляется возможным.
О капитальных вложениях
Они тоже заслуживают упоминания. Второе их название – инвестиции. В сути своей они представляют вложения капитала, которые совершаются с целью получить доход. Различают три вида вложений, но нас интересуют исключительно те, что направлены на материальные внеоборотные активы. Это затраты, которые идут на приобретение основных средств, их обновление или изготовление. К ним относятся строительство и реконструкция сооружений и зданий.
Также к капитальным вложениям относится изготовление и покупка основных средств (при этом учитывается стоимость их транспортировки), траты на формирование стада и выращивание многолетних растений. При этом инвестиции могут осуществляться подрядным и/или хозяйственным способами.
Первый предусматривает привлечение сторонних специалистов и/или организационных структур. Хозяйственный способ предполагает, что работа будет произведена своими силами. Кстати, капитальные вложения могут быть осуществлены и для последующей передачи основных средств напрокат или в аренду.
Доходом при этом будет являться получаемая плата.
Заключение
Вот и всё, что необходимо знать о материальных внеоборотных активах. Это позволит ориентироваться в теме, но чтобы стать профессионалом, нужно работать с практическим материалом. Увы, даже самых совершенных теоретических знаний не хватит, чтобы преуспеть. Мало иметь информацию, её необходимо ещё и использовать.
Источник: https://BusinessMan.ru/materialnyie-vneoborotnyie-aktivyi-eto-chto-takoe-v-balanse.html
Что такое внеоборотные активы в бухгалтерском балансе – информация по всем разделам
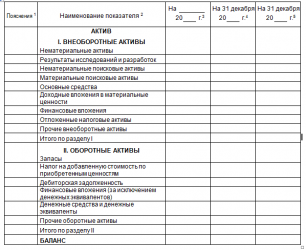
Бухгалтерский баланс – это документ, наиболее полно отражающий движение денежных средств внутри предприятия или организации, а также их количество на начало и конец определенного периода. Бухгалтерский баланс состоит из нескольких разделов, каждый из которых, в свою очередь, делится на строки.
Первый раздел формы носит название «Внеоборотные активы». Что это такое, и какие строки входят в его состав?
Раздел «Внеоборотные активы» в бухгалтерском балансе
Внеоборотные активы – это основные средства и основные фонды, вложенные в материальные объекты и ценности, которые используются в производстве, но, при этом, не расходуются в его процессе, в отличие от оборотных активов. Внеоборотные активы могут участвовать в производственном процессе неоднократно, при этом их стоимость переносится на стоимость готовой продукции постепенно в виде амортизации.
В состав раздела I бухгалтерского баланса входят следующие строки:
1110 – нематериальные активы
Нематериальные активы (НМА) – это активы, не имеющие физического воплощения, однако, представляющие собой определенную ценность для их владельца.
К НМА относятся:
- товарные знаки/знаки обслуживания;
- литературные и научные произведения, а также предметы искусства;
- изобретения и полезные модели;
- ноу-хау; – селекционные достижения;
- деловая репутация (гудвилл) – имя компании на рынке, которое, в случае ее продажи, может иметь определенную ценность.
Основным критерием, по которым можно отличить НМА, является их отчуждаемость, т.е. возможность передачи права на их использование третьему лицу, несмотря на отсутствие физического воплощения. Это значит, что в качестве НМА не могут быть признаны квалификация работника, его интеллект, знания и умения.
1120 – результаты исследований и разработок
В этой строке размещается информация о сумме средств, затраченных на проведение научно-исследовательских и опытно-конструкторских работ. При этом учитываются лишь те работы, по которым получены результаты:
- подлежащие правовой охране, независимо от того, оформлены они надлежащим образом, или нет;
- в соответствии с положениями действующего законодательства, не подлежащие правовому оформлению.
В состав расходов, понесенных на реализацию НИОКР, входят:
- стоимость материалов, приобретенных для выполнения работ;
- оплата труда работников и услуг сторонних организаций;
- отчисления на социальные нужды (в т.ч. и страховые взносы);
- амортизация оборудования;
- стоимость специализированного оборудования и оснастки, приобретенных для реализации проекта;
- затраты на содержание и эксплуатацию установок и сооружений, непосредственно задействованных в проведении НИОКР;
- иные расходы, если они связаны с выполнением таких работ.
1130 – основные средства
Основные средства – это материальные ценности, которые используются предприятием в процессе производства и в управленческих целях на протяжении срока, превышающего 12 месяцев.
К категории основных средств относятся:
- здания;
- сооружения;
- оборудование;
- вычислительная техника;
- измерительные приборы;
- транспортные средства;
- инструменты;
- многолетние насаждения;
- племенной скот и т.д.
Основные средства предприятия учитываются на счете 01, за исключением средств, предоставленных во временное пользование или владение с целью получения дохода – их учитывают на счете 03 в составе доходных вложений в материальные ценности.
1140 – доходные вложения в материальные ценности
В составе таких вложений учитываются основные средства, которые предназначены для предоставления сторонним организациям с целью получения материальной выгоды.
1150 – финансовые вложения
Эта строка несет информацию о размере материальных вложений, срок погашения которых превышает 12 месяцев с момента передачи их в пользование. Размер вложений на конец отчетного периода указывается с учетом корректировки, проведенной предприятием в течение этого периода.
К таким вложениям могут относиться:
- ценные бумаги;
- вклады в уставные капиталы как сторонних, так и собственных дочерних предприятий;
- займы, предоставленные другим организациям, депозитные вклады, а также дебиторская задолженность, сформировавшаяся вследствие переуступки долгового требования.
1160 – отложенные налоговые активы
Отложенный налоговый актив – это часть отложенного налога на прибыль, которая позволяет уменьшить размер налога, подлежащего уплате в бюджет в следующих отчетных периодах.
1170 – прочие внеоборотные активы
В этой строке указываются сведения обо всех активах, не вошедших в перечисленные категории, при условии, что срок их обращения превышает 12 месяцев.
К таким активам могут относиться:
- вложения в другие внеоборотные активы и затраты на завершение ранее начатых НИОКР;
- расходы будущих периодов, например, паушальный платеж за право использования франшизы;
- стоимость молодых многолетних насаждений, которые невозможно эксплуатировать в настоящее время;
- сумма авансов, перечисленных в счет оплаты работ и услуг по строительству объектов основных средств.
1100 – итого по разделу I
Значение, указанное в данной строке, характеризует общую сумму внеобротных активов, имеющихся у предприятия. В строке должны быть приведены сведения за три отчетных периода – на 31 декабря текущего года, на 31 декабря прошлого и позапрошлого годов.
Итак, внеоборотные активы – это фонды предприятия, которые не расходуются в процессе производства, а переносят свою стоимость на стоимость произведенной продукции в форме амортизации. В бухгалтерском балансе все внеоборотные активы подразделяются на 7 больших групп, в каждую из которых входят активы, характеризующиеся определенными признаками.
Источник: http://111999.ru/organizaciya/vneoborotnye-aktivy-v-buxgalterskom-balanse/
Материальные внеоборотные активы в балансе малого предприятия
Современное предприятие должно учитывать множество различных моментов. Если структура небольшая, то всё может держать в голове её руководитель.
Но если есть множество начальников, контролеров и других людей, то им необходимо иметь представление о существующем положении. И в этом им помогает учет.
В связи с этим актуальным для бухгалтеров является следующий вопрос: что относится к материальным внеоборотным активам (МВА)? На него мы и будем искать ответ.
Как заполнить? | Бухгалтерская отчетность субъектов малого предпринимательства | СБИС Электронная отчетность и документооборот
При заполнении форм бухгалтерской отчетности по упрощенной форме следует обратить внимание на следующее:
- вычитаемые или отрицательные показатели указываются в скобках без знака «минус»;
- к большинству укрупненных показателей бухгалтерского баланса и отчета о финансовых результатах предусмотрено несколько кодов по различным статьям, включенным в тот или иной укрупненный показатель. Код строки выбирается по той статье, которая имеет наибольший удельный вес в составе укрупненного показателя.
Источник: http://k-p-a.ru/materialnye-vneoborotnye-aktivy-v-balanse-malogo-predpriyatiya/
Материальные внеоборотные активы
| » Бухгалтеру » Материальные внеоборотные активы |
Вернуться назад на Материальные активы
Упрощенная форма бухгалтерского баланса, утвержденная приложением № 5 к приказу Минфина № 66н, может использоваться лишь субъектами малого предпринимательства и содержит графы, в которых по каждой статье приводят укрупненные показатели.
Баланс состоит из актива и пассива. Итоговые показатели разделов рассчитываются в строках с кодами 1600 и 1700 и должны быть равны. Коды по остальным строкам, проставляемые в самостоятельно добавленной графе 2, указывают по показателю, имеющему наибольший удельный вес в составе укрупненного показателя (п. 5 приказа № 66н).
В активе отражают величину внеоборотных и оборотных активов, в пассиве — размер собственного капитала и заемных средств, а также кредиторской задолженности.
Актив
Материальные внеоборотные активы. По этой строке отражаются, в частности, основные средства и незавершенные капитальные вложения в основные средства.
Нематериальные, финансовые и другие внеоборотные активы. Само название статьи говорит о том, что по ней следует отражать нематериальные активы и долгосрочные финансовые вложения. Также строка включает результаты исследований и разработок, незавершенные вложения в нематериальные активы, исследования и разработки.
Запасы. Эта строка не должна вызывать особых вопросов. Так как одноименная статья есть и в обычной форме бухгалтерского баланса.
Денежные средства и денежные эквиваленты. Здесь также одноименная строка есть в обычной форме бухгалтерского баланса.
Финансовые и другие оборотные активы.
Материальные внеоборотные активы в балансе малого предприятия
Строка предназначена для отражения краткосрочных финансовых вложений, дебиторской задолженности и прочих активов.
Пассив
Капитал и резервы. Сюда следует относить уставный капитал, добавочный и резервный капитал (при их наличии), нераспределенную прибыль (непокрытый убыток), переоценку основных средств (нематериальных активов), если таковая проводится в организации. Также по этой строке отражаются собственные акции, выкупленные у акционеров для аннулирования (доли учредителей).
Долгосрочные заемные средства. Здесь показывают заемные средства, полученные по долгосрочным кредитам и займам.
Краткосрочные заемные средства. Эта строка предназначена для отражения заемных средств, полученных по краткосрочным кредитам и займам.
Кредиторская задолженность. Сумму краткосрочной задолженности организации перед ее кредиторами указывают по этой строке.
Для показателей, которые остались неотраженными, предусмотрены строки «Другие долгосрочные обязательства» и «Другие краткосрочные обязательства».
— Документы
Бухгалтерский баланс по упрощенной форме
Не позднее 1 апреля 2013 г. в ИФНС должна быть представлена бухгалтерская отчетность за 2012 г., в состав которой в обязательном порядке входит бухгалтерский баланс. Субъекты малого предпринимательства при его формировании вправе воспользоваться упрощенной формой, разработанной представителями Минфина.
Бухгалтерский баланс характеризует финансовое положение организации по состоянию на отчетную дату (п. 18 ПБУ 4/99).
В нем приводятся показатели (Приложение 5 к Приказу N 66н):
- на отчетную дату (на 31 декабря 2012 г.);
- на 31 декабря предыдущего года (на 31 декабря 2011 г.);
- на 31 декабря года, предшествующего предыдущему (на 31 декабря 2010 г.).
Напоминаем, что согласно п. 19 ПБУ 4/99 в бухгалтерском балансе активы и обязательства отражают с подразделением на краткосрочные и долгосрочные. При этом активы и обязательства представляются как краткосрочные, если срок обращения (погашения) по ним не более 12 месяцев после отчетной даты или продолжительности операционного цикла, если он превышает 12 месяцев.
Все остальные активы и обязательства являются долгосрочными.
Актив
Актив баланса для субъектов малого предпринимательства состоит всего из пяти строк:
- материальные внеоборотные активы;
- нематериальные, финансовые и другие внеоборотные активы;
- запасы;
- денежные средства и их эквиваленты;
- финансовые и другие оборотные активы.
Обратите внимание! Малые предприятия вправе не рассчитывать такие показатели, как отложенные налоговые активы, отложенные налоговые обязательства и т.п. объекты. На это указано в п. 2 ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» (утв. Приказом Минфина России от 19 ноября 2002 г. N 114н).
По строке «Материальные внеоборотные активы» отражают как стоимость основных средств, так и незавершенные капитальные вложения в основные средства. При этом бухгалтерский баланс должен включать числовые показатели в нетто-оценке, т.е. за вычетом регулирующих величин (п. 35 ПБУ 4/99). Величиной, регулирующей первоначальную (текущую, восстановительную) стоимость основных средств, является сумма начисленной амортизации. Аналогичное правило применяется при учете нематериальных активов.
В строке «Нематериальные, финансовые и другие внеоборотные активы» показывают:
- нематериальные активы;
- незавершенные вложения в нематериальные активы;
- результаты исследований и разработок;
- долгосрочные финансовые вложения;
- отложенные налоговые активы;
- расходы будущих периодов и т.д.
Источник: https://printscanner.ru/materialnye-vneoborotnye-aktivy/
Бухгалтерский баланс: Раздел I. Внеоборотные активы — Бух учет
Бухгалтерский баланс – это главнейший отчет о финансовом состоянии организации на определенный момент времени. Является основным источником информации для всех видов пользователей.
Баланс представляет собой двухстороннюю таблицу: левая называется “Актив”, правая “Пассив”. Формы бухгалтерского баланса разрабатывает Минфин России, последняя была утверждена приказом Минфина России от 2 июля 2010 г. № 66н.
Активы
Активы (от слова «активный») – это то, чем организация владеет, его имущество (отвечает на вопрос «что это?»).
Имущество организации в зависимости от состава и функций разделяют на две группы: внеоборотные активы (основной капитал) и оборотные активы (оборотный капитал). Каждая группа включает в себя статьи баланса – отдельные строки баланса.
Бухгалтерский баланс: Раздел I. Внеоборотные активы
Внеоборотные активы включают в себя статьи:
-
нематериальные активы,
-
результаты исследований и разработок,
-
нематериальные поисковые активы,
-
материальные поисковые активы,
-
основные средства,
-
доходные вложения в материальные ценности,
-
финансовые вложения,
-
отложенные налоговые активы (ОНА),
-
прочие внеоборотные активы.
Рассмотрим каждую статью подробнее:
Нематериальные активы (НМА)
Регламентирует ПБУ 14/2007 «Учет нематериальных активов»
Нематериальный актив – это объект долгосрочного пользования продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев. Объект не имеет материально-вещественной формы, но его фактическая стоимость может быть установлена, он должен приносить доход.
Организация должна иметь право на такой объект и иметь надлежаще оформленные документы: патенты, свидетельства, другие охранные документы, договор об отчуждении исключительного права на результат интеллектуальной деятельности или на средство индивидуализации, документы, подтверждающие переход исключительного права без договора и другие.
К НМА относятся:
-
произведения науки, литературы и искусства;
-
программы для электронных вычислительных машин;
-
изобретения;
-
полезные модели;
-
селекционные достижения;
-
секреты производства (ноу-хау);
-
товарные знаки и знаки обслуживания;
-
деловая репутация, возникшая в связи с приобретением предприятия как имущественного комплекса (в целом или его части).
Результаты исследований и разработок
Регламентирует ПБУ 17/02 «Учет расходов на НИОКР»
Результаты исследований и разработок – в этой статье отражаются расходы на завершенные научно-исследовательские, опытно-конструкторские и технологические работы (НИОКР).
В составе расходов на НИОКР принимаются во внимание работы:
-
по которым получены результаты, подлежащие правовой охране, но не оформленные в установленном законодательством порядке;
-
по которым получены результаты, не подлежащие правовой охране в соответствии с нормами действующего законодательства.
Нематериальные поисковые активы
Регламентирует ПБУ 24/2011 «Учет затрат на освоение природных ресурсов»
К нематериальным поисковым активам относятся:
- право на выполнение работ по поиску, оценке месторождений полезных ископаемых и (или) разведке полезных ископаемых, подтвержденное наличием соответствующей лицензии;
- информация, полученная в результате топографических, геологических и геофизических исследований;
- результаты разведочного бурения;
- результаты отбора образцов;
- иная геологическая информация о недрах;
- оценка коммерческой целесообразности добычи.
Материальные поисковые активы
Регламентирует ПБУ 24/2011 «Учет затрат на освоение природных ресурсов»
Материальные поисковые активы – это используемые в процессе поиска, оценки месторождений полезных ископаемых и разведки полезных ископаемых:
- сооружения (система трубопроводов и т.д.);
- оборудование (специализированные буровые установки, насосные агрегаты, резервуары и т.д.);
- транспортные средства.
Регламентирует ПБУ 6/01 «Учет основных средств»
Основные средства – это объекты, способные приносить доход, используемые в течении длительного времени (свыше 12 месяцев) и предназначенные для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации.
К основным средствам относятся:
- 3дания, сооружения,
- рабочие и силовые машины и оборудование,
- измерительные и регулирующие приборы и устройства,
- вычислительная техника,
- транспортные средства,
- инструмент, производственный и хозяйственный инвентарь и принадлежности,
- рабочий, продуктивный и племенной скот,
- многолетние насаждения,
- внутрихозяйственные дороги и прочие соответствующие объекты,
- капитальные вложения на коренное улучшение земель (осушительные, оросительные и другие мелиоративные работы);
- капитальные вложения в арендованные объекты основных средств;
- земельные участки,
- объекты природопользования (вода, недра и другие природные ресурсы).
Доходные вложения в материальные ценности
Регламентирует ПБУ 6/01 «Учет основных средств»
Доходные вложения в материальные ценности — вложения организации в часть имущества, здания, помещения, оборудование и другие ценности, имеющие материально-вещественную форму, предоставляемые организацией за плату во временное пользование (временное владение и пользование) с целью получения дохода.
Финансовые вложения
Регламентирует ПБУ 19/02 «Учет финансовых вложений»
Обратите внимание, статья “Финансовые вложения” есть и в разделе “Внеоборотные активы” и в разделе “Оборотные активы”. Раньше, в старой форме баланса они были указаны более понятно : “Долгосрочные финансовые вложения” и “Краткосрочные финансовые вложения”. Смысл статей остался прежним, только названия стали короче.
Финансовые вложения – это:
- государственные и муниципальные ценные бумаги,
- ценные бумаги других организаций, в том числе долговые ценные бумаги, в которых дата и стоимость погашения определена (облигации, векселя);
- вклады в уставные (складочные) капиталы других организаций (в том числе дочерних и зависимых хозяйственных обществ);
- предоставленные другим организациям займы,
- депозитные вклады в кредитных организациях, д
- дебиторская задолженность, приобретенная на основании уступки права требования, и пр.
- вклады организации-товарища по договору простого товарищества.
Финансовые вложения, указываемые в разделе I баланса — долгосрочные, срок обращения (погашения) которых превышает 12 месяцев.
Отложенные налоговые активы (ОНА)
Регламентирует ПБУ 18/02 «Учет расчетов по налогу на прибыль»
Отложенные налоговые активы (ОНА) — часть отложенного налога на прибыль, которая должна привести к уменьшению налога на прибыль, подлежащего уплате в бюджет в следующем за отчетным или в последующих отчетных периодах.
Прочие внеоборотные активы
Прочие внеоборотные активы – это активы, срок обращения которых превышает 12 месяцев и которые не нашли отражения по другим строкам раздела I баланса:
- оборудование, требующее монтажа — оборудование, вводимое в действие только после сборки его частей и прикрепления к фундаменту или опорам, к полу, междуэтажным перекрытиям и прочим несущим конструкциям зданий и сооружений, а также комплекты запасных частей такого оборудования;
- вложения во внеоборотные активы организации — затраты организации в объекты, которые впоследствии будут приняты к учету в качестве объектов НМА или ОС, а также затраты, связанные с выполнением незавершенных НИОКР;
- расходы, относящиеся к будущим отчетным периодам — например, расходы на освоение природных ресурсов, разовый (паушальный) платеж за право пользования результатами интеллектуальной деятельности и средствами индивидуализации;
- стоимость многолетних насаждений, не достигших эксплуатационного возраста;
- суммы перечисленных авансов и предварительной оплаты работ, услуг, связанных со строительством объектов основных средств.
В следующей статье читайте, что входит в раздел II “Оборотные активы” бухгалтерского баланса.
Бизнес и учет
Источник: https://predprin.ru/buhgalterskiy-balans-vneoborotnyie-aktivyi/