
Отчет о прибылях и убытках форма 2 бухгалтерского баланса: как заполнить в 2019 году, основные ошибки
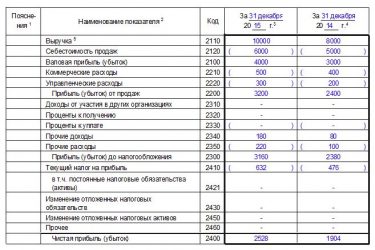
В состав бухгалтерской отчетности входит такой бланк, как отчет о финансовых результатах форма 2. В отличие от баланса он отражает динамические показатели, такие как доход, расход, полученную в результате хозяйственной деятельности прибыль. Данный регистр формируется на основании сведений бухучета, и запрашивается часто собственниками, при оформлении кредитов, а также компетентными органами.
Кто должен сдавать отчет о финансовых результатах
Законодательство определяет, что ведение бухгалтерского учета является обязанность каждого хозяйствующего субъекта, который состоит на учете в ИФНС как юридическое лицо.
При этом никаких исключений не делается и не учитываются организационная форма предприятия, используемая система налогообложения и т. д. Бухгалтерская отчетность, а в ее составе и отчет о финансовых результатах, должны направляться в органы Ростата и ИНФС в обязательном порядке.
Организации некоммерческой сферы и коллегии адвокатов также должны представлять отчет о прибылях и убытках форма 2, так как этот бланк обязателен к заполнению всеми субъектами.
Освобождены от такой обязанности только граждане, которые зарегистрировали ИП в качестве организационно-правовой формы. Такое же право существует и у подразделений иностранных компаний. Отчетность все эти субъекты могут составлять и направлять в органы на добровольной основе. Ранее отчетность не надо было составлять и сдавать в соответствующие органы только применяющим УСН компаниям.
Фирма может относится к предприятиям малого бизнеса. В этом случае положениями законов для подобных компаний предусмотрен упрощенный порядок формирования отчетности.
Внимание! Даже, если использовать данную льготу, фирма должна составлять и сдавать бухгалтерские формы отчетности, но в упрощенном виде. Компании обязаны помнить, что этот состав отчетности включает в себя и отчет о финансовых результатах форму 2 и бухгалтерский баланс форму 1.
Какую форму использовать – упрощенную или полную
Предприятие, не соответствующее критериям отнесения к малому бизнесу, должно сдавать бухгалтерский баланс форма 1 и отчет о финансовых результатах форма 2 в полном объеме по предусмотренным бланкам отчетности.
Организации, имеющие право использовать упрощенные отчеты, определяются законодательством «О бухучете», к ним относятся:
- Компании, отнесенные к малому бизнесу.
- Организации некоммерческой сферы.
- Участники проектов исследования, разработок по законодательству о Сколково.
Только эти субъекта дано право составлять бухгалтерскую упрощенную отчетность. Они самостоятельно на основании сложившихся обстоятельств и особенностей предприятия могу принимать решение о применении форм отчетности. Данное решение они должны закрепить в учетной политике компании.
Однако, использование упрощенной отчетности недопустимо для таких хозяйствующих субъектов как:
- Фирмы, отчетность которых должна обязательно проверяться обязательным аудитом. Они определяются соответствующим законодательством.
- Компании, относящихся к жилищным и жилищно-строительным кооперативам.
- Кредитные потребительские кооперативы.
- Микрофинансовые компании.
- Государственным организациям.
- Партии и их отделения в регионах.
- Коллегии адвокатов, адвокатскими бюро, адвокатскими палатами, юридическими консультациям.
- Нотариусам.
- Предприятиям некоммерческой сферы.
Сроки сдачи отчета
Бухгалтерская отчетность, включающая в себя бухгалтерский баланс форма 1, отчет о финансовых результатах форма 2 и т.д., должна направлять в налоговые органы и Росстат не позднее 31 марта последующего года. Данное временное ограничение существует только для выше перечисленных органов.
Однако, для статистики возможно при наступлении определенных событий потребуется приложить к стандартному пакету еще и аудиторское заключение в отношении составленного годового отчета. Компания должна сдать его в Росстат в течение десяти дней с момента издания заключения аудиторами, но не позднее 31 декабря последующего после отчетного года.
Кроме того, отчетность может подавать и в другие компетентные органы, а также публиковаться в силу особенностей осуществляемого вида деятельности в соответствии с нормами законодательства. К примеру, компании, являющиеся туроператорами, должны представлять формы бухотчета в Ростуризм в течение трех месяцев с момента ее утверждения.
Нормами права устанавливается иной порядок представления отчетности для оформленных с 1 октября компаний. Они могут воспользоваться правом и сдавать отчетность не до 31 марта последующего года, а через год.
Например, ООО «Рассвет» было зарегистрировано в ИФНС 23 октября. По решению руководства годовой отчет фирма сдаст до 31 марта 2019 года, включив сведения за весь данный период деятельности в один отчет.
Внимание! Компании должны оформлять отчетность ежегодно. Отчетность, особенно отчет о финансовых результатах форма 2, может представляться кроме как за год, еще и помесячно или поквартально.
Как правило, в этом случае ее получателями выступают собственники, которые используют ее для принятия управленческих решений, кредитные учреждения для оформления займов и кредитов и т. д. Такая бухгалтерская отчетность называется промежуточной.
Куда предоставляется
Законами устанавливается, что бухгалтерская отчетность и входящий в ее состав бланк окуд 0710002 отчет о прибылях и убытках, сдаются:
- В соответствующие налоговые органы — подавать ее нужно по месту регистрации. В связи с этим, если у субъекта существуют обособленные подразделения, он не должен направлять свои отчеты в ИФНС. Их сведения включаются в консолидированные отчет головной компании, которая сдает его по своему юридическому адресу.
- В территориальные органы Росстата — направлять отчетность необходимо в обязательном порядке, если компания не хочет, чтобы применили к ней штрафы в достаточно крупных размерах.
- Владельцам и учредителям фирмы — отчет за год должен ими утверждаться.
- Иным государственным органам, если это напрямую указано в федеральных законах.
При заключении крупных контрактов партнеры могут в подтверждение благонадежности и финансовой состоятельности запросить у контрагентов бухгалтерскую отчетность.
Руководство может принять решение предоставить ее или отказать. Однако, оно должно понимать, что эти данные можно получить, воспользовавшись специальными программами или сервисами проверки партнеров.
Внимание! Также довольно часто формы отчетности запрашиваются банками и иными кредитными организациями при получении компанией различных кредитов. Например, если необходимо получить кредит на развитие или открытие бизнеса.
Способы предоставления
Отчет о финансовых результатах форма 2, входящий в годовой отчет, можно отправить в компетентные органы используя следующие способы:
- Прийти в учреждения и сдать бухгалтерскую отчетность ответственному лицу лично на бумажном носителе в двух экземплярах. Иногда могут попросить еще предоставить ее электронный файл. Данный способ не доступен для компаний, с числом работников более ста человек.
- Отправить ценным письмом через почтовые отделения или курьерскую службу. Почта запросит в обязательном порядке опись данного письма.
- С помощью электронного документооборота можно сдать годовой отчетность во все указанные органы, если есть квалифицированная электронная цифровая подпись (ЭЦП). С этой целью может использоваться специализированная программа, сайт налоговых органов и т.д.
Как заполнить отчет о прибылях и убытках форма 2: полная версия
Заполняя отчет о финансовых результатах форма 2, следует придерживаться определенной последовательности.
Под названием отчета записывается рассматриваемый период. Далее в таблице, справа, отражается дата составления отчета. Ниже надо записать полное или сокращенное наименование фирмы, а табличной части – код постановки на учет в Росстате.
Потом отражается ИНН отчитывающейся фирмы. Далее словами записывается наименование основного вида деятельности, которую осуществляет компания, а цифрами указывается код ОКВЭД 2.
В следующей строке указывается организационная форма и форма собственности организации и рядом проставляются соответствующие коды. Далее фиксируется используемая единица измерения.
Сам отчет представляет собой таблицу, в сроках которой отражаются показатели деятельности компании, а в столбах – их значение в рассматриваемый период времени и аналогичный ему предыдущий. Таким образом происходит сравнение двух периодов деятельности.
В строке 2110 следует отразить полученный за отчетный период доход от всех видов деятельности. Это показатель равен кредитовому обороту по сч. 90.1. При этом из суммы выручки следует убрать НДС.
В следующих строках этого подраздела можно расшифровать суммы дохода по видам деятельности. Малые предприятия этого могут не делать.
В строке 2210 отражается сумма произведенных предприятием расходов на изготовление продукции или оказание услуг (работ). Отражается сумма по обороту сч. 90.2.
При этом в зависимости от используемого метода формирования себестоимости, в сумму расходов могут входить управленческие расходы или нет. Если они не входят в себестоимость, эти суммы отражаются в строке 2220.
При необходимости здесь также делается расшифровка расходов по направлениям деятельности.
Форма П-4 НЗ в статистику: образец заполнения
В строке 2100 определяется валовая прибыль (убыток), которая считается как разность строки 2120 и строки 2210.
В строке 2210 следует записать произведенные предприятием расходы на продажу продукции, товара и т. д.
После этого в строке 2200 считается прибыль от продаж, которая равна разности строк 2100 и строк 2210, и строки 2220.
Далее в строке 2310 указываются доходы, поступившие в организацию в качестве дивидендов от других юрлиц, прочие поступления от участия компании как учредителя.
Строка 2320 используется для отражения в ней начисленных процентов по предоставленным заемным средствам.
В строке 2330 фиксируются проценты, которые компания должна уплатить за использование привлеченных заемных средств.
Строка 2340 включает в себя суммы выручки, полученной от неосновных видов деятельности, в том числе реализацию основных средств, материалов и т. д.
В строке 2350 отражаются суммы произведенных расходов по неосновным видам деятельности, в том числе остаточная стоимость реализованного имущества и затраты на проданные материалов.
В строке 2300 считается прибыль предприятия до налогообложения. Она равна сумме строк 2200, 2310, 2340, из которой вычитаются показатели строк 2330,2350.
В строке 2410 следует отразить рассчитанные на основании соответствующих деклараций налог на прибыль. Он определяется в декларациях на прибыль.
В строке 2421 следует записать сумму постоянного налогового обязательства или актива, которые повлияли на бухгалтерскую прибыль в текущем году.
Строки 2430 и 2450 отражают расхождения между показателями доходов и расходов по бухгалтерскому и налоговому учету, которые считаются временные, так как их принятие к учету может происходить в разные периоды. При этом в строке 2430 отражается сумма налога, которая увеличит его в будущем, а в строке 2450 — уменьшит.
В строке 2460 надо отражать суммы показателей, которые не были рассмотрены и учтены ранее, тем не менее влияют на прибыль компании. Например, это могут быть различные штрафы, торговый сбор, и т. д. Показатель может принимать положительное значение (оборот по ДТ 99 больше оборота по КТ 99), или отрицательное значение (наоборот).
Строка 2400 определяется как разность строки 2300 и строки 2410, к которой прибавляются (вычитаются) строки 2430, 2450, 2460.
В строке 2510 фиксируется изменение стоимости имущества по переоценке, а в строке 2520 — прочие результаты, которые не учитываются при определении прибыли.
В строке 2500 отражается скорректированный показатель прибыли, он равен сумме строки 2400 плюс строки 2510 и 2520.
Строки 2900 и 2910 заполняются справочно и включают в себя информацию о базовой и разводненной прибыли на акцию.
В конце документ подписывает руководитель и ставит дату утверждения документа.
Как заполнять по строкам отчет о финансовых результатах в упрощенном виде
Упрощенная форма по окуд 0710002 отличается от основной, тем что в табличной части у нее значительно снижено число отражаемых показателей деятельности.
В ней указываются:
- Выручка предприятия (строка 2000).
- Расходы фирмы по обычным направления деятельности.
- Проценты, уплачиваемые компанией за использование заемными средствами (строка 2330).
- Прочие доходы.
- Прочие расходы (2350).
- Налоги на прибыль с учетом всех отложенных и постоянных активов и обязательств.
- Чистая прибыль (2400).
Внимание! Показатели считаются в аналогичном порядке, как и при стандартном отчете. Просто, как правило, у организаций, применяющих данную форму, все иные сведения отсутствуют.
Многие ошибки при заполнении данной формы вызваны арифметическими неточностями. Поэтому заполняя отчет, лучше всего использовать специализированные комплексы, которые все вычисления производят автоматически.
При заполнении чаще всего допускают следующие ошибки:
- Довольно часто при заполнении показателя «Выручка» бухгалтеры забывают из дохода исключить сумму начисленного НДС.
- Также распространенной ошибкой является распределение доходов по видам без учета Положения по бухучету. Некоторые специалисты могут включать проценты или доходы от участия в других организациях в состав прочих доходов.
- При определении текущего налога надо учитывать ПБУ «Учет расчетов по налогу на прибыль», что многие не делают на практике.
- Также нужно производить расшифровку некоторых показателей отчетности, которые приводятся в самом конце форме в виде справки. Специалисты довольно часто игнорируют этот момент.
Источник: https://buhproffi.ru/otchetnost/otchet-o-pribylyah-i-ubytkah.html
Отчет о прибылях и убытках за 2018 год: форма, строки, заполнение
Отчет о прибылях и убытках (о финрезультатах) – это бухгалтерская форма, отражающая информацию о доходах, расходах, прибыли или убытке организации. В статье – актуальный бланк отчета и общие правила его заполнения.
Сдавать Отчет о прибылях и убытках* без проблем помогут следующие документы, их можно скачать:
Отчет, форма которого утверждена приказом от 02.07.10 № 66н, бухгалтер составляет как минимум раз в год. Заполнить форму Отчета о прибылях и убытках 2018 года несложно, а вот ошибки могут стоить дорого. Претензии будут и у собственников, и у налоговиков. Поэтому удобнее составлять такую отчетность автоматически – в программе БухСофт.
Программа БухСофт автоматически подготовит Отчет о финансовых результатах с учетом всех изменений законодательства на актуальном бланке. Форма будет протестирована всеми проверочными программами. Попробуйте бесплатно:
Составить отчет онлайн
По Отчету о прибылях и убытках форму скачать можно бесплатно далее.
Другие документы по отчетности и платежам
Ознакомившись с формой Отчета о прибылях и убытках 2018 года, не забудьте посмотреть следующие документы, они помогут в работе:
Что важно знать о бухгалтерской отчетности
Сдавать бухотчетность коммерческие предприятия обязаны как минимум раз в год – по состоянию на 31 декабря. Кроме того, они могут формировать бухгалтерские отчеты по состоянию на любую дату (конец дня, недели, месяца, квартала и т.д.). Такая отчетность считается промежуточной.
Полный комплект годовой бухотчетности коммерческой организации включает:
- бухгалтерский Баланс;
- иные отчеты (о прибылях и убытках, о движении денежных средств и об изменениях капитала);
- пояснения.
Промежуточную отчетность, как правило, составляют в сокращенном варианте, но в любом случае комплект включает, как минимум, две формы: Баланс и Отчет о прибылях и убытках.
По тем строкам Баланса и Отчета, к которым подготовлены Пояснения, нужно сделать отметку в графе «Пояснения».
По Отчету о прибылях и убытках форму скачать можно далее.
Отчет о прибылях и убытках
Форма отчета о прибылях и убытках 2018 года — это одна из обязательных форм бухгалтерской отчетности (годовой или промежуточной), в которой отражены показатели расходов и доходов, а также финансовых результатов работы (убытка или прибыли) фирмы за отчетный период и аналогичный промежуток времени в прошлом году.
Форма Отчета о прибылях и убытках 2018 года должна обеспечить любое заинтересованное лицо сведениями о результатах предпринимательской деятельности фирмы с финансовой точки зрения. Такими заинтересованными лицами могут быть, например:
- финансовый и генеральный директора фирмы;
- ее собственники, в ом числе участники акционерных общество и обществ с ограниченной ответственностью;
- проверяющие органы – например, налоговая инспекция или территориальное отделение Росстата;
- контрагенты фирмы, в том числе поставщики, покупатели, банки, страховые компании и т.д.
В связи с большим количеством пользователей и важностью бухотчетности для принятия ими стратегических решений, к такой отчетности, в том числе к форме Отчета о прибылях и убытках 2018 года, предъявляются следующие требования:
- достоверность (показатели должны быть подтверждены результатами инвентаризации);
- полезность (информация в бухотчетности важна для принятия решений заинтересованными лицами, в показателях нет существенных ошибок, они приведены за несколько периодов);
- полнота (показатели бухотчетности полностью отражают сведения о результатах предпринимательской деятельности фирмы с финансовой точки зрения);
- существенность (отдельно отражены все показатели, которые могут повлиять на решения заинтересованных лиц);
- нейтральность (информация не сформирована в интересах одной из групп заинтересованных лиц в ущемление интересов других групп);
- последовательность (форма отчета применяется без изменений в течение нескольких периодов).
Отчет о прибылях и убытках: форма
Любой бухгалтерский бланк должен иметь обязательные реквизиты:
- название документа;
- указание на отчетную дату;
- полное наименование фирмы (по уставу);
- ИНН фирмы;
- основной вид предпринимательства и его код по ОКВЭД2;
- коды по ОКФС и по ОКОПФ;
- ед. измерения (тыс. руб. — по ОКЕИ 384; млн руб. — по ОКЕИ 385);
- дату, когда подписана бухгалтерская отчетность.
По Отчету о прибылях и убытках форму скачать можно по ссылке ниже.
Заполнение формы Отчета о прибылях и убытках 2026 года
Чтобы заполнить каждую строку документа, нужно ориентироваться на приведенные ниже кодировки строк, их названия и пояснение, с каких счетов перенести остатки.
- 2110 «Выручка» — оборот по кредиту 90, субсчет «Выручка», минус обороты по 90-го счета по субсчетам «НДС» и «Акцизы»;
- 2120 «Себестоимость» — оборот по дебету 90, субсчет «Себестоимость», и счетам 20, 21, 23, 29, 40, 41, 43, 45;
- 2100 «Валовая прибыль (убыток)» — разность строк 2110 и 2120;
- 2210 «Коммерческие расходы» — оборот по дебету 90 и счету 44;
- 2220 «Управленческие расходы» — оборот по дебету 90 и счету 26;
- 2200 «Прибыль (убыток) от продаж» — разность строк 2100, 2210 и 2220;
- 2310 «Доходы от долевого участия в других фирмах» — оборот по кредиту 91 и счету 76;
- 2320 «Проценты к получению» — оборот по кредиту 91 и счетам учета процентов по ценным бумагам, выданным займам, остаткам на банковских счетах и т. д.;
- 2330 «Проценты к уплате» — оборот по дебету 91 и счетами учета процентов к уплате по займам, кредитам и выпущенным ценным бумагам;
- 2340 «Доходы прочие» — оборот по кредиту 91 за вычетом показателей строк 2310 и 2320 и оборотов по дебету 91-го счета и счету 68;
- 2350 «Расходы прочие» — оборот по дебету 91 за вычетом показателя строки 2330 и оборотов по дебету 91-го счета в корреспонденции со счетом 68;
- 2300 «Прибыль (убыток) до налогообложения» — сумма строк 2200, 2310, 2320, 2340 за вычетом строк 2330 и 2350;
- 2410 «Текущий налог на прибыль» — разность между оборотами по дебету и кредиту 68 в корреспонденции со счетами 09, 77, 99;
- 2421 «В том числе ПНО / ПНА» — разность оборотов по дебету и кредиту 99 в корреспонденции с 68-м счетом;
- 2430 «Изменение ОНО» — разность оборотов по кредиту и дебету 77 в корреспонденции с 68-м счетом;
- 2450 «Изменение ОНА» — разность оборотов по дебету и кредиту 09 в корреспонденции с 68-м счетом;
- 2460 «Прочее» — обороты по 99-му счету, не отраженные до этого;
- 2400 «Чистая прибыль (убыток)» — расчет по формуле: стр. 2300 + (–) стр. 2430 + (–) стр. 2450 – стр. 2410 + (–) стр. 2460.
После того, как получен показатель финансового результата деятельности фирмы (чистая прибыль или убыток), в Отчете приводят данные, не включаемые в чистую прибыль (убыток), а также справочные данные. Для отражения этой информации в документе выделены строки с кодами с 2510 по 2910, которые заполняются следующим образом:
- 2510 — обороты по дебету и кредиту 83 и счетам 01 и 04;
- 2420 — обороты по счетам учета капитала (без переоценки внеоборотных активов);
- 2500 — сумма показателей строк 2400, 2510, 2520;
- 2900 и 2910 – показатели рассчитываются в соответствии с разделом II Методических рекомендаций из приказа от 21.03.00 г. № 29н.
Отчет о прибылях и убытках: пример заполнения
Актуальный пример заполнения документа смотрите ниже, его можно скачать.
Что важно знать об упрощенной бухотчетности
Составление упрощенной отчетности разрешено по данным бухгалтерского учета, который вели упрощенно. Под упрощенным бухучетом понимается ведение бухучета руководителем, кассовый метод расходов и доходов, сокращенный план счетов, закрепленный в учетной политике, особенности отражения отдельных операций (управленческих и коммерческих расходов, процентов по займам), неотражение отдельных операций (переоценки ОС и НМА, обесценения НМА, условных активов и обязательств, оценочных показателей и т.д.).
Упрощенную отчетность составляют без детализации показателей по статьям, отражая только самую важную информацию, без которой заинтересованное лицо не сможет оценить финансовые результаты предпринимательства. Как и по обычной бухотчетности, заинтересованными лицами в отношении упрощенных бухотчетов считаются руководство фирмы, ее владельцы, контролирующие структуры, в первую очередь налоговая инспекция, а также контрагенты.
Кто сдает упрощенную отчетность
Сдавать упрощенную отчетность и вести упрощенный учет – это право, которым могут воспользоваться участники проекта «Сколково», некоммерческие фирмы и малые предприятия.
https://www.youtube.com/watch?v=h_pQDHJG-Kk
Малыми предприятиями считаются юрлицо или ИП, которые включены в единый реестр ФНС на основании того, что они отвечают всем обязательным лимитам. Единый реестр находится на сайте ФНС. Какие фирмы сдают упрощенную отчетность, так как относятся к малым предприятиям, читайте в таблице.
Таблица. Кто сдает упрощенную отчетность
| Лимиты | Общие для малых | Только для малых ООО | Только для малых АО |
| Средняя списочная численность персонала в истекшем году | До 100 человек (в том числе для микропредприятия – не более 15 человек) | ||
| Годовые налоговые доходы | До 800 млн р. (в том числе для микропредприятия — 120 млн р.) | ||
| Доля в УК | — |
|
По ссылке читайте — форма пм пром образец заполнения.
Упрощенный Отчет о прибылях и убытках: форма
Малые предприятия вправе отчитываться о финансовых результатах по сокращенному перечню показателей.
Они могут ограничиться показателями выручки (за вычетом налога на добавленную стоимость и акцизов), расходов по обычным видам деятельности ( в том числе себестоимость продаж, управленческие, коммерческие затраты), процентов к уплате, прочих расходов, суммы налога на доходы (с учетом изменения показателей отложенных налоговых обязательств и активов), а также финансового результата (чистой прибыли или убытка). В связи с урезанным перечнем раскрываемой информации малым предприятиям разрешено вносить корректировки в Отчет, форма которого в упрощенном варианте применяется в соответствии с приказом от 02.07.10 № 66н.
Актуальный упрощенный бланк смотрите ниже, его можно скачать.
Пример заполнения документа смотрите ниже, его можно скачать:
* Здесь и далее по тексту для упрощения Отчет о финансовых результатах именуется Отчетом о прибылях и убытках.
Источник: https://www.BuhSoft.ru/article/1842-otchet-o-pribylyah-i-ubytkah-forma
Финансовый отчет пример заполнения. Как заполнить отчет о финансовых результатах по строкам и их расшифровка
Отчет о финансовых результатах, пример которого можно найти на порталах информационно-правовых систем, – обязательная часть ежегодной бухотчетности, представляемой фирмами и ИП, работающими на территории РФ, в фискальные структуры. Его нужно сдать не позже трех месяцев с момента окончания календарного года. Форма содержит сведения о поступлениях и тратах налогоплательщика, экономических итогах его деятельности за истекшие 12-ть месяцев.
В утвержденной Минфином форме содержится информация за два года: предыдущий (ради него и готовится документ) и позапрошлый (переносятся ретроспективные данные из последнего сданного ОФР).
Чтобы получить информацию за позапрошлый период, необходимо открыть отчет, составленный на прошлую отчетную дату, и скопировать из него данные по строкам.
Для заполнения актуальных сведений бухгалтеру потребуется обратиться к данным бухгалтерского учета, а именно:
- ОСВ по сч. 90, 91, 99;
- готовой декларации по налогу на прибыль за год;
- иным сведениям аналитического учета за истекшие 12-ть месяцев, имеющимся в учетной программе предприятия.
Если форма готовится бухгалтером впервые, ему следует ориентироваться на пример заполнения отчета о финансовых результатах, который можно найти в сети свободном доступе.
Если у бухгалтера нет данных для заполнения определенных строк, они прочеркиваются.
Важно! ОФР обязателен для подготовки всеми хозяйствующими субъектами вне зависимости от объемов и сферы деятельности. Малые предприятия вправе заполнять документ по упрощенной форме.
Строка 2110 отчета о финансовых результатах: содержание
В указанной строчке формы отражается выручка фирмы или ИП за два периода: прошлый и позапрошлый год. Действующее законодательство причисляет к этому понятию следующие категории:
- приходы от продажи изделий собственного изготовления и купленных изделий;
- средства, полученные от выполнения работ, оказания услуг в рамках основной деятельности фирмы;
- арендная плата, если компания специализируется на сдаче недвижимости в наем;
- лицензионные платежи (если основное направление фирмы –предоставление третьим лицам прав пользования);
- иные поступления от основного направления работы.
Заполнение отчета о финансовых результатах по строкам предполагает предварительный расчет показателей с соблюдением установленных правил бухучета. Для выручки они прописаны в ПБУ9/99 (ст. 12). Несоблюдение любого из критериев означает, что бухгалтер не вправе относить конкретные поступления на доходы.
Для расчета выручки за основу принимается цена договора, скорректированная на размер всех скидок, предоставленных клиенту. Готовая цифра «очищается» от НДС.
Строка 2110 отчета о финансовых результатах равна разнице между:
- оборотами по кредиту сч. 90 (субсчет «Выручка»);
- суммой «зашитого» в доходе НДС и акцизов (собираются по дебету сч. 90 на соответствующих субсчетах).
Для разных видов выручки, составляющих 5% и более в ее совокупной структуре, бухгалтер заводит отдельные строчки в ОФР. Например, он может раздробить общий показатель на доход от продажи готовой продукции, покупных товаров, оказания агентских услуг и т.д.
Строка 2120 отчета о финансовых результатах
По указанной строчке фирма или ИП отражает себестоимость, т.е. сумму расходов по основной деятельности, заложенных в итоговую цену изготовленной продукции, оказанных услуг и т.д.
В себестоимость включаются траты на покупку товаров для перепродажи, на производство собственных продуктов, выполнение работ, подготовку недвижимости к сдаче в аренду, если это направление признается основным для хозяйствующего субъекта, и т.д.
Для заполнения указанной строки отчета о финансовых результатах принимается за правило, что расходы определяются исходя из цены договора с поставщиком (подрядчиком), уменьшенной на совокупность предоставленных скидок.
Согласно ПБУ 10/99, расходы признаются по следующим правилам:
- Они учитываются в связи с получением доходов.
- Если расходы обуславливают поступления нескольких периодов, бухгалтеру нужно обоснованно разбить их.
- Для фирм, ведущих упрощенный учет, моментом признания расходов признается дата погашения задолженности.
Строка 2120 отчета о финансовых результатах равна сумме оборотов по дебету сч. 90 в корреспонденции со счетами учета затрат (20, 23, 29, 41 и т.д.). Бухгалтеру не нужно учитывать суммы, корреспондирующие со сч. 16 и 44. Для них предусмотрены другие строчки формы.
Себестоимость по разным направлениям основной деятельности, составляющую более 5% от общего значения, разбивают по отдельным строкам ОФР. Например, бухгалтер выделяет значение для производства продукции, оказания посреднических услуг, подготовки офисов к сдаче в наем и т.д.
Строка 2100 отчета о финансовых результатах
Строчка предназначена для отражения валовой прибыли, т.е. финансового результата деятельности бизнес-субъекта, образовавшегося до налогообложения и рассчитанного без вычитания управленческих и коммерческих расходов (сч. 26 и 44).
Чтобы найти искомое значение, необходимо использовать формулу: вычесть из общего дохода себестоимость: 2110 – 2120.
Если вычисления дали отрицательный результат (фирма потерпела убытки в истекшем году), он показывается в круглых скобочках.
Строка 2210 отчета о финансовых результатах
Эта строчка предназначена для отражения коммерческих расходов, понесенных бизнес-субъектом за истекшие 12-ть месяцев. В состав последних включаются:
- комиссии, уплачиваемые компаниям-посредникам в цепочки сбыта;
- траты, связанные с упаковкой продукции для продажи;
- расходы на доставку товаров в торговые точки;
- оплата труда продавцов «на местах»;
- средства, направленные на проведение маркетинговых акций;
- расходы, связанные с проведением переговоров относительно сбыта товаров и т.д.
Чтобы определить число для указания в ОФР, нужно посмотреть сумму оборотов по дебету на сч. 90 в корреспонденции со сч. 44. Полученное значение прописывается в скобочках.
Строка 2220 отчета о финансовых результатах
Предназначена для отражения управленческих расходов, которые собираются на сч. 26. К их числу относится:
- оплата труда управленцев, иного персонала, не связанного непосредственно с производственным процессом;
- расходы на консалтинг;
- аренда офисов;
- амортизация офисных площадей;
- приобретение информационных, юридических услуг и т.д.
Перечисленные виды расходов имеют общую характеристику – они связаны с управлением компанией и требуются для ее нормального функционирования как бизнес-субъекта.
Чтобы определить число для указания в ОФР, нужно построить «оборотку» по сч. 90 в корреспонденции со сч. 26. Сумма, собравшаяся в дебете, окажется искомым значением. Ее нужно прописать в отчетной форме в скобочках.
Строка 2200 отчета о финансовых результатах
Указанная строчка предназначена для отражения поступлений (финансовых потерь) от продаж. Чтобы найти искомое значение, нужно вычесть из валовой прибыли (ее расчет рассмотрен выше) два показателя:
- значение по стр. 2210;
- итог по стр. 2220.
Возможно два результата. Положительный демонстрирует, что продажи фирмы в истекшем году оказались прибыльными. Отрицательный указывает на наличие убытков, он проставляется в скобочках.
Что указывается в строчке 2310?
Инструкция по заполнению отчета о финансовых результатах гласит, что указанная строка предназначена для отражения доходов от участия в других коммерческих структурах. К числу подобных поступлений относятся:
- дивидендные выплаты в пользу участников обществ;
- поступления имущества или наличности после закрытия бизнес-структур, капитал которых (полностью или частично) принадлежал фирме.
Действующие инструкции оговаривают, что дивиденды надлежит учитывать за вычетом НДФЛ, который был направлен в бюджет компанией, выплатившей доход.
Важно! Если участие в капитале других юрлиц – основное направление работы компании, доходы от него отражаются по стр. 2110, а в 2310 проставляется прочерк.
Чтобы найти сумму для указания в строчке, нужно взять сумму, собравшуюся в дебете сч. 91 по субсчету, предназначенному для отражения поступлений от вкладов в уставные капиталы других юрлиц.
Строка 2320 отчета о финансовых результатах
Указанная строчка предназначена для отражения суммы полученных процентов. К указанной категории действующие ПБУ относят:
- %% от ранее выданных займов;
- %% от ценных бумаг;
- доходы от размещения банковских вкладов;
- %% от выданных контрагентам коммерческих кредитов.
Важно! При отражении %% в учете бухгалтеру надлежит ориентироваться на условия договора с контрагентом.
Сумма процентов, полученных за истекший период собирается в кредите сч. 91 на субсчете, предназначенном для их аналитического учета.
Строка 2330 отчета о финансовых результатах
Это строчка, где указываются проценты, уплаченные хозяйствующим субъектом на протяжении года. В ней показываются:
- %% по взятым займам, кредитам (как краткосрочным, так и долгосрочным);
- дисконт по долговым ценным бумагам.
Искомое значение можно увидеть в дебете 91-го счета, по субсчету, предназначенному для отражения выплаченных %%. Число указывается в ОФР в круглых скобочках.
Строка 2340 отчета о финансовых результатах
Это прочие доходы хозяйствующего субъекта. Указанная категория формируются из следующих элементов:
- поступления от сдачи помещений в наем;
- приходы за предоставление лицензий;
- доходы от продажи ОС и НМА;
- штрафы, пени, полученные от контрагентов;
- плюсовые курсовые разницы;
- доходы прошлых периодов, отраженные в учете за истекший год, и т.д.
Искомое значение – «остаток» по кредиту сч. 91, не вошедший в предыдущие категории и уменьшенный на размер уплаченного НДС и акцизов.
Строка 2350 отчета о финансовых результатах
Это прочие расходы организации, не упомянутые в предыдущих категориях. К ним относятся:
- траты, обусловленные выбытием ОС и НМА;
- расходы на подготовку площадей к сдаче в аренду;
- траты, связанные с организацией выдачи лицензий;
- минусовые курсовые разницы и т.д.
Это «не охваченный» ранее дебетовый оборот по 90-му счету, уменьшенный на суммы включенных в него НДС и акцизов.
Строка 2300 отчета о финансовых результатах
Указанная строчка отражает финансовый результат деятельности фирмы до выплаты налогов. Формула предполагает суммирование значений следующих строк:
- 2200-й;
- 2310-й;
- 2320-й;
- 2340-й.
Из итога вычитаются показатели по двум строчкам:
Если получается положительный итог, фирма получила прибыль. Отрицательный результат демонстрирует размер убытка, он показывается в скобочках.
Стр. 2410 отчета о финансовых результатах
Данная строчка – это начисленный за год налог на прибыль. Число для указания в ОФР нужно взять из готовой налоговой декларации, составленной по итогам 12-ти месяцев.
Если фирма находится на льготной системе налогообложения, она ставит в строке прочерк и показывает суммы начисленного «специального» налога в стр. 2460.
Стр. 2400 отчета о финансовых результатах
Это логический итог составления отчета – указание суммы чистой прибыли (убытка), полученного компанией за период. Чтобы получить искомое число, бухгалтеру нужно:
- уменьшить стр. 2300 на сумму начисленного налога на прибыль
- затем прибавить положительные значения стр. 2430-2460 или вычесть отрицательные.
Если итог положительный, фирма получила прибыль, если отрицательный – функционирование в истекшем периоде принесло убытки. Такое значение проставляется в скобочках.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
ОТЧЕТ О ФИНАНСОВЫХ РЕЗУЛЬТАТАХ (С ПРИМЕРОМ ЗАПОЛНЕНИЯ)
Отчет о финансовых результатах входит в состав бухгалтерской (финансовой) отчетности и в обязательном порядке составляется всеми коммерческими организациями.
О том, что представляет собой указанный отчет и в каком порядке он заполняется, мы и расскажем в этой статье.
По общему правилу бухгалтерская (финансовая) отчетность формируется организацией за отчетный год, то есть за период времени с 1 января по 31 декабря отчетного года включительно (пункт 1 статьи 15 Закона N 402-ФЗ).
В состав бухгалтерской (финансовой) отчетности коммерческой компании входят бухгалтерский баланс, отчет о финансовых результатах и приложения к ним (пункт 1 статьи 14 Закона N 402-ФЗ).
Но поскольку такой стандарт для коммерческих организаций еще не утвержден, то на основании статьи 30 Закона N 402-ФЗ свою отчетность коммерческие компании формируют по формам, утвержденным Приказом Минфина России от 02.07.2010 г. N 66н «О формах бухгалтерской отчетности организаций» (далее — Приказ N 66н).
Источник: https://mamipizza.ru/uslugi-bankov/finansovyi-otchet-primer-zapolneniya-kak-zapolnit-otchet-o-finansovyh.html
Порядок заполнения отчета о финансовых результатов за 2016 год по общей форме
Общая форма отчета о финансовых результатах приведена в Приложении № 1 к Приказу № 66н.
В отчете о финансовых результатах приводят данные за текущий и предшествующий годы.
В графе 1 «Пояснения» указывают номер пояснения к соответствующей строке отчета о финансовых результатах.
Графу 3 нужно добавить самостоятельно, чтобы указывать в ней код строки.
Общие правила заполнения отчета о финансовых результатах
В годовом отчете о финансовых результатах отражаются данные о доходах и расходах, признанных в бухгалтерском учете компании за отчетный и предыдущий годы.
Данные за прошлый год следует взять из прошлогоднего отчета о финансовых результатах.
Чтобы заполнить строки с показателями за отчетный год, потребуются:
- оборотно-сальдовая ведомость за отчетный год;
- оборотно-сальдовая ведомость по субсчету «Прочие доходы» к счету 91 «Прочие доходы и расходы» (с расшифровкой по субконто) за отчетный год;
- оборотно-сальдовая ведомость по субсчету «Прочие расходы» к счету 91 «Прочие доходы и расходы» (с расшифровкой по субконто) за отчетный год.
Если в перечисленных регистрах учета отсутствуют данные для заполнения отдельных строк отчета о финансовых результатах, то в этом случае в этих строках проставляется прочерк (п. 11 ПБУ 4/99).
Порядок заполнения отдельных строк отчета о финансовых результатах
Рассмотрим, что следует отражать по тем или иным показателям, приведенным в отчете о финансовых результатах.
В строке 2110 отражают доходы от обычных видов деятельности — выручку за проданные товары, выполненные работы, оказанные услуги. Обратите внимание: доходы нужно указывать без учета НДС и акцизов.
Себестоимости проданных товаров (выполненных работ, оказанных услуг) соответствует показатель по строке 2120. при подсчете итога его учитывают со знаком минус, поэтому заключают в скобки.
В строке 2100 указывают сумму валовой прибыли (разность показателей строк 2110 и 2120), в строке 2210 — коммерческие расходы, в строке 2220 — управленческие расходы.
Финансовый результат от продажи товаров (выполнения работ, оказания услуг) (сумма строк 2100, 2210 и 2220) записывают в строку 2200. Если он отрицательный, значит, организация работала в убыток.
Доход, обусловленный участием в уставных капиталах других организаций (дивиденды по акциям) и совместной деятельностью, указывают в строке 2310, но только если такой доход не является основным. В противном случае его величина должна стоять в строке 2110.
В строке 2320 объединены суммы по процентам, которые организация получила в отчетном периоде по облигациям, депозитам, государственным ценным бумагам, средствам, хранящимся на расчетном счете, выданным кредитам и займам. А суммы, которые начислены к выплате уже по своим облигациям и векселям, а также по взятым кредитам и займам, вносят в строку 2330. Это расходы, поэтому запишите сумму в скобках.
В строках 2340 и 2350 приводят прочие доходы и расходы, которые не вошли в показатели предыдущих строк.
В строке 2300 рассчитывают прибыль до налогообложения, просуммировав строки 2200 — 2350 и при этом учитывая, что расходы указываются со знаком минус.
Строки 2410 — 2450 предназначены для плательщиков налога на прибыль, поэтому «упрощенцы» ставят в них прочерки и переходят к следующей строке — 2460. По ней, в частности, отражают налог, уплачиваемый при упрощенной системе налогообложения (в скобках), а также пени и штрафы, начисленные за нарушения налогового законодательства.
В строке 2400 рассчитывают чистую прибыль (или убыток) за отчетный год. Для «упрощенцев» это будет прибыль за вычетом начисленного единого налога при упрощенной системе. Кстати, показатель по строке 2400 отчета о финансовых результатах должен совпадать с показателем нераспределенной прибыли (непокрытого убытка) из разд. III пассива бухгалтерского баланса за этот год (за минусом этого же показателя за прошлый год).
Далее идет справочная информация. По строке 2510 показывают результат от проведенной в отчетном периоде переоценки внеоборотных активов организации. Отметим, в данной строке указывают только изменение добавочного капитала, возникшее из-за переоценки внеоборотных активов, проведенной в отчетном периоде. Суммы дооценки (уценки) основных средств и нематериальных активов, отнесенные на финансовый результат в качестве прочих доходов (прочих расходов), показывают по строке 2340 «Прочие доходы» или 2350 «Прочие расходы».
По строке 2520 показывают результат от прочих операций, не включаемый в чистую прибыль (убыток) периода.
В строке 2500 указывают совокупный финансовый результат периода. Показатель определяют так: строка 2400 + строка 2510 + строка 2520.
Показатель строки 2900 представляет собой прибыль, причитающуюся за отчетный период владельцам обыкновенных акций. Показатель рассчитывают по формуле:
Базовая прибыль (убыток)
на акциюСредневзвешенное число акций
Средневзвешенное число — это частное от деления общего числа акций, находящихся в обращении на 1-е число каждого месяца отчетного года, на число месяцев в нем.
Другой показатель, относящийся к фондовому рынку, — разводненная прибыль (убыток) на акцию отражают в строке 2910. Его рассчитывают так:
Разводненная прибыль (убыток)
на акциюЧистая прибыль — Дивиденды по привилегированным акциямСредневзвешенное число обыкновенных акций
Показатели приводятся акционерами, имеющими конвертируемые ценные бумаги.
Теперь предлагаем схему, помогающую определить показатели отчета (Дт и Кт означают дебетовый и кредитовый обороты за отчетный период по счетам бухучета).
Строка 2110 «Выручка» (за минусом НДС, акцизов и других аналогичных обязательных платежей) = Кт 90, субсчет «Выручка», — Дт 90 субсчета «НДС», «Акцизы», «Экспортные пошлины».
Строка 2120 «Себестоимость продаж» = Дт 90, субсчет «Себестоимость продаж», в корреспонденции со счетами 20, 41, 43 и 45. Заключите показатель в скобки.
Строка 2100 «Валовая прибыль» = строка 2110 + строка 2120.
Строка 2210 «Коммерческие расходы» = Дт 90, субсчет «Себестоимость продаж», в корреспонденции со счетом 44. Заключите показатель в скобки.
Строка 2220 «Управленческие расходы» = Дт 90, субсчет «Себестоимость продаж», в корреспонденции со счетом 26. Заключите показатель в скобки. Заметьте, что удобнее на счете 90 организовать отдельный одноименный субсчет.
Строка 2200 «Прибыль (убыток) от продаж» = сумма строк 2100 — 2220.
Строка 2310 «Доходы от участия в других организациях» = Кт 91, субсчет «Прочие доходы», в сумме доходов от долевого участия.
Строка 2320 «Проценты к получению» = Кт 91, субсчет «Прочие доходы», в сумме по процентам к получению.
Строка 2330 «Проценты к уплате» = Дт 91, субсчет «Прочие расходы», в сумме по процентам к уплате. Заключите показатель в скобки.
Строка 2340 «Прочие доходы» = Кт 91, субсчет «Прочие доходы», за минусом процентов к получению.
Строка 2350 «Прочие расходы» = Дт 91, субсчет «Прочие расходы», за минусом процентов к уплате. Заключите показатель в скобки.
Строка 2300 «Прибыль (убыток) до налогообложения» = сумма строк 2200 — 2350. Если за отчетный период получился убыток, значение указывается в скобках.
Строка 2460 «Прочее» = Дт 99 в части налога, уплачиваемого при УСН. Заключите показатель в скобки.
Строка 2400 «Чистая прибыль (убыток) отчетного периода» = сумма строк 2300 — 2460. Полученный убыток укажите в скобках.
Пример. Заполнение отчета о финансовых результатах
ООО, зарегистрированное в 2016 г., применяет УСН. Данные бухгалтерского учета за 2016 г. приведены в таблице.
Данные бухгалтерского учета ООО на 31 декабря 2016 года
| Дт 62 Кт 90, субсчет «Выручка» | 400 000 |
| Дт 90, субсчет «Себестоимость продаж», Кт 43 | 150 000 |
| Дт 90, субсчет «Себестоимость продаж», Кт 44 | 45 000 |
| Дт 90, субсчет «Себестоимость продаж», Кт 26 | 25 000 |
| Дт 99 Кт 68 (начислен единый налог по УСН) | 27 800 |
Отчет о финансовых результатах за 2016 г. по общей форме будет заполнен следующим образом:
| — | Выручка | 2110 | 400 | — |
| — | Себестоимость продаж | 2120 | (150) | (-) |
| — | Валовая прибыль (убыток) | 2100 | 250 | — |
| — | Коммерческие расходы | 2210 | (45) | (-) |
| — | Управленческие расходы | 2220 | (25) | (-) |
| — | Прибыль (убыток) от продаж | 2200 | 180 | — |
| — | Доходы от участия в других организациях | 2310 | — | — |
| — | Проценты к получению | 2320 | — | — |
| — | Проценты к уплате | 2330 | (-) | (-) |
| — | Прочие доходы | 2340 | — | — |
| — | Прочие расходы | 2350 | (-) | (-) |
| — | Прибыль (убыток) до налогообложения | 2300 | 176 | — |
| — | Текущий налог на прибыль | 2410 | (-) | (-) |
| — | в т.ч. постоянные налоговые обязательства (активы) | 2421 | — | — |
| — | Изменение отложенных налоговых обязательств | 2430 | — | — |
| — | Изменение отложенных налоговых активов | 2450 | — | — |
| — | Прочее | 2460 | (27) | — |
| — | Чистая прибыль (убыток) | 2400 | 153 | — |
| СПРАВОЧНО | ||||
| — | Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода | 2510 | — | — |
| — | Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода | 2520 | — | — |
| — | Совокупный финансовый результат периода | 2500 | 153 | — |
| — | Базовая прибыль (убыток) на акцию | 2900 | — | — |
| — | Разводненная прибыль (убыток) на акцию | 2910 | — | — |
Строки графы 1 бухгалтер прочеркнул. Это возможно, так как компания не оформляет пояснения к бухгалтерской отчетности, номера которых указывают в этой графе.
Графа 4 — единственная, которая требует заполнения вновь созданной организацией. Бухгалтер внес в эту графу показатели на основании данных, приведенных в таблице. Также добавлена графа 3 — для указания кодов строк.
Так, в строке 2110 бухгалтер показал выручку. Значение — 400 тыс. руб.
В строке 2120 — себестоимость продаж — 150 тыс. руб. Этот показатель в скобках, то есть отрицательный.
Далее из строки 2110 вычитается показатель строки 2120, получаем 250 тыс. руб. Это значение занесено в строку 2100 «Валовая прибыль (убыток)».
В строке 2210 отражены коммерческие расходы — 45 тыс. руб.
В строке 2220 — управленческие — 25 тыс. руб.
Показатель строки 2200 «Прибыль (убыток) от продаж» равен 180 тыс. руб. (45 тыс. руб. — 25 тыс. руб.).
В строке 2300 «Прибыль (убыток) до налогообложения» дублируется показатель из строки 2200 — 180 тыс. руб.
В строку 2460 бухгалтер вписал сумму начисленного «упрощенного» налога — 27 тыс. руб. Показатель заключен в скобки.
В строке 2400 рассчитана чистая прибыль фирмы. Она равна 153 (180 тыс. руб. (строка 2300) — 27 тыс. руб. (строка 2460)).
В справочной части отчета по строке 2500 указан совокупный финансовый результат отчетного периода — 153 тыс. руб.
Во всех незаполненных строках графы 4 поставлены прочерки.
Все семинары по теме Отчетность
Источник: https://www.klerk.ru/buh/articles/456490/